Đăng vào: 2026-09-15
Cập nhật vào: 2026-09-15
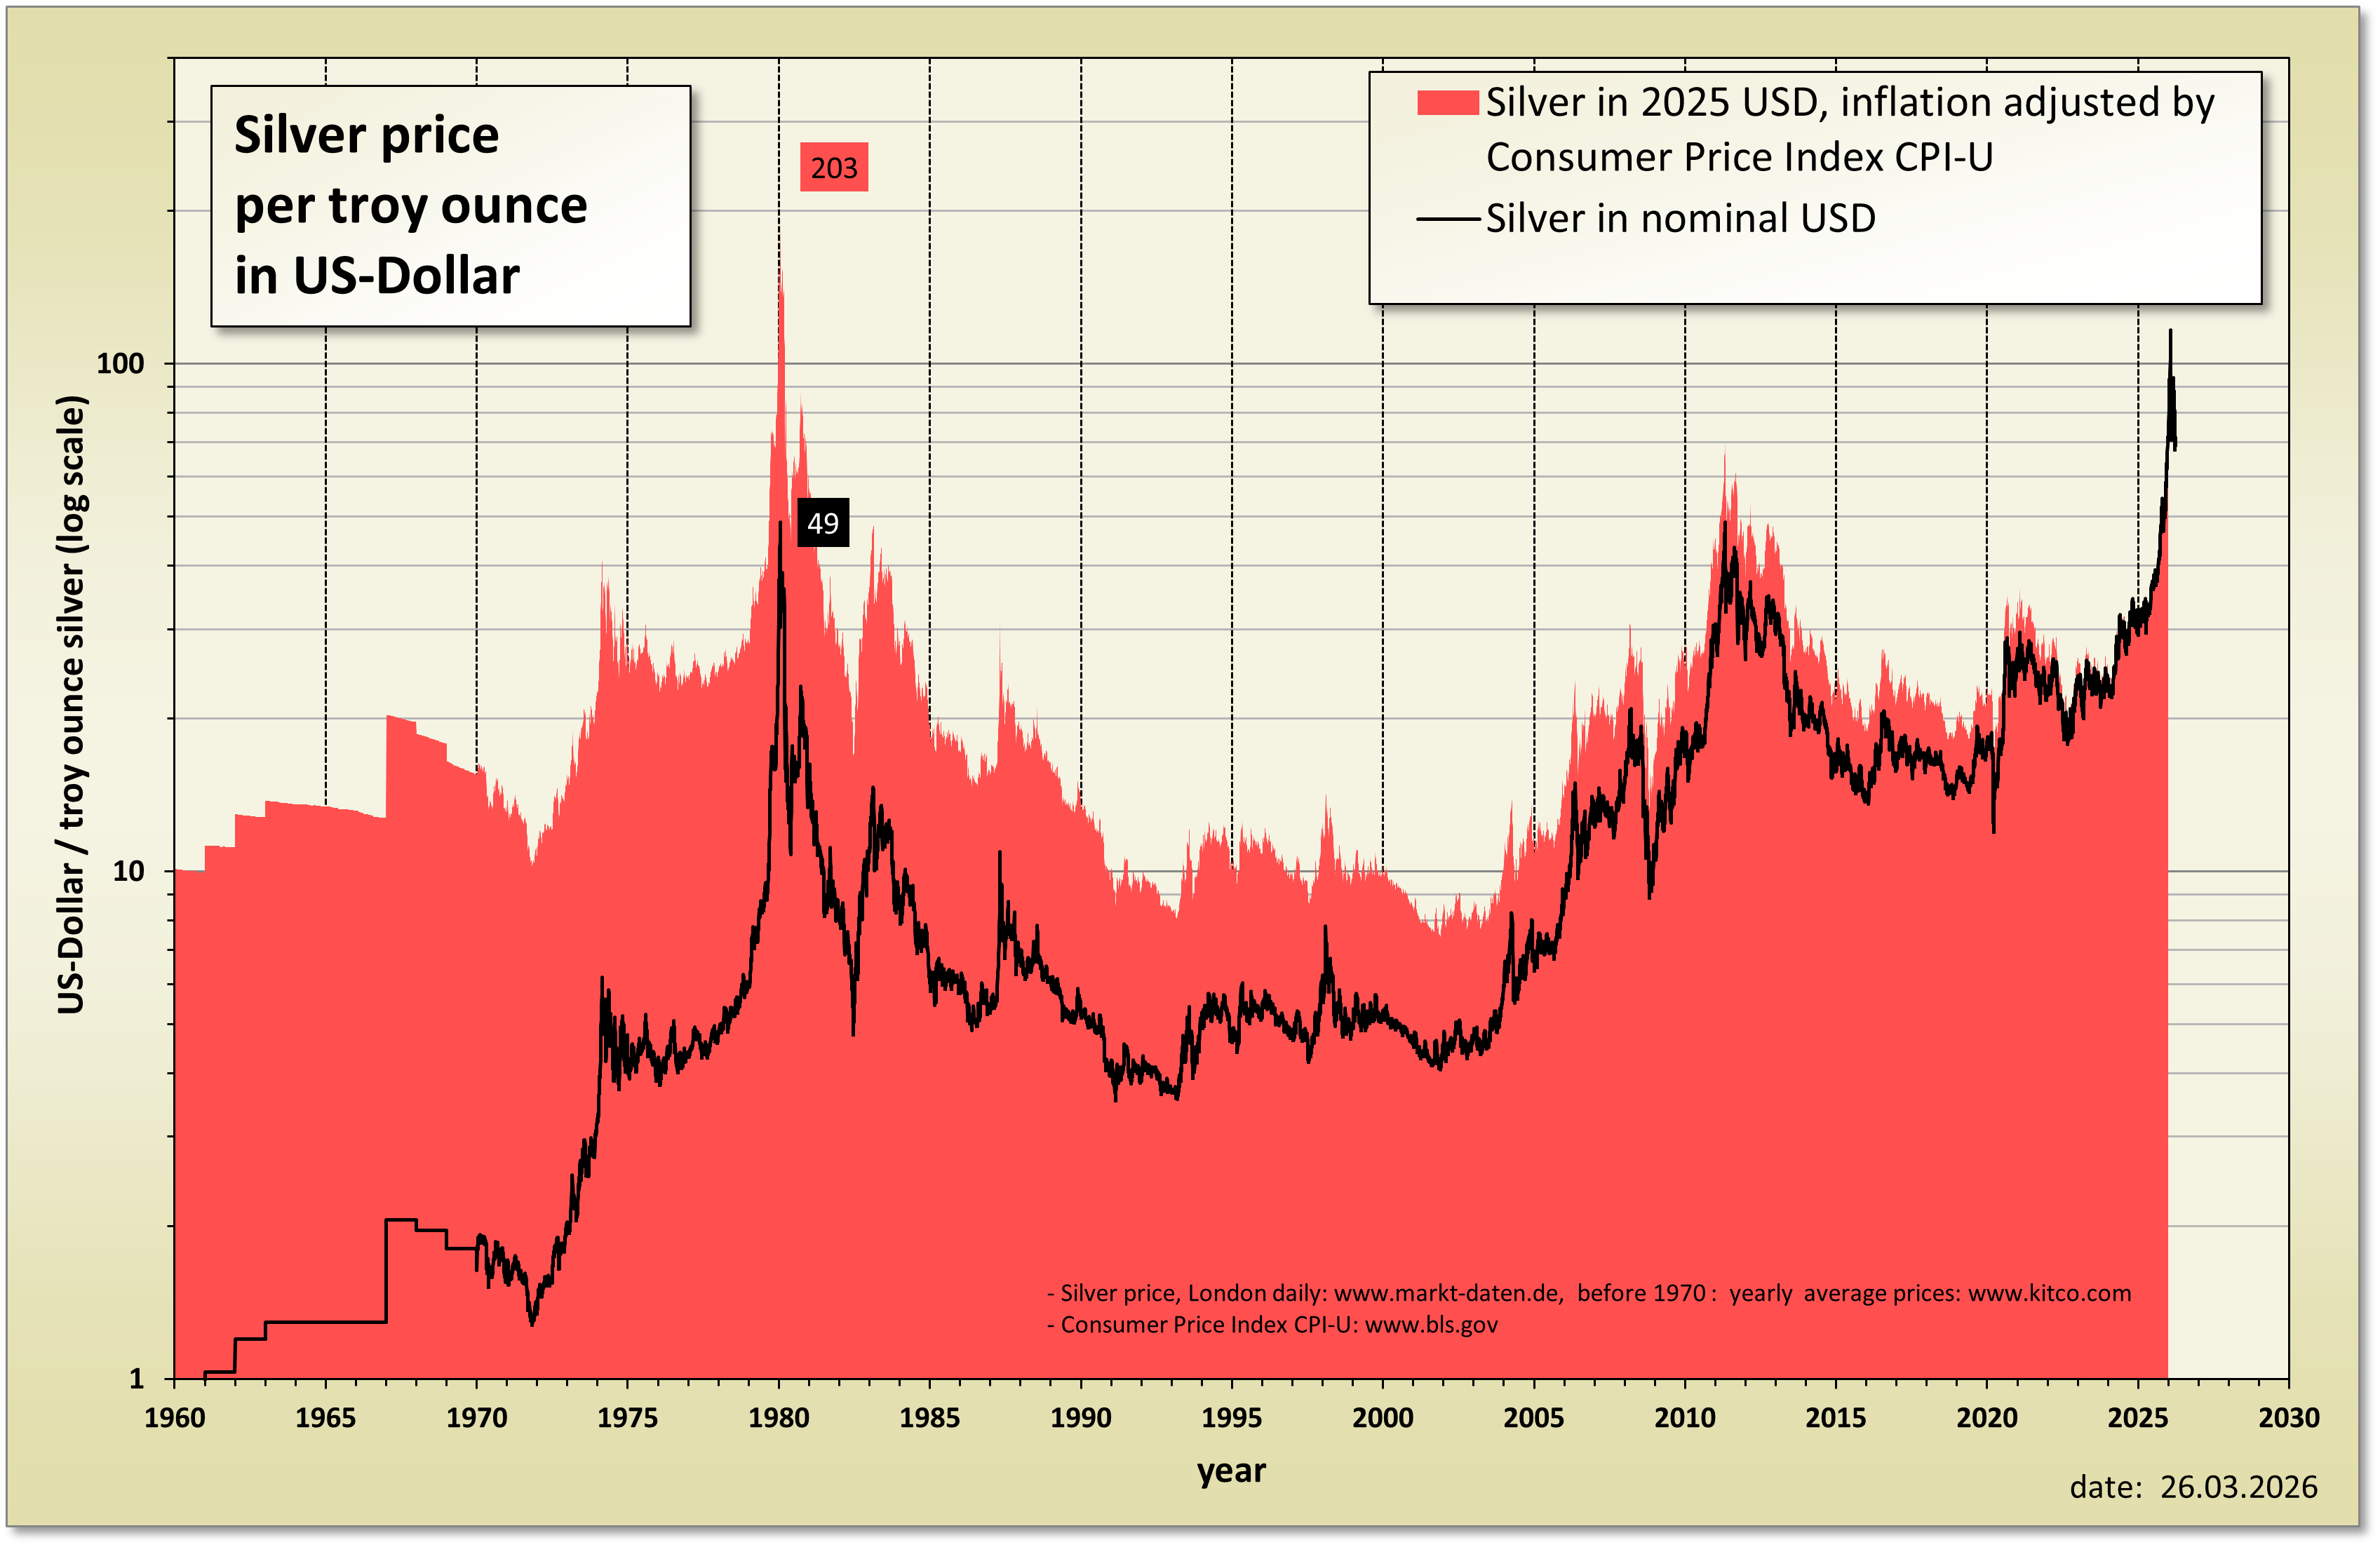
Ngày thứ Năm bạc (Silver Thursday) là ngày 27 tháng 3 năm 1980, ngày thị trường bạc sụp đổ, và một trong những vị thế hàng hóa được đòn bẩy lớn nhất từng được thiết lập không thể được tài trợ nữa. Giá bạc đóng cửa ở mức 48,70 đô la một ounce vào ngày 17 tháng 1. Mười tuần sau, giá bạc giao dịch ở mức thấp nhất là 10,80 đô la.
Hiện tại, bạc được giao dịch ở mức gần 63 đô la một ounce, chỉ bằng khoảng một nửa mức kỷ lục tháng 1 năm 2026 và vẫn cao hơn nhiều so với mức đỉnh danh nghĩa năm 1980. Đối với những ai theo dõi thị trường đầu tư bạc, con đường dẫn đến mức giá 48,70 đô la không giống như một thị trường tăng giá thông thường. Sự sụp đổ không chỉ đơn thuần là vấn đề về kim loại. Đó là về những gì xảy ra khi các vị thế tập trung, tiền vay mượn, thay đổi quy tắc giao dịch và việc bán tháo bắt buộc cùng xuất hiện.
Ngày thứ Năm, 27 tháng 3 năm 1980, đánh dấu sự kết thúc của đợt tăng giá mạnh đã đẩy giá bạc từ khoảng 6 đô la lên 48,70 đô la trong khoảng một năm.
Vị thế này được xây dựng bằng cách nhận hàng hóa thực tế theo hợp đồng tương lai, điều này đã rút nguồn cung hàng hóa có thể giao nhận ra khỏi thị trường.
Hai sàn giao dịch đã phản hồi bằng cách áp đặt giới hạn vị thế, yêu cầu ký quỹ cao hơn và chỉ cho phép giao dịch thanh lý.
Khi giá đảo chiều, lệnh gọi ký quỹ buộc phải bán ra, và việc bán ra này lại đẩy giá xuống thấp hơn nữa.
"Thứ Năm Bạc" là tên gọi dành cho ngày 27 tháng 3 năm 1980, phiên giao dịch mà giá bạc giảm xuống mức thấp nhất là 10,80 đô la một ounce và anh em nhà Hunt ở Texas không thể đáp ứng được yêu cầu ký quỹ. Nelson Bunker Hunt, William Herbert Hunt và Lamar Hunt đã dành hơn một năm để tích lũy kim loại này.
Áp lực lan rộng ra ngoài phạm vi các mỏ kim loại. Báo cáo của Ủy ban Giao dịch Hàng hóa Tương lai (CFTC) ghi nhận rằng các yêu cầu không được đáp ứng đã gây áp lực lên thị trường chứng khoán vào cùng ngày hôm đó. Sự đảo chiều này diễn ra rõ ràng như một chuỗi sự kiện.
| Ngày | Giá bạc mỗi ounce |
|---|---|
| Tháng 1 năm 1979 | Khoảng 6 đô la |
| Ngày 17 tháng 1 năm 1980 | 48,70 đô la (giá đóng cửa cao nhất) |
| Ngày 22 tháng 1 năm 1980 | 34,00 đô la |
| Ngày 26 tháng 3 năm 1980 | 15,80 đô la |
| Ngày 27 tháng 3 năm 1980 | 10,80 đô la (giá thấp nhất trong ngày) |
Hầu hết các vị thế hợp đồng tương lai không bao giờ được giao hàng thực tế. Các nhà giao dịch đóng các vị thế này trước khi hết hạn bằng cách mua vào phía đối lập của hợp đồng, và giá trị hàng hóa cơ sở không hề thay đổi.
Nhóm Hunt đã làm điều ngược lại. Họ mua hợp đồng tương lai bạc và sau đó chờ giao hàng, chuyển đổi rủi ro trên giấy tờ thành vàng thỏi và giữ số vàng thỏi đó không lưu thông. Các cơ quan quản lý sau đó lưu ý rằng kim loại này được giữ theo cách ngăn cản việc giao trả lại vào thị trường hợp đồng tương lai, với một lượng lớn được chuyển đến kho lưu trữ ở Thụy Sĩ.
Đây là cơ chế đằng sau việc thâu tóm và thao túng thị trường hàng hóa, nghĩa là giành đủ quyền kiểm soát nguồn cung hoặc lượng hàng hóa có thể giao nhận để ảnh hưởng đến cách thức hoạt động của thị trường. Đến mùa thu năm 1979, nhóm này nắm giữ hơn 43 triệu ounce bạc vật chất, cùng với hơn 12.000 hợp đồng giao hàng vào tháng 3, đại diện cho tiềm năng thêm 60 triệu ounce nữa. Các kho của sàn giao dịch vào thời điểm đó nắm giữ tổng cộng khoảng 120 triệu ounce.
Giá bạc đã phản ứng trước áp lực đó. Giá bạc giao dịch ở mức gần 6 đô la vào tháng 1 năm 1979, trên 9 đô la vào tháng 8, dao động trong khoảng từ 15 đến 17,50 đô la trong phần lớn mùa thu và trên 30 đô la vào tháng 12. Ngay cả khi so sánh với những biến động trong lịch sử giá bạc dài hạn, đợt tăng giá đó vẫn là đặc biệt.
Giá kim loại không chỉ biến động do một người mua duy nhất. Một nghiên cứu liên ngành về giai đoạn này đã xác định ba yếu tố đóng góp: bối cảnh kinh tế vĩ mô ảnh hưởng đến tất cả các kim loại quý, những thay đổi thực sự về cung và cầu vật chất, và sự tích lũy của các nhà giao dịch lớn.
Người dùng công nghiệp đã cảm nhận được sự biến dạng này. Lượng tiêu thụ bạc dùng trong nhiếp ảnh giảm gần một phần ba giữa quý đầu năm 1979 và quý đầu năm 1980, và việc sử dụng đồ dùng bằng bạc giảm hơn một nửa.
Các sàn giao dịch phản ứng chậm chạp, sau đó hành động theo một chuỗi làm thay đổi hoàn toàn tính kinh tế của việc nắm giữ vị thế đó.
Vào cuối năm 1979, Sở Giao dịch Hàng hóa Chicago đã đặt ra giới hạn 3 triệu ounce cho mỗi nhà giao dịch, tương đương với 600 hợp đồng, nâng cao yêu cầu ký quỹ và yêu cầu các nhà giao dịch phải thanh lý bất kỳ lượng hàng nào vượt quá ngưỡng đó trước tháng 2 năm 1980.
Vào ngày 7 tháng 1 năm 1980, sàn giao dịch COMEX lớn hơn đã đưa ra giới hạn vị thế đầu cơ là 10 triệu ounce, tương đương với 2.000 hợp đồng, và số lượng vượt quá giới hạn này sẽ phải được thanh lý trước ngày 18 tháng 2. Mỗi hợp đồng khi đó bao gồm 5.000 ounce troy, vì vậy quy mô hợp đồng đã biến những giới hạn đó thành một mức trần cứng đối với rủi ro.
Vào ngày 21 tháng 1, COMEX đã tiến thêm một bước nữa và chuyển bạc sang hình thức giao dịch chỉ thanh lý. Thanh lý có nghĩa là các nhà tham gia có thể giảm hoặc đóng các vị thế hiện có nhưng không thể tự do bổ sung thêm các vị thế đầu cơ mới. Bên mua không thể tiếp tục mở rộng thêm nữa.
Áp lực thị trường phụ thuộc vào sự tích lũy liên tục: nhiều hợp đồng tương lai hơn, nhiều lô hàng hơn, lượng kim loại sẵn có ít hơn, giá cao hơn. Giới hạn vị thế đã hạn chế quy mô của hệ thống, và giao dịch chỉ thanh lý đã tắt nó đi.
Giá bạc đóng cửa ở mức 44,00 đô la vào ngày 21 tháng 1 và giảm trở lại vào ngày hôm sau. Trong 48 giờ đó, triển vọng dài hạn của kim loại này không thay đổi. Điều thay đổi là khả năng tiếp tục tích lũy vị thế để hỗ trợ giá.
Lệnh gọi ký quỹ (margin call) là yêu cầu bổ sung tiền mặt hoặc tài sản thế chấp khi khoản lỗ làm suy giảm khoản dự phòng tài chính hỗ trợ vị thế giao dịch đòn bẩy. Lệnh này được đưa ra theo lịch trình do hệ thống thanh toán bù trừ thiết lập, chứ không phải do quyết định của nhà giao dịch.
Trong khi giá bạc tăng, các thao tác giao dịch diễn ra khá thuận lợi. Lợi nhuận giúp tăng vốn chủ sở hữu trong tài khoản và đòn bẩy trong vị thế giao dịch có vẻ dễ quản lý.
Giá giảm đã đảo ngược mọi bước đi. Vốn chủ sở hữu trong các tài khoản mua lớn giảm mạnh, các lệnh gọi ký quỹ xuất hiện, và tiền mặt phải được tìm kiếm nhanh chóng. Khi không có tiền mặt, các vị thế bị giảm bớt. Giảm các vị thế có quy mô lớn như vậy đồng nghĩa với việc bán ra trong một thị trường vốn đã đang giảm, điều này tạo ra những khoản lỗ mới và một vòng gọi ký quỹ khác.
Việc cấp vốn đã khuếch đại vòng xoáy. Các nhà môi giới đã cho vay dựa trên tài sản thế chấp là bạc, và phần lớn tài sản thế chấp đó lại được thế chấp cho các ngân hàng. Giá bạc giảm đã tác động ngay lập tức đến tài khoản khách hàng và giá trị tài sản thế chấp khoản vay, đó là cách mà áp lực lan rộng từ tập đoàn Hunt sang các công ty gánh chịu nó.
Vào cuối tháng 12 năm 1979, vị thế ròng của nhóm này trong thị trường tương lai là 19.727 hợp đồng, tương đương gần 98,6 triệu ounce. Với quy mô đó, mỗi biến động một đô la trong giá bạc có giá trị khoảng 99 triệu đô la. Giá bạc đã giảm 14,70 đô la trong khoảng thời gian từ cuối ngày 17 đến ngày 22 tháng 1.
Đó là sự khác biệt lớn khi hiểu về đòn bẩy và giao dịch ký quỹ trên lý thuyết so với đòn bẩy như một nghĩa vụ tài chính hàng ngày. Lượng nắm giữ tương tự đã đạt đỉnh điểm ở mức 24.722 hợp đồng vào tháng 9 năm 1979 và giảm xuống còn 1.444 vào ngày 2 tháng 4 năm 1980. Đến ngày 27 tháng 3, để đáp ứng các yêu cầu gọi vốn, cần phải bán toàn bộ tài sản không phải là bạc, đó là cách mà tình trạng khan hiếm hàng hóa đã ảnh hưởng đến thị trường chứng khoán.
Các cơ quan nghiên cứu thị trường đều nhất trí về một điểm: nếu các giới hạn vị thế đầu cơ được thiết lập trước khi các vị thế được tạo ra, chúng đã có thể ngăn chặn sự tích lũy và sự xáo trộn xảy ra sau đó khi những người nắm giữ vị thế này yêu cầu giao hàng.
Giới hạn hiện nay là tiêu chuẩn đối với các sản phẩm phái sinh hàng hóa vật chất, và thị trường bạc giai đoạn 1979-1980 vẫn được viện dẫn để chứng minh cho điều này.
Sự kết hợp này lại tái diễn. Công ty Amaranth Advisors sụp đổ vào tháng 9 năm 2006 sau khi giá cả biến động ngược chiều với các vị thế khí đốt tự nhiên lên tới 100.000 hợp đồng. Vào tháng 3 năm 2022, giá niken tăng hơn gấp đôi chỉ trong một phiên giao dịch trên Sàn giao dịch Kim loại Luân Đôn, một nhà đầu tư công nghiệp lớn phải đối mặt với lệnh gọi ký quỹ hàng tỷ đô la, và sàn giao dịch đã tạm ngừng giao dịch và hủy bỏ các giao dịch trong ngày hôm đó.
Sau đây là ba điểm thực tế cần lưu ý. Việc tính toán kích thước vị thế (position sizing) chuẩn xác quyết định liệu nhà giao dịch có thể thoát lệnh theo ý muốn của mình hay không. Yêu cầu ký quỹ có thể tăng lên vào những thời điểm bất tiện nhất. Tài sản thế chấp tưởng chừng vững chắc trong thị trường tăng giá lại giảm giá trị đúng vào lúc cần thêm tài sản đó, đó là lý do tại sao quản lý rủi ro dựa trên toàn bộ giá trị vị thế chứ không phải chỉ dựa trên số tiền ký quỹ ban đầu.
Ngày thứ Năm bạc được nhớ đến như một cú sụp đổ hàng hóa phi thường, nhưng bài học bền vững hơn nằm ở vấn đề tài chính đằng sau vị thế đó. Một quan điểm thị trường lớn chỉ có thể tồn tại sau một đợt giảm giá bất lợi chừng nào nhà giao dịch còn có thể tiếp tục rót vốn. Một khi đòn bẩy buộc phải thanh lý, việc đúng về các yếu tố cơ bản dài hạn không còn đủ nữa.
Con số đó vẫn giữ nguyên ở mức giá 63 đô la một ounce như ở mức 48,70 đô la. Trước khi xác định quy mô giao dịch đòn bẩy, hãy tự hỏi chi phí của việc thay đổi giá một đô la bằng tiền mặt là bao nhiêu, điều gì sẽ xảy ra nếu sàn giao dịch tăng tỷ lệ ký quỹ, và liệu bạn có thể đóng vị thế mà không làm giá giảm xuống dưới mức mong muốn hay không.