प्रकाशित तिथि: 2026-09-15
सिल्वर थर्सडे (Silver Thursday) 27 मार्च 1980 का वह दिन था जब चांदी बाजार टूट गया, और अब तक बनाई गई सबसे बड़ी लीवरेज्ड कमोडिटी पोजीशनों में से एक के लिए आगे फंडिंग जुटाना नामुमकिन हो गया। 17 जनवरी को चांदी 48.70 डॉलर प्रति औंस पर बंद हुई थी। दस हफ्ते बाद यह गिरकर 10.80 डॉलर तक जा पहुंची।
अभी चांदी करीब 63 डॉलर प्रति औंस पर कारोबार कर रही है, जो जनवरी 2026 के रिकॉर्ड स्तर से करीब आधी है, लेकिन 1980 के उस नॉमिनल शिखर से अब भी काफी ऊपर है। हालांकि 48.70 डॉलर तक पहुंचने का रास्ता किसी सामान्य तेजी वाले बाजार जैसा बिल्कुल नहीं था। यह गिरावट सिर्फ धातु के बारे में नहीं थी। असल कहानी यह थी कि जब केंद्रित पोजीशन, उधार का पैसा, बदलते एक्सचेंज नियम और मजबूरी में की गई बिकवाली एक साथ आ जाएं, तो क्या होता है।
सिल्वर थर्सडे, यानी 27 मार्च 1980, ने उस स्क्वीज़ का अंत किया जिसने करीब एक साल में चांदी को लगभग 6 डॉलर से बढ़ाकर 48.70 डॉलर तक पहुंचा दिया था।
यह पोजीशन फ्यूचर्स कॉन्ट्रैक्ट्स की फिजिकल डिलीवरी लेकर बनाई गई थी, जिसने बाजार से डिलीवरी योग्य आपूर्ति को बाहर खींच लिया।
दो एक्सचेंजों ने पोजीशन लिमिट, ऊंची मार्जिन आवश्यकताओं और केवल-परिसमापन (लिक्विडेशन-ओनली) ट्रेडिंग के जरिए जवाब दिया।
कीमतों का रुख पलटते ही मार्जिन कॉल के चलते बिकवाली मजबूरी बन गई, और उस बिकवाली ने कीमतों को और नीचे धकेल दिया।
सिल्वर थर्सडे नाम 27 मार्च 1980 के उस कारोबारी सत्र को दिया गया, जिसमें चांदी गिरकर 10.80 डॉलर प्रति ट्रॉय औंस के निचले स्तर तक पहुंच गई और टेक्सास के हंट बंधु अपने मार्जिन कॉल पूरे नहीं कर पाए। नेल्सन बंकर हंट, विलियम हर्बर्ट हंट और लामार हंट एक साल से भी ज्यादा समय से यह धातु जमा कर रहे थे।
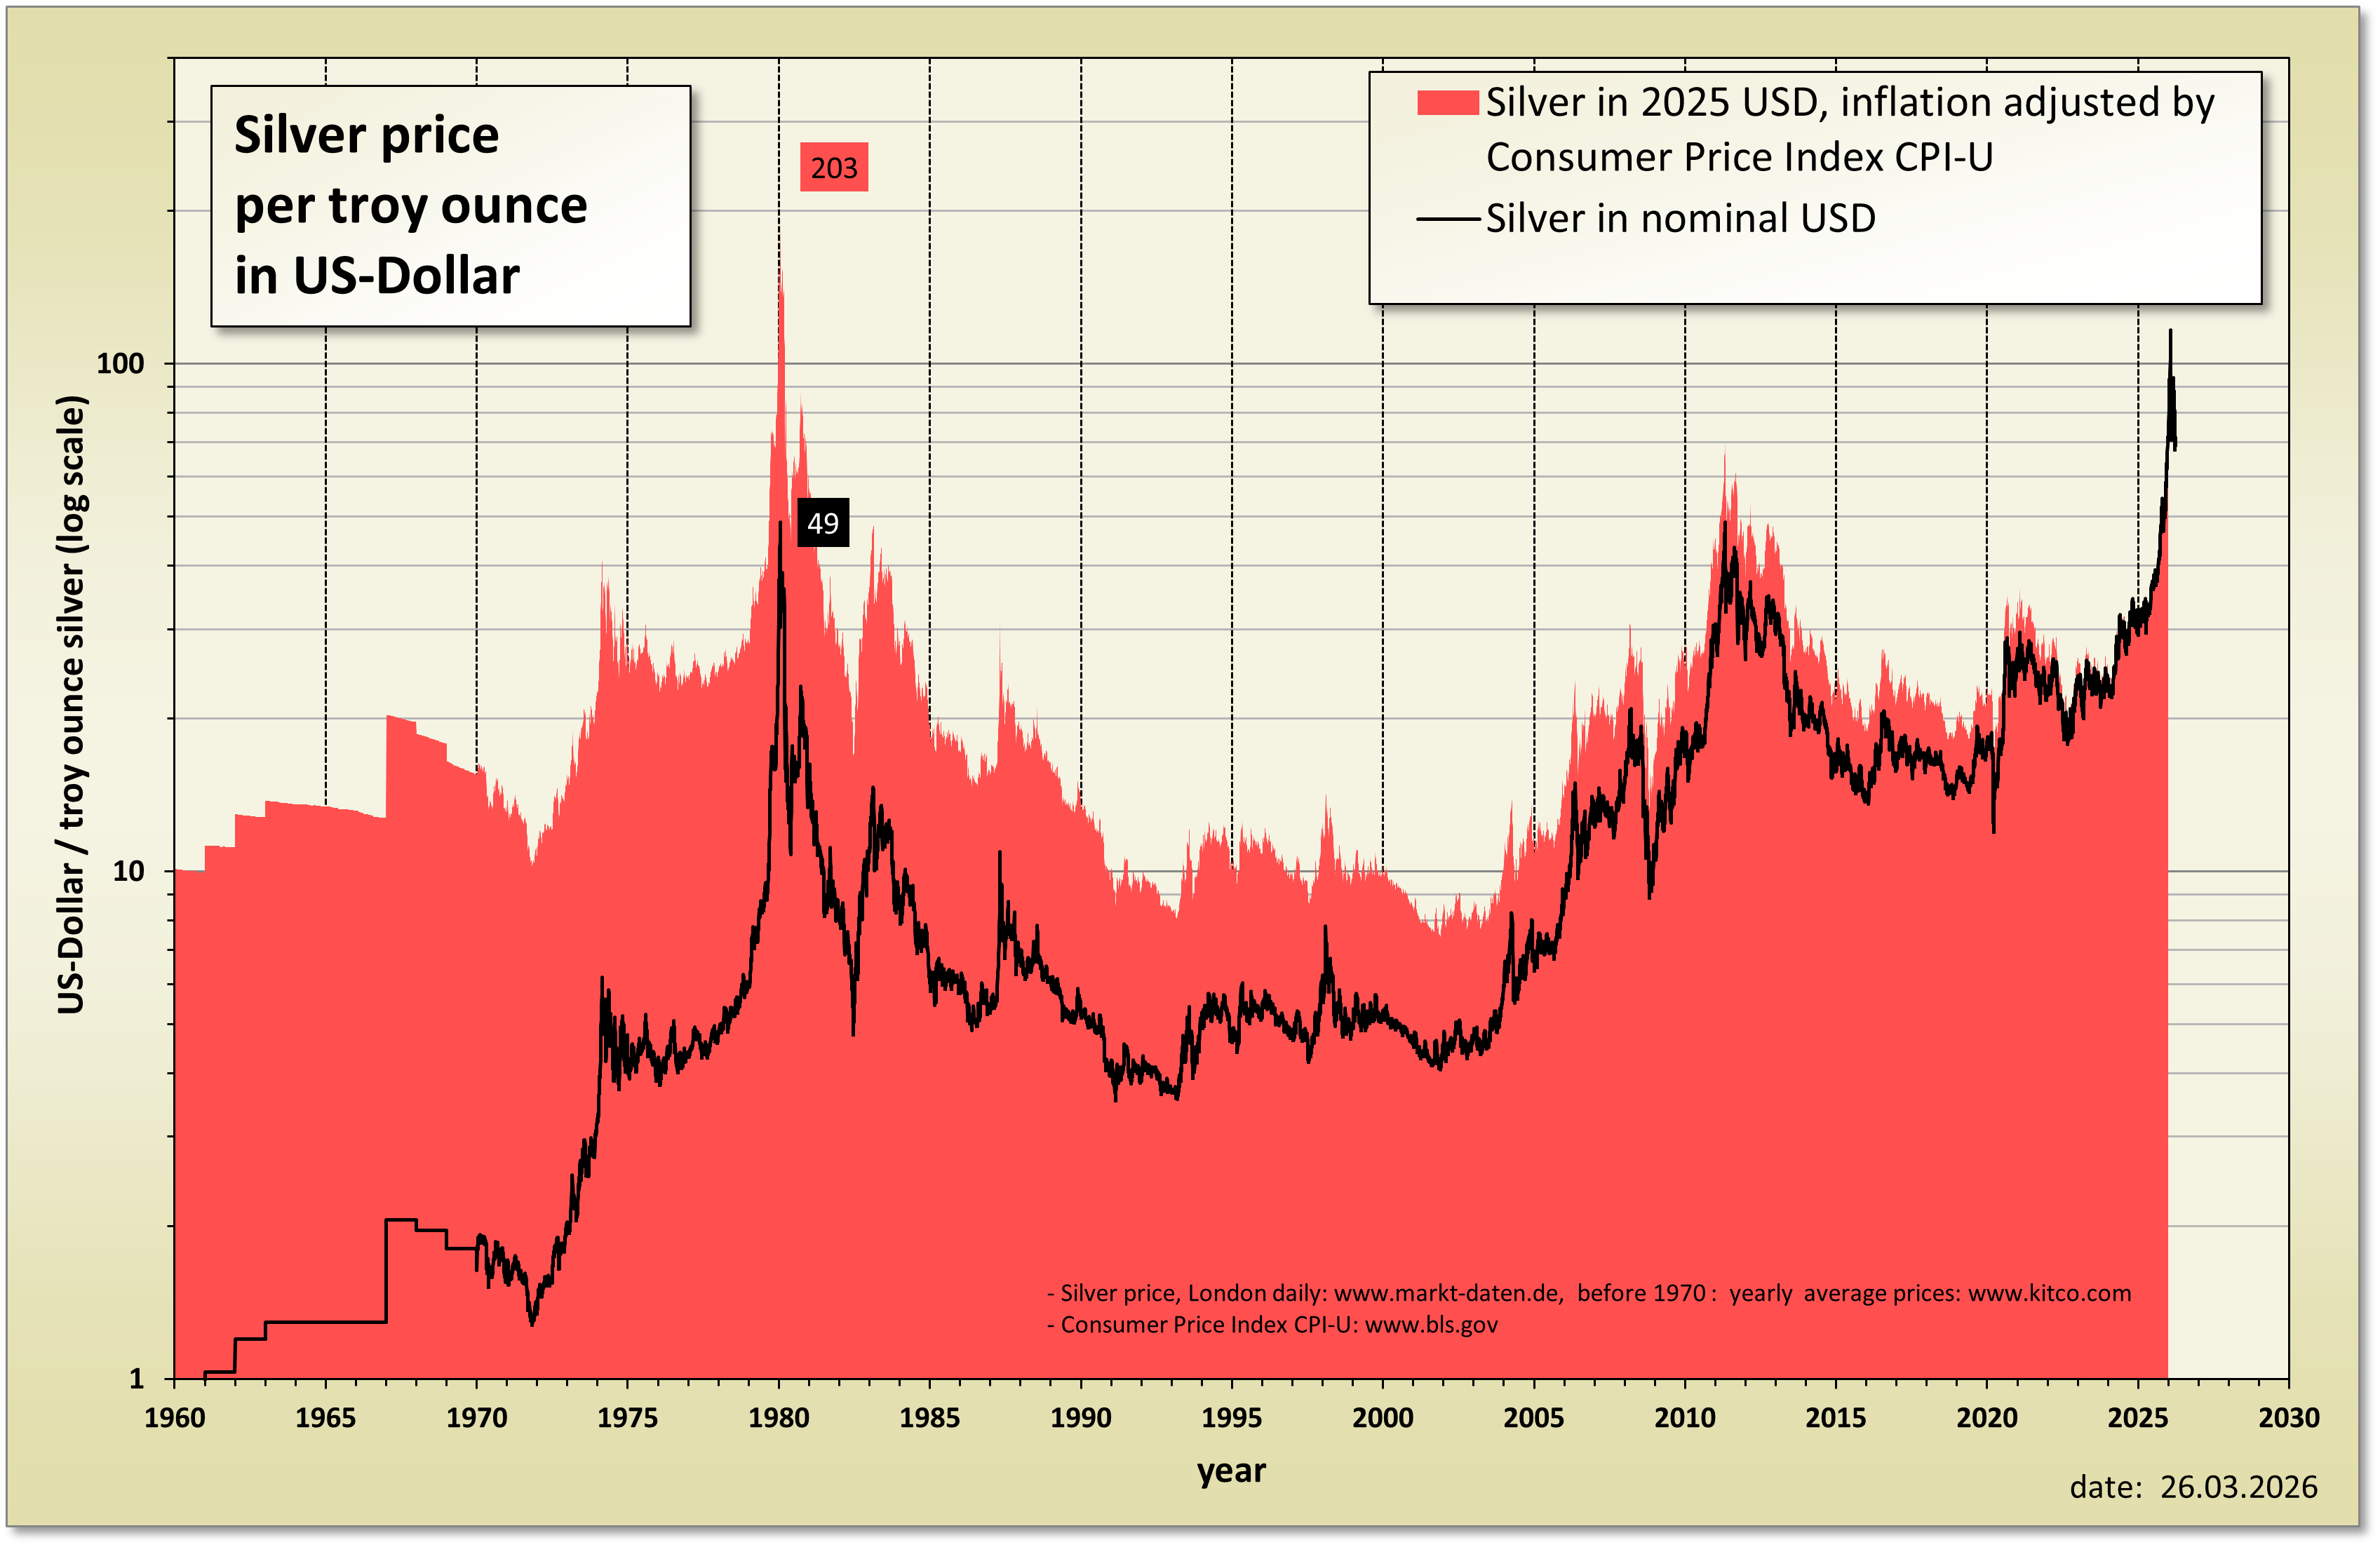
इसका दबाव सिर्फ धातु बाजार तक सीमित नहीं रहा। कमोडिटी फ्यूचर्स ट्रेडिंग कमीशन (CFTC) के इस घटनाक्रम के ब्योरे के मुताबिक, अधूरे मार्जिन कॉल का दबाव उसी दिन शेयर बाजार पर भी पड़ा। यह उलटफेर एक स्पष्ट क्रम में हुआ।
| तारीख | प्रति औंस चांदी की कीमत |
|---|---|
| जनवरी 1979 | करीब 6.00 डॉलर |
| 17 जनवरी 1980 | 48.70 डॉलर (शिखर पर बंद) |
| 22 जनवरी 1980 | 34.00 डॉलर |
| 26 मार्च 1980 | 15.80 डॉलर |
| 27 मार्च 1980 | 10.80 डॉलर (इंट्राडे निचला स्तर) |
ज्यादातर फ्यूचर्स पोजीशन कभी डिलीवरी तक नहीं पहुंचतीं। ट्रेडर एक्सपायरी से पहले कॉन्ट्रैक्ट का उल्टा पक्ष लेकर उन्हें बंद कर देते हैं, और अंतर्निहित कमोडिटी की वास्तविक आवाजाही कभी नहीं होती।
हंट समूह ने इसके ठीक उलट किया। उसने चांदी के फ्यूचर्स खरीदे और फिर डिलीवरी लेने पर अड़ गया, जिससे कागजी एक्सपोजर बुलियन में बदल गया और वह बुलियन बाजार के प्रचलन से बाहर हो गया। नियामकों ने बाद में बताया कि धातु को इस तरह रखा गया था कि वह दोबारा फ्यूचर्स बाजार में डिलीवर न हो सके, और इसका बड़ा हिस्सा स्विट्जरलैंड में भंडारित करने के लिए भेज दिया गया था।
यही तंत्र किसी बाजार को 'कॉर्नर' करने के पीछे काम करता है, यानी उपलब्ध आपूर्ति या डिलीवरी योग्य भंडार पर इतना नियंत्रण हासिल कर लेना कि बाजार के कामकाज को प्रभावित किया जा सके। 1979 की शरद ऋतु तक इस समूह के पास 4.3 करोड़ औंस से ज्यादा भौतिक चांदी थी, साथ ही मार्च डिलीवरी के लिए 12,000 से ज्यादा कॉन्ट्रैक्ट भी थे, जो संभावित रूप से 6 करोड़ औंस और चांदी के बराबर थे। उस समय एक्सचेंज के गोदामों में कुल मिलाकर करीब 12 करोड़ औंस चांदी थी।
इस दबाव का असर कीमतों पर साफ दिखा। जनवरी 1979 में चांदी करीब 6 डॉलर पर थी, अगस्त तक यह 9 डॉलर के ऊपर पहुंच गई, शरद ऋतु के ज्यादातर समय 15 से 17.50 डॉलर के दायरे में रही, और दिसंबर तक 30 डॉलर के पार निकल गई। चांदी की कीमत के लंबे इतिहास में आए उतार-चढ़ाव के मुकाबले भी देखें तो यह तेजी असाधारण थी।
यह उछाल सिर्फ एक खरीदार की वजह से नहीं आया था। उस दौर पर हुए एक अंतर-एजेंसी अध्ययन ने तीन कारण गिनाए: सभी कीमती धातुओं को प्रभावित करने वाला व्यापक आर्थिक माहौल, भौतिक मांग और आपूर्ति में वास्तविक बदलाव, और बड़े ट्रेडरों द्वारा की गई जमाखोरी।
इस विकृति का असर औद्योगिक इस्तेमाल करने वालों पर भी पड़ा। 1979 और 1980 की पहली तिमाहियों के बीच फोटोग्राफी में इस्तेमाल होने वाली चांदी की खपत करीब एक-तिहाई घट गई, जबकि चांदी के बर्तनों में इस्तेमाल आधे से भी ज्यादा गिर गया।
एक्सचेंजों की प्रतिक्रिया शुरू में धीमी रही, लेकिन बाद में उन्होंने ऐसे क्रमबद्ध कदम उठाए जिन्होंने इस पोजीशन को बनाए रखने की पूरी अर्थव्यवस्था ही बदल दी।
1979 के आखिर में शिकागो बोर्ड ऑफ ट्रेड (CBOT) ने हर ट्रेडर के लिए 30 लाख औंस, यानी 600 कॉन्ट्रैक्ट की सीमा तय की, मार्जिन आवश्यकताएं बढ़ाईं, और फरवरी 1980 तक इस सीमा से ऊपर की हर पोजीशन को बेचने का आदेश दिया।
7 जनवरी 1980 को बड़े एक्सचेंज COMEX ने 1 करोड़ औंस की सट्टा पोजीशन सीमा तय की, जो 2,000 कॉन्ट्रैक्ट के बराबर थी, और तय किया कि 18 फरवरी तक अतिरिक्त पोजीशन बंद करनी होंगी। उस समय हर कॉन्ट्रैक्ट 5,000 ट्रॉय औंस का होता था, इसलिए कॉन्ट्रैक्ट साइज़ ने इन सीमाओं को एक्सपोजर पर एक सख्त ऊपरी सीमा में बदल दिया।
21 जनवरी को COMEX ने एक कदम और आगे बढ़ते हुए चांदी को केवल-परिसमापन (लिक्विडेशन-ओनली) ट्रेडिंग के दायरे में डाल दिया। इसका मतलब था कि भागीदार अपनी मौजूदा पोजीशन घटा या बंद कर सकते थे, लेकिन नया सट्टा एक्सपोजर स्वतंत्र रूप से नहीं जोड़ सकते थे। लॉन्ग पक्ष अब अपनी पोजीशन आगे नहीं बढ़ा सकता था।
यह स्क्वीज़ लगातार खरीदारी पर ही टिकी थी: ज्यादा फ्यूचर्स, ज्यादा डिलीवरी, कम उपलब्ध धातु, और ऊंची कीमतें। पोजीशन लिमिट ने इस पूरे इंजन के आकार को सीमित कर दिया, और लिक्विडेशन-ओनली ट्रेडिंग ने इसे पूरी तरह बंद कर दिया।
21 जनवरी को चांदी 44.00 डॉलर पर बंद हुई और अगले ही दिन फिर गिर गई। उन अड़तालीस घंटों में धातु को लेकर दीर्घकालिक तर्क में कुछ नहीं बदला था। जो बदला था वह यह कि अब कीमत को सहारा देने वाली पोजीशन को और आगे नहीं बढ़ाया जा सकता था।
मार्जिन कॉल तब आती है जब घाटा किसी लीवरेज्ड पोजीशन को सहारा देने वाले वित्तीय कुशन को कम कर देता है, और इसके बदले अतिरिक्त नकदी या कोलैटरल की मांग की जाती है। यह क्लियरिंग सिस्टम की तय समयसीमा पर आती है, न कि ट्रेडर के भरोसे के हिसाब से।
जब तक चांदी की कीमत बढ़ रही थी, यह पूरा तंत्र आरामदायक बना रहा। मुनाफे से खाते की इक्विटी बढ़ती रही और पोजीशन में शामिल लीवरेज संभालने लायक दिखता रहा।
कीमतों में गिरावट ने इसका हर कदम उलट दिया। बड़े लॉन्ग खातों में इक्विटी घटने लगी, इसके बाद मार्जिन कॉल आईं, और तुरंत नकदी जुटानी पड़ी। जब नकदी नहीं मिली, तो पोजीशन घटानी पड़ी। इतनी बड़ी पोजीशन घटाने का मतलब था पहले से गिर रहे बाजार में बिकवाली करना, जिससे नया घाटा हुआ और मार्जिन कॉल का एक और दौर शुरू हो गया।
फाइनेंसिंग ने इस चक्र को और तेज कर दिया। ब्रोकरों ने चांदी को कोलैटरल मानकर कर्ज दिया था, और इसका बड़ा हिस्सा आगे बैंकों के पास फिर से गिरवी रखा जा चुका था। कीमत गिरने से एक साथ ग्राहक के खाते और कर्ज की सुरक्षा, दोनों की कीमत घट गई, और इसी वजह से यह दबाव हंट समूह से आगे बढ़कर उन फर्मों तक पहुंच गया जो इस कारोबार को संभाल रही थीं।
दिसंबर 1979 के आखिर में समूह की शुद्ध फ्यूचर्स पोजीशन 19,727 कॉन्ट्रैक्ट थी, जो करीब 9.86 करोड़ औंस के बराबर थी। इतनी बड़ी पोजीशन पर चांदी में एक डॉलर की हलचल का मतलब करीब 9.9 करोड़ डॉलर था। 17 और 22 जनवरी के बंद भाव के बीच चांदी 14.70 डॉलर गिर गई।
यही फर्क है सैद्धांतिक लीवरेज और रोजाना की फंडिंग जिम्मेदारी के तौर पर लीवरेज के बीच। यही होल्डिंग सितंबर 1979 में अपने शिखर पर 24,722 कॉन्ट्रैक्ट तक पहुंच गई थी और 2 अप्रैल 1980 तक घटकर सिर्फ 1,444 कॉन्ट्रैक्ट रह गई। 27 मार्च तक हालत यह हो गई थी कि मार्जिन कॉल पूरी करने के लिए चांदी के अलावा दूसरी संपत्तियां भी बेचनी पड़ीं, और इसी तरह एक कमोडिटी स्क्वीज़ का असर शेयर बाजार तक जा पहुंचा।
इस बाजार का अध्ययन करने वाली एजेंसियां एक बात पर सहमत थीं: अगर सट्टा पोजीशन की सीमाएं इन पोजीशन के बनने से पहले ही मौजूद होतीं, तो न तो इतनी बड़ी जमाखोरी हो पाती और न ही डिलीवरी लेने के बाद जो उथल-पुथल मची, वह होती।
अब भौतिक कमोडिटी डेरिवेटिव्स पर ऐसी सीमाएं आम बात हैं, और 1979-80 के चांदी बाजार का उदाहरण आज भी इनके समर्थन में दिया जाता है।
यह संयोजन बार-बार दोहराया गया है। सितंबर 2006 में एमारंथ एडवाइजर्स (Amaranth Advisors) उस समय ढह गई जब कीमतें उसकी 1 लाख कॉन्ट्रैक्ट तक की नेचुरल गैस पोजीशन के खिलाफ चली गईं। मार्च 2022 में लंदन मेटल एक्सचेंज पर निकल की कीमत एक ही सत्र में दोगुने से ज्यादा हो गई, एक बड़े औद्योगिक शॉर्ट पोजीशन धारक को अरबों डॉलर की मार्जिन कॉल का सामना करना पड़ा, और एक्सचेंज को कारोबार निलंबित कर उस दिन के सभी सौदे रद्द करने पड़े।
इससे तीन व्यावहारिक सबक निकलते हैं। पोजीशन साइज़ ही तय करता है कि कोई ट्रेडर अपनी शर्तों पर बाजार से बाहर निकल सकता है या नहीं। मार्जिन आवश्यकताएं ठीक सबसे नाजुक मौके पर बढ़ सकती हैं। जो कोलैटरल तेजी वाले बाजार में मजबूत दिखता है, वह ठीक उसी समय कमजोर पड़ने लगता है जब उसकी सबसे ज्यादा जरूरत होती है, और यही वजह है कि एक्सपोजर मैनेजमेंट पूरी पोजीशन के मूल्य के आधार पर काम करता है, न कि उसके पीछे जमा की गई राशि के आधार पर।
सिल्वर थर्सडे को एक असाधारण कमोडिटी क्रैश के तौर पर याद किया जाता है, लेकिन इसका ज्यादा टिकाऊ सबक पोजीशन के पीछे की फाइनेंसिंग में छिपा है। कोई बड़ा बाजार नजरिया प्रतिकूल कीमत बदलाव के बावजूद तभी तक टिका रह सकता है जब तक ट्रेडर उसे फंड करता रह सके। एक बार जब लीवरेज मजबूरी में लिक्विडेशन करवा देता है, तो दीर्घकालिक फंडामेंटल्स को लेकर सही होना काफी नहीं रह जाता।
यह बात 63 डॉलर प्रति औंस पर उतनी ही सच है जितनी 48.70 डॉलर पर थी। कोई भी लीवरेज्ड ट्रेड लेने से पहले यह जरूर पूछें कि एक डॉलर की हलचल पर नकदी में कितनी लागत आएगी, अगर एक्सचेंज मार्जिन बढ़ा दे तो क्या होगा, और क्या आप अपनी पोजीशन को इस तरह बंद कर सकते हैं कि कीमत आपके खिलाफ न चली जाए।