Publicado em: 2026-09-15
Atualizado em: 2026-09-15
Silver Thursday (a “quinta-feira da prata”) foi em 27 de março de 1980, o dia em que o mercado de prata quebrou e uma das maiores posições alavancadas em commodities já montadas deixou de ter como se financiar. A prata havia fechado a US$ 48,70 a onça em 17 de janeiro. Dez semanas depois, chegou a ser negociada a apenas US$ 10,80.
Atualmente, a prata é negociada perto de US$ 63 a onça, cerca de metade do recorde de janeiro de 2026 e ainda bem acima do pico nominal de 1980. Contudo, o caminho até os US$ 48,70 não teve nada de uma alta comum de mercado. O colapso nunca foi só sobre o metal: tratou-se do que acontece quando posições concentradas, dinheiro emprestado, mudanças nas regras das bolsas e vendas forçadas se combinam.
A Silver Thursday, em 27 de março de 1980, encerrou um aperto de mercado que levou a prata de cerca de US$ 6 para US$ 48,70 em cerca de um ano.
A posição foi construída com a tomada de entrega física em contratos futuros, o que retirou oferta disponível para entrega do mercado.
Duas bolsas reagiram com limites de posição, exigências de margem mais altas e a adoção do regime de negociação somente para liquidação.
Quando os preços se inverteram, as chamadas de margem forçaram vendas, e essas vendas empurraram os preços ainda mais para baixo.
Silver Thursday é o nome dado a 27 de março de 1980, o pregão em que a prata caiu a uma mínima de US$ 10,80 a onça-troy e os irmãos Hunt, do Texas, não conseguiram honrar suas chamadas de margem. Nelson Bunker Hunt, William Herbert Hunt e Lamar Hunt haviam passado mais de um ano acumulando o metal.
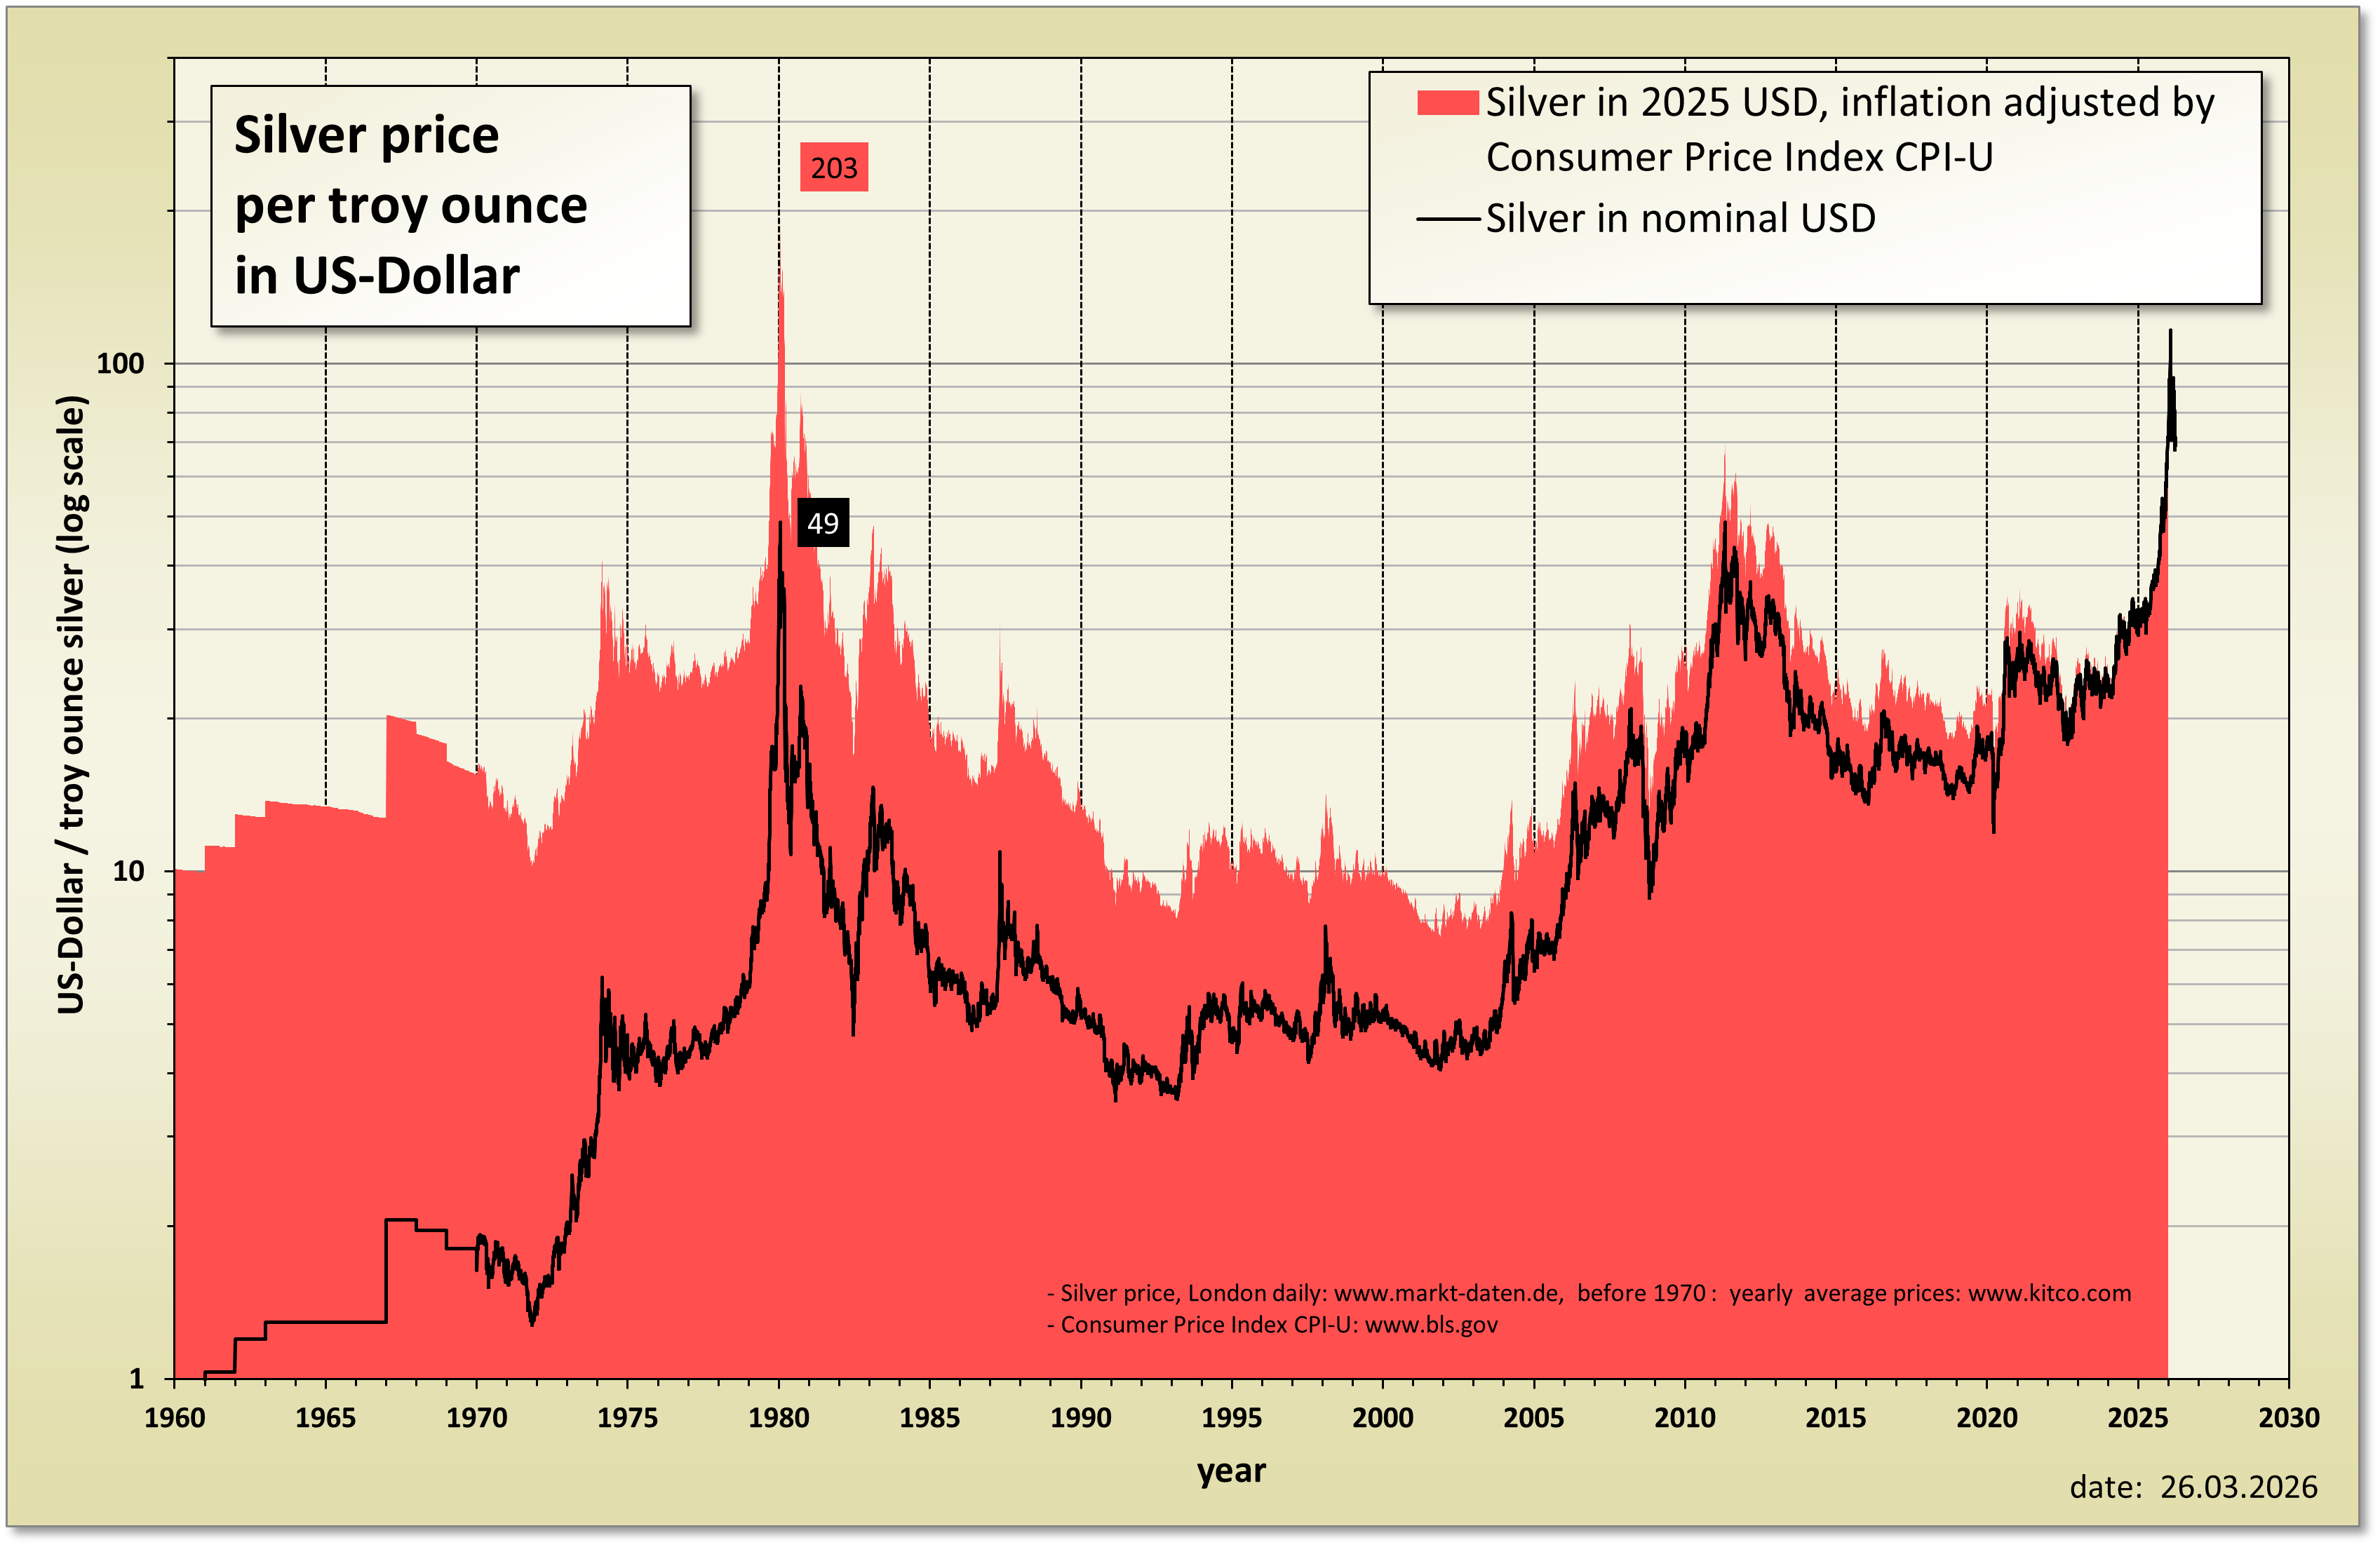
A pressão foi além do pregão de metais. O relato da Commodity Futures Trading Commission (CFTC) sobre o episódio registra que as chamadas de margem não atendidas pressionaram o mercado de ações no mesmo dia. A reversão pode ser lida claramente como uma sequência de eventos.
| Data | Preço da prata por onça |
|---|---|
| Janeiro de 1979 | Cerca de US$ 6,00 |
| 17 de janeiro de 1980 | US$ 48,70 (fechamento no pico) |
| 22 de janeiro de 1980 | US$ 34,00 |
| 26 de março de 1980 | US$ 15,80 |
| 27 de março de 1980 | US$ 10,80 (mínima intradiária) |
A maioria das posições em contratos futuros nunca chega à entrega física. Os operadores encerram suas posições antes do vencimento, assumindo o lado oposto do contrato, e o ativo subjacente nunca muda de mãos.
O grupo Hunt fez o oposto: comprou contratos futuros de prata e depois exigiu a entrega física, convertendo a exposição em papel em metal físico e mantendo esse metal fora de circulação. Reguladores observaram, mais tarde, que a prata foi armazenada de forma a impedir sua redevolução ao mercado futuro, com grandes quantidades transferidas para cofres na Suíça.
Esse é o mecanismo por trás do açambarcamento de mercado (cornering), que significa obter controle suficiente sobre a oferta disponível ou o estoque entregável a ponto de influenciar o funcionamento do mercado. No outono de 1979 (hemisfério norte), o grupo detinha mais de 43 milhões de onças de prata física, além de mais de 12.000 contratos para entrega em março, representando um potencial adicional de 60 milhões de onças. Na época, os armazéns das bolsas mantinham, ao todo, cerca de 120 milhões de onças.
Os preços responderam a essa pressão. A prata era negociada perto de US$ 6 em janeiro de 1979, acima de US$ 9 em agosto, numa faixa entre US$ 15 e US$ 17,50 durante boa parte do outono, e acima de US$ 30 em dezembro. Mesmo em comparação com as oscilações do histórico de preços da prata, essa escalada foi excepcional.
O metal não se movia por causa de um único comprador. Um estudo interagências sobre o período identificou três fatores: o cenário econômico mais amplo, que afetava todos os metais preciosos, mudanças genuínas na oferta e na demanda física, e a acumulação por grandes operadores.
Os usuários industriais sentiram a distorção. O consumo de prata para uso fotográfico caiu quase um terço entre o primeiro trimestre de 1979 e o de 1980, e o uso em objetos de prataria caiu mais da metade.
As bolsas demoraram a reagir, mas depois adotaram uma sequência de medidas que alterou por completo a economia de manter aquela posição.
No fim de 1979, a Chicago Board of Trade estabeleceu um limite de 3 milhões de onças por operador, equivalente a 600 contratos, elevou as exigências de margem e determinou que qualquer posição acima desse teto fosse liquidada até fevereiro de 1980.
Em 7 de janeiro de 1980, a COMEX, maior bolsa do setor, introduziu um limite especulativo de 10 milhões de onças, equivalente a 2.000 contratos, com prazo até 18 de fevereiro para o encerramento das posições excedentes. Cada contrato cobria então 5.000 onças-troy, de modo que o tamanho do contrato transformava esses limites em um teto rígido de exposição.
Em 21 de janeiro, a COMEX foi além e colocou a prata em regime de negociação somente para liquidação. Isso significa que os participantes podiam reduzir ou encerrar posições existentes, mas não podiam mais assumir nova exposição especulativa livremente. O lado comprado não podia mais continuar se expandindo.
O aperto dependia de uma acumulação contínua: mais contratos futuros, mais entregas, menos metal disponível, preços mais altos. Os limites de posição puseram um teto no tamanho do motor, e o regime de liquidação simplesmente o desligou.
A prata fechou a US$ 44,00 em 21 de janeiro e voltou a cair no dia seguinte. Nada na tese de longo prazo para o metal havia mudado naquelas quarenta e oito horas. O que mudou foi a capacidade de continuar construindo a posição que sustentava o preço.
Uma chamada de margem é uma exigência de dinheiro ou garantias adicionais quando as perdas corroem a folga financeira que sustenta uma posição alavancada. Ela chega segundo um cronograma definido pelo sistema de compensação, não pela convicção do operador.
Enquanto a prata subia, a mecânica era confortável. Os ganhos elevavam o patrimônio da conta, e a alavancagem embutida na posição parecia administrável.
A queda dos preços inverteu cada etapa desse processo. O patrimônio das grandes contas compradas encolheu, vieram as chamadas de margem, e foi preciso levantar caixa rapidamente. Quando o dinheiro não estava disponível, as posições eram reduzidas. Reduzir posições daquele tamanho significava vender num mercado que já estava em queda, o que gerava novas perdas e mais uma rodada de chamadas.
O financiamento amplificava esse ciclo. As corretoras haviam emprestado tendo a prata como garantia, e boa parte dessa garantia havia sido repassada como colateral a bancos. Uma queda no preço atingia ao mesmo tempo a conta do cliente e o valor da garantia do empréstimo, e foi assim que a tensão se espalhou do grupo Hunt para as instituições que financiavam suas posições.
No fim de dezembro de 1979, a posição líquida do grupo em contratos futuros era de 19.727 contratos, perto de 98,6 milhões de onças. Nesse volume, uma variação de US$ 1 no preço da prata equivalia a cerca de US$ 99 milhões. A prata caiu US$ 14,70 entre os fechamentos de 17 e 22 de janeiro.
Essa é a diferença entre a alavancagem na teoria e a alavancagem como uma obrigação diária de financiamento. As mesmas posições haviam atingido o pico de 24.722 contratos em setembro de 1979 e caíram para 1.444 até 2 de abril de 1980. Em 27 de março, honrar as chamadas de margem exigiu a venda de ativos completamente fora do mercado de prata, e foi assim que um aperto em uma commodity chegou ao mercado de ações.
As agências que estudaram o mercado concordaram em um ponto: limites de posição especulativa, se já existissem antes de as posições serem montadas, teriam evitado a acumulação e a disfunção de mercado que se seguiu quando aqueles investidores exigiram a entrega física.
Hoje, os limites de posição são padrão em derivativos de commodities físicas, e o mercado de prata de 1979 a 1980 ainda é citado como argumento a favor deles.
Essa combinação se repete. A Amaranth Advisors quebrou em setembro de 2006 depois que os preços se moveram contra posições em gás natural de até 100.000 contratos. Em março de 2022, o níquel mais que dobrou em um único pregão na London Metal Exchange (LME); um grande produtor industrial com posição vendida enfrentou bilhões de dólares em chamadas de margem, e a bolsa suspendeu as negociações e cancelou os negócios daquele dia.
Daí decorrem três pontos práticos. O tamanho da posição determina se o operador consegue sair do mercado em seus próprios termos. As exigências de margem podem subir no momento menos conveniente. Garantias que parecem sólidas em um mercado em alta se deterioram justamente quando mais são necessárias, e é por isso que a gestão de exposição parte do valor total da posição, não do depósito que a sustenta.
A Silver Thursday é lembrada por um colapso extraordinário no mercado de commodities, mas sua lição mais duradoura está no financiamento por trás da posição. Uma tese de mercado, por maior que seja, só sobrevive a um movimento de preço adverso enquanto o operador conseguir continuar financiando-a. Quando a alavancagem força a liquidação, estar certo sobre os fundamentos de longo prazo deixa de ser suficiente.
Essa lição vale tanto a US$ 63 a onça quanto valia a US$ 48,70. Antes de dimensionar uma operação alavancada, pergunte-se quanto custa, em caixa, uma variação de um dólar, o que acontece se a bolsa elevar a margem exigida e se você consegue encerrar a posição sem movimentar o preço contra si mesmo.