Дата публикации: 2026-09-15


Серебряный четверг наступил 27 марта 1980 года: в этот день рынок серебра рухнул, и одну из крупнейших за всю историю позиций на товарном рынке, построенных на заемных средствах, стало невозможно финансировать. 17 января серебро закрылось на отметке $48,70 за унцию, а спустя десять недель торговалось уже по $10,80.
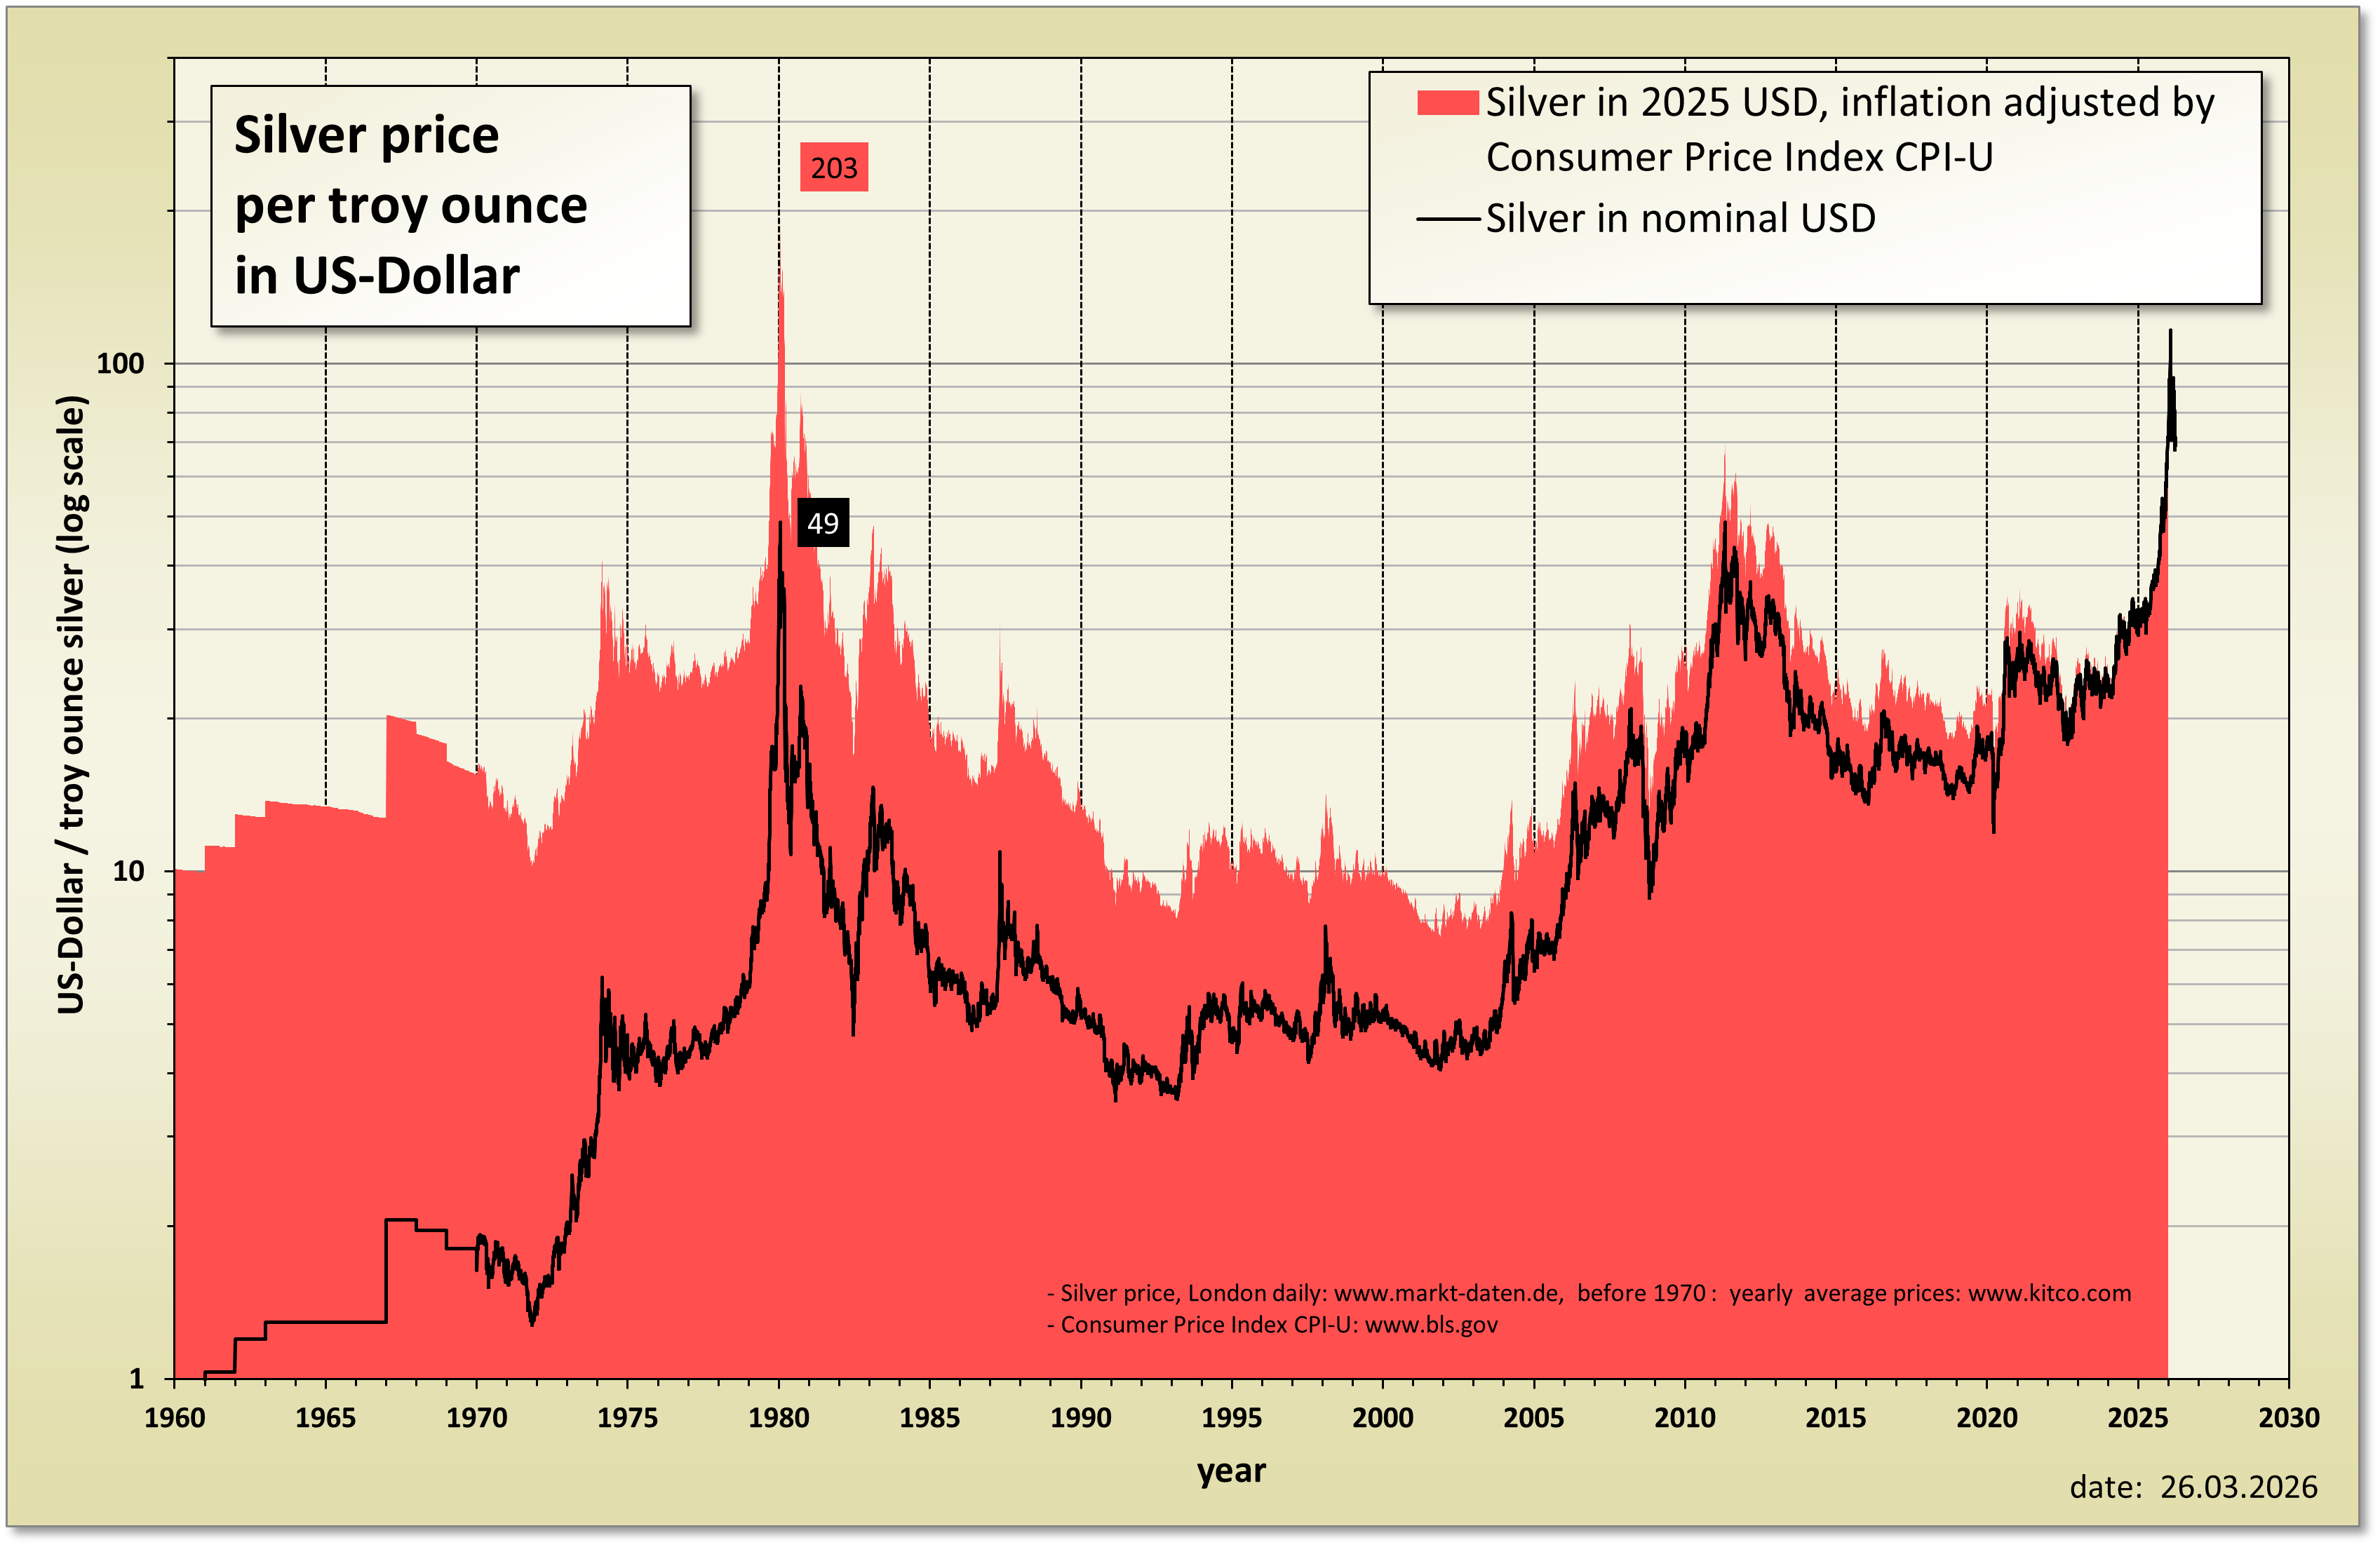
Сейчас серебро торгуется около $63 за унцию, что примерно вдвое ниже рекорда января 2026 года, но по-прежнему значительно выше номинального пика 1980 года. Путь к отметке $48,70, впрочем, не был похож на обычный бычий рынок. Обвал произошел не только из-за динамики самого металла: он стал результатом того, что одновременно сошлись концентрированные позиции, заемные средства, изменение биржевых правил и вынужденные продажи.
Серебряный четверг, 27 марта 1980 года, стал финалом сквиза, за счет которого цена серебра выросла примерно с $6 до $48,70 за год.
Позиция была сформирована за счет физической поставки по фьючерсным контрактам, что вывело значительную часть металла, доступного к поставке, с рынка.
Две биржи отреагировали ограничениями на размер позиций, повышением требований к марже и переводом торгов в режим только для закрытия позиций.
Когда цены развернулись вниз, маржин-коллы вынудили участников продавать, а продажи еще сильнее давили на цену.
Серебряным четвергом называют торговую сессию 27 марта 1980 года, когда цена серебра упала до $10,80 за тройскую унцию, а братья Хант из Техаса не смогли выполнить требования по марже. Нельсон Банкер Хант, Уильям Герберт Хант и Ламар Хант скупали металл более года.
Напряжение вышло за пределы рынка металлов. По данным Комиссии по срочной биржевой торговле США (CFTC), невыполненные требования по марже в тот же день оказали давление на рынок ценных бумаг. Хронология разворота выглядит следующим образом.
| Дата | Цена серебра за унцию |
|---|---|
| Январь 1979 года | Около $6,00 |
| 17 января 1980 года | $48,70 (пиковое закрытие) |
| 22 января 1980 года | $34,00 |
| 26 марта 1980 года | $15,80 |
| 27 марта 1980 года | $10,80 (внутридневной минимум) |
Большинство фьючерсных позиций никогда не доходят до поставки. Трейдеры закрывают их до истечения срока, открывая противоположную позицию по контракту, и сам товар при этом никуда не перемещается.
Группа Хантов действовала наоборот. Она покупала фьючерсы на серебро и затем требовала физической поставки, превращая бумажную позицию в слитки металла и выводя их из обращения. Позднее регуляторы отмечали, что металл хранился таким образом, что не мог вернуться обратно на фьючерсный рынок, а значительная его часть была вывезена на хранение в Швейцарию.
Именно в этом суть попытки захватить контроль над рынком: трейдер получает контроль над доступным предложением или поставочными запасами товара, достаточный, чтобы влиять на функционирование рынка. К осени 1979 года группа Хантов владела более чем 43 млн унций физического серебра, а также более чем 12 000 контрактов с поставкой в марте, что соответствовало еще примерно 60 млн унций. При этом биржевые склады в тот момент хранили в общей сложности около 120 млн унций.
Цена реагировала на это давление. В январе 1979 года серебро торговалось около $6, к августу поднялось выше $9, большую часть осени держалось в диапазоне от $15 до $17,50, а к декабрю превысило $30. Даже на фоне колебаний за всю историю цен на серебро этот рост выглядел исключительным.
Металл дорожал не только из-за действий одного покупателя. Межведомственное исследование того периода выделило три причины: общий макроэкономический фон, влиявший на все драгоценные металлы, реальные изменения в физическом спросе и предложении, а также накопление позиций крупными трейдерами.
Искажение рынка ощутили и промышленные потребители серебра. Потребление серебра в фотографии сократилось почти на треть между первым кварталом 1979 года и первым кварталом 1980 года, а использование серебра в производстве столовых приборов упало более чем вдвое.
Биржи реагировали медленно, но затем ввели ряд мер, которые изменили саму экономику удержания такой позиции.
В конце 1979 года Чикагская торговая палата (CBOT) установила лимит в 3 млн унций на одного трейдера (600 контрактов), повысила требования к марже и обязала участников закрыть позиции сверх этого лимита к февралю 1980 года.
7 января 1980 года более крупная биржа COMEX ввела лимит спекулятивной позиции в размере 10 млн унций (2000 контрактов) и обязала закрыть избыточные позиции к 18 февраля. Каждый контракт тогда соответствовал 5000 тройских унций, поэтому размер контракта превращал эти лимиты в жесткий потолок для всей позиции.
21 января COMEX пошла дальше и перевела торги серебром в режим только для закрытия позиций (liquidation-only). Это означает, что участники могли сокращать или закрывать существующие позиции, но не могли свободно наращивать новую спекулятивную экспозицию. Покупатели больше не могли увеличивать длинную позицию.
Сквиз держался на непрерывном наращивании позиции: больше фьючерсов, больше поставок, меньше доступного металла, выше цена. Лимиты на размер позиции ограничили этот механизм, а режим liquidation-only фактически его остановил.
21 января серебро закрылось на отметке $44,00, а на следующий день снова подешевело. За эти сорок восемь часов долгосрочные фундаментальные факторы в пользу металла никак не изменились. Изменилась лишь возможность и дальше наращивать позицию, которая поддерживала цену.
Маржин-колл представляет собой требование внести дополнительные денежные средства или залог в тот момент, когда убытки размывают финансовую подушку, поддерживающую позицию с использованием заемных средств. Его сроки определяет клиринговая система, а не убежденность трейдера в своей правоте.
Пока серебро дорожало, вся эта механика работала комфортно. Прибыль увеличивала капитал на счете, и заложенное в позицию кредитное плечо казалось вполне управляемым.
Падение цены развернуло весь процесс в обратную сторону. Капитал на крупных длинных счетах сокращался, за этим следовали маржин-коллы, и деньги нужно было находить быстро. Когда денег не хватало, позиции сокращали. Продажа позиций такого масштаба означала продажи на уже падающем рынке, что вело к новым убыткам и очередной волне маржин-коллов.
Схема финансирования усиливала этот замкнутый круг. Брокеры кредитовали клиентов под залог серебра, а значительная часть этого залога была повторно заложена банкам. Падение цены одновременно било и по счету клиента, и по стоимости обеспечения по кредиту, поэтому напряжение перекинулось с группы Хантов на компании, которые их обслуживали.
На конец декабря 1979 года чистая фьючерсная позиция группы составляла 19 727 контрактов, или почти 98,6 млн унций. При таком размере позиции изменение цены серебра на $1 означало примерно $99 млн прибыли или убытка. Между закрытиями 17 и 22 января серебро подешевело на $14,70.
В этом и заключается разница между кредитным плечом как теоретическим понятием и плечом как ежедневным обязательством по финансированию. Та же позиция достигала пика в 24 722 контракта в сентябре 1979 года и сократилась до 1444 контрактов к 2 апреля 1980 года. К 27 марта для выполнения требований по марже пришлось продавать активы уже за пределами рынка серебра, и именно так сквиз на товарном рынке докатился до рынка акций.
Ведомства, изучавшие эту историю, сошлись в одном: лимиты на спекулятивные позиции, введи их регуляторы заранее, до того как позиция была сформирована, предотвратили бы и само накопление, и последующий сбой рынка, вызванный требованием физической поставки.
Сегодня лимиты на позиции, стандартная практика для деривативов на физические товары, и рынок серебра 1979-1980 годов до сих пор приводят в качестве аргумента в их пользу.
Подобное сочетание факторов повторяется и в наши дни. Фонд Amaranth Advisors обанкротился в сентябре 2006 года после того, как цены пошли против его позиций по природному газу объемом до 100 000 контрактов. В марте 2022 года цена никеля более чем удвоилась за одну торговую сессию на Лондонской бирже металлов (LME): крупный промышленный держатель короткой позиции столкнулся с маржин-коллами на миллиарды долларов, а биржа приостановила торги и отменила все сделки того дня.
Отсюда следуют три практических вывода. Размер позиции определяет, сможет ли трейдер выйти из рынка на своих условиях. Требования к марже могут вырасти в самый неудобный момент. Залог, который выглядит надежным на растущем рынке, теряет в цене как раз тогда, когда его требуется больше всего, поэтому управление рыночной экспозицией строится исходя из полной стоимости позиции, а не из размера внесенного депозита.
Серебряный четверг запомнился как экстраординарный обвал товарного рынка, но более важный урок этой истории кроется в схеме финансирования позиции. Крупная ставка на рынок переживает неблагоприятное движение цены лишь до тех пор, пока трейдер способен ее финансировать. Как только кредитное плечо вынуждает к ликвидации, одной правоты в отношении долгосрочных фундаментальных факторов уже недостаточно.
Этот вывод одинаково справедлив и при цене $63 за унцию, и при $48,70. Прежде чем определять размер позиции с кредитным плечом, стоит задать себе три вопроса: сколько будет стоить движение цены на $1 в реальных деньгах, что произойдет, если биржа повысит требования к марже, и сможете ли вы закрыть позицию, не сдвинув цену против себя.