اريخ النشر: 2026-09-15
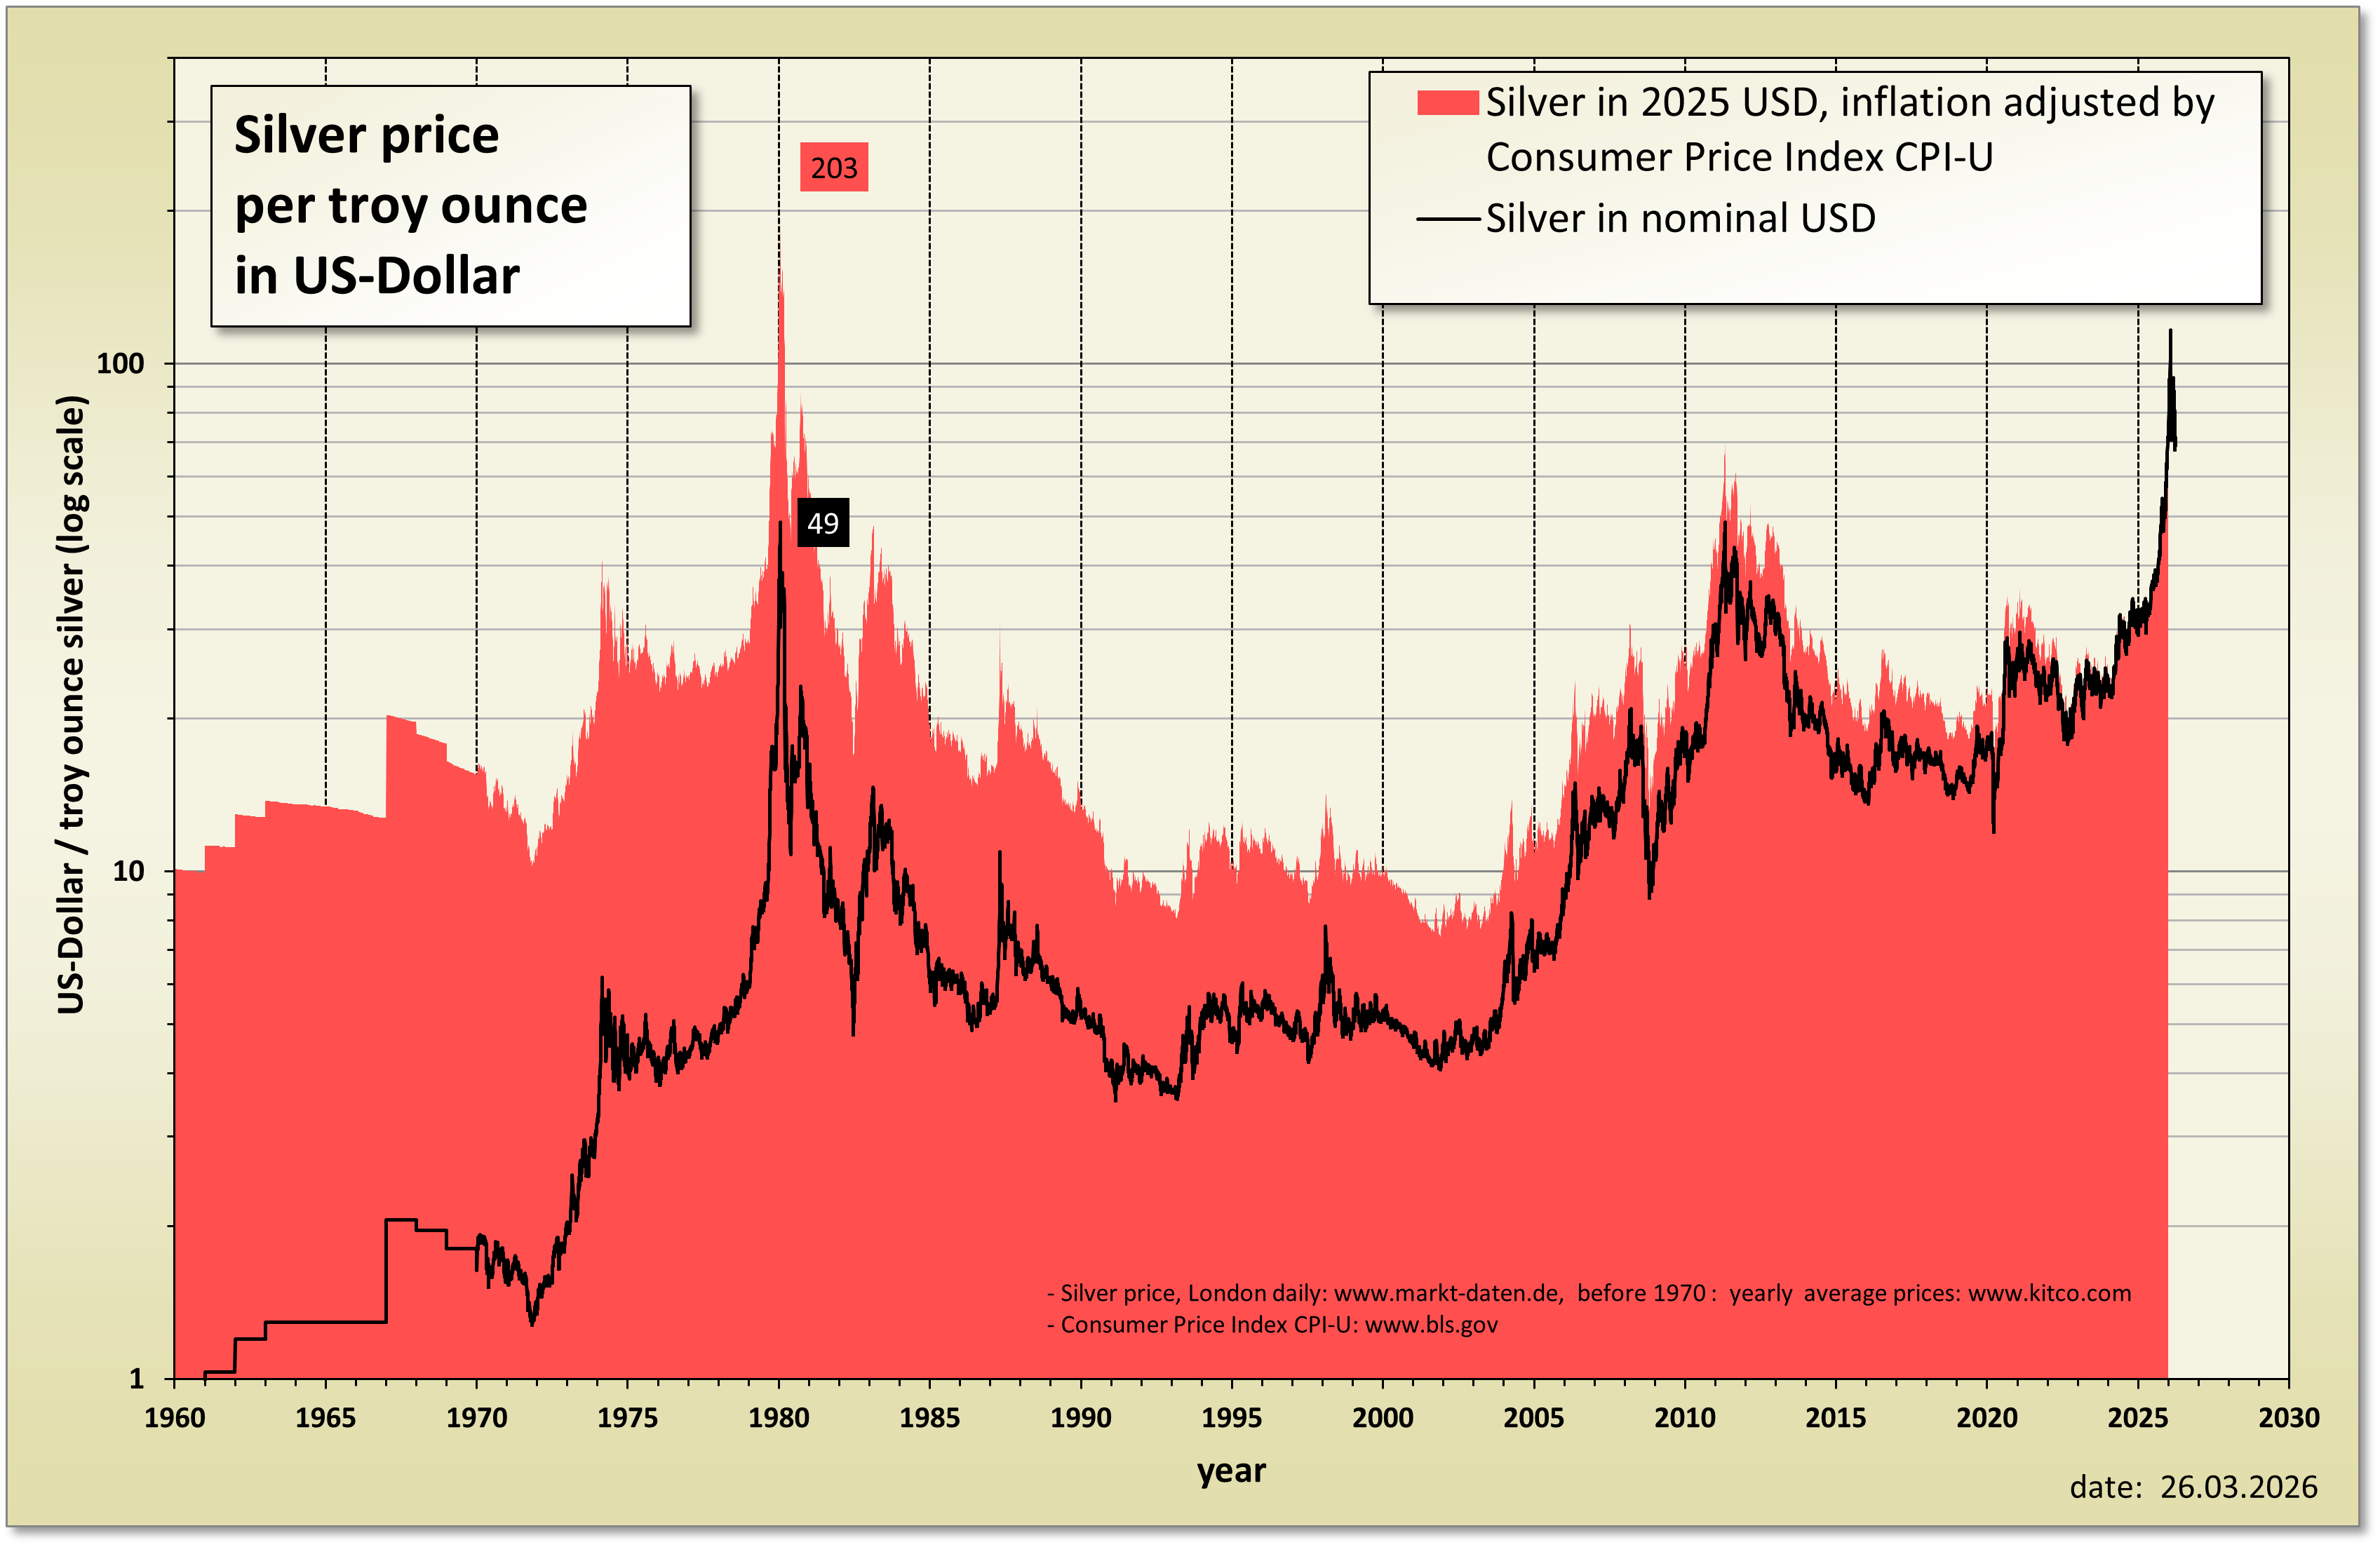
كان "خميس الفضة" يوم 27 مارس 1980، اليوم الذي انهار فيه سوق الفضة، حين تعذّر الاستمرار في تمويل واحد من أكبر المراكز السلعية الممولة بالرافعة المالية على الإطلاق. وكانت الفضة قد أغلقت عند 48.70 دولارًا للأونصة يوم 17 يناير، لتتداول بعد عشرة أسابيع عند مستوى منخفض بلغ 10.80 دولارات.
تتداول الفضة حاليًا عند مستوى قريب من 63 دولارًا للأونصة، أي نحو نصف مستواها القياسي المسجل في يناير 2026، ولا تزال أعلى بكثير من ذروتها الاسمية في عام 1980. غير أن الطريق إلى مستوى 48.70 دولارًا لم يكن يشبه أي سوق صاعدة عادية، ولم يكن الانهيار متعلقًا بالمعدن وحده، بل بما يحدث حين تجتمع المراكز المركزة والأموال المقترضة وتغيّر قواعد البورصات والبيع القسري في آن واحد.
شهد يوم 27 مارس 1980، المعروف بـ"خميس الفضة"، نهاية عملية ضغط (سكويز) رفعت سعر الفضة من نحو 6 دولارات إلى 48.70 دولارًا خلال نحو عام واحد.
بُني المركز عبر استلام تسليم فعلي لعقود آجلة، ما سحب كميات كبيرة من المعروض القابل للتسليم خارج السوق.
ردّت بورصتان بفرض حدود على حجم المراكز، ورفع متطلبات الهامش، والاقتصار على تداول التصفية فقط.
وحين انعكس اتجاه الأسعار، فرضت نداءات الهامش عمليات بيع، وهذا البيع دفع الأسعار إلى مزيد من التراجع.
"خميس الفضة" هو الاسم الذي أُطلق على جلسة 27 مارس 1980، حين هبطت الفضة إلى أدنى مستوى بلغ 10.80 دولارات للأونصة التروي، وعجز الإخوة هَنْت من ولاية تكساس عن الوفاء بنداءات الهامش المستحقة عليهم. وكان كل من نيلسون بنكر هَنْت وويليام هربرت هَنْت ولامار هَنْت قد أمضوا أكثر من عام في تكديس المعدن.
تجاوز الضغط أسواق المعادن نفسها، إذ توثّق رواية هيئة تداول العقود الآجلة للسلع (CFTC) لهذه الواقعة أن نداءات الهامش غير المسدَّدة ألقت بثقلها على سوق الأوراق المالية في اليوم نفسه. ويمكن قراءة هذا الانعكاس بوضوح كسلسلة من الأحداث المتتابعة.
| التاريخ | سعر الفضة للأونصة |
|---|---|
| يناير 1979 | نحو 6.00 دولارات |
| 17 يناير 1980 | 48.70 دولارًا (أعلى إغلاق) |
| 22 يناير 1980 | 34.00 دولارًا |
| 26 مارس 1980 | 15.80 دولارًا |
| 27 مارس 1980 | 10.80 دولارات (أدنى مستوى خلال الجلسة) |
لا تصل معظم المراكز في العقود الآجلة إلى مرحلة التسليم الفعلي، إذ يغلقها المتداولون قبل تاريخ الاستحقاق عبر اتخاذ الجانب المعاكس من العقد، فلا تنتقل السلعة الأساسية فعليًا من مكان إلى آخر.
فعلت مجموعة هَنْت العكس تمامًا: اشترت عقود الفضة الآجلة ثم طلبت التسليم الفعلي، محوّلة تعرضها الورقي إلى سبائك فضة فعلية أبقتها خارج التداول. ولاحظ المنظمون لاحقًا أن المعدن كان محتفظًا به بطريقة تمنع إعادة تسليمه إلى سوق العقود الآجلة، مع نقل كميات كبيرة منه إلى مستودعات في سويسرا.
هذه هي الآلية الكامنة وراء ما يُعرف بـ"احتكار السوق" (cornering)، أي السيطرة على قدر كافٍ من المعروض المتاح أو المخزون القابل للتسليم للتأثير في طريقة عمل السوق. وبحلول خريف عام 1979، كانت المجموعة تحتفظ بأكثر من 43 مليون أونصة من الفضة المادية، إلى جانب أكثر من 12,000 عقد للتسليم في مارس، ما يمثل نحو 60 مليون أونصة إضافية محتملة. وفي المقابل، كانت مستودعات البورصات تحتفظ في ذلك الوقت بنحو 120 مليون أونصة إجمالًا.
استجابت الأسعار لهذا الضغط؛ إذ تداولت الفضة قرب 6 دولارات في يناير 1979، وتجاوزت 9 دولارات بحلول أغسطس، وتراوحت بين 15 و17.50 دولارًا خلال معظم فترة الخريف، ثم تجاوزت 30 دولارًا بحلول ديسمبر. وحتى بمقارنتها بتقلبات تاريخ أسعار الفضة على المدى الطويل، كان هذا الصعود استثنائيًا.
لم يكن تحرك المعدن مرتبطًا بمشترٍ واحد فقط؛ فقد حددت دراسة مشتركة بين عدة جهات رقابية لتلك الفترة ثلاثة عوامل مساهمة: الخلفية الاقتصادية العامة التي أثرت في جميع المعادن الثمينة، وتحولات حقيقية في العرض والطلب الفعليين، وتكديس كبار المتداولين للمعدن.
شعر المستخدمون الصناعيون بهذا التشوه؛ إذ تراجع استهلاك الفضة في صناعة التصوير الفوتوغرافي بنحو الثلث بين الربعين الأولين من عامي 1979 و1980، وانخفض استخدامها في أدوات المائدة الفضية بأكثر من النصف.
تأخرت البورصات في الاستجابة، ثم تحركت عبر سلسلة من الإجراءات غيّرت جدوى الاحتفاظ بالمركز من الأساس.
في أواخر عام 1979، فرض مجلس شيكاغو للتجارة (CBOT) حدًا أقصى قدره 3 ملايين أونصة لكل متداول، أي ما يعادل 600 عقد، ورفع متطلبات الهامش، وألزم المتداولين بتصفية أي مراكز تتجاوز هذا الحد بحلول فبراير 1980.
في 7 يناير 1980، فرضت بورصة COMEX الأكبر حدًا للمراكز المضاربية قدره 10 ملايين أونصة، أي ما يعادل 2,000 عقد، على أن تُغلق أي حيازات تتجاوز هذا الحد بحلول 18 فبراير. وكان كل عقد آنذاك يغطي 5,000 أونصة تروي، لذا حوّل حجم العقد هذه الحدود إلى سقف صارم للتعرض.
وفي 21 يناير، ذهبت COMEX إلى أبعد من ذلك، وحصرت تداول الفضة في وضعية "التصفية فقط"؛ أي أن بإمكان المشاركين تقليص مراكزهم القائمة أو إغلاقها، لكن لا يمكنهم إضافة تعرض مضاربي جديد بحرية. وبذلك لم يعد بإمكان الجانب الشاري مواصلة التوسع.
اعتمدت عملية الضغط على استمرار التكديس: مزيد من العقود الآجلة، فمزيد من التسليمات، فمزيد من نقص المعدن المتاح، فارتفاع أكبر في الأسعار. وقد حدّت حدود المراكز من حجم هذا المحرك، بينما أوقفه تداول التصفية فقط بشكل كامل.
أغلقت الفضة عند 44.00 دولارًا في 21 يناير، ثم واصلت التراجع في اليوم التالي. ولم يتغيّر شيء في المبررات طويلة الأجل للاستثمار في المعدن خلال تلك الساعات الثماني والأربعين، بل ما تغيّر هو القدرة على مواصلة بناء المركز الداعم للسعر.
نداء الهامش هو طلب لضخ سيولة أو ضمانات إضافية حين تؤدي الخسائر إلى تآكل الوسادة المالية الداعمة لمركز ممول بالرافعة المالية. ويرد هذا الطلب وفق جدول زمني تحدده جهة المقاصة، لا وفق قناعة المتداول.
وطالما كانت الفضة في ارتفاع، بدت آلية العمل مريحة؛ إذ رفعت المكاسب من قيمة حقوق الحساب، وبدت الرافعة المالية الكامنة في المركز قابلة للإدارة.
لكن تراجع الأسعار عكس كل خطوة من هذه السلسلة؛ إذ تقلصت قيمة الحقوق في الحسابات الشرائية الكبيرة، وتوالت نداءات الهامش، ووجب توفير السيولة بسرعة. وحين لم تتوفر هذه السيولة، جرى تقليص المراكز، وكان تقليص مراكز بهذا الحجم يعني البيع في سوق متراجعة أصلًا، ما أفرز خسائر جديدة وجولة أخرى من نداءات الهامش.
وضاعف التمويل من حدة هذه الحلقة؛ فقد كان الوسطاء قد أقرضوا مقابل الفضة كضمان، وأعيد رهن جزء كبير من هذا الضمان لدى بنوك أخرى. وأدى تراجع السعر إلى ضرب حساب العميل وقيمة ضمان القرض في آن واحد، وهذا ما جعل الضغط ينتقل من مجموعة هَنْت إلى الشركات التي كانت تموّل مراكزها.
في نهاية ديسمبر 1979، بلغ صافي مركز المجموعة في العقود الآجلة 19,727 عقدًا، أي ما يقارب 98.6 مليون أونصة. وعند هذا الحجم، كانت كل حركة بمقدار دولار واحد في سعر الفضة تعادل نحو 99 مليون دولار. وقد تراجعت الفضة بمقدار 14.70 دولارًا بين إغلاقي 17 و22 يناير.
وهذا هو الفرق بين الرافعة المالية كمفهوم نظري والرافعة المالية كالتزام تمويلي يومي. وكانت الحيازة ذاتها قد بلغت ذروتها عند 24,722 عقدًا في سبتمبر 1979، قبل أن تنخفض إلى 1,444 عقدًا فقط بحلول 2 أبريل 1980. وبحلول 27 مارس، تطلّب الوفاء بنداءات الهامش بيع أصول من خارج الفضة تمامًا، وهكذا امتد أثر عملية الضغط على سلعة واحدة ليصل إلى سوق الأسهم.
اتفقت الجهات التي درست هذا السوق على نقطة واحدة: لو كانت حدود المراكز المضاربية موجودة قبل بناء هذه المراكز، لكان بالإمكان منع عملية التكديس والاضطراب الذي أعقب طلب حائزيها التسليم الفعلي.
وأصبحت هذه الحدود اليوم ممارسة معيارية في مشتقات السلع المادية، ولا يزال سوق الفضة بين عامي 1979 و1980 يُستشهد به كحجة داعمة لها.
وقد تكررت هذه المعادلة أكثر من مرة؛ فقد انهارت شركة Amaranth Advisors في سبتمبر 2006 بعد أن تحركت الأسعار عكس مراكزها في الغاز الطبيعي التي بلغت نحو 100,000 عقد. وفي مارس 2022، تضاعف سعر النيكل أكثر من مرتين في جلسة تداول واحدة في بورصة لندن للمعادن (LME)، وواجه مركز بيع صناعي كبير نداءات هامش بمليارات الدولارات، ما دفع البورصة إلى تعليق التداول وإلغاء صفقات ذلك اليوم.
وتترتب على ذلك ثلاث نقاط عملية: يحدد حجم المركز ما إذا كان بإمكان المتداول الخروج بشروطه الخاصة. ويمكن أن ترتفع متطلبات الهامش في أقل الأوقات ملاءمة. وتتدهور قيمة الضمانات التي تبدو متينة في سوق صاعدة بالضبط حين تزداد الحاجة إليها، ولهذا السبب فإن إدارة التعرض تنطلق من القيمة الكاملة للمركز لا من قيمة الوديعة الداعمة له.
يُذكر "خميس الفضة" باعتباره انهيارًا سلعيًا استثنائيًا، غير أن الدرس الأكثر ثباتًا منه يكمن في التمويل الذي يقف خلف المركز؛ فأي رؤية سوقية كبيرة لا تصمد أمام تحرك سعري معاكس إلا طالما ظل بإمكان المتداول الاستمرار في تمويلها. وحين تفرض الرافعة المالية التصفية، لم يعد كافيًا أن يكون المتداول محقًا بشأن الأساسيات طويلة الأجل.
وينطبق هذا الدرس عند مستوى 63 دولارًا للأونصة تمامًا كما انطبق عند 48.70 دولارًا. وقبل تحديد حجم أي صفقة ممولة بالرافعة المالية، يجدر بالمتداول أن يسأل: كم تكلف حركة الدولار الواحد نقدًا؟ وماذا يحدث إذا رفعت البورصة متطلبات الهامش؟ وهل يمكنه إغلاق المركز من دون أن يدفع السعر في اتجاه معاكس له؟