公開日: 2026-09-15
更新日: 2026-09-15
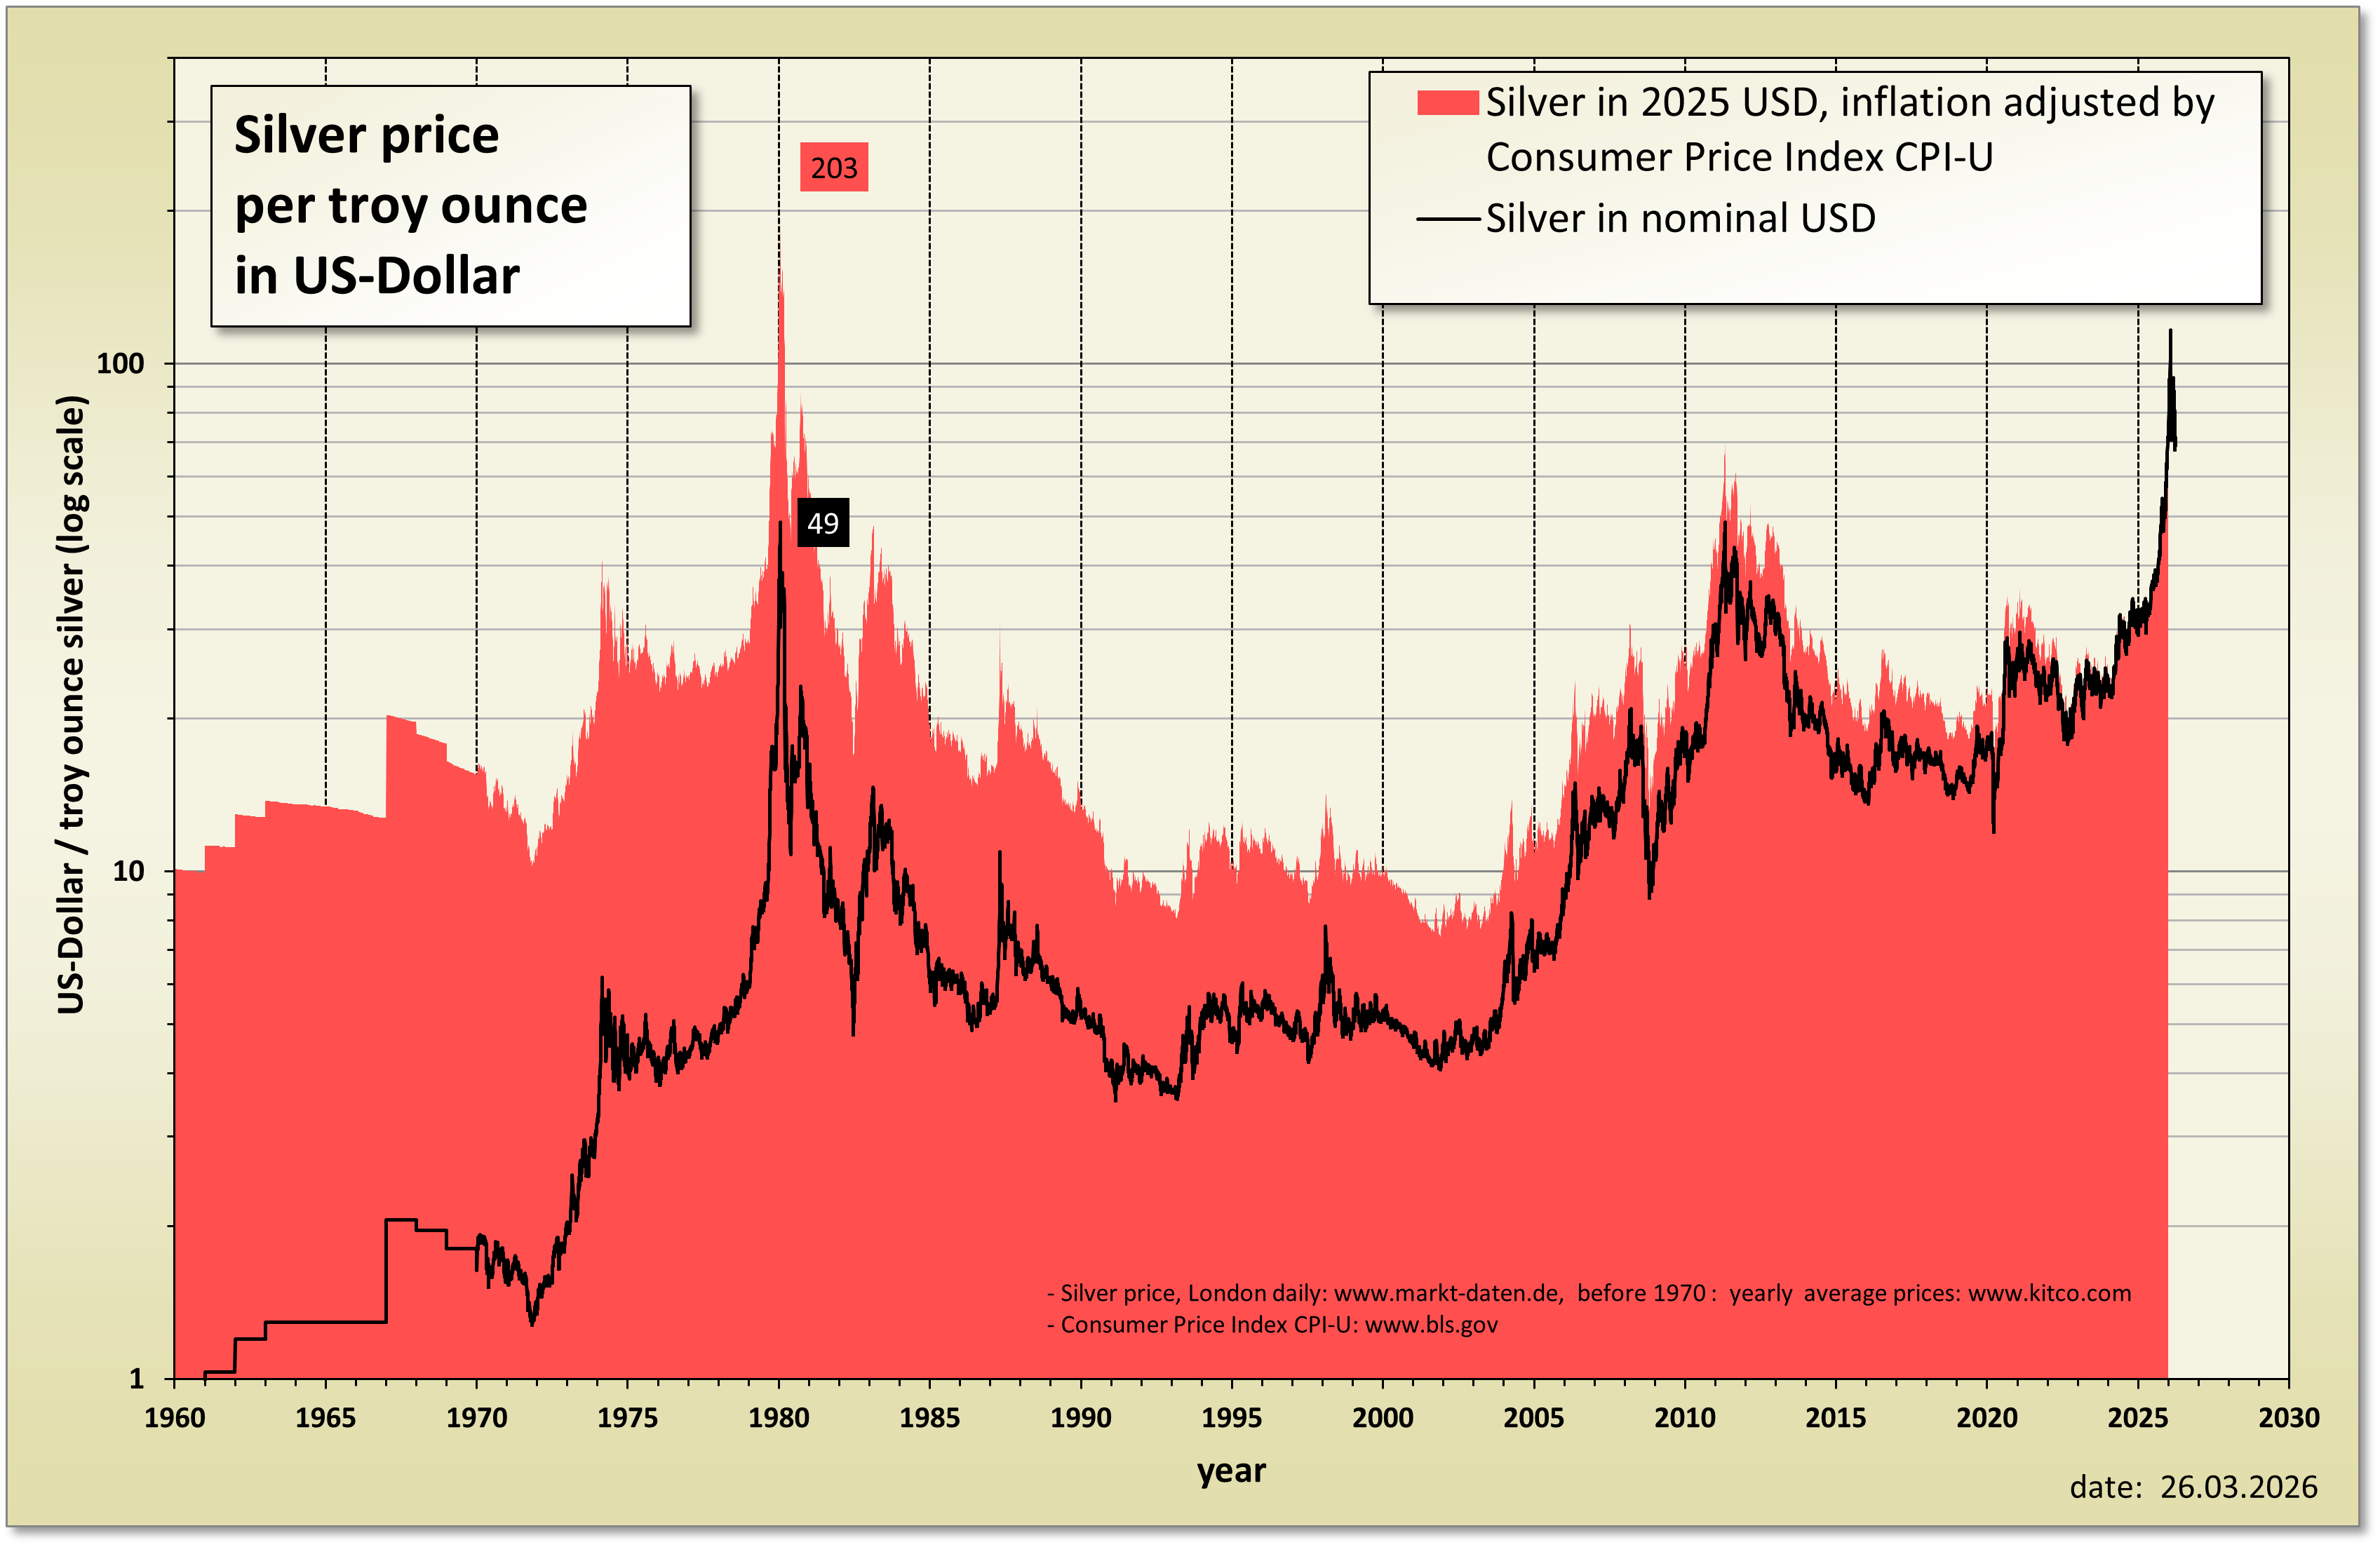
1980年3月27日は、銀市場が崩壊した「銀の木曜日」でした。これは、シルバー・サーズデー(銀の木曜日)とは何かを理解する上で重要な日です。史上最大規模のレバレッジをかけた商品ポジションの一つが、資金調達不能に陥った日でした。銀価格は1月17日に1オンスあたり48.70ドルで取引を終えていましたが、10週間後には10.80ドルまで下落しました。
銀価格は現在1オンスあたり63ドル前後で取引されており、2026年1月の最高値の約半分ですが、1980年の名目上の最高値を依然として大きく上回っています。しかし、48.70ドルへの道のりは、通常の強気相場とは全く異なっていました。この暴落は、金属そのものだけの問題ではありませんでした。それは、集中したポジション、借入金、為替ルールの変更、そして強制的な売りが同時に発生したときに何が起こるかという問題だったのです。
主なポイント
1980年3月27日(木)の銀価格は、約1年間で銀価格を約6ドルから48.70ドルまで押し上げた急騰局面を終えました。
このポジションは、先物契約の現物引き渡しを受けることによって構築されたもので、これにより市場から現物供給が引き出されました。
2つの取引所は、ポジション制限、証拠金要件の引き上げ、清算専用取引といった措置で対応しました。
価格が反転すると、追証請求によって売りが強制され、その売りによって価格は再び下落しました。
シルバー・サーズデー(銀の木曜日)とは何だったのか?
1980年3月27日は「シルバー・サーズデー」と呼ばれ、銀価格が1トロイオンスあたり10.80ドルまで下落し、テキサス州のハント兄弟が証拠金不足で追証に応じられなくなった日でした。ネルソン・バンカー・ハント、ウィリアム・ハーバート・ハント、ラマー・ハントの3兄弟は、1年以上かけて銀を買い集めていました。
その緊張は金属取引の枠を超えて広がりました。商品先物取引委員会の記録によると、未決済のコールオプションが同日、証券市場で圧力をかけたといいます。この逆転劇は、明らかに一連の流れとして読み取れます。
| 日付 | 銀の1オンスあたりの価格 |
|---|---|
| 1979年1月 | 約6ドル |
| 1980年1月17日 | 48.70ドル(終値の最高値) |
| 1980年1月22日 | 34.00ドル |
| 1980年3月26日 | 15.80ドル |
| 1980年3月27日 | 10.80ドル(日中安値) |
シルバースクイーズはどのように構築されたか
先物取引の大半は、実際に現物を受け取ることなく決済されます。トレーダーは満期前に契約の反対のポジションを取ることで決済し、原資産となる商品の価格は変動しません。
ハント・グループは正反対の行動をとりました。銀先物を購入し、現物引き渡しを待つことで、紙上のポジションを地金に転換し、その地金を流通から遠ざけたのです。規制当局は後に、この地金が先物市場への再引き渡しを阻む形で保管されており、大量の地金がスイスの保管施設に移されていたことを指摘しました。
これは市場を独占するメカニズムであり、市場の機能に影響を与えるために、利用可能な供給量または引き渡し可能な在庫を十分に支配することを意味します。1979年の秋までに、このグループは4300万オンスを超える現物銀を保有し、さらに3月渡しの契約を1万2000件以上抱えており、これは潜在的に6000万オンスに相当しました。当時、取引所の倉庫には合計で約1億2000万オンスの銀が保管されていました。
価格はその圧力に反応しました。銀価格は1979年1月には6ドル前後で推移し、8月には9ドルを超え、秋の大部分は15ドルから17.5ドルの範囲で推移し、12月には30ドルを超えました。銀価格の長期的な変動と比較しても、この上昇は異例でした。
貴金属の取引は、特定の買い手だけによって行われたわけではありません。この期間に関する複数の機関による調査では、3つの要因が特定されました。それは、すべての貴金属に影響を与える広範な経済情勢、実際の需給の変化、そして大手トレーダーによる買い占めです。
産業界のユーザーもその歪みを実感しました。写真用銀の消費量は1979年第1四半期から1980年第1四半期にかけて3分の1近く減少し、銀食器の使用量は半分以下にまで減少しました。
取引所ルールの変更が取引を変えた理由
取引所の反応は鈍かったものの、その後、ポジションを保有すること自体の経済的メリットを変えるような動きを見せました。
1979年後半、シカゴ商品取引所はトレーダー一人当たりの取引量を300万オンス(600契約に相当)に制限し、証拠金要件を引き上げ、トレーダーに対し、その上限を超える取引量を1980年2月までに清算することを義務付けました。
1980年1月7日、より規模の大きいCOMEXは、投機ポジションの上限を1000万オンス(契約数2000枚に相当)に設定し、超過保有分は2月18日までに決済することを義務付けました。当時、各契約は5000トロイオンスをカバーしていたため、コントラクトサイズは事実上、エクスポージャーの上限を定めるものとなりました。
1月21日、COMEXはさらに踏み込み、銀を清算専用取引に移行させました。清算専用取引とは、参加者は既存のポジションを縮小または決済することはできるものの、新たな投機的なポジションを自由に積み増すことはできないことを意味します。買いポジションはもはや拡大できなくなりました。
この圧力は、継続的な蓄積、すなわち先物取引量の増加、現物納入量の増加、金属供給量の減少、そして価格の上昇に依存していました。ポジション制限によってこの圧力の規模が制限され、清算のみの取引によってその圧力は停止されました。
銀価格は1月21日に44ドルで取引を終え、翌日には再び下落しました。この48時間で、銀の長期的な見通しに変化はありませんでした。変化したのは、価格を支えるポジションを積み増し続ける能力でした。
マージンコールが価格下落を強制売却へと変えた経緯
マージンコールとは、損失によってレバレッジ取引を支える資金的余裕が損なわれた際に、追加の現金または担保を要求するものです。これは、トレーダーの判断ではなく、決済システムによって定められたスケジュールに基づいて発生します。
銀価格が上昇する一方で、取引メカニズムは安定していました。利益によって口座残高が増加し、ポジションに組み込まれたレバレッジも管理可能な範囲に見えました。
価格の下落は、あらゆる段階を逆転させました。大規模な買い持ち口座の資産は縮小し、追証が発生し、迅速な資金確保が必要となりました。資金が不足すると、ポジションを縮小せざるを得ませんでした。これほど大規模なポジションを縮小するということは、既に下落している市場で売りに出るということであり、新たな損失と追証の連鎖を生むことになりました。
この資金調達によって悪循環がさらに拡大しました。ブローカーは銀を担保に融資を行っており、その担保の多くが再び銀行に担保として差し入れられていました。価格の下落は顧客口座と融資担保の価値を同時に圧迫し、こうしてハント・グループからその担保を保有する企業へとストレスが波及していきました。
1979年12月末時点で、同グループの先物取引の純ポジションは19727契約、約9860万オンスでした。この規模では、銀価格が1ドル変動すると、およそ9900万ドルの損失が発生します。銀価格は1月17日から22日の終値の間で14.70ドル下落しました。
それが、理論上のレバレッジと、日々の資金調達義務としてのレバレッジの違いです。同じ保有量は、1979年9月に24722契約でピークに達し、1980年4月2日には1444契約まで減少しました。3月27日までに、コールに応じるには銀以外の資産をすべて売却する必要があり、こうして商品市場の逼迫が株式市場に波及しました。
シルバー・サーズデー(銀の木曜日)がレバレッジ市場について教えてくれること
市場を調査した機関は、ある一点で意見が一致しました。それは、投機的なポジションが構築される前に制限措置が存在していれば、ポジションの蓄積と、それらの保有者が決済を求めた際に発生した市場の混乱を防ぐことができたであろう、という点です。
現在、現物商品デリバティブには制限が標準となっており、1979年から1980年にかけての銀市場の状況は、依然としてその根拠として挙げられています。
こうした事態は繰り返し起こります。2006年9月、アマランス・アドバイザーズは、最大10万契約に及ぶ天然ガスポジションに対して価格が下落したことで破綻しました。2022年3月には、ロンドン金属取引所でニッケル価格が1回の取引セッションで2倍以上に高騰し、大規模な工業用空売りポジションが数十億ドル規模の追証請求に直面したため、取引所は取引を停止し、その日の取引をキャンセルしました。
以下に3つの実用的なポイントを示します。ポジションサイズは、トレーダーが自分の都合の良いタイミングで決済できるかどうかを左右します。証拠金要件は、最も都合の悪いタイミングで上昇する可能性があります。上昇相場では堅実に見える担保も、追加担保が必要になった時にこそ価値が下がるため、エクスポージャー管理は、担保となる預託金ではなく、ポジション全体の価値に基づいて行われるのです。
結論
シルバー・サーズデー(銀の木曜日)は、異例の商品価格暴落で記憶に残りますが、より重要な教訓は、ポジションを支える資金調達方法にあります。大規模な市場見通しは、トレーダーが資金を供給し続けられる限りにおいてのみ、不利な価格変動に耐えうるのです。レバレッジによって強制的に清算を余儀なくされた時点で、長期的なファンダメンタルズを正しく見抜いていたとしても、もはや十分ではありません。
1オンス63ドルでも48.70ドルでも、同じ金額になります。レバレッジ取引を行う前に、1ドルの変動に現金でいくらかかるか、取引所が証拠金を引き上げた場合どうなるか、そして価格を不利な方向に動かさずにポジションを決済できるかどうかを考えてください。シルバー・サーズデー(銀の木曜日)とは、こうしたレバレッジと資金調達の危険性を歴史的に示す重要な事例なのです。