Diterbitkan pada:
2026-09-15
Diperbarui pada: 2026-09-15
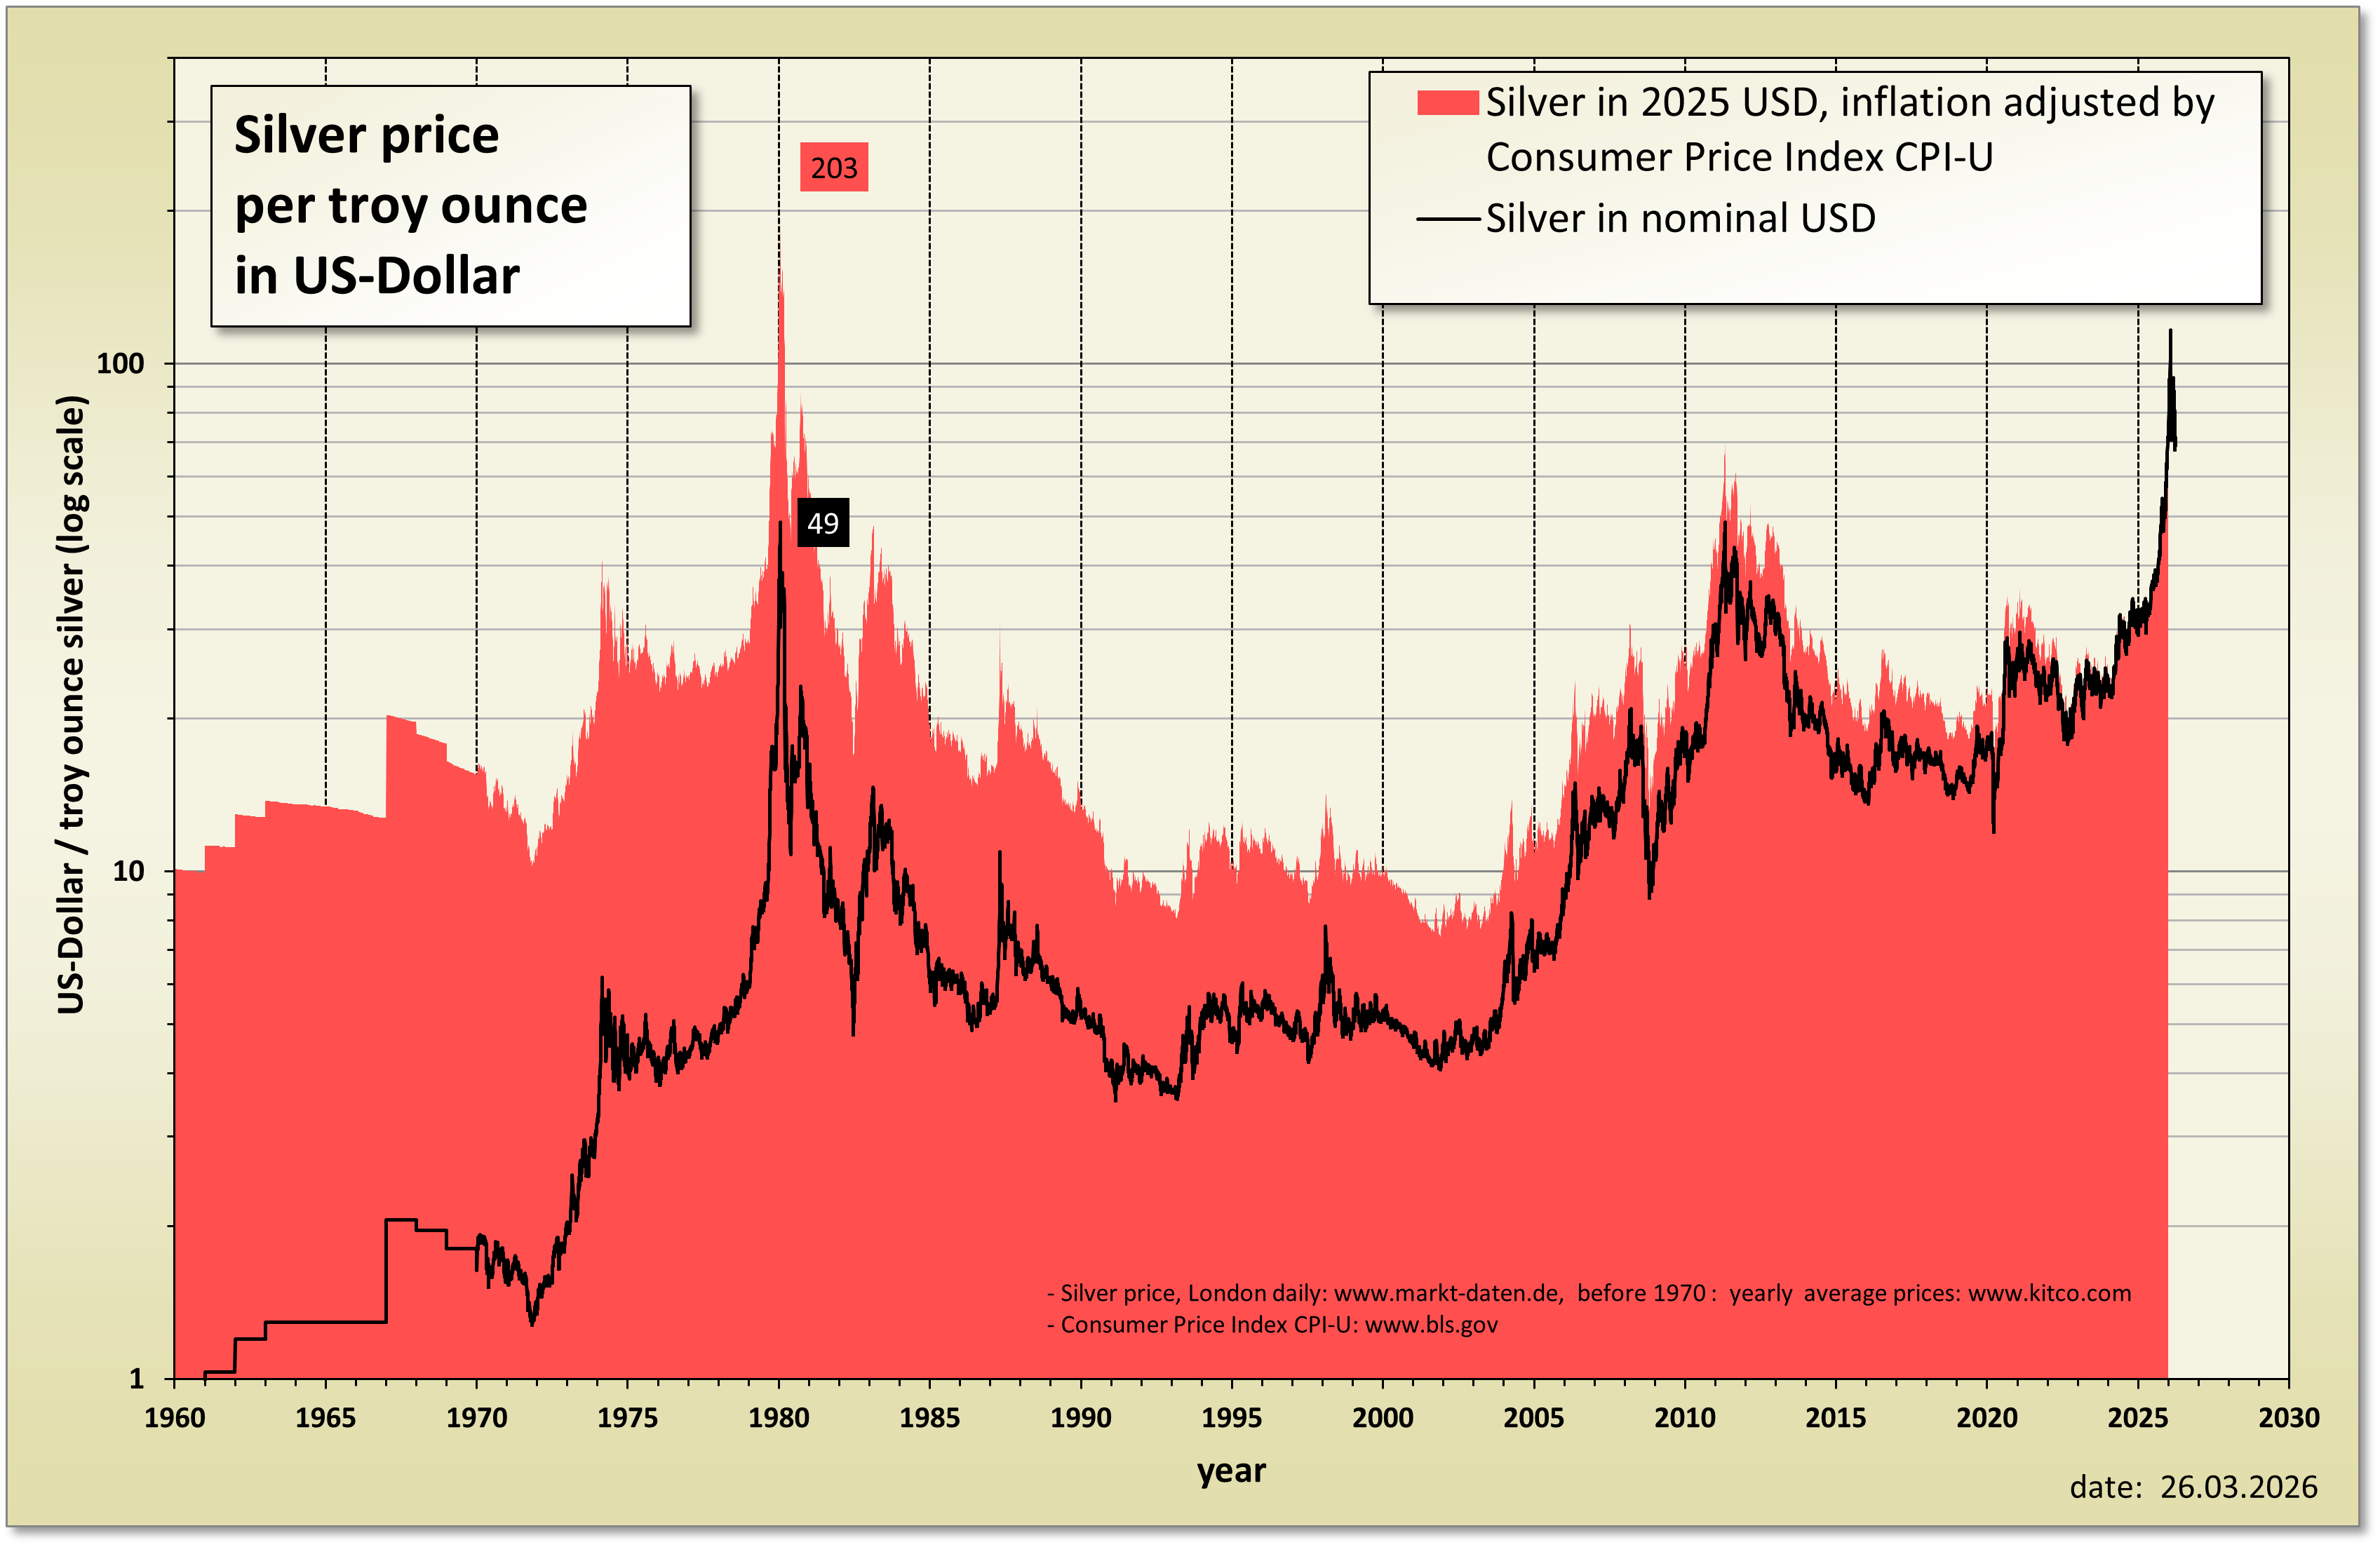
Silver Thursday jatuh pada 27 Maret 1980, hari ketika pasar perak ambruk dan salah satu posisi komoditas dengan leverage terbesar yang pernah dibangun tidak lagi bisa didanai. Harga perak ditutup di US$ 48,70 per ons pada 17 Januari. Sepuluh minggu kemudian, harga sempat menyentuh level terendah US$ 10,80.
Harga perak kini diperdagangkan di kisaran US$ 63 per ons, sekitar setengah dari rekor tertingginya pada Januari 2026, namun masih jauh di atas puncak nominal pada 1980 tersebut. Namun, jalan menuju US$ 48,70 sama sekali bukan pasar bullish biasa. Keruntuhan itu tidak pernah hanya soal logam mulia semata. Ini soal apa yang terjadi ketika posisi terkonsentrasi, dana pinjaman, perubahan aturan bursa, dan aksi jual paksa muncul bersamaan.
Silver Thursday pada 27 Maret 1980 menandai berakhirnya aksi squeeze yang telah mendorong harga perak dari sekitar US$ 6 menjadi US$ 48,70 dalam kurun waktu sekitar satu tahun.
Posisi tersebut dibangun dengan mengambil pengiriman fisik atas kontrak berjangka, sehingga menarik pasokan yang bisa dikirim keluar dari pasar.
Dua bursa merespons dengan menetapkan batas posisi, menaikkan persyaratan margin, dan memberlakukan perdagangan liquidation-only (hanya likuidasi).
Setelah harga berbalik arah, margin call memaksa aksi jual, dan aksi jual tersebut kembali menekan harga lebih rendah.
Silver Thursday adalah sebutan untuk sesi perdagangan 27 Maret 1980, ketika harga perak anjlok ke level terendah US$ 10,80 per troy ons dan tiga bersaudara Hunt dari Texas tidak mampu memenuhi margin call mereka. Nelson Bunker Hunt, William Herbert Hunt, dan Lamar Hunt telah menghabiskan lebih dari setahun untuk mengakumulasi logam mulia ini.
Tekanan ini merembet hingga ke luar lantai perdagangan logam. Catatan Commodity Futures Trading Commission (CFTC) atas peristiwa ini menyebutkan bahwa margin call yang tidak terpenuhi turut menekan pasar efek pada hari yang sama. Pembalikan arah ini dapat ditelusuri secara jelas sebagai sebuah rangkaian peristiwa.
| Tanggal | Harga perak per ons |
|---|---|
| Januari 1979 | Sekitar US$ 6,00 |
| 17 Januari 1980 | US$ 48,70 (penutupan puncak) |
| 22 Januari 1980 | US$ 34,00 |
| 26 Maret 1980 | US$ 15,80 |
| 27 Maret 1980 | US$ 10,80 (level terendah intraday) |
Sebagian besar posisi kontrak berjangka tidak pernah sampai pada tahap pengiriman. Trader menutup posisi mereka sebelum jatuh tempo dengan mengambil sisi berlawanan dari kontrak, sehingga komoditas yang mendasarinya tidak pernah benar-benar berpindah tangan.
Kelompok Hunt melakukan hal sebaliknya. Mereka membeli kontrak berjangka perak lalu meminta pengiriman fisik, mengubah eksposur di atas kertas menjadi perak batangan dan menahan logam tersebut agar tidak beredar di pasar. Regulator kemudian mencatat bahwa perak itu disimpan dengan cara yang mencegahnya dikirim kembali ke pasar berjangka, dengan sebagian besar dipindahkan ke tempat penyimpanan di Swiss.
Inilah mekanisme di balik aksi cornering pasar (menguasai pasar), yakni memperoleh kendali yang cukup besar atas pasokan yang tersedia atau stok yang bisa dikirim sehingga dapat memengaruhi cara kerja pasar. Pada musim gugur 1979, kelompok ini menguasai lebih dari 43 juta ons perak fisik, ditambah lebih dari 12.000 kontrak untuk pengiriman Maret yang berpotensi menambah 60 juta ons lagi. Pada saat itu, gudang bursa secara keseluruhan hanya menyimpan sekitar 120 juta ons.
Harga merespons tekanan tersebut. Perak diperdagangkan di kisaran US$ 6 pada Januari 1979, naik di atas US$ 9 pada Agustus, bergerak dalam kisaran US$ 15 hingga US$ 17,50 sepanjang sebagian besar musim gugur, dan menembus US$ 30 pada Desember. Bahkan jika dibandingkan dengan fluktuasi dalam sejarah harga perak yang lebih panjang, kenaikan tersebut tergolong luar biasa.
Pergerakan harga logam ini tidak hanya digerakkan oleh satu pembeli saja. Sebuah studi antarlembaga pada periode tersebut mengidentifikasi tiga faktor pendorong: kondisi ekonomi yang lebih luas yang memengaruhi seluruh logam mulia, perubahan nyata pada penawaran dan permintaan fisik, serta akumulasi oleh trader besar.
Pengguna industri merasakan dampak distorsi ini. Konsumsi perak untuk kebutuhan fotografi turun hampir sepertiga antara kuartal pertama 1979 dan 1980, sementara penggunaan perak untuk peralatan makan turun lebih dari separuh.
Bursa memang lambat merespons, namun kemudian bergerak melalui serangkaian langkah yang mengubah perhitungan ekonomi dari mempertahankan posisi tersebut sama sekali.
Pada akhir 1979, Chicago Board of Trade menetapkan batas 3 juta ons per trader, setara dengan 600 kontrak, menaikkan persyaratan margin, dan mewajibkan trader melikuidasi posisi di atas ambang batas tersebut paling lambat Februari 1980.
Pada 7 Januari 1980, COMEX yang lebih besar memperkenalkan batas posisi spekulatif sebesar 10 juta ons, setara dengan 2.000 kontrak, dengan kelebihan posisi harus ditutup paling lambat 18 Februari. Saat itu, setiap kontrak mencakup 5.000 troy ons, sehingga ukuran kontrak menerjemahkan batas tersebut menjadi plafon eksposur yang tegas.
Pada 21 Januari, COMEX melangkah lebih jauh dengan memberlakukan perdagangan liquidation-only untuk perak. Liquidation-only berarti pelaku pasar hanya boleh mengurangi atau menutup posisi yang sudah ada, tanpa bisa menambah eksposur spekulatif baru secara bebas. Pihak yang memegang posisi long tidak bisa lagi terus memperbesar posisinya.
Aksi squeeze ini bergantung pada akumulasi yang terus-menerus: makin banyak kontrak berjangka, makin banyak pengiriman, makin sedikit pasokan logam yang tersedia, dan harga yang makin tinggi. Batas posisi membatasi ukuran mesin penggerak ini, sementara perdagangan liquidation-only mematikannya sama sekali.
Harga perak ditutup di US$ 44,00 pada 21 Januari dan kembali turun keesokan harinya. Tidak ada yang berubah dari argumen jangka panjang atas logam ini dalam kurun waktu empat puluh delapan jam tersebut. Yang berubah adalah kemampuan untuk terus membangun posisi yang menopang harga.
Margin call adalah permintaan tambahan dana tunai atau agunan ketika kerugian mengikis bantalan keuangan yang menopang posisi dengan leverage. Margin call datang sesuai jadwal yang ditetapkan oleh sistem kliring, bukan berdasarkan keyakinan trader.
Selama harga perak masih naik, mekanisme ini terasa nyaman. Keuntungan mengangkat ekuitas akun, dan leverage yang melekat pada posisi tersebut tampak masih terkendali.
Ketika harga turun, setiap tahap tersebut berbalik arah. Ekuitas pada akun-akun long besar menyusut, margin call pun menyusul, dan dana tunai harus segera dicari. Ketika dana tunai tidak tersedia, posisi terpaksa dikurangi. Mengurangi posisi sebesar itu berarti menjual ke pasar yang sudah dalam tren turun, sehingga menimbulkan kerugian baru dan memicu putaran margin call berikutnya.
Skema pembiayaan ini memperbesar lingkaran tersebut. Broker telah memberikan pinjaman dengan perak sebagai agunan, dan sebagian besar agunan itu kembali digadaikan ke bank. Penurunan harga menghantam akun nasabah sekaligus nilai jaminan pinjaman pada saat bersamaan, dan begitulah tekanan ini menyebar dari kelompok Hunt ke perusahaan-perusahaan yang menanggungnya.
Pada akhir Desember 1979, posisi kontrak berjangka bersih kelompok ini mencapai 19.727 kontrak, mendekati 98,6 juta ons. Pada ukuran sebesar itu, setiap pergerakan US$ 1 pada harga perak bernilai sekitar US$ 99 juta. Harga perak anjlok US$ 14,70 antara penutupan 17 Januari dan 22 Januari.
Itulah perbedaan antara leverage secara teori dan leverage sebagai kewajiban pendanaan harian. Kepemilikan yang sama sempat mencapai puncaknya di 24.722 kontrak pada September 1979, lalu menyusut menjadi hanya 1.444 kontrak pada 2 April 1980. Pada 27 Maret, memenuhi margin call mengharuskan penjualan aset di luar perak sama sekali, dan begitulah aksi squeeze di pasar komoditas ini merembet hingga ke pasar saham.
Lembaga-lembaga yang mempelajari peristiwa ini sepakat pada satu poin: seandainya batas posisi spekulatif sudah diberlakukan sebelum posisi-posisi tersebut dibangun, akumulasi dan gejolak yang muncul ketika para pemegang posisi meminta pengiriman fisik itu bisa dicegah.
Batas posisi kini menjadi standar pada derivatif komoditas fisik, dan pasar perak periode 1979 hingga 1980 masih terus dikutip sebagai dasar pembenarannya.
Kombinasi faktor semacam ini terus berulang. Amaranth Advisors kolaps pada September 2006 setelah harga bergerak melawan posisi gas alam mereka yang mencapai hingga 100.000 kontrak. Pada Maret 2022, harga nikel melonjak lebih dari dua kali lipat dalam satu sesi perdagangan di London Metal Exchange, sebuah posisi short industri berskala besar menghadapi margin call senilai miliaran dolar, dan bursa akhirnya menghentikan perdagangan serta membatalkan seluruh transaksi hari itu.
Ada tiga pelajaran praktis dari sini. Ukuran posisi menentukan apakah trader bisa keluar dari pasar dengan caranya sendiri. Persyaratan margin bisa naik pada saat yang paling tidak menguntungkan. Agunan yang terlihat kokoh saat pasar naik justru memburuk tepat ketika dibutuhkan lebih banyak, dan itulah sebabnya manajemen eksposur dihitung berdasarkan nilai penuh posisi, bukan hanya deposit di baliknya.
Silver Thursday dikenang sebagai keruntuhan komoditas yang luar biasa, tetapi pelajaran yang lebih tahan lama justru terletak pada skema pendanaan di balik posisi tersebut. Sebuah pandangan besar terhadap pasar hanya bisa bertahan dari pergerakan harga yang merugikan selama trader masih mampu terus mendanainya. Begitu leverage memaksa likuidasi, benar dalam melihat fundamental jangka panjang saja tidak lagi cukup.
Pelajaran itu berlaku sama saja, baik pada harga US$ 63 per ons maupun dahulu pada US$ 48,70. Sebelum menentukan ukuran posisi dalam perdagangan dengan leverage, tanyakan pada diri Anda: berapa biaya tunai dari setiap pergerakan US$ 1, apa yang terjadi jika bursa menaikkan margin, dan apakah Anda bisa menutup posisi tanpa membuat harga bergerak melawan Anda sendiri.