เผยแพร่เมื่อ: 2026-09-15
Silver Thursday คือวันที่ 27 มีนาคม 1980 วันที่ตลาดเงินล่มสลาย และหนึ่งในสถานะสินค้าโภคภัณฑ์ที่ใช้เลเวอเรจขนาดใหญ่ที่สุดเท่าที่เคยมีมาไม่สามารถหาเงินทุนมาพยุงไว้ได้อีกต่อไป ราคาเงินปิดที่ 48.70 ดอลลาร์ต่อออนซ์เมื่อวันที่ 17 มกราคม ก่อนที่อีก 10 สัปดาห์ต่อมาราคาจะร่วงลงไปแตะระดับต่ำสุดที่ 10.80 ดอลลาร์
ปัจจุบันราคาเงินซื้อขายอยู่ที่ราว 63 ดอลลาร์ต่อออนซ์ คิดเป็นประมาณครึ่งหนึ่งของระดับสูงสุดเป็นประวัติการณ์เมื่อเดือนมกราคม 2026 แต่ยังคงสูงกว่าจุดสูงสุดที่ 48.70 ดอลลาร์ในปี 1980 มาก อย่างไรก็ตาม เส้นทางที่ราคาเงินไต่ขึ้นไปแตะ 48.70 ดอลลาร์ในครั้งนั้นไม่เหมือนตลาดขาขึ้นทั่วไปเลย การล่มสลายครั้งนั้นไม่ได้เกี่ยวข้องกับตัวโลหะเพียงอย่างเดียว แต่เป็นเรื่องของสิ่งที่เกิดขึ้นเมื่อสถานะที่กระจุกตัว เงินกู้ กฎเกณฑ์ของตลาดที่เปลี่ยนไป และแรงขายที่ถูกบังคับ มาบรรจบกันในเวลาเดียวกัน
Silver Thursday ในวันที่ 27 มีนาคม 1980 คือจุดจบของปฏิบัติการบีบราคา (squeeze) ที่ดันราคาเงินจากราว 6 ดอลลาร์ขึ้นไปแตะ 48.70 ดอลลาร์ภายในเวลาประมาณ 1 ปี
สถานะดังกล่าวถูกสร้างขึ้นด้วยการรับมอบเงินจริงตามสัญญาฟิวเจอร์ส ซึ่งดึงปริมาณเงินที่พร้อมส่งมอบออกจากตลาด
ตลาดซื้อขายล่วงหน้า 2 แห่งตอบโต้ด้วยการกำหนดเพดานสถานะ เพิ่มอัตรามาร์จิ้น และอนุญาตให้ซื้อขายได้เฉพาะการปิดสถานะเท่านั้น
เมื่อราคาพลิกกลับ การเรียกหลักประกันเพิ่มบีบให้ต้องเทขาย และแรงขายนั้นก็ยิ่งกดราคาให้ร่วงลงไปอีก
Silver Thursday เป็นชื่อเรียกวันที่ 27 มีนาคม 1980 ซึ่งเป็นวันที่ราคาเงินร่วงลงไปแตะระดับต่ำสุดที่ 10.80 ดอลลาร์ต่อทรอยออนซ์ และตระกูลฮันต์ (Hunt) แห่งรัฐเท็กซัสไม่สามารถวางหลักประกันเพิ่มตามที่ถูกเรียกได้ ก่อนหน้านั้น เนลสัน บังเกอร์ ฮันต์ (Nelson Bunker Hunt) วิลเลียม เฮอร์เบิร์ต ฮันต์ (William Herbert Hunt) และลามาร์ ฮันต์ (Lamar Hunt) ใช้เวลากว่า 1 ปีในการไล่ซื้อสะสมโลหะเงิน
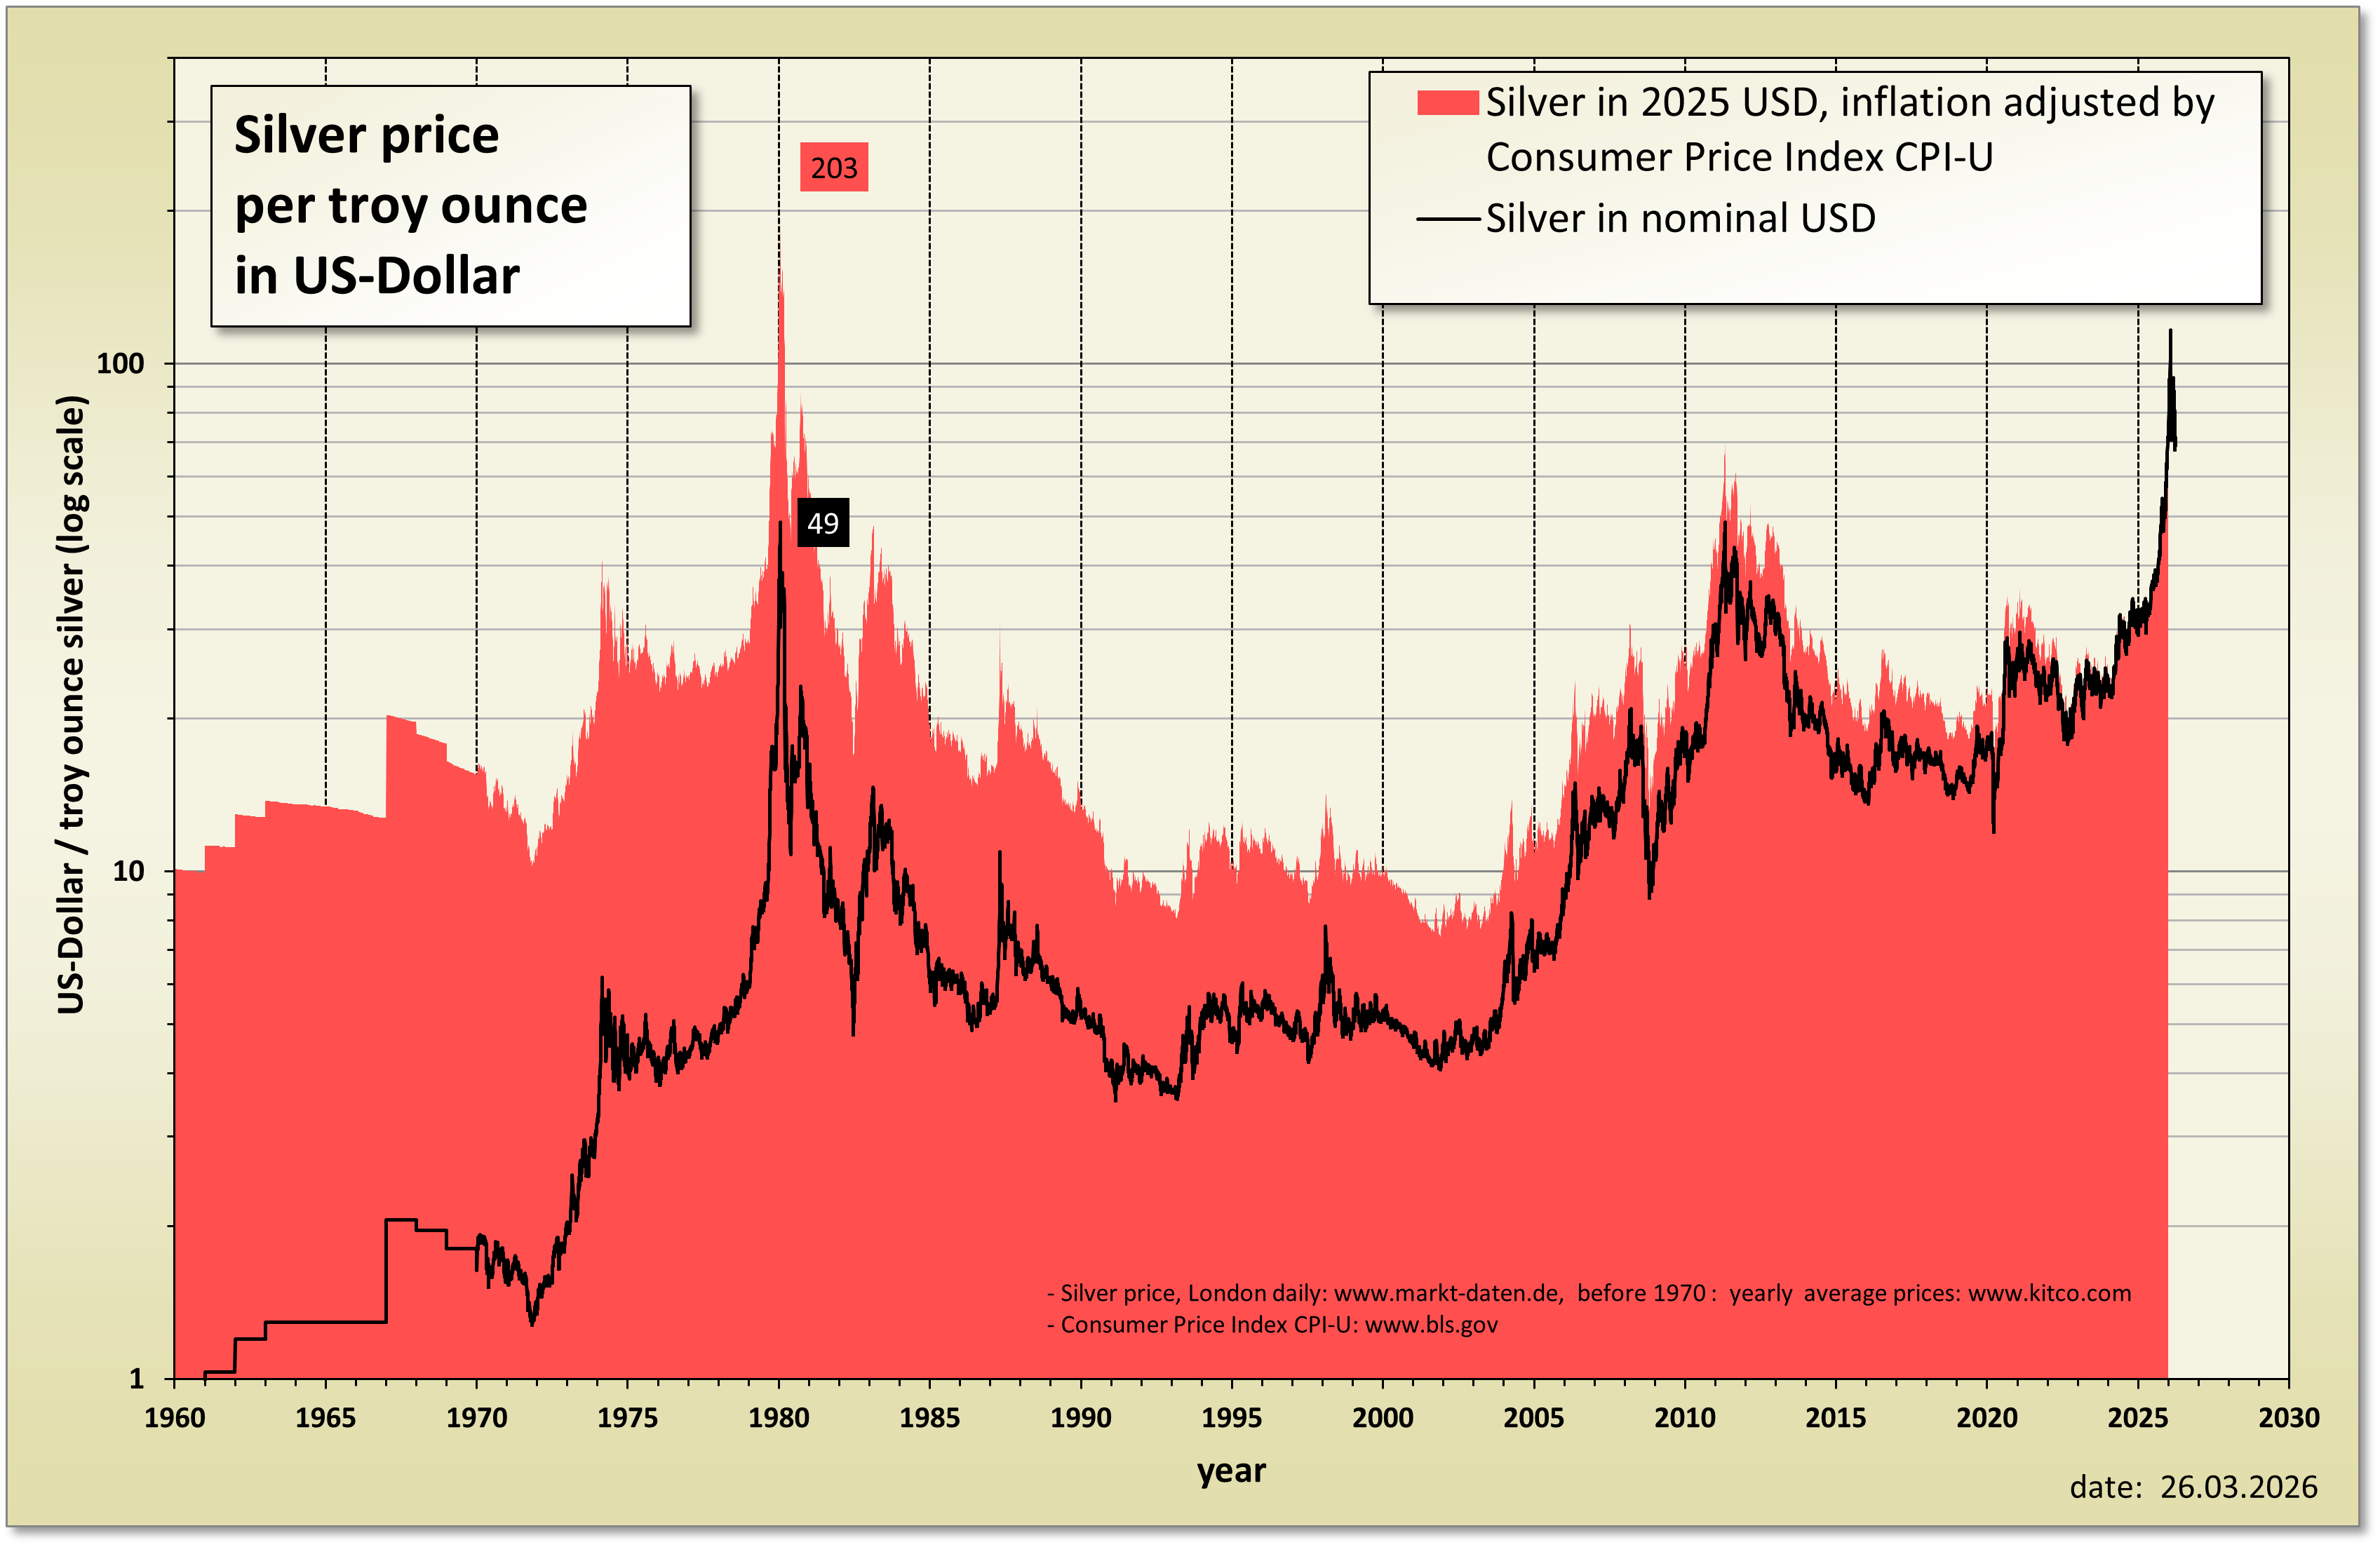
แรงกดดันครั้งนั้นไม่ได้จำกัดอยู่แค่ตลาดโลหะ รายงานของคณะกรรมการกำกับดูแลการซื้อขายสินค้าโภคภัณฑ์ล่วงหน้าของสหรัฐฯ (CFTC) ระบุว่าการไม่สามารถวางหลักประกันเพิ่มได้ส่งแรงกดดันไปถึงตลาดหลักทรัพย์ในวันเดียวกัน หากไล่เรียงลำดับเหตุการณ์ จะเห็นภาพการพลิกกลับของราคาได้อย่างชัดเจน
| วันที่ | ราคาเงินต่อออนซ์ |
|---|---|
| มกราคม 1979 | ประมาณ 6.00 ดอลลาร์ |
| 17 มกราคม 1980 | 48.70 ดอลลาร์ (ราคาปิดสูงสุด) |
| 22 มกราคม 1980 | 34.00 ดอลลาร์ |
| 26 มีนาคม 1980 | 15.80 ดอลลาร์ |
| 27 มีนาคม 1980 | 10.80 ดอลลาร์ (ราคาต่ำสุดระหว่างวัน) |
สถานะฟิวเจอร์สส่วนใหญ่ไม่เคยไปถึงขั้นตอนส่งมอบสินค้าจริง เพราะเทรดเดอร์มักปิดสถานะก่อนสัญญาจะครบกำหนดด้วยการทำธุรกรรมฝั่งตรงข้าม ทำให้สินค้าที่อ้างอิงไม่ต้องเคลื่อนย้ายเลย
กลุ่มตระกูลฮันต์ทำตรงกันข้าม พวกเขาซื้อสัญญาฟิวเจอร์สเงิน แล้วยืนยันรับมอบสินค้าจริง เปลี่ยนสถานะที่เป็นเพียงกระดาษให้กลายเป็นแท่งเงินจริง และเก็บแท่งเงินเหล่านั้นไว้นอกระบบหมุนเวียนของตลาด ต่อมาหน่วยงานกำกับดูแลระบุว่าโลหะเงินเหล่านี้ถูกเก็บไว้ในลักษณะที่ป้องกันไม่ให้ถูกนำกลับเข้าสู่ตลาดฟิวเจอร์สได้อีก โดยมีการเคลื่อนย้ายปริมาณจำนวนมากไปเก็บไว้ในสวิตเซอร์แลนด์
นี่คือกลไกเบื้องหลังสิ่งที่เรียกว่าการผูกขาดตลาด (cornering a market) ซึ่งหมายถึงการเข้าคุมปริมาณสินค้าที่มีอยู่หรือปริมาณที่พร้อมส่งมอบให้มากพอจะส่งผลต่อกลไกการทำงานของตลาดทั้งระบบ ภายในฤดูใบไม้ร่วงปี 1979 กลุ่มตระกูลฮันต์ถือครองเงินแท่งจริงมากกว่า 43 ล้านออนซ์ พร้อมสัญญาฟิวเจอร์สสำหรับส่งมอบเดือนมีนาคมอีกกว่า 12,000 สัญญา ซึ่งคิดเป็นปริมาณเงินที่อาจต้องส่งมอบเพิ่มอีกถึง 60 ล้านออนซ์ ขณะที่คลังสินค้าของตลาดในเวลานั้นมีปริมาณเงินรวมกันอยู่เพียงราว 120 ล้านออนซ์เท่านั้น
ราคาเงินตอบสนองต่อแรงกดดันดังกล่าวอย่างชัดเจน จากที่ซื้อขายอยู่ราว 6 ดอลลาร์ในเดือนมกราคม 1979 ราคาไต่ขึ้นเหนือ 9 ดอลลาร์ในเดือนสิงหาคม เคลื่อนไหวอยู่ในกรอบ 15 ถึง 17.50 ดอลลาร์ตลอดช่วงฤดูใบไม้ร่วง ก่อนทะยานขึ้นเหนือ 30 ดอลลาร์ในเดือนธันวาคม แม้จะเทียบกับความผันผวนในประวัติศาสตร์ราคาเงินที่ผ่านมา การไต่ระดับครั้งนี้ก็ยังถือว่าผิดปกติอย่างมาก
ราคาโลหะเงินไม่ได้ขยับขึ้นเพราะผู้ซื้อรายเดียว การศึกษาร่วมของหน่วยงานภาครัฐในช่วงเวลานั้นชี้ปัจจัย 3 ประการ ได้แก่ สภาพเศรษฐกิจโดยรวมที่ส่งผลต่อโลหะมีค่าทุกชนิด การเปลี่ยนแปลงจริงของอุปสงค์และอุปทานในตลาดจริง และการไล่ซื้อสะสมโดยเทรดเดอร์รายใหญ่
ผู้ใช้งานในภาคอุตสาหกรรมได้รับผลกระทบจากความบิดเบือนนี้โดยตรง ปริมาณการใช้เงินในอุตสาหกรรมถ่ายภาพลดลงเกือบหนึ่งในสามเมื่อเทียบระหว่างไตรมาสแรกของปี 1979 กับปี 1980 ขณะที่การใช้เงินผลิตเครื่องเงินลดลงมากกว่าครึ่งหนึ่ง
ตลาดซื้อขายล่วงหน้าตอบสนองต่อสถานการณ์อย่างล่าช้าในช่วงแรก ก่อนจะทยอยออกมาตรการที่เปลี่ยนสมการทางเศรษฐกิจของการถือสถานะนี้ไปโดยสิ้นเชิง
ช่วงปลายปี 1979 ตลาดซื้อขายล่วงหน้าชิคาโก (Chicago Board of Trade) กำหนดเพดานการถือครองไว้ที่ 3 ล้านออนซ์ต่อเทรดเดอร์ 1 ราย หรือเทียบเท่า 600 สัญญา พร้อมทั้งปรับเพิ่มอัตรามาร์จิ้น และกำหนดให้เทรดเดอร์ต้องปิดสถานะส่วนที่เกินเพดานดังกล่าวให้เสร็จภายในเดือนกุมภาพันธ์ 1980
วันที่ 7 มกราคม 1980 ตลาด COMEX ซึ่งมีขนาดใหญ่กว่า ประกาศกำหนดเพดานสถานะเก็งกำไรไว้ที่ 10 ล้านออนซ์ หรือเทียบเท่า 2,000 สัญญา โดยให้ปิดส่วนที่เกินภายในวันที่ 18 กุมภาพันธ์ ในเวลานั้นแต่ละสัญญามีขนาด 5,000 ทรอยออนซ์ ดังนั้นขนาดสัญญาจึงเป็นตัวแปลงเพดานเหล่านี้ให้กลายเป็นเพดานตายตัวสำหรับขนาดสถานะที่ถือได้
วันที่ 21 มกราคม COMEX เดินหน้ามาตรการที่เข้มข้นขึ้นไปอีก ด้วยการกำหนดให้การซื้อขายเงินทำได้เฉพาะการปิดสถานะเท่านั้น (liquidation-only) ซึ่งหมายความว่าผู้เล่นในตลาดสามารถลดหรือปิดสถานะเดิมได้ แต่ไม่สามารถเปิดสถานะเก็งกำไรใหม่ได้อย่างอิสระอีกต่อไป ฝั่งที่ถือสถานะซื้อ (Long) จึงไม่สามารถขยายสถานะเพิ่มได้อีกแล้ว
ปฏิบัติการบีบราคาครั้งนี้พึ่งพาการไล่ซื้อสะสมอย่างต่อเนื่อง ยิ่งซื้อฟิวเจอร์สมาก ยิ่งรับมอบมาก ปริมาณเงินในตลาดยิ่งลดลง และราคาก็ยิ่งสูงขึ้น การกำหนดเพดานสถานะเปรียบเสมือนการจำกัดขนาดของเครื่องจักรนี้ ส่วนมาตรการซื้อขายเฉพาะการปิดสถานะก็เท่ากับเป็นการปิดสวิตช์เครื่องจักรนั้นลงไปเลย
ราคาเงินปิดที่ 44.00 ดอลลาร์ในวันที่ 21 มกราคม ก่อนจะร่วงลงอีกครั้งในวันถัดมา ตลอด 48 ชั่วโมงนั้น ปัจจัยพื้นฐานระยะยาวของโลหะเงินไม่ได้เปลี่ยนแปลงแต่อย่างใด สิ่งที่เปลี่ยนไปคือความสามารถในการสร้างสถานะเพิ่มเพื่อพยุงราคาต่อไปนั่นเอง
การเรียกหลักประกันเพิ่ม (margin call) คือการเรียกร้องให้วางเงินสดหรือหลักประกันเพิ่มเติม เมื่อผลขาดทุนกัดกร่อนเงินทุนที่หนุนสถานะซึ่งใช้เลเวอเรจอยู่ การเรียกหลักประกันนี้เกิดขึ้นตามกำหนดเวลาที่ระบบเคลียริ่งกำหนดไว้ ไม่ใช่ตามความเชื่อมั่นของเทรดเดอร์แต่อย่างใด
ตราบใดที่ราคาเงินยังคงปรับตัวขึ้น กลไกทั้งหมดนี้ก็ดำเนินไปอย่างราบรื่น เพราะกำไรที่เพิ่มขึ้นช่วยหนุนมูลค่าบัญชี ทำให้เลเวอเรจที่แฝงอยู่ในสถานะดูเหมือนยังอยู่ในระดับที่ควบคุมได้
แต่เมื่อราคาพลิกกลับเป็นขาลง ทุกขั้นตอนก็พลิกกลับตามไปด้วย มูลค่าบัญชีของฝั่งที่ถือสถานะซื้อรายใหญ่หดตัวลง ตามมาด้วยการเรียกหลักประกันเพิ่ม และต้องหาเงินสดมาวางให้ทันภายในเวลาอันสั้น เมื่อไม่มีเงินสดเพียงพอ ก็ต้องลดขนาดสถานะลง และการลดสถานะขนาดใหญ่เช่นนี้หมายถึงการเทขายเข้าสู่ตลาดที่กำลังร่วงลงอยู่แล้ว ซึ่งยิ่งสร้างผลขาดทุนใหม่ และนำไปสู่การเรียกหลักประกันเพิ่มอีกรอบ
การจัดหาเงินทุนยิ่งขยายวงจรนี้ให้รุนแรงขึ้น เพราะโบรกเกอร์ปล่อยกู้โดยใช้เงินเป็นหลักประกัน และหลักประกันส่วนใหญ่นั้นก็ถูกนำไปวางค้ำประกันต่อกับธนาคารอีกทอดหนึ่ง เมื่อราคาร่วงลง ทั้งมูลค่าบัญชีลูกค้าและมูลค่าหลักประกันเงินกู้ก็ถูกกระทบพร้อมกันในทันที นี่คือเหตุผลที่แรงกดดันแพร่กระจายจากกลุ่มตระกูลฮันต์ไปยังบริษัทที่ปล่อยสินเชื่อให้พวกเขา
ณ สิ้นเดือนธันวาคม 1979 สถานะฟิวเจอร์สสุทธิของกลุ่มตระกูลฮันต์อยู่ที่ 19,727 สัญญา หรือเทียบเท่าเงินราว 98.6 ล้านออนซ์ ที่ขนาดสถานะระดับนี้ ราคาเงินที่ขยับเพียง 1 ดอลลาร์ มีมูลค่าคิดเป็นเงินราว 99 ล้านดอลลาร์ และระหว่างวันที่ 17 ถึง 22 มกราคม ราคาเงินร่วงลงถึง 14.70 ดอลลาร์
นี่คือความแตกต่างระหว่างเลเวอเรจในทางทฤษฎีกับเลเวอเรจในฐานะภาระการหาเงินทุนที่ต้องทำทุกวัน สถานะเดียวกันนี้เคยขึ้นไปแตะจุดสูงสุดที่ 24,722 สัญญาในเดือนกันยายน 1979 ก่อนจะลดลงเหลือเพียง 1,444 สัญญาภายในวันที่ 2 เมษายน 1980 และภายในวันที่ 27 มีนาคม การวางหลักประกันเพิ่มตามที่ถูกเรียกทำให้ต้องขายสินทรัพย์อื่นนอกเหนือจากเงินด้วย ซึ่งเป็นจุดที่ทำให้แรงบีบราคาในตลาดสินค้าโภคภัณฑ์ลุกลามไปถึงตลาดหุ้น
หน่วยงานที่เข้ามาศึกษาเหตุการณ์ครั้งนี้มีความเห็นตรงกันในประเด็นหนึ่งคือ หากมีการกำหนดเพดานสถานะเก็งกำไรไว้ก่อนที่สถานะเหล่านี้จะถูกสร้างขึ้น ก็จะสามารถป้องกันทั้งการไล่ซื้อสะสมและความปั่นป่วนของตลาดที่ตามมาหลังผู้ถือครองยืนยันรับมอบสินค้าจริงได้
ปัจจุบันการกำหนดเพดานสถานะกลายเป็นมาตรฐานสำหรับตราสารอนุพันธ์สินค้าโภคภัณฑ์ประเภทที่มีการส่งมอบจริง และเหตุการณ์ในตลาดเงินระหว่างปี 1979 ถึง 1980 ก็ยังคงถูกหยิบยกมาอ้างอิงสนับสนุนมาตรการนี้อยู่เสมอ
รูปแบบเดียวกันนี้เกิดซ้ำแล้วซ้ำเล่า Amaranth Advisors ล่มสลายในเดือนกันยายน 2006 หลังราคาก๊าซธรรมชาติเคลื่อนไหวสวนทางกับสถานะที่ถือครองมากถึง 100,000 สัญญา ส่วนในเดือนมีนาคม 2022 ราคานิกเกิลพุ่งขึ้นมากกว่าเท่าตัวภายในวันเดียวบนตลาดโลหะแห่งลอนดอน (London Metal Exchange) ผู้เล่นรายใหญ่ในภาคอุตสาหกรรมที่ถือสถานะขาย (Short) ต้องเผชิญกับการเรียกหลักประกันเพิ่มมูลค่านับพันล้านดอลลาร์ จนตลาดต้องสั่งระงับการซื้อขายและยกเลิกการซื้อขายทั้งหมดในวันนั้น
เหตุการณ์นี้ทิ้งบทเรียนเชิงปฏิบัติไว้ 3 ข้อ ข้อแรก ขนาดสถานะ เป็นตัวกำหนดว่าเทรดเดอร์จะสามารถออกจากตลาดตามเงื่อนไขของตัวเองได้หรือไม่ ข้อสอง อัตรามาร์จิ้นอาจปรับเพิ่มขึ้นได้ในจังหวะที่ไม่สะดวกที่สุด และข้อสาม หลักประกันที่ดูมั่นคงในตลาดขาขึ้นมักเสื่อมค่าลงพอดีในช่วงที่ต้องการหลักประกันเพิ่มมากที่สุด ด้วยเหตุนี้การบริหารความเสี่ยงจากสถานะ จึงต้องคำนวณจากมูลค่าสถานะทั้งหมด ไม่ใช่แค่เงินฝากที่วางค้ำประกันไว้
Silver Thursday เป็นที่จดจำในฐานะการล่มสลายของราคาสินค้าโภคภัณฑ์ครั้งใหญ่ที่สุดครั้งหนึ่ง แต่บทเรียนที่ยั่งยืนกว่านั้นอยู่ที่เรื่องการหาเงินทุนมาหนุนสถานะ มุมมองต่อตลาดขนาดใหญ่จะยืนหยัดอยู่ได้ท่ามกลางราคาที่เคลื่อนไหวสวนทาง ก็ต่อเมื่อเทรดเดอร์ยังสามารถหาเงินทุนมาพยุงสถานะนั้นต่อไปได้เท่านั้น เมื่อใดที่เลเวอเรจบีบให้ต้องปิดสถานะ การมองปัจจัยพื้นฐานระยะยาวได้ถูกต้องก็ไม่เพียงพออีกต่อไป
บทเรียนนี้ยังคงใช้ได้เหมือนเดิมไม่ว่าราคาเงินจะอยู่ที่ 63 ดอลลาร์ในวันนี้หรือ 48.70 ดอลลาร์ในวันนั้น ก่อนกำหนดขนาดสถานะที่ใช้เลเวอเรจ ควรถามตัวเองก่อนว่าการเคลื่อนไหวของราคาเพียง 1 ดอลลาร์จะคิดเป็นเงินสดเท่าไร จะเกิดอะไรขึ้นหากตลาดปรับเพิ่มอัตรามาร์จิ้น และคุณจะสามารถปิดสถานะได้โดยไม่ทำให้ราคาขยับสวนทางตัวเองหรือไม่