Publicado el: 2026-09-15
Actualizado el: 2026-09-15
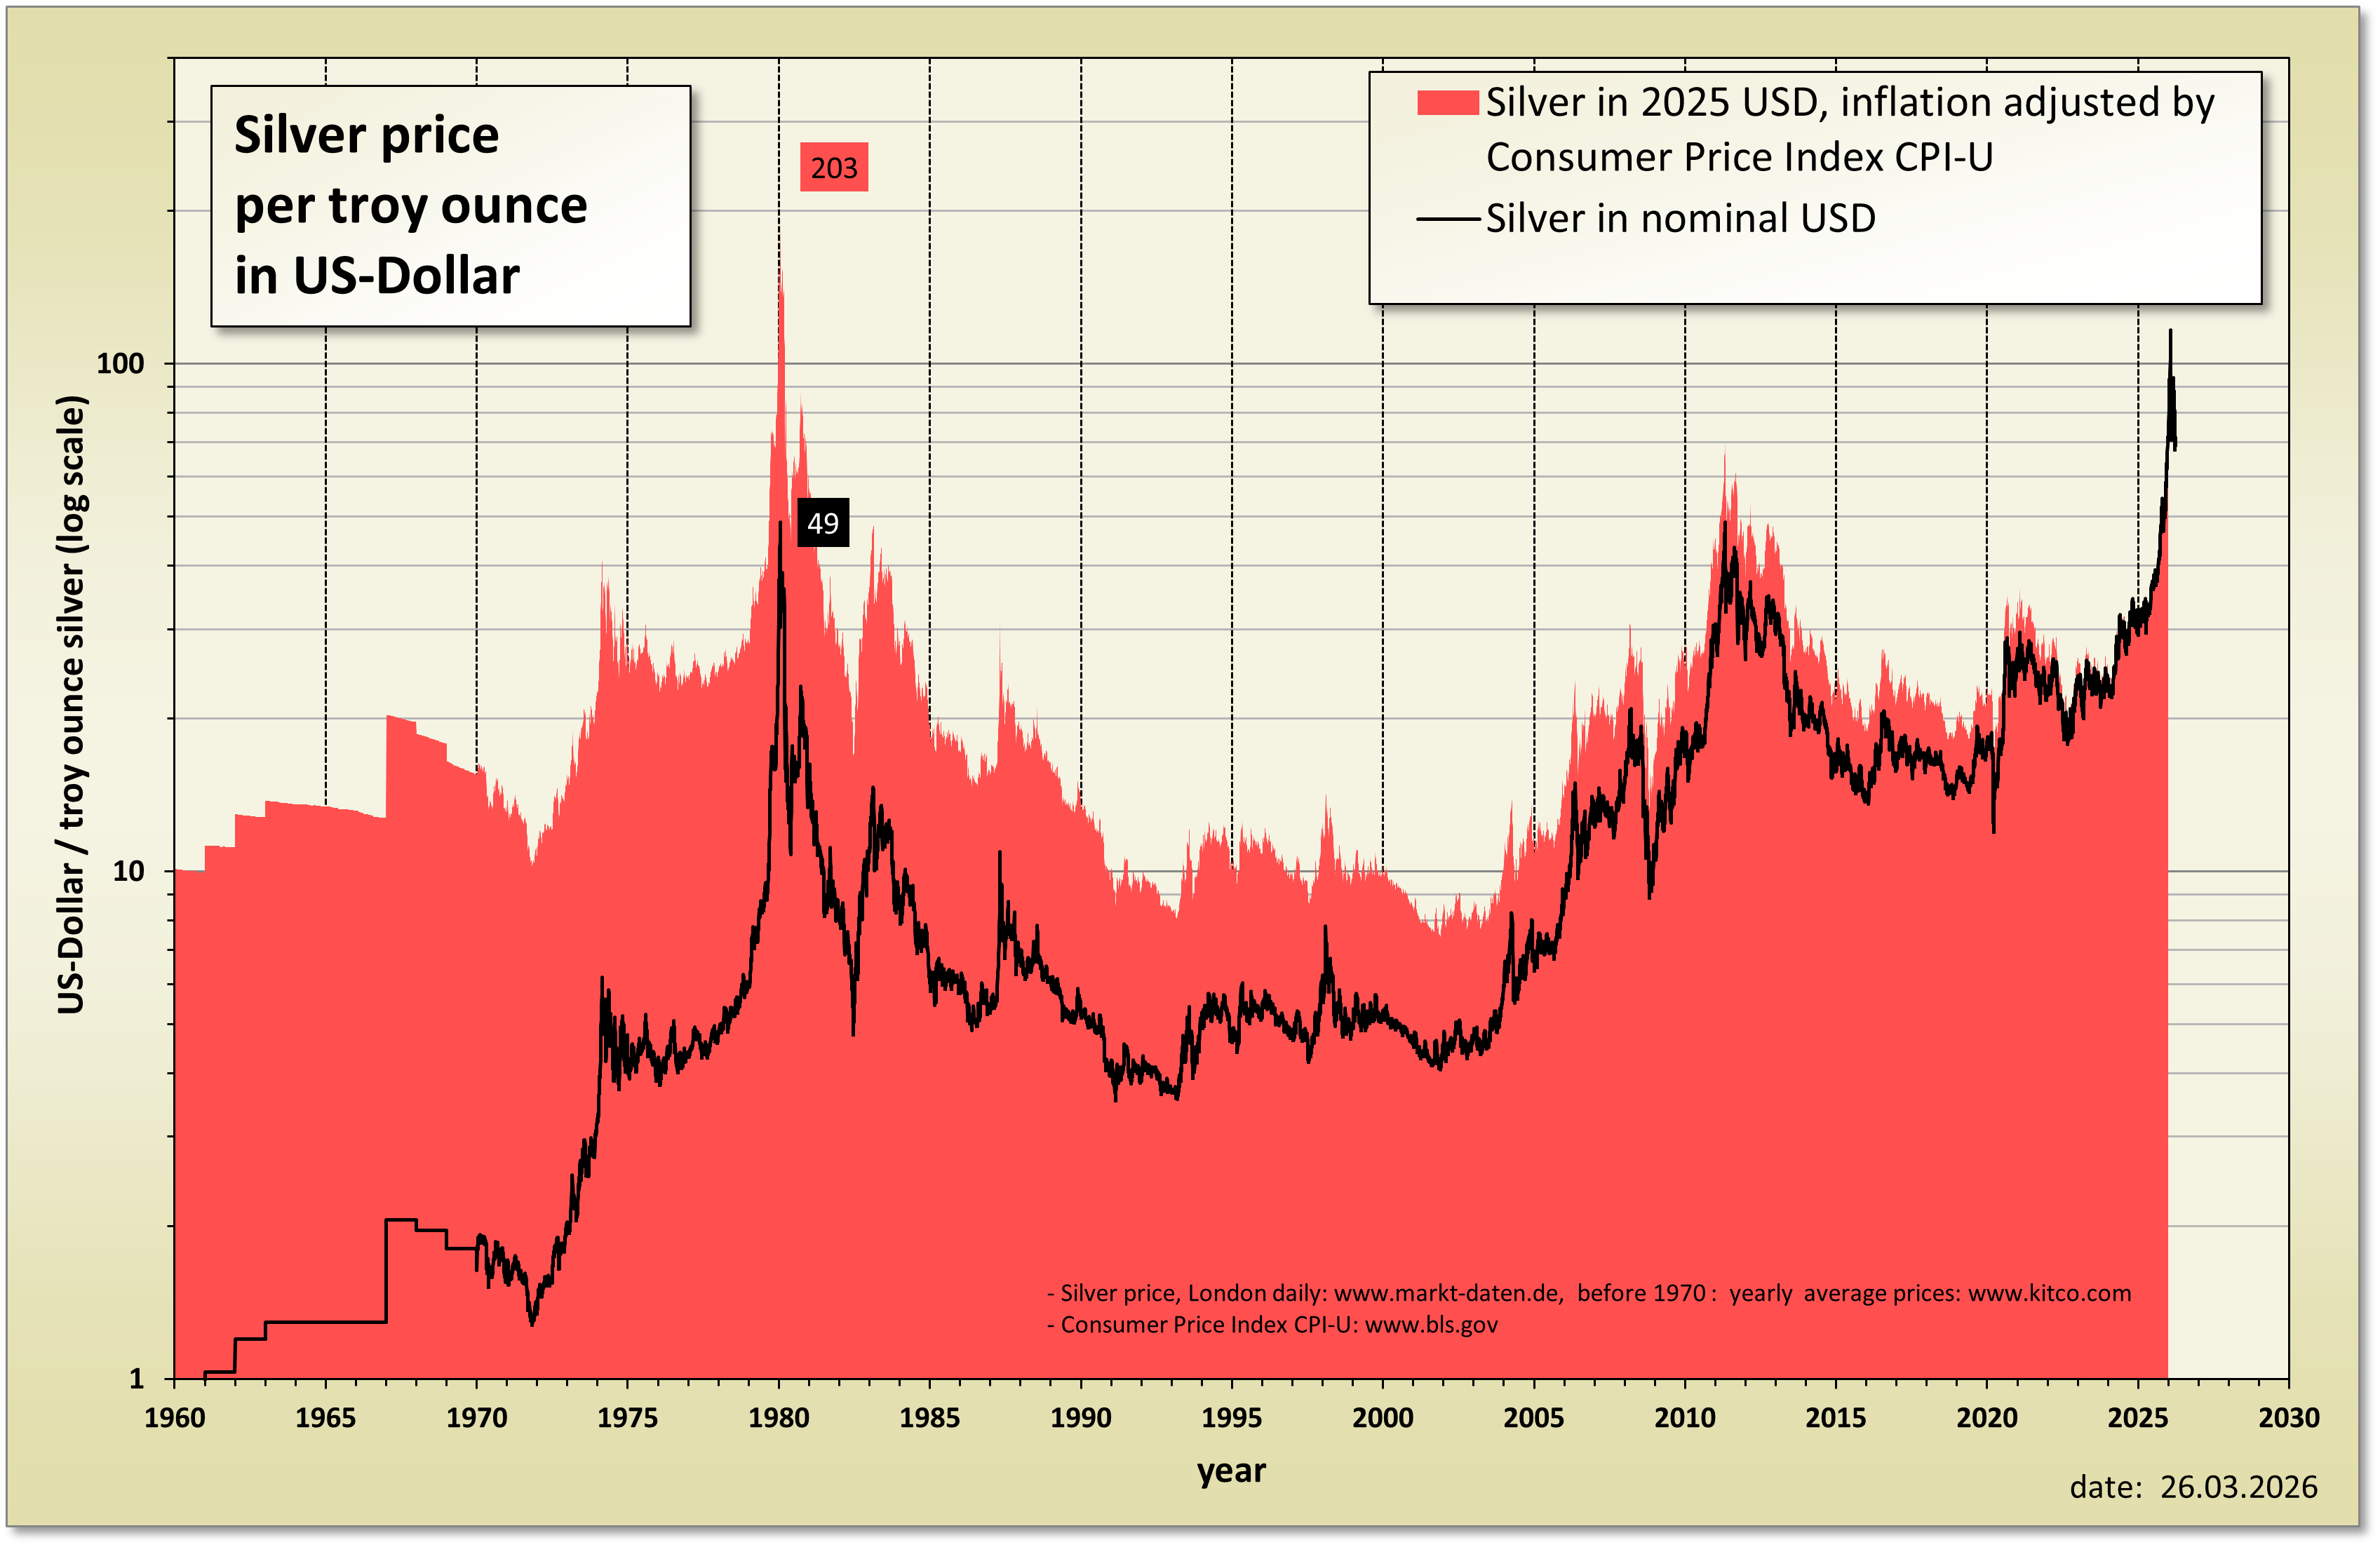
Silver Thursday (El Jueves de la Plata) fue el 27 de marzo de 1980, el día en que el mercado de la plata se desplomó y una de las mayores posiciones apalancadas en materias primas jamás reunidas dejó de poder financiarse. La plata había cerrado a 48,70 dólares la onza el 17 de enero. Diez semanas después, llegó a cotizar a tan solo 10,80 dólares.
Actualmente, la plata se negocia cerca de los 63 dólares la onza, aproximadamente la mitad de su récord de enero de 2026 y aún muy por encima del máximo nominal de 1980. Sin embargo, el camino hacia los 48,70 dólares no se pareció en nada a un mercado alcista convencional. El desplome nunca se debió únicamente al metal. Se trató de lo que sucede cuando las posiciones concentradas, el dinero prestado, los cambios en las reglas del mercado y las ventas forzadas coinciden.
El jueves 27 de marzo de 1980, la plata puso fin a una fuerte subida que había llevado su precio de aproximadamente 6 dólares a 48,70 dólares en aproximadamente un año.
La posición se consolidó mediante la recepción de entregas físicas de contratos de futuros, lo que retiró del mercado la oferta entregable.
Dos bolsas respondieron con límites de posición, mayores requisitos de margen y operaciones únicamente de liquidación.
Una vez que los precios cambiaron de dirección, las llamadas de margen forzaron las ventas, y estas ventas hicieron que los precios volvieran a bajar.
El Silver Thursday es el nombre que se le da al 27 de marzo de 1980, la sesión en la que la plata cayó a un mínimo de 10,80 dólares la onza troy y los hermanos Hunt de Texas no pudieron hacer frente a sus requerimientos de margen. Nelson Bunker Hunt, William Herbert Hunt y Lamar Hunt habían pasado más de un año acumulando el metal.
La tensión se extendió más allá de los pozos metálicos. El informe de la Comisión de Comercio de Futuros de Productos Básicos (CFTC) sobre el episodio registra que las demandas no satisfechas presionaron al mercado de valores ese mismo día. El cambio se presenta claramente como una secuencia.
| Fecha | Precio de la plata por onza |
|---|---|
| Enero de 1979 | Aproximadamente $6.00 |
| 17 de enero de 1980 | $48.70 (precio máximo de cierre) |
| 22 de enero de 1980 | $34.00 |
| 26 de marzo de 1980 | $15.80 |
| 27 de marzo de 1980 | $10,80 (mínimo intradía) |
La mayoría de las posiciones en futuros nunca llegan a materializarse. Los operadores las cierran antes de su vencimiento tomando la posición opuesta al contrato, y el precio de la materia prima subyacente no se mueve.
El grupo Hunt hizo lo contrario. Compró futuros de plata y luego optó por la entrega física, convirtiendo así la exposición al papel moneda en lingotes y manteniéndolos fuera de circulación. Posteriormente, los reguladores observaron que el metal se almacenó de forma que se impedía su reintroducción en el mercado de futuros, y que grandes cantidades se trasladaron a depósitos en Suiza.
Este es el mecanismo para acaparar un mercado, lo que significa obtener el control suficiente sobre la oferta disponible o las existencias entregables para influir en su funcionamiento. Para el otoño de 1979, el grupo poseía más de 43 millones de onzas de plata física, además de más de 12 000 contratos para entrega en marzo, lo que representaba un potencial de 60 millones de onzas adicionales. En aquel entonces, los almacenes de las bolsas albergaban aproximadamente 120 millones de onzas en total.
Los precios respondieron a esa presión. La plata cotizó cerca de los 6 dólares en enero de 1979, superó los 9 dólares en agosto, se mantuvo en un rango de entre 15 y 17,50 dólares durante gran parte del otoño y superó los 30 dólares en diciembre. Incluso si se compara con las fluctuaciones históricas de los precios de la plata, ese ascenso fue excepcional.
El metal no se movía impulsado únicamente por un comprador. Un estudio interinstitucional del período identificó tres factores: el contexto económico general que afectaba a todos los metales preciosos, cambios reales en la oferta y la demanda físicas, y la acumulación por parte de grandes comerciantes.
Los usuarios industriales notaron la distorsión. El consumo de plata fotográfica cayó casi un tercio entre el primer trimestre de 1979 y el de 1980, y el uso de cubertería se redujo a menos de la mitad.
Las bolsas tardaron en reaccionar y, posteriormente, se movieron en una secuencia que alteró por completo la viabilidad económica de mantener la posición.
A finales de 1979, la Bolsa de Comercio de Chicago estableció un límite de 3 millones de onzas por operador, equivalente a 600 contratos, aumentó los requisitos de margen y exigió a los operadores que liquidaran cualquier cantidad que superara ese umbral antes de febrero de 1980.
El 7 de enero de 1980, la COMEX, de mayor tamaño, introdujo un límite de posición especulativa de 10 millones de onzas, equivalente a 2.000 contratos, y las posiciones excedentes debían liquidarse antes del 18 de febrero. Cada contrato cubría entonces 5.000 onzas troy, por lo que el tamaño del contrato convertía esos límites en un tope estricto de exposición.
El 21 de enero, COMEX fue más allá y limitó la negociación de plata a operaciones de liquidación. Esto significa que los participantes pueden reducir o cerrar posiciones existentes, pero no pueden añadir libremente nuevas posiciones especulativas. El lado largo ya no podía expandirse.
La presión dependía de la acumulación continua: más contratos de futuros, más entregas, menos metal disponible, precios más altos. Los límites de posición limitaron el tamaño del mecanismo, y la negociación solo para liquidación lo desactivó.
La plata cerró a 44,00 dólares el 21 de enero y volvió a caer al día siguiente. En esas cuarenta y ocho horas, las perspectivas a largo plazo del metal no habían cambiado. Lo que sí cambió fue la capacidad de seguir aumentando la posición que sostenía el precio.
Una llamada de margen es una solicitud de efectivo o garantías adicionales cuando las pérdidas reducen el colchón financiero que respalda una posición apalancada. Se produce según un calendario establecido por el sistema de compensación, no por la decisión del operador.
Si bien la plata subía, la situación era favorable. Las ganancias aumentaron el capital de la cuenta y el apalancamiento de la posición parecía manejable.
La caída de los precios revirtió cada paso. El capital en las grandes cuentas largas se redujo, se produjeron llamadas de margen y fue necesario encontrar efectivo rápidamente. Cuando no se disponía de él, se redujeron las posiciones. Reducir posiciones de ese tamaño implicaba vender en un mercado que ya estaba a la baja, lo que generó nuevas pérdidas y otra ronda de llamadas de margen.
La financiación amplificó el círculo vicioso. Los intermediarios habían prestado dinero utilizando plata como garantía, y gran parte de esa garantía se había vuelto a pignorar a los bancos. La caída del precio afectó de inmediato a la cuenta del cliente y al valor del préstamo, y así fue como la tensión se propagó del grupo Hunt a las empresas que lo financiaban.
A finales de diciembre de 1979, la posición neta en futuros del grupo era de 19.727 contratos, lo que equivale a casi 98,6 millones de onzas. A ese nivel, una variación de un dólar en la plata representa aproximadamente 99 millones de dólares. La plata cayó 14,70 dólares entre el cierre del 17 y el 22 de enero.
Esa es la diferencia entre el apalancamiento en teoría y el apalancamiento como obligación de financiación diaria. Las mismas tenencias habían alcanzado un máximo de 24.722 contratos en septiembre de 1979 y se habían reducido a 1.444 para el 2 de abril de 1980. Para el 27 de marzo, para hacer frente a las exigencias era necesario vender activos que no fueran plata, y así fue como la escasez de materias primas afectó al mercado de valores.
Las agencias que estudiaron el mercado coincidieron en un punto: si los límites a las posiciones especulativas hubieran existido antes de que se constituyeran dichas posiciones, se habría evitado la acumulación y la posterior desorganización cuando esos tenedores exigieron la entrega.
Actualmente, los límites son habituales en los derivados de materias primas físicas, y el mercado de la plata de 1979 a 1980 todavía se cita como argumento a favor de ellos.
Esta situación se repite. Amaranth Advisors quebró en septiembre de 2006 después de que los precios se movieran en contra de posiciones de gas natural de hasta 100.000 contratos. En marzo de 2022, el níquel se duplicó con creces en una sola sesión en la Bolsa de Metales de Londres, un gran inversor industrial con posiciones cortas se enfrentó a llamadas de margen de miles de millones de dólares, y la bolsa suspendió las operaciones y canceló las transacciones de ese día.
A continuación, se presentan tres puntos prácticos. El tamaño de la posición determina si un operador puede cerrarla cuando lo desee. Los requisitos de margen pueden aumentar en el momento menos oportuno. Las garantías que parecen sólidas en un mercado alcista se deterioran precisamente cuando se necesitan más, razón por la cual la gestión de la exposición se basa en el valor total de la posición, en lugar del depósito que la respalda.
El Silver Thursday se recuerda por una caída extraordinaria de las materias primas, pero su lección más duradera reside en la financiación de la posición. Una visión amplia del mercado solo sobrevive a un movimiento adverso de los precios mientras el operador pueda seguir financiándola. Una vez que el apalancamiento obliga a la liquidación, acertar en los fundamentos a largo plazo ya no es suficiente.
Eso se lee igual a 63 dólares la onza que a 48,70 dólares. Antes de determinar el tamaño de una operación apalancada, pregunte cuánto cuesta un movimiento de un dólar en efectivo, qué sucede si la bolsa aumenta el margen y si puede cerrar la posición sin que el precio se mueva en su contra.