เผยแพร่เมื่อ: 2026-09-14
อัปเดตเมื่อ: 2026-09-14
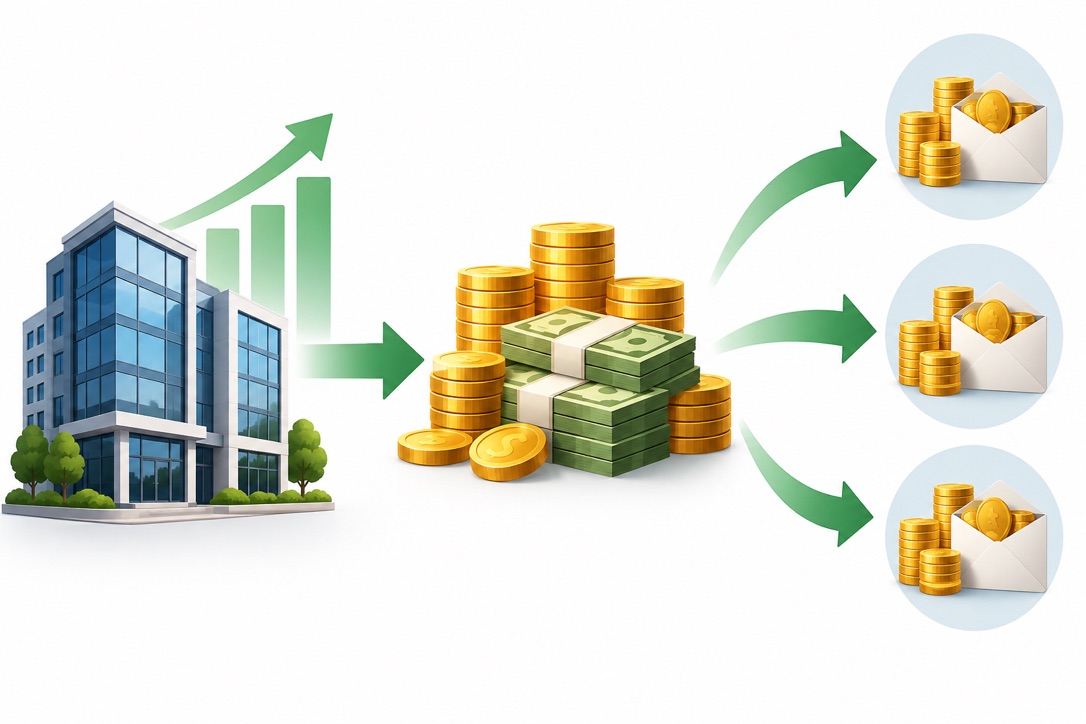
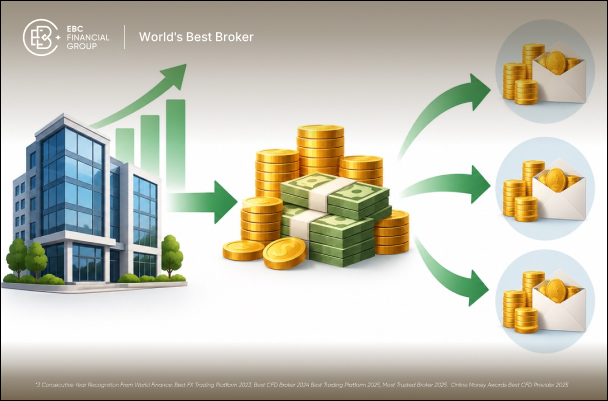
เมื่อบริษัทจ่ายเงินปันผล เงินสดที่โอนเข้าบัญชีผู้ถือหุ้นย่อมต้องมีที่มา ในกรณีส่วนใหญ่ เงินก้อนนี้เริ่มต้นจากกระแสเงินสดที่เกิดจากการดำเนินธุรกิจตามปกติของบริษัท แม้ว่าบางครั้งเงินสดสะสม การขายสินทรัพย์ และแหล่งเงินอื่น ๆ ก็อาจนำมาใช้สนับสนุนการจ่ายเงินปันผลได้เช่นกัน
การทำความเข้าใจเส้นทางของเงินก้อนนี้ช่วยให้นักลงทุนประเมินได้ว่าเงินปันผลที่ได้รับสะท้อนความสามารถในการสร้างกระแสเงินสดที่แข็งแกร่ง หรือเป็นการจ่ายเงินที่อาจรักษาไว้ได้ยากในระยะยาว
เงินปันผลโดยปกติมาจากกระแสเงินสดที่เกิดจากการดำเนินธุรกิจหลักของบริษัท
กำไรทางบัญชีกับเงินสดที่มีอยู่จริงไม่ใช่สิ่งเดียวกัน ผลกำไรที่แข็งแกร่งจึงไม่ได้การันตีว่าบริษัทจะจ่ายเงินปันผลเสมอไป
กระแสเงินสดอิสระ (free cash flow) ช่วยแสดงให้เห็นว่าบริษัทเหลือศักยภาพทางการเงินเท่าใด หลังจากใช้จ่ายในการดำเนินงานและการลงทุน
บริษัทต้องชั่งน้ำหนักระหว่างการจ่ายเงินปันผลกับการชำระหนี้ การขยายธุรกิจ การเข้าซื้อกิจการ การซื้อหุ้นคืน และการใช้เงินทุนในด้านอื่น ๆ
เงินสดสำรองหรือธุรกรรมพิเศษที่เกิดขึ้นเพียงครั้งเดียวสามารถหนุนการจ่ายเงินปันผลได้ชั่วคราว แต่การจ่ายเงินปันผลอย่างต่อเนื่องจะมั่นคงกว่าเมื่อมีกระแสเงินสดที่เกิดขึ้นซ้ำรองรับ
จุดเริ่มต้นคือตัวธุรกิจของบริษัทเอง
ลูกค้าซื้อสินค้าหรือบริการ ก่อให้เกิดรายได้แก่บริษัท ซูเปอร์มาร์เก็ตรับเงินจากผู้ซื้อสินค้า บริษัทซอฟต์แวร์มีรายได้จากค่าสมาชิก ผู้ผลิตขายเครื่องจักรอุปกรณ์ ส่วนธนาคารสร้างรายได้จากการปล่อยสินเชื่อและบริการทางการเงิน
อย่างไรก็ตาม รายได้เป็นเพียงจุดเริ่มต้นเท่านั้น
บริษัทยังมีค่าใช้จ่ายที่ต้องจ่ายให้พนักงาน ซัพพลายเออร์ เจ้าของที่ดิน เจ้าหนี้ ภาครัฐ และผู้เกี่ยวข้องอีกจำนวนมากในการดำเนินธุรกิจ นอกจากนี้ยังต้องใช้เงินบางส่วนซื้อเครื่องจักร บำรุงรักษาโรงงาน หรือลงทุนเพื่อการเติบโตในอนาคต
สิ่งที่เหลือจากภาระเหล่านี้จะกลายเป็นทรัพยากรทางการเงินที่บริษัทมีอยู่
ทรัพยากรส่วนหนึ่งอาจถูกส่งคืนให้ผู้ถือหุ้นในรูปของเงินปันผลในที่สุด
ด้วยเหตุนี้ เงินปันผลจึงไม่ควรถูกมองว่าเป็นเงินที่เกิดขึ้นแยกต่างหากจากบริษัท แท้จริงแล้วการจ่ายเงินปันผลคือการโอนทรัพยากรของบริษัทจากธุรกิจไปสู่เจ้าของกิจการ
แต่รายได้และกำไรที่รายงานเพียงอย่างเดียวไม่สามารถบอกนักลงทุนได้ว่าบริษัทมีเงินสดพร้อมใช้จริงเท่าใด
บริษัทมักรายงานกำไรผ่านงบกำไรขาดทุน แต่กำไรทางบัญชีนั้นแตกต่างจากเงินสดที่อยู่ในบัญชีธนาคารจริง
ลองพิจารณาธุรกิจที่ขายสินค้าได้มูลค่า 10 ล้านดอลลาร์ในปีหนึ่ง หากลูกค้าบางรายยังไม่ชำระเงินตามใบแจ้งหนี้ บริษัทอาจบันทึกรายได้ไปแล้วทั้งที่ยังไม่ได้รับเงินสดครบถ้วน
ค่าใช้จ่ายเองก็ทำให้เกิดความแตกต่างระหว่างกำไรกับกระแสเงินสดได้เช่นกัน
ตัวอย่างเช่น ค่าเสื่อมราคาทำให้กำไรที่รายงานลดลง ทั้งที่ไม่ได้มีการจ่ายเงินสดออกไปจริงในช่วงเวลานั้น ขณะเดียวกัน การเพิ่มขึ้นของสินค้าคงคลังหรือลูกหนี้การค้าก็อาจดึงเงินสดออกไป แม้บริษัทจะยังมีกำไรในทางบัญชีก็ตาม
สิ่งนี้สร้างความแตกต่างที่สำคัญสำหรับนักลงทุนที่สนใจเงินปันผล
บริษัทรายงานกำไร แต่การจ่ายเงินปันผลต้องใช้เงินสดจริง
ด้วยเหตุนี้ ธุรกิจหนึ่งอาจรายงานกำไรสุทธิที่แข็งแกร่ง แต่กลับมีเงินสดพร้อมจ่ายปันผลค่อนข้างน้อย ขณะที่อีกบริษัทหนึ่งอาจรายงานกำไรที่อ่อนแอลงชั่วคราว ทั้งที่ยังสร้างกระแสเงินสดจากการดำเนินงานได้จำนวนมาก
ด้วยเหตุนี้ นักลงทุนจึงมักมองไปไกลกว่าตัวเลขกำไรสุทธิ เมื่อประเมินทรัพยากรทางการเงินที่รองรับการจ่ายเงินปันผล
หนึ่งในตัวชี้วัดที่มีประโยชน์มากที่สุดคือกระแสเงินสดอิสระ (free cash flow)
สูตรคำนวณแบบง่ายคือ
กระแสเงินสดจากการดำเนินงาน − รายจ่ายลงทุน = กระแสเงินสดอิสระ
กระแสเงินสดจากการดำเนินงานสะท้อนเงินสดที่เกิดจากกิจกรรมทางธุรกิจหลักของบริษัท ส่วนรายจ่ายลงทุนคือเงินที่ใช้ซื้อสินทรัพย์ เช่น เครื่องจักร โรงงาน เทคโนโลยี หรือโครงสร้างพื้นฐาน
สมมติว่าบริษัทแห่งหนึ่งมีผลลัพธ์ดังนี้
| รายการกระแสเงินสด | จำนวนเงิน |
|---|---|
| กระแสเงินสดจากการดำเนินงาน | 5,000 ล้านดอลลาร์ |
| รายจ่ายลงทุน | 2,000 ล้านดอลลาร์ |
| กระแสเงินสดอิสระ | 3,000 ล้านดอลลาร์ |
บริษัทสร้างกระแสเงินสดอิสระได้ 3,000 ล้านดอลลาร์ หลังจากใช้จ่ายเพื่อการลงทุนดังกล่าวแล้ว
หากบริษัทจ่ายเงินปันผลออกไป 1,000 ล้านดอลลาร์ในเวลาต่อมา จำนวนเงินดังกล่าวยังต่ำกว่ากระแสเงินสดอิสระที่สร้างได้ในช่วงเวลาเดียวกันอย่างสบาย ๆ
กระแสเงินสดอิสระไม่ควรถูกตีความว่าเป็นเงินก้อนที่สำรองไว้สำหรับผู้ถือหุ้นโดยเฉพาะ เพราะผู้บริหารยังมีทางเลือกอีกหลายทางในการใช้เงินก้อนนี้
บริษัทผู้ผลิตอาจสร้างโรงงานเพิ่มอีกแห่ง ผู้ให้บริการโทรคมนาคมอาจอัปเกรดเครือข่าย ผู้ค้าปลีกอาจเปิดสาขาใหม่ ส่วนบริษัทที่มีหนี้สินสูงอาจเลือกนำเงินไปลดหนี้ก่อน
เงินปันผลจึงต้องแข่งขันกับการใช้เงินในรูปแบบอื่น ๆ เหล่านี้ เพื่อแย่งชิงทรัพยากรก้อนเดียวกันของบริษัท
แม้แต่บริษัทที่ทำกำไรได้สูงก็ไม่ค่อยจ่ายเงินสดที่มีอยู่ออกไปทั้งหมด
ธุรกิจต้องการความยืดหยุ่นทางการเงิน เพราะภาวะเศรษฐกิจอาจแย่ลง เครื่องจักรอาจต้องเปลี่ยนใหม่ และโอกาสในการขยายธุรกิจอาจเกิดขึ้นโดยไม่คาดคิด
บริษัทสามารถนำเงินทุนที่มีไปใช้เพื่อ
ลงทุนในผลิตภัณฑ์หรือโรงงานใหม่
ชำระคืนหนี้สินคงค้าง
เข้าซื้อกิจการอื่น
ซื้อหุ้นคืน
สร้างเงินสดสำรอง
รองรับความต้องการดำเนินงานในอนาคต
จ่ายเงินปันผล
การตัดสินใจนี้จึงกลายเป็นเรื่องของ การจัดสรรเงินทุน (capital allocation)
บริษัทที่มีโอกาสขยายธุรกิจที่น่าสนใจอาจตัดสินใจว่าการนำเงินสดไปลงทุนซ้ำสร้างมูลค่าได้มากกว่าในระยะยาว เมื่อเทียบกับการจ่ายคืนทันที ขณะที่ธุรกิจที่เข้าสู่ระยะเติบโตเต็มที่และมีโอกาสขยายตัวอย่างรวดเร็วน้อยกว่า อาจเลือกคืนเงินสดสัดส่วนที่มากขึ้นให้ผู้ถือหุ้น
กำไรสะสม (retained earnings) มักถูกเข้าใจผิดในประเด็นนี้
กำไรสะสมคือผลกำไรที่สะสมอยู่ภายในบริษัทตามหลักบัญชี ไม่ควรถูกมองว่าเป็นบัญชีเงินสดที่รอการจ่ายออก
บริษัทอาจมีกำไรสะสมจำนวนมาก แต่กลับมีเงินสดอยู่น้อยกว่ามาก เพราะกำไรในอดีตถูกนำไปใช้ซื้อโรงงาน สินค้าคงคลัง เทคโนโลยี เงินลงทุน หรือสินทรัพย์อื่น ๆ ไปแล้ว
ความสามารถในการจ่ายเงินของบริษัทจึงขึ้นอยู่กับสถานะทางการเงินโดยรวม มากกว่าตัวเลขเพียงตัวเดียวในงบดุล
ได้
บริษัทไม่จำเป็นต้องใช้เงินสดที่เกิดขึ้นในรอบระยะเวลารายงานล่าสุดเพียงอย่างเดียวมาจ่ายเงินปันผลทุกครั้ง
ในบางปีที่ทำกำไรได้ดี ธุรกิจอาจสะสมเงินสดไว้เป็นจำนวนมาก เงินสำรองเหล่านี้ช่วยให้บริษัทมีความยืดหยุ่นในการรักษาระดับเงินปันผลไว้ได้ แม้กระแสเงินสดในปัจจุบันจะอ่อนแอลงชั่วคราว
การใช้เงินสำรองในช่วงเวลาสั้น ๆ ไม่ใช่เรื่องน่ากังวลโดยอัตโนมัติ แต่หากเงินสำรองถูกดึงออกมาใช้อย่างต่อเนื่อง ก็ย่อมทำให้กันชนทางการเงินของบริษัทลดลงในที่สุด
การขายอสังหาริมทรัพย์ เงินลงทุน หรือหน่วยธุรกิจ สามารถสร้างเงินสดก้อนใหญ่ได้
ผู้บริหารอาจตัดสินใจนำเงินที่ได้รับส่วนหนึ่งคืนให้ผู้ถือหุ้น โดยเฉพาะเมื่อบริษัทไม่มีแผนใช้เงินก้อนนี้ในทันที
เนื่องจากการขายสินทรัพย์มักเกิดขึ้นเพียงครั้งเดียว จึงไม่ควรนำไปปะปนกับกระแสเงินสดที่เกิดจากการดำเนินงานตามปกติ
การขายกิจการขนาดใหญ่ การปรับโครงสร้างองค์กร หรือเหตุการณ์สำคัญอื่น ๆ ของบริษัท อาจนำไปสู่การจ่ายเงินปันผลพิเศษได้ในบางครั้ง
เงินปันผลพิเศษเหล่านี้อาจมีมูลค่าสูงกว่าเงินปันผลปกติของบริษัทมาก และโดยทั่วไปควรพิจารณาแยกออกจากการจ่ายเงินปันผลตามรอบปกติ
บริษัทสามารถกู้ยืมเงินได้ ในขณะที่ยังคงจ่ายเงินปันผลต่อไปด้วย
นั่นไม่ได้หมายความว่าเงินปันผลแต่ละดอลลาร์สามารถสืบย้อนไปถึงเงินกู้ก้อนใดก้อนหนึ่งได้โดยตรง เพราะเงินสดของบริษัทโดยทั่วไปถูกบริหารจัดการรวมกัน อย่างไรก็ตาม หากบริษัทจ่ายเงินสดให้ผู้ถือหุ้นมากกว่าที่หามาได้อย่างต่อเนื่อง ในที่สุดก็อาจต้องพึ่งพาการกู้ยืมเพิ่มเติมหรือดึงเงินสำรองมาใช้จนลดลง
ความแตกต่างสำคัญอยู่ที่การมีเงินพอจ่ายปันผลได้ชั่วคราว กับการมีความสามารถรักษาการจ่ายปันผลไว้ได้อย่างยั่งยืนตลอดหลายปี
การวิเคราะห์เงินปันผลจึงควรมุ่งเน้นไปที่ทรัพยากรทางการเงินที่อยู่เบื้องหลังการจ่ายเงิน
ตัวชี้วัดที่ใช้กันทั่วไปคือ อัตราการจ่ายเงินปันผลต่อกำไร (payout ratio) ซึ่งเปรียบเทียบเงินปันผลกับกำไรของบริษัท
ในระดับบริษัท คำนวณได้จาก
เงินปันผลรวม ÷ กำไรสุทธิ
หากบริษัทมีกำไร 1,000 ล้านดอลลาร์ และจ่ายเงินปันผล 400 ล้านดอลลาร์ อัตราการจ่ายเงินปันผลจะอยู่ที่ 40%
นักลงทุนยังสามารถพิจารณา อัตราการจ่ายเงินปันผลต่อกระแสเงินสดอิสระ ซึ่งเปรียบเทียบเงินปันผลกับกระแสเงินสดอิสระ ตัวเลขนี้ช่วยแสดงให้เห็นว่าการจ่ายเงินปันผลได้รับการรองรับจากเงินสดที่เหลือหลังการลงทุนหรือไม่
ยังมีประเด็นอื่นที่ควรให้ความสนใจเช่นกัน
เงินสดสำรอง: งบดุลที่แข็งแกร่งช่วยให้ผู้บริหารมีพื้นที่มากขึ้นในการรับมือกับช่วงเวลาที่อ่อนแอชั่วคราว
หนี้สิน: บริษัทที่มีหนี้สินจำนวนมากอาจต้องให้ความสำคัญกับการจ่ายดอกเบี้ยและชำระคืนเงินต้นก่อนที่จะคืนเงินทุนส่วนเพิ่มให้ผู้ถือหุ้น
ความมั่นคงของกระแสเงินสด: ธุรกิจที่คาดการณ์ได้ง่ายมักมองเห็นแนวโน้มการจ่ายเงินปันผลในอนาคตได้ชัดเจนกว่าบริษัทที่รายได้และกำไรผันผวนอย่างรุนแรง
ไม่มีอัตราการจ่ายเงินปันผลระดับใดที่ถือว่าปลอดภัยสำหรับทุกกรณี เพราะความต้องการเงินทุนแตกต่างกันมากในแต่ละอุตสาหกรรม
ลักษณะเศรษฐกิจของธุรกิจแต่ละแห่งมีอิทธิพลอย่างมากต่อนโยบายเงินปันผล
| ลักษณะของธุรกิจ | ผลกระทบโดยทั่วไป |
|---|---|
| เติบโตเต็มที่และสร้างเงินสดได้ดี | มีศักยภาพจ่ายเงินสดคืนได้มากขึ้น |
| ขยายตัวอย่างรวดเร็ว | อาจเก็บเงินทุนไว้มากขึ้น |
| ใช้เงินทุนสูง | ต้องการเงินสดสำหรับการลงทุนมากขึ้น |
| ผันผวนตามวัฏจักรสูง | ความสามารถจ่ายเงินปันผลอาจผันผวน |
| มีหนี้สินสูง | ภาระหนี้ลดความยืดหยุ่น |
บริษัทที่เติบโตเต็มที่และมีการดำเนินงานที่มั่นคงอาจสร้างเงินสดได้มากกว่าที่จะนำไปลงทุนซ้ำให้เกิดผลตอบแทนคุ้มค่าในแต่ละปี การคืนเงินทุนส่วนเกินบางส่วนให้ผู้ถือหุ้นจึงเป็นเรื่องสมเหตุสมผล
บริษัทที่กำลังเติบโตอย่างรวดเร็วอาจเผชิญสถานการณ์ตรงกันข้าม ผู้บริหารอาจมองเห็นโอกาสลงทุนจำนวนมากในตลาดใหม่ เทคโนโลยี หรือกำลังการผลิต จึงเลือกเก็บเงินสดที่หามาได้ไว้ใช้เองเป็นส่วนใหญ่
ไม่มีแนวทางใดที่ทำให้บริษัทหนึ่งเหนือกว่าอีกบริษัทหนึ่งโดยอัตโนมัติ นักลงทุนจำเป็นต้องพิจารณาว่าผู้บริหารใช้เงินทุนที่เก็บไว้ในธุรกิจได้อย่างมีประสิทธิภาพเพียงใด
เงินปันผลก้อนใหญ่ไม่ควรถูกตีความโดยอัตโนมัติว่าเป็นหลักฐานของความแข็งแกร่งทางการเงิน
เงินปันผลก้อนใหญ่อาจสะท้อนความสามารถในการสร้างกระแสเงินสดที่ยอดเยี่ยมและต่อเนื่อง แต่ก็อาจมีคำอธิบายอื่นได้เช่นกัน
บริษัทอาจมีโอกาสเติบโตที่น่าสนใจน้อยลง อาจกำลังจ่ายคืนเงินที่ได้จากการขายสินทรัพย์ กำไรอาจพุ่งขึ้นชั่วคราวในช่วงที่วัฏจักรอุตสาหกรรมเอื้ออำนวย หรือผู้บริหารอาจเพียงแค่ใช้นโยบายจ่ายเงินปันผลแบบเชิงรุก
ในทางกลับกัน ธุรกิจที่จ่ายเงินปันผลน้อยหรือไม่จ่ายเลยก็ยังสามารถทำกำไรได้สูงเช่นกัน
หากผู้บริหารสามารถนำเงินสดที่เก็บไว้ไปลงทุนซ้ำและได้ผลตอบแทนที่น่าดึงดูด ผู้ถือหุ้นอาจได้ประโยชน์จากการเติบโตของธุรกิจมากกว่าการรับเงินคืนทันที
คำถามที่มีประโยชน์กว่าจึงไม่ใช่เพียงแค่ "เงินปันผลก้อนนี้ใหญ่แค่ไหน"
นักลงทุนควรถามว่า
ทำไมบริษัทถึงมีความสามารถจ่ายเงินปันผลได้ และเงินก้อนนี้มาจากไหนกันแน่
เมื่อเงินปันผลได้รับการอนุมัติและจ่ายออกไปแล้ว ธุรกรรมทางเศรษฐกิจที่เกิดขึ้นค่อนข้างชัดเจน
เงินสดจะไหลออกจากบริษัทไปยังผู้ถือหุ้นที่มีสิทธิได้รับ
สิ่งนี้ก่อให้เกิดผลตามมาหลายประการ
ยอดเงินสดของบริษัทลดลง
สินทรัพย์รวมของบริษัทลดลงตามจำนวนเงินที่จ่ายออกไป หากปัจจัยอื่นคงที่
ผู้ถือหุ้นได้รับเงินสดเข้าบัญชีส่วนตัว
บริษัทเหลือเงินทุนสำหรับใช้ในด้านอื่นน้อยลง
เงินปันผลจึงไม่ใช่เงินที่เกิดขึ้นมาลอย ๆ
ก่อนการจ่ายเงิน เงินสดก้อนนี้เป็นของบริษัทและมีส่วนสร้างมูลค่าให้ธุรกิจ หลังจากจ่ายเงินแล้ว เงินสดส่วนนั้นจะตกเป็นของผู้ถือหุ้นโดยตรง
ราคาหุ้นในตลาดอาจเคลื่อนไหวได้จากหลายปัจจัย แต่การโอนมูลค่าทางเศรษฐกิจในลักษณะนี้ยังคงเหมือนเดิมเสมอ
เส้นทางเบื้องหลังเงินปันผลเงินสดตามปกติสามารถสรุปได้ดังนี้
กิจกรรมทางธุรกิจ → การสร้างกระแสเงินสด → ความต้องการใช้เงินลงทุน → เงินทุนที่มีอยู่ → การตัดสินใจของคณะกรรมการ → การจ่ายเงินให้ผู้ถือหุ้น
การตามรอยเส้นทางนี้ช่วยให้นักลงทุนเห็นภาพที่ชัดเจนกว่าการดูเพียงจำนวนเงินปันผลที่จ่ายออกมา
บริษัทที่สร้างเงินสดได้เพียงพอสำหรับดำเนินงาน ลงทุนในธุรกิจ ชำระภาระทางการเงิน และยังจ่ายเงินคืนผู้ถือหุ้นได้อย่างสม่ำเสมอ ย่อมอยู่ในสถานะที่แตกต่างอย่างมากจากบริษัทที่รักษาการจ่ายเงินปันผลไว้ได้ด้วยการดึงเงินสำรองที่ลดน้อยลงเรื่อย ๆ การขายสินทรัพย์ซ้ำแล้วซ้ำเล่า หรือการก่อหนี้เพิ่มขึ้น
สำหรับนักลงทุน คำถามที่มีประโยชน์ที่สุดจึงไม่ใช่เพียงว่าบริษัทจ่ายเงินปันผลเท่าไร
การเข้าใจว่าเงินปันผลมาจากไหนกันแน่ จะช่วยเผยให้เห็นว่าการจ่ายเงินนั้นได้รับการรองรับจากพื้นฐานทางเศรษฐกิจของธุรกิจหรือไม่ และแหล่งที่มานั้นมีโอกาสดำเนินต่อไปได้อย่างสมเหตุสมผลหรือไม่