Publicado em: 2026-09-14
Atualizado em: 2026-09-14
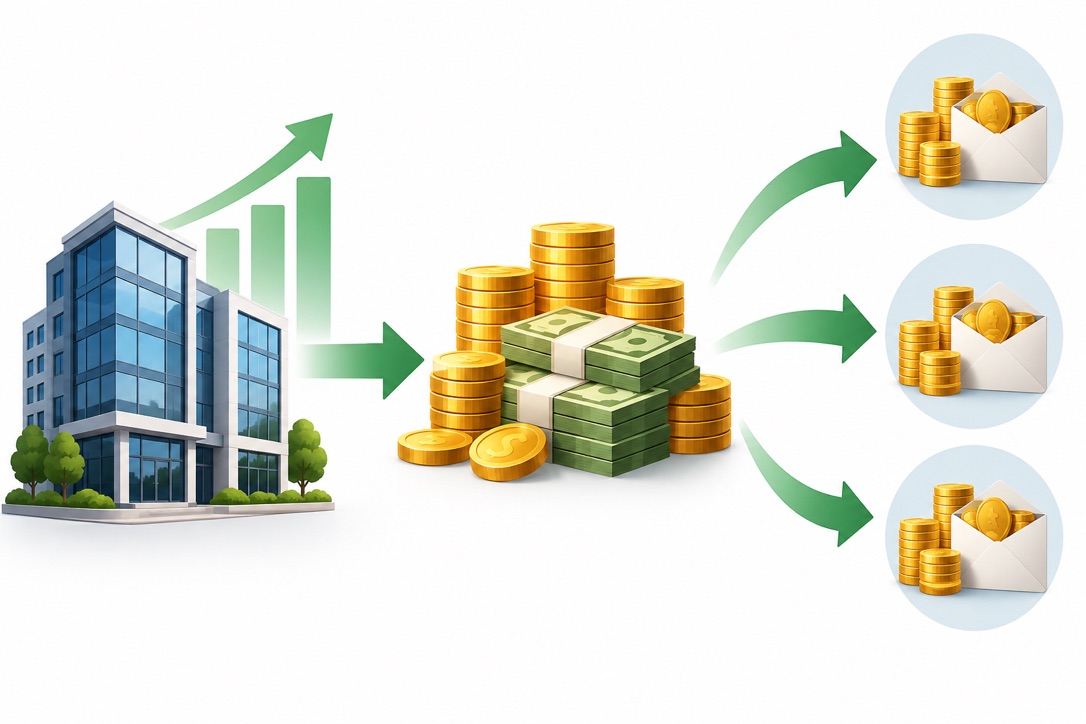
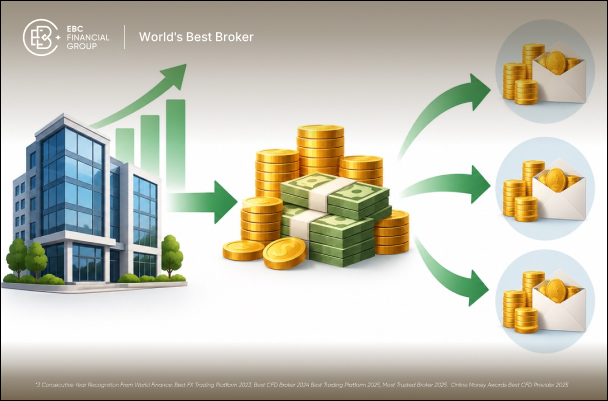
Quando uma empresa paga dividendos, o dinheiro que aparece na conta do acionista precisa vir de algum lugar. Na maioria dos casos, ele tem origem nos recursos gerados pelas atividades normais do negócio, embora caixa acumulado, venda de ativos e outras fontes também possam sustentar distribuições ocasionalmente.
Entender esse caminho ajuda o investidor a avaliar se um dividendo reflete geração de caixa saudável ou um pagamento que pode se tornar difícil de sustentar.
Os dividendos costumam ser financiados pelo caixa gerado pelas atividades principais da empresa.
Lucro contábil e caixa disponível não são a mesma coisa, então um resultado forte não garante automaticamente o pagamento de dividendos.
O fluxo de caixa livre mostra quanta capacidade financeira sobra depois que a empresa cobre suas operações e investimentos em capital.
As empresas precisam equilibrar os dividendos com o pagamento de dívidas, a expansão, aquisições, recompra de ações e outros usos do capital.
Reservas de caixa ou transações pontuais podem sustentar dividendos por um tempo, mas distribuições recorrentes tendem a ser mais sólidas quando apoiadas por geração de caixa recorrente.
O ponto de partida é o próprio negócio.
Os clientes compram produtos ou serviços, gerando receita para a empresa. Um supermercado recebe dinheiro dos consumidores, uma empresa de software cobra assinaturas, uma indústria vende equipamentos e um banco gera receita com empréstimos e serviços financeiros.
A receita, porém, é apenas o começo.
As empresas também têm despesas. Precisam pagar funcionários, fornecedores, proprietários de imóveis, credores, governos e diversas outras partes envolvidas na operação do negócio. Parte do dinheiro também pode ser necessária para comprar equipamentos, manter fábricas ou investir em crescimento futuro.
O que sobra depois dessas obrigações compõe os recursos financeiros disponíveis para a empresa.
Parte desses recursos pode, com o tempo, ser devolvida aos acionistas na forma de dividendos.
É por isso que os dividendos não devem ser vistos como dinheiro gerado separadamente da empresa. O pagamento representa, no fim das contas, recursos corporativos transferidos do negócio para seus donos.
Mas receita e lucro contábil, isoladamente, não dizem ao investidor quanto caixa está realmente disponível.
As empresas costumam divulgar o lucro por meio da demonstração de resultados, mas o lucro contábil é diferente do caixa efetivamente disponível em uma conta bancária.
Considere uma empresa que vende US$ 10 milhões em produtos durante o ano. Se alguns clientes ainda não pagaram suas faturas, a empresa pode registrar a receita antes de receber todo o caixa correspondente.
As despesas também podem gerar diferenças entre lucro e fluxo de caixa.
A depreciação, por exemplo, reduz o lucro reportado sem representar uma nova saída de caixa naquele período. Já os aumentos de estoque ou de valores a receber de clientes podem consumir caixa mesmo quando a empresa segue lucrativa no papel.
Isso cria uma distinção importante para quem investe de olho em dividendos:
As empresas reportam lucro, mas os dividendos exigem caixa.
Uma empresa pode, assim, reportar um lucro líquido saudável e, ainda assim, ter relativamente pouco caixa disponível para distribuição. Outra pode reportar um lucro temporariamente mais fraco e, mesmo assim, gerar bastante caixa em suas operações.
Por isso, os investidores costumam olhar além do lucro líquido ao avaliar os recursos financeiros que sustentam os dividendos.
Uma das métricas mais úteis é o fluxo de caixa livre.
Um cálculo simplificado é:
Fluxo de caixa operacional − investimentos em capital (capex) = fluxo de caixa livre
O fluxo de caixa operacional reflete o caixa gerado pelas atividades principais da empresa. O capex representa o dinheiro gasto em ativos como equipamentos, fábricas, tecnologia ou infraestrutura.
Suponha que uma empresa apresente os seguintes resultados:
| Item do fluxo de caixa | Valor |
|---|---|
| Fluxo de caixa operacional | US$ 5 bilhões |
| Investimentos em capital (capex) | US$ 2 bilhões |
| Fluxo de caixa livre | US$ 3 bilhões |
A empresa gerou US$ 3 bilhões depois de cobrir esses investimentos em capital.
Se, na sequência, ela distribuir US$ 1 bilhão em dividendos, o pagamento fica confortavelmente abaixo do fluxo de caixa livre gerado no período.
O fluxo de caixa livre não deve ser interpretado como um caixa exclusivo reservado aos acionistas. A administração ainda tem várias opções sobre como usá-lo.
Uma indústria pode construir outra fábrica. Uma operadora de telecomunicações pode modernizar sua rede. Um varejista pode abrir novas lojas. Uma empresa muito endividada pode preferir reduzir suas dívidas.
Os dividendos disputam espaço com todos esses usos pelos mesmos recursos da empresa.
Mesmo empresas muito lucrativas raramente distribuem cada dólar disponível.
As empresas precisam de flexibilidade financeira. As condições econômicas podem piorar, os equipamentos podem precisar de substituição e oportunidades de expansão podem surgir de forma inesperada.
As empresas podem usar o capital disponível para:
investir em novos produtos ou instalações;
quitar dívidas em aberto;
adquirir outras empresas;
recomprar as próprias ações;
formar reservas de caixa;
atender necessidades operacionais futuras;
pagar dividendos.
A decisão passa, portanto, a ser uma questão de alocação de capital.
Uma empresa com oportunidades atraentes de expansão pode decidir que reinvestir o caixa cria mais valor ao longo do tempo do que distribuí-lo imediatamente. Outra, com operações maduras e menos oportunidades de crescimento rápido, pode devolver uma parcela maior do caixa aos acionistas.
Os lucros retidos costumam ser mal compreendidos nessa discussão.
Eles representam lucros acumulados que permaneceram na empresa do ponto de vista contábil. Não devem ser tratados como uma conta de caixa à espera de ser distribuída.
Uma empresa pode ter lucros retidos elevados e, ao mesmo tempo, muito menos caixa, porque os lucros anteriores já foram usados para comprar fábricas, estoques, tecnologia, investimentos ou outros ativos.
A capacidade de uma empresa de distribuir dinheiro depende, portanto, de sua situação financeira como um todo, e não de um único número no balanço.
Sim.
Uma empresa não precisa, necessariamente, financiar cada dividendo apenas com o caixa gerado no último período reportado.
Em anos lucrativos, as empresas às vezes acumulam grandes volumes de caixa. Essas reservas podem dar à empresa flexibilidade para manter os dividendos quando a geração de caixa atual enfraquece temporariamente.
Usar reservas por um período limitado não é motivo automático de preocupação. Já o consumo persistente, com o tempo, reduz a folga financeira da empresa.
A venda de imóveis, investimentos ou uma divisão do negócio pode gerar caixa substancial.
A administração pode decidir devolver parte desses recursos aos acionistas, principalmente quando a empresa não tem uso imediato para o capital.
Como a venda de ativos costuma ser um evento não recorrente, ela não deve ser confundida com a geração de caixa operacional normal.
Grandes desinvestimentos, reestruturações ou outros eventos corporativos podem, ocasionalmente, levar a distribuições especiais.
Esses pagamentos podem ser consideravelmente maiores do que o dividendo normal da empresa e, em geral, devem ser avaliados separadamente das distribuições recorrentes aos acionistas.
Uma empresa também pode tomar dinheiro emprestado e, ao mesmo tempo, continuar pagando dividendos.
Isso não significa que cada dólar do dividendo possa ser rastreado até um empréstimo específico, já que o caixa da empresa costuma ser gerido de forma conjunta. Ainda assim, uma empresa que pague aos acionistas, de forma consistente, mais caixa do que gera pode acabar dependendo de novos empréstimos ou de reservas de caixa cada vez menores.
A distinção fundamental é entre conseguir financiar um dividendo temporariamente e conseguir sustentá-lo por muitos anos.
A análise de dividendos deve, portanto, se concentrar nos recursos financeiros por trás do pagamento.
Uma métrica comum é o índice de payout sobre o lucro (earnings payout ratio), que compara os dividendos pagos com o lucro da empresa.
No nível da empresa:
Dividendos totais ÷ lucro líquido
Se uma empresa lucra US$ 1 bilhão e distribui US$ 400 milhões, seu índice de payout é de 40%.
Os investidores também podem analisar o payout sobre o fluxo de caixa livre, que compara os dividendos pagos com o fluxo de caixa livre. Essa métrica ajuda a mostrar se as distribuições são sustentadas pelo caixa que sobra depois dos investimentos em capital.
Outros pontos também merecem atenção.
Reservas de caixa: um balanço sólido pode dar à administração mais espaço para enfrentar fraquezas temporárias.
Dívida: empresas com endividamento relevante podem precisar priorizar o pagamento de juros e amortizações antes de devolver capital adicional aos acionistas.
Estabilidade do fluxo de caixa: negócios previsíveis costumam ter maior visibilidade sobre distribuições futuras do que empresas cujas receitas e lucros oscilam bastante.
Nenhum índice de payout deve ser tratado como universalmente seguro. As necessidades de capital variam bastante entre os setores.
As características econômicas do negócio influenciam fortemente a política de dividendos.
| Característica do negócio | Implicação típica |
|---|---|
| Maduro e gerador de caixa | Maior capacidade de distribuir caixa |
| Em rápida expansão | Mais capital pode ser retido |
| Intensivo em capital | Mais caixa é necessário para investimentos |
| Altamente cíclico | A capacidade de pagar dividendos pode oscilar |
| Muito endividado | As obrigações com dívida reduzem a flexibilidade |
Uma empresa madura, com operações já estabelecidas, pode gerar mais caixa do que consegue reinvestir de forma lucrativa a cada ano. Devolver parte desse capital excedente pode, assim, ser razoável.
Uma empresa em rápido crescimento pode enfrentar a situação oposta. A administração pode enxergar oportunidades para investir pesado em novos mercados, tecnologia ou capacidade produtiva e, por isso, optar por reter a maior parte do caixa gerado.
Nenhuma das duas abordagens torna, por si só, uma empresa melhor que a outra. O investidor precisa avaliar quão bem a administração usa o capital que permanece dentro do negócio.
Um dividendo alto não deve ser interpretado automaticamente como sinal de força financeira.
Ele pode refletir uma excelente geração de caixa recorrente, mas outras explicações também são possíveis.
A empresa pode ter menos oportunidades atraentes de crescimento. Pode estar distribuindo os recursos de uma venda de ativos. O lucro pode ter disparado temporariamente durante um ciclo favorável do setor, ou a administração pode simplesmente estar adotando uma política de payout mais agressiva.
Da mesma forma, uma empresa que paga pouco ou nenhum dividendo ainda pode ser altamente lucrativa.
Se a administração consegue reinvestir o caixa retido a retornos atraentes, os acionistas podem se beneficiar mais do crescimento do negócio do que de receber o dinheiro imediatamente.
A pergunta realmente útil, portanto, não é simplesmente "qual é o tamanho do dividendo?"
O investidor deveria perguntar:
Por que a empresa consegue pagar esse dividendo e de onde vem o dinheiro?
Depois que um dividendo é aprovado e pago, a transação econômica por trás dele é relativamente simples.
O caixa sai da empresa e vai para os acionistas com direito ao pagamento.
Isso gera algumas consequências:
o saldo de caixa da empresa cai;
o total de ativos da empresa diminui no valor distribuído, mantidas as demais condições constantes;
os acionistas recebem o caixa diretamente;
o negócio fica com menos capital para outros usos.
Um dividendo, portanto, não cria dinheiro do nada.
Antes da distribuição, o caixa pertence à empresa e contribui para o valor do negócio. Depois do pagamento, essa parcela do caixa passa a pertencer diretamente aos acionistas.
Os preços de mercado podem se mover por diversos motivos, mas a transferência econômica em si continua sendo a mesma.
O caminho por trás de um dividendo em dinheiro comum pode ser resumido assim:
Atividade do negócio → geração de caixa → necessidades de investimento → capital disponível → decisão do conselho → pagamento ao acionista
Acompanhar esse caminho dá ao investidor uma visão muito mais clara do que apenas olhar o valor do dividendo.
Uma empresa que gera, de forma consistente, caixa suficiente para financiar suas operações, investir no negócio, honrar obrigações financeiras e ainda distribuir dinheiro aos acionistas está em uma posição muito diferente de outra que mantém os pagamentos às custas de reservas cada vez menores, vendas repetidas de ativos ou dívida crescente.
Para o investidor, a pergunta mais útil não é simplesmente quanto a empresa paga.
Entender de onde vem, de fato, o dinheiro do dividendo revela se o pagamento é sustentado pela economia real do negócio e se essa fonte tem uma chance razoável de continuar.