Дата публикации: 2026-09-14
Дата обновления: 2026-09-14


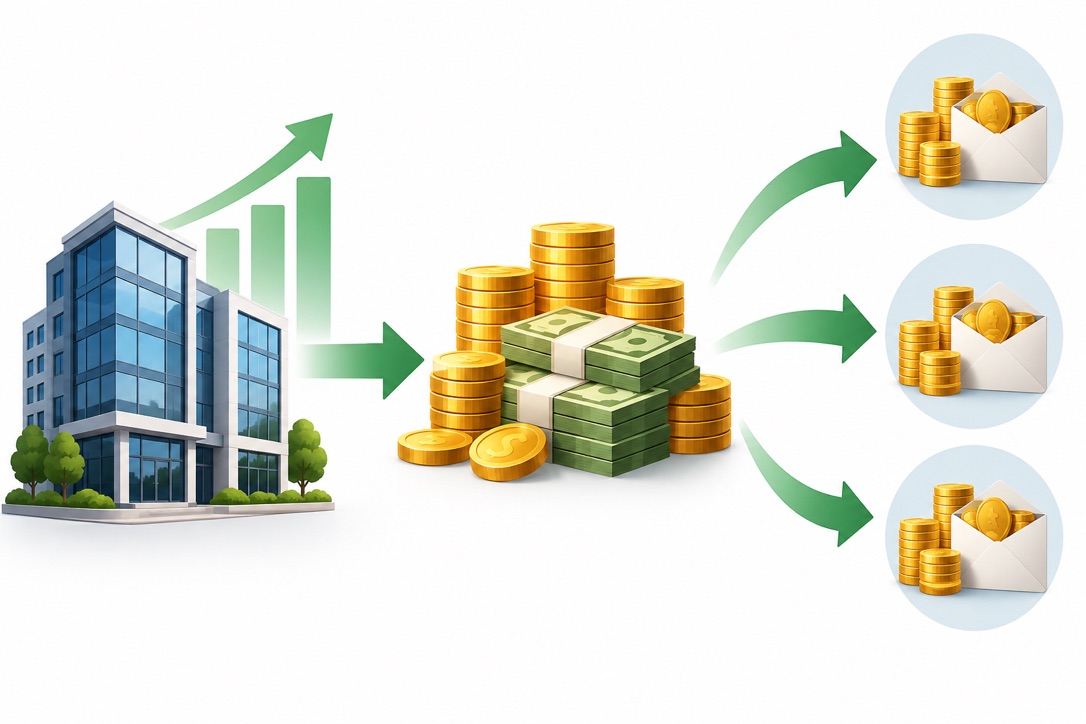
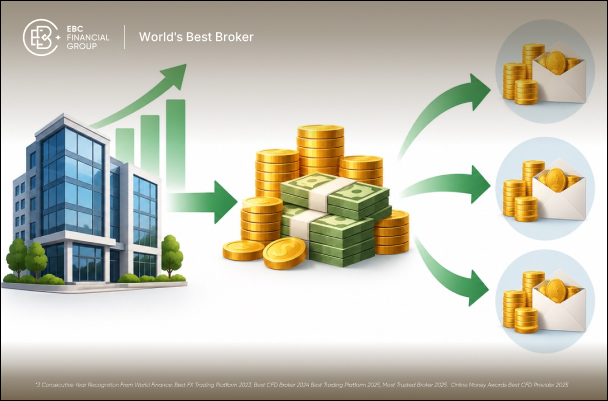
Когда компания выплачивает дивиденды, деньги, поступающие на счет акционера, должны откуда-то взяться. Как правило, их источником становится прибыль от обычной деятельности компании, хотя иногда выплаты поддерживают накопленные денежные резервы, продажа активов и другие источники.
Понимание этого пути помогает инвесторам оценить, отражает ли дивиденд устойчивую генерацию денежного потока или же выплату, которую компании будет сложно поддерживать в дальнейшем.
Дивидендные выплаты обычно финансируются за счет денежного потока от основной деятельности компании.
Бухгалтерская прибыль и доступные денежные средства, не одно и то же, поэтому высокая прибыль не гарантирует автоматически выплату дивидендов.
Свободный денежный поток (FCF) показывает, сколько финансовых ресурсов остается у компании после финансирования операционной деятельности и капитальных затрат.
Компаниям приходится выбирать между дивидендами и другими направлениями использования капитала: погашением долга, расширением бизнеса, поглощениями и обратным выкупом акций.
Денежные резервы или разовые сделки могут временно поддерживать дивиденды, но регулярные выплаты выглядят надежнее, если они обеспечены стабильным денежным потоком.
Отправной точкой служит сама операционная деятельность компании.
Клиенты покупают товары и услуги, формируя выручку компании. Супермаркет получает деньги от покупателей, софтверная компания зарабатывает на подписках, производитель продает оборудование, а банк получает доход от кредитования и финансовых услуг.
Однако выручка служит лишь отправной точкой.
У компаний есть и расходы. Им нужно платить сотрудникам, поставщикам, арендодателям, кредиторам, государству и множеству других сторон, участвующих в ведении бизнеса. Часть средств также может потребоваться на покупку оборудования, содержание заводов или инвестиции в будущий рост.
То, что остается после выполнения этих обязательств, формирует финансовые ресурсы, доступные компании.
Часть этих ресурсов в конечном счете может быть возвращена акционерам в виде дивидендов.
Поэтому дивиденды не стоит рассматривать как деньги, возникающие отдельно от компании. По сути, эта выплата представляет собой передачу корпоративных ресурсов от бизнеса его владельцам.
Но одна лишь выручка и отчетная прибыль не показывают инвесторам, сколько денежных средств реально доступно компании.
Компании обычно показывают прибыль в отчете о прибылях и убытках, но бухгалтерская прибыль отличается от денег на банковском счете.
Предположим, компания за год продала товаров на $10 млн. Если часть клиентов еще не оплатила счета, компания отразит выручку в отчетности раньше, чем получит соответствующие деньги.
Расходы также могут создавать расхождения между прибылью и денежным потоком.
Например, амортизация снижает отчетную прибыль, но не связана с реальной выплатой денег в этом периоде. При этом рост запасов или дебиторской задолженности клиентов может поглощать денежные средства, даже если компания остается прибыльной на бумаге.
Отсюда важное различие для инвесторов, ориентированных на дивиденды:
Компании отчитываются о прибыли, но для выплаты дивидендов в конечном счете нужны именно деньги.
Поэтому компания может показывать хорошую чистую прибыль, но располагать относительно небольшим объемом денег для распределения. И наоборот, другая компания может временно показывать более слабую прибыль, но при этом генерировать значительный денежный поток от операционной деятельности.
Поэтому при оценке финансовых ресурсов, обеспечивающих дивиденды, инвесторы часто смотрят не только на чистую прибыль.
Одним из самых полезных показателей здесь служит свободный денежный поток (FCF).
Упрощенно его можно рассчитать так:
Операционный денежный поток - капитальные затраты = свободный денежный поток
Операционный денежный поток отражает средства, полученные от основной деятельности компании. Капитальные затраты представляют собой расходы на такие активы, как оборудование, заводы, технологии или инфраструктура.
Предположим, компания показала следующие результаты:
| Статья денежного потока | Сумма |
|---|---|
| Операционный денежный поток | $5 млрд |
| Капитальные затраты | $2 млрд |
| Свободный денежный поток | $3 млрд |
После финансирования этих капитальных вложений у компании остается $3 млрд.
Если далее компания направляет на дивиденды $1 млрд, эта выплата оказывается заметно ниже свободного денежного потока, полученного за период.
Свободный денежный поток не стоит воспринимать как отдельный резерв, предназначенный исключительно для акционеров. У руководства по-прежнему есть несколько вариантов его использования.
Производственная компания может построить еще один завод. Телекоммуникационный оператор может модернизировать сеть. Розничная сеть может открыть новые магазины. Компания с большой долговой нагрузкой может предпочесть сократить долг.
Дивиденды конкурируют со всеми этими направлениями за одни и те же корпоративные ресурсы.
Даже очень прибыльные компании редко распределяют все доступные средства до последнего доллара.
Бизнесу нужна финансовая гибкость. Экономическая ситуация может ухудшиться, оборудованию может понадобиться замена, а возможности для расширения могут появиться неожиданно.
Доступный капитал компания может направить на:
инвестиции в новые продукты или производственные мощности;
погашение непогашенного долга;
приобретение других компаний;
обратный выкуп собственных акций;
формирование денежных резервов;
покрытие будущих операционных потребностей;
выплату дивидендов.
Поэтому это решение представляет собой вопрос распределения капитала.
Компания с привлекательными возможностями для роста может решить, что реинвестирование денег со временем создаст больше стоимости, чем немедленная выплата акционерам. Другая компания со зрелым бизнесом и меньшим числом возможностей для быстрого расширения может возвращать акционерам большую долю своих денежных средств.
Нераспределенная прибыль в этом контексте нередко понимается неверно.
С бухгалтерской точки зрения это накопленная прибыль, оставшаяся внутри компании. Ее не стоит воспринимать как денежный счет, ожидающий выплаты.
У компании может быть крупная нераспределенная прибыль при значительно меньшем объеме денежных средств, поскольку прошлая прибыль уже была направлена на покупку заводов, товарных запасов, технологий, инвестиций или других активов.
Поэтому способность компании распределять деньги зависит от ее общего финансового положения, а не от одной строки в балансе.
Да.
Компании не обязательно финансировать каждую выплату исключительно за счет денег, полученных в последнем отчетном периоде.
В прибыльные годы компании иногда накапливают значительные денежные резервы. Эти резервы дают компании гибкость и позволяют сохранять дивиденды, если текущая генерация денежного потока временно ослабевает.
Использование резервов в течение ограниченного периода само по себе не вызывает тревоги. Однако их постоянное истощение со временем сокращает финансовую подушку компании.
Продажа недвижимости, инвестиций или подразделения бизнеса может принести значительный объем денежных средств.
Руководство может решить направить часть вырученных средств акционерам, особенно если у компании нет непосредственной потребности в этом капитале.
Поскольку продажа активов, как правило, носит разовый характер, ее не стоит путать с обычной операционной генерацией денежного потока.
Крупные продажи активов, реструктуризации или другие корпоративные события иногда приводят к специальным выплатам.
Такие выплаты могут значительно превышать обычный дивиденд компании, и их, как правило, стоит оценивать отдельно от регулярных выплат акционерам.
Компания также может привлекать заемные средства, продолжая при этом выплачивать дивиденды.
Это не значит, что каждый доллар дивидендов можно напрямую связать с конкретным займом, поскольку корпоративные денежные средства обычно управляются как единый пул. Тем не менее компания, которая систематически выплачивает акционерам больше денег, чем генерирует, со временем может оказаться в зависимости от дополнительных заимствований или сокращения денежных резервов.
Ключевое различие в том, способна ли компания финансировать дивиденд лишь временно или же поддерживать его на протяжении многих лет.
Поэтому при анализе дивидендов важно сосредоточиться на финансовых ресурсах, стоящих за выплатой.
Один из распространенных показателей называется коэффициентом выплат по прибыли (payout ratio); он сравнивает дивиденды с прибылью компании.
На уровне компании формула выглядит так:
Совокупные дивиденды ÷ чистая прибыль
Если компания зарабатывает $1 млрд и выплачивает $400 млн, ее коэффициент выплат составляет 40%.
Инвесторы также могут анализировать коэффициент выплат по свободному денежному потоку, который сравнивает дивиденды со свободным денежным потоком. Это помогает понять, обеспечены ли выплаты деньгами, остающимися после капитальных затрат.
Внимания заслуживают и другие аспекты.
Денежные резервы: устойчивый баланс дает руководству больше пространства для того, чтобы пережить временное ослабление показателей.
Долг: компаниям с существенной долговой нагрузкой может потребоваться в первую очередь обслуживать проценты и погашать долг, прежде чем возвращать дополнительный капитал акционерам.
Стабильность денежного потока: предсказуемые компании, как правило, дают более четкое представление о будущих выплатах, чем компании с резко колеблющимися выручкой и прибылью.
Ни один коэффициент выплат нельзя считать универсально безопасным: потребности в капитале сильно различаются между отраслями.
Экономика бизнеса напрямую влияет на дивидендную политику.
| Характеристика бизнеса | Типичное следствие |
|---|---|
| Зрелый бизнес с высокой генерацией денежного потока | Более высокая способность распределять денежные средства |
| Быстрорастущий бизнес | Больше капитала может удерживаться в компании |
| Капиталоемкий бизнес | Требуется больше денег на инвестиции |
| Высокоцикличный бизнес | Способность платить дивиденды может колебаться |
| Компания с высокой долговой нагрузкой | Долговые обязательства снижают гибкость |
Зрелая компания с устоявшимся бизнесом может генерировать больше денег, чем способна выгодно реинвестировать за год. В этом случае возврат части избыточного капитала акционерам выглядит оправданным.
Быстрорастущая компания может столкнуться с противоположной ситуацией. Руководство может видеть возможности для масштабных инвестиций в новые рынки, технологии или производственные мощности и поэтому предпочесть удерживать большую часть заработанных денег внутри компании.
Ни один из этих подходов сам по себе не делает одну компанию лучше другой. Инвесторам важно оценивать, насколько эффективно руководство использует капитал, остающийся внутри бизнеса.
Крупный дивиденд не стоит автоматически воспринимать как признак финансовой силы компании.
Он может отражать отличную устойчивую генерацию денежного потока, но возможны и другие объяснения.
У компании может быть меньше привлекательных возможностей для роста. Она может распределять выручку от продажи активов. Прибыль могла временно вырасти на фоне благоприятного отраслевого цикла, либо руководство может попросту проводить агрессивную дивидендную политику.
Точно так же компания, которая платит небольшой дивиденд или вовсе его не платит, вполне может оставаться высокоприбыльной.
Если руководство способно реинвестировать нераспределенную прибыль с привлекательной доходностью, акционеры могут выиграть от роста бизнеса больше, чем от немедленного получения денег.
Поэтому по-настоящему важный вопрос звучит не просто как «Насколько велик дивиденд?»
Инвесторам стоит спрашивать:
Почему компания может себе это позволить и откуда берутся эти деньги?
После того как дивиденд утвержден и выплачен, экономическая суть операции достаточно проста.
Денежные средства покидают компанию и переходят к акционерам, имеющим право на выплату.
Это влечет за собой несколько последствий:
остаток денежных средств компании сокращается;
при прочих равных совокупные активы компании уменьшаются на сумму выплаты;
акционеры лично получают эти денежные средства;
у компании остается меньше капитала на другие цели.
Таким образом, дивиденд не создает деньги из ничего.
До выплаты эти деньги принадлежат компании и формируют стоимость бизнеса. После выплаты эта часть денежных средств напрямую принадлежит акционерам.
Рыночные котировки могут двигаться по множеству причин, но сама экономическая суть этой передачи средств остается неизменной.
Путь, который проходят деньги при обычной выплате дивидендов наличными, можно описать так:
Деятельность компании → генерация денежного потока → потребности в инвестициях → доступный капитал → решение совета директоров → выплата акционерам
Отслеживание этого пути дает инвесторам куда более четкую картину, чем просто размер дивиденда.
Компания, которая стабильно генерирует достаточно денег, чтобы финансировать операционную деятельность, инвестировать в бизнес, выполнять финансовые обязательства и при этом еще платить акционерам, находится в совершенно ином положении по сравнению с компанией, которая поддерживает выплаты за счет сокращающихся резервов, регулярной продажи активов или роста долга.
Поэтому для инвесторов самый важный вопрос заключается не просто в том, сколько компания платит.
Понимание того, откуда на самом деле берутся деньги на дивиденды, показывает, обеспечена ли выплата реальной экономикой бизнеса и есть ли у этого источника разумные шансы сохраниться в будущем.