Diterbitkan pada:
2026-09-14
Diperbarui pada: 2026-09-14
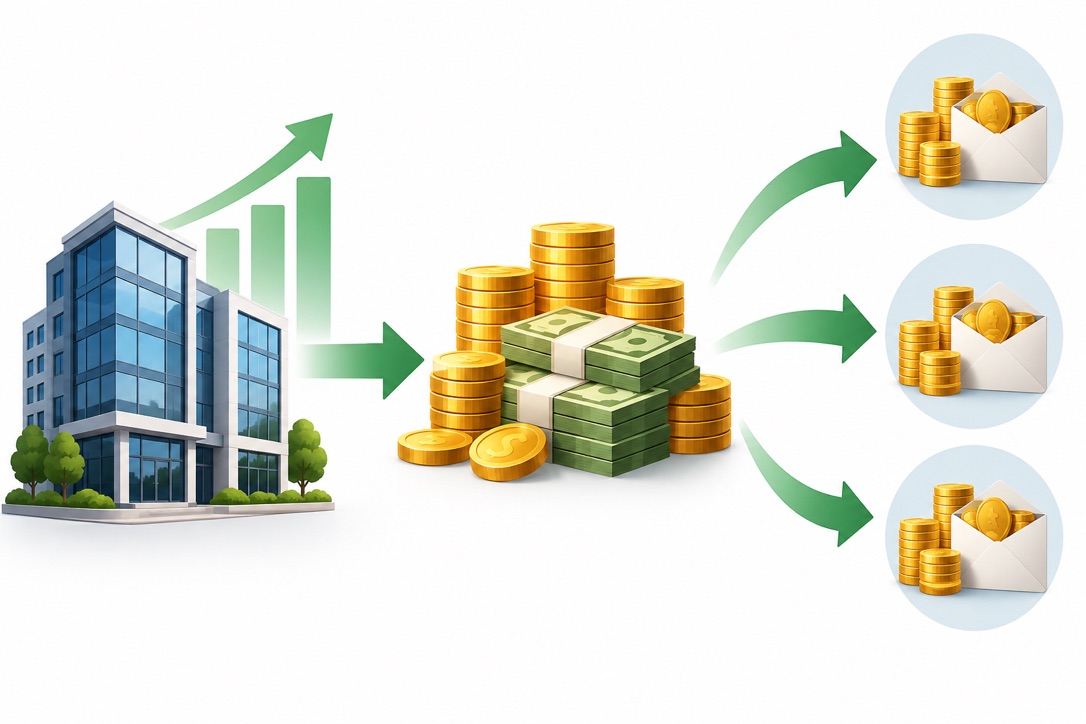
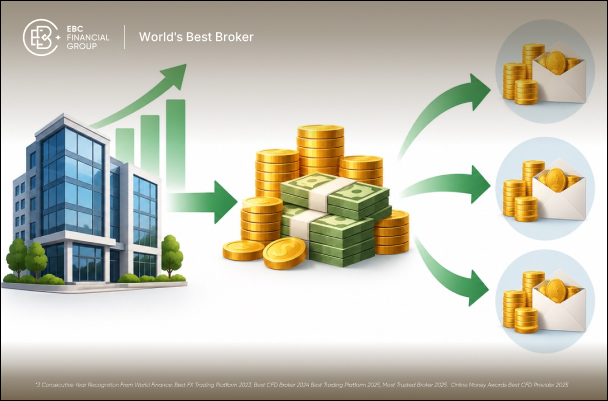
Ketika sebuah perusahaan membayar dividen, uang tunai yang muncul di rekening pemegang saham harus berasal dari suatu tempat. Dalam kebanyakan kasus, sumbernya adalah uang yang dihasilkan dari kegiatan usaha utama perusahaan, meskipun kas yang terakumulasi, penjualan aset, dan sumber lain terkadang juga dapat menopang pembagian dividen.
Memahami alur ini membantu investor menilai apakah suatu dividen mencerminkan penghasilan kas yang sehat atau justru pembayaran yang berpotensi sulit dipertahankan.
Pembayaran dividen umumnya didanai oleh kas yang dihasilkan dari bisnis inti perusahaan.
Laba akuntansi dan kas yang tersedia adalah dua hal berbeda, sehingga laba yang tinggi tidak otomatis menjamin adanya dividen.
Arus kas bebas (free cash flow) membantu menunjukkan berapa besar kapasitas keuangan yang tersisa setelah perusahaan mendanai operasional dan belanja modalnya.
Perusahaan harus menyeimbangkan dividen dengan pelunasan utang, ekspansi, akuisisi, buyback saham, dan berbagai kebutuhan modal lainnya.
Cadangan kas atau transaksi satu kali dapat menopang dividen untuk sementara, tetapi pembagian dividen berulang umumnya lebih kuat bila didukung oleh penghasilan kas yang juga berulang.
Titik awalnya adalah bisnis itu sendiri.
Pelanggan membeli produk atau jasa, sehingga tercipta pendapatan bagi perusahaan. Sebuah supermarket mengumpulkan uang dari pembeli, perusahaan perangkat lunak memperoleh biaya langganan, produsen menjual peralatan, dan bank menghasilkan pendapatan dari kegiatan pinjaman serta jasa keuangan lainnya.
Namun, pendapatan hanyalah titik awal.
Perusahaan juga memiliki beban. Perusahaan harus membayar karyawan, pemasok, pemilik properti, kreditur, pemerintah, dan berbagai pihak lain yang terlibat dalam menjalankan bisnis. Sebagian uang juga mungkin diperlukan untuk membeli peralatan, memelihara pabrik, atau berinvestasi demi pertumbuhan di masa depan.
Apa pun yang tersisa setelah kewajiban-kewajiban ini menjadi bagian dari sumber daya keuangan yang tersedia bagi perusahaan.
Sebagian dari sumber daya tersebut pada akhirnya dapat dikembalikan kepada pemegang saham melalui dividen.
Inilah sebabnya dividen tidak boleh dipandang sebagai uang yang dihasilkan secara terpisah dari perusahaan. Pembayaran ini pada dasarnya merupakan perpindahan sumber daya korporasi dari bisnis kepada pemiliknya.
Namun, pendapatan dan laba yang dilaporkan saja tidak dapat menunjukkan kepada investor berapa banyak kas yang benar-benar tersedia.
Perusahaan biasanya melaporkan laba melalui laporan laba rugi, tetapi laba akuntansi berbeda dari uang tunai yang benar-benar ada di rekening bank.
Bayangkan sebuah bisnis yang menjual produk senilai US$ 10 juta dalam setahun. Jika sebagian pelanggan belum melunasi tagihannya, perusahaan bisa saja mencatat pendapatan tersebut sebelum seluruh kas yang bersangkutan benar-benar diterima.
Beban juga dapat menciptakan perbedaan antara laba dan arus kas.
Depresiasi, misalnya, mengurangi laba yang dilaporkan tanpa mencerminkan pembayaran kas baru pada periode tersebut. Sementara itu, kenaikan persediaan atau piutang pelanggan dapat menyerap kas meski perusahaan tetap mencatat laba di atas kertas.
Hal ini menciptakan perbedaan penting bagi investor dividen:
Perusahaan melaporkan laba, tetapi dividen pada akhirnya membutuhkan kas.
Sebuah bisnis bisa saja melaporkan laba bersih yang sehat, namun memiliki kas yang relatif sedikit untuk dibagikan. Sebaliknya, perusahaan lain mungkin untuk sementara melaporkan laba yang lebih lemah, tetapi tetap menghasilkan kas operasional yang besar.
Karena itu, investor sering melihat lebih jauh dari sekadar laba bersih saat mengevaluasi sumber daya keuangan di balik suatu dividen.
Salah satu ukuran yang paling berguna adalah arus kas bebas (free cash flow).
Perhitungan sederhananya adalah:
Arus kas operasional dikurangi belanja modal sama dengan arus kas bebas
Arus kas operasional mencerminkan kas yang dihasilkan dari kegiatan usaha utama perusahaan. Belanja modal merepresentasikan uang yang dikeluarkan untuk aset seperti peralatan, pabrik, teknologi, atau infrastruktur.
Misalkan sebuah perusahaan mencatatkan hasil berikut:
| Pos arus kas | Jumlah |
|---|---|
| Arus kas operasional | US$ 5 miliar |
| Belanja modal | US$ 2 miliar |
| Arus kas bebas | US$ 3 miliar |
Perusahaan tersebut menghasilkan US$ 3 miliar setelah mendanai belanja modalnya.
Jika perusahaan itu kemudian membagikan dividen senilai US$ 1 miliar, jumlah tersebut masih jauh di bawah arus kas bebas yang dihasilkan selama periode tersebut.
Arus kas bebas tidak boleh diartikan sebagai dana khusus yang disisihkan untuk pemegang saham. Manajemen tetap memiliki beberapa pilihan dalam menggunakannya.
Perusahaan manufaktur mungkin membangun pabrik baru. Operator telekomunikasi mungkin meningkatkan jaringannya. Peritel bisa membuka gerai baru. Perusahaan dengan utang besar mungkin lebih memilih mengurangi utangnya.
Dividen bersaing dengan semua kebutuhan tersebut untuk memperebutkan sumber daya korporasi yang sama.
Bahkan perusahaan yang sangat menguntungkan pun jarang membagikan seluruh dolar yang tersedia.
Bisnis membutuhkan fleksibilitas keuangan. Kondisi ekonomi bisa memburuk, peralatan mungkin perlu diganti, dan peluang ekspansi dapat muncul secara tak terduga.
Perusahaan dapat menggunakan modal yang tersedia untuk:
berinvestasi pada produk atau fasilitas baru;
melunasi utang yang belum terbayar;
mengakuisisi bisnis lain;
membeli kembali sahamnya sendiri (buyback);
membangun cadangan kas;
memenuhi kebutuhan operasional di masa depan;
membayar dividen.
Karena itu, keputusan ini menjadi persoalan alokasi modal.
Perusahaan dengan peluang ekspansi yang menarik mungkin memutuskan bahwa menginvestasikan kembali kasnya dapat menciptakan nilai lebih besar dari waktu ke waktu dibandingkan langsung membagikannya. Perusahaan lain dengan operasi yang sudah matang dan peluang ekspansi cepat yang lebih sedikit mungkin justru mengembalikan porsi kas yang lebih besar kepada pemegang saham.
Laba ditahan sering disalahpahami dalam pembahasan ini.
Laba ditahan merepresentasikan akumulasi laba yang tetap berada di dalam perusahaan dari sudut pandang akuntansi. Laba ditahan tidak boleh diperlakukan sebagai rekening kas yang siap dibagikan.
Sebuah bisnis bisa saja memiliki laba ditahan yang besar namun kasnya jauh lebih sedikit, karena laba sebelumnya sudah digunakan untuk membeli pabrik, persediaan, teknologi, investasi, atau aset lainnya.
Karena itu, kemampuan perusahaan untuk membagikan uang bergantung pada posisi keuangannya secara keseluruhan, bukan hanya satu angka di neraca.
Bisa.
Perusahaan tidak selalu perlu mendanai setiap dividen semata-mata dari kas yang dihasilkan pada periode pelaporan terbaru.
Bisnis terkadang mengumpulkan kas dalam jumlah besar selama tahun-tahun yang menguntungkan. Cadangan tersebut dapat memberikan fleksibilitas bagi perusahaan untuk mempertahankan dividen ketika penghasilan kas saat ini sedang melemah untuk sementara.
Menggunakan cadangan kas untuk periode terbatas tidak otomatis menjadi hal yang mengkhawatirkan. Namun, penyusutan yang terus berlanjut pada akhirnya akan mengurangi bantalan keuangan perusahaan.
Menjual properti, investasi, atau divisi bisnis dapat menghasilkan kas dalam jumlah besar.
Manajemen dapat memutuskan bahwa sebagian dari hasil penjualan tersebut sebaiknya dikembalikan kepada pemegang saham, terutama ketika perusahaan tidak lagi memiliki kebutuhan mendesak atas modal tersebut.
Karena penjualan aset biasanya bersifat tidak berulang, hal ini tidak boleh disamakan dengan penghasilan kas operasional yang normal.
Divestasi besar, restrukturisasi, atau peristiwa korporasi lainnya terkadang dapat memicu pembagian dividen khusus.
Pembayaran semacam ini bisa jauh lebih besar dibandingkan dividen normal perusahaan dan sebaiknya dievaluasi secara terpisah dari pembagian dividen yang bersifat rutin.
Perusahaan juga dapat berutang sembari tetap membayar dividen.
Bukan berarti setiap dolar dividen tertentu dapat ditelusuri langsung ke pinjaman tertentu, karena kas korporasi umumnya dikelola secara kolektif. Meski demikian, perusahaan yang secara konsisten membayarkan kas kepada pemegang saham lebih besar dari yang dihasilkannya, pada akhirnya berpotensi bergantung pada utang tambahan atau penyusutan cadangan kas.
Perbedaan pentingnya terletak pada kemampuan mendanai dividen untuk sementara waktu dibandingkan kemampuan mempertahankannya selama bertahun-tahun.
Karena itu, analisis dividen sebaiknya berfokus pada sumber daya keuangan di balik pembayaran tersebut.
Salah satu ukuran umum adalah rasio pembayaran dividen terhadap laba (earnings payout ratio), yang membandingkan dividen dengan laba perusahaan.
Pada level perusahaan:
Total dividen dibagi laba bersih
Jika sebuah bisnis meraih laba US$ 1 miliar dan membagikan US$ 400 juta, rasio pembayarannya adalah 40%.
Investor juga dapat menilai rasio pembayaran dividen terhadap arus kas bebas (free-cash-flow payout ratio), yang membandingkan pembayaran dividen dengan arus kas bebas. Rasio ini dapat membantu menunjukkan apakah pembagian dividen ditopang oleh kas yang tersisa setelah belanja modal.
Ada pula sejumlah aspek lain yang patut diperhatikan.
Cadangan kas: Neraca yang kuat dapat memberi manajemen ruang lebih besar untuk bertahan dari pelemahan sementara.
Utang: Perusahaan dengan utang besar mungkin perlu memprioritaskan pembayaran bunga dan pelunasan pokok sebelum mengembalikan modal tambahan kepada pemegang saham.
Stabilitas arus kas: Bisnis yang lebih mudah diprediksi umumnya memberikan gambaran yang lebih jelas atas pembagian dividen di masa depan dibandingkan perusahaan yang pendapatan dan labanya berfluktuasi tajam.
Tidak ada satu pun rasio pembayaran dividen yang bisa dianggap selalu aman. Kebutuhan modal sangat berbeda antarindustri.
Karakter ekonomi dari bisnis yang mendasarinya sangat memengaruhi kebijakan dividen.
| Karakteristik bisnis | Implikasi umum |
|---|---|
| Matang dan penghasil kas kuat | Kapasitas lebih besar untuk membagikan kas |
| Berkembang pesat | Modal lebih banyak cenderung ditahan |
| Padat modal | Kas yang dibutuhkan untuk investasi lebih besar |
| Sangat siklikal | Kapasitas dividen dapat berfluktuasi |
| Utang besar | Kewajiban utang mengurangi fleksibilitas |
Perusahaan matang dengan operasi yang sudah mapan bisa saja menghasilkan kas lebih banyak daripada yang dapat diinvestasikan kembali secara menguntungkan setiap tahunnya. Karena itu, mengembalikan sebagian kelebihan modal tersebut kepada pemegang saham menjadi hal yang wajar.
Perusahaan yang tumbuh pesat mungkin menghadapi situasi sebaliknya. Manajemen bisa saja melihat peluang untuk berinvestasi besar-besaran pada pasar baru, teknologi, atau kapasitas produksi, sehingga memilih menahan sebagian besar kas yang dihasilkan.
Tidak ada satu pun dari kedua pendekatan ini yang secara otomatis lebih unggul dari yang lain. Investor perlu menilai seberapa efektif manajemen menggunakan modal yang tetap tertahan di dalam bisnis.
Dividen yang besar tidak boleh langsung diartikan sebagai bukti kekuatan keuangan.
Dividen besar bisa saja mencerminkan penghasilan kas berulang yang sangat baik, tetapi ada pula penjelasan lain yang mungkin.
Perusahaan mungkin memiliki lebih sedikit peluang pertumbuhan yang menarik. Perusahaan bisa saja sedang membagikan hasil dari penjualan aset. Laba mungkin sempat melonjak akibat siklus industri yang menguntungkan, atau manajemen mungkin sekadar menerapkan kebijakan pembayaran yang agresif.
Sebaliknya, bisnis yang membayar dividen kecil atau bahkan tidak membayar dividen sama sekali tetap bisa sangat menguntungkan.
Jika manajemen mampu menginvestasikan kembali kas yang ditahan dengan imbal hasil yang menarik, pemegang saham mungkin justru lebih diuntungkan oleh pertumbuhan bisnis dibandingkan menerima uang tersebut secara langsung.
Karena itu, pertanyaan yang berguna bukanlah sekadar “Seberapa besar dividennya?”
Investor sebaiknya bertanya:
Mengapa perusahaan ini mampu membayar dividen tersebut, dan dari mana sebenarnya uangnya berasal?
Setelah dividen disetujui dan dibayarkan, transaksi ekonominya relatif jelas.
Kas keluar dari perusahaan dan berpindah kepada pemegang saham yang berhak.
Hal ini menimbulkan beberapa konsekuensi:
saldo kas perusahaan berkurang;
total aset korporasi menurun sebesar jumlah yang dibagikan, dengan asumsi faktor lain tetap;
pemegang saham menerima kas tersebut secara pribadi;
bisnis menahan lebih sedikit modal untuk kebutuhan lainnya.
Karena itu, dividen tidak menciptakan uang dari ketiadaan.
Sebelum dibagikan, kas tersebut milik perusahaan dan menjadi bagian dari nilai bisnis. Setelah dibayarkan, porsi kas tersebut menjadi milik pemegang saham secara langsung.
Harga di pasar dapat bergerak karena berbagai alasan, tetapi perpindahan ekonomi itu sendiri tetap sama.
Alur di balik dividen kas yang normal dapat diringkas sebagai berikut:
Kegiatan usaha → penghasilan kas → kebutuhan investasi → modal yang tersedia → keputusan dewan direksi → pembayaran kepada pemegang saham
Menelusuri alur ini memberi investor gambaran yang jauh lebih jelas dibandingkan hanya melihat besaran dividen semata.
Perusahaan yang secara rutin menghasilkan kas yang cukup untuk mendanai operasionalnya, berinvestasi pada bisnisnya, memenuhi kewajiban keuangan, dan tetap membagikan uang kepada pemegang saham berada dalam posisi yang sangat berbeda dibandingkan perusahaan yang mempertahankan pembayarannya melalui penyusutan cadangan kas, penjualan aset yang berulang, atau utang yang terus bertambah.
Karena itu, bagi investor, pertanyaan yang paling berguna bukan sekadar berapa besar dividen yang dibayarkan perusahaan.
Memahami dari mana sebenarnya uang dividen itu berasal mengungkap apakah pembayaran tersebut ditopang oleh fundamental ekonomi bisnis yang sebenarnya, dan apakah sumber tersebut memiliki peluang wajar untuk terus berlanjut.