اريخ النشر: 2026-09-14
تاريخ التحديث: 2026-09-14
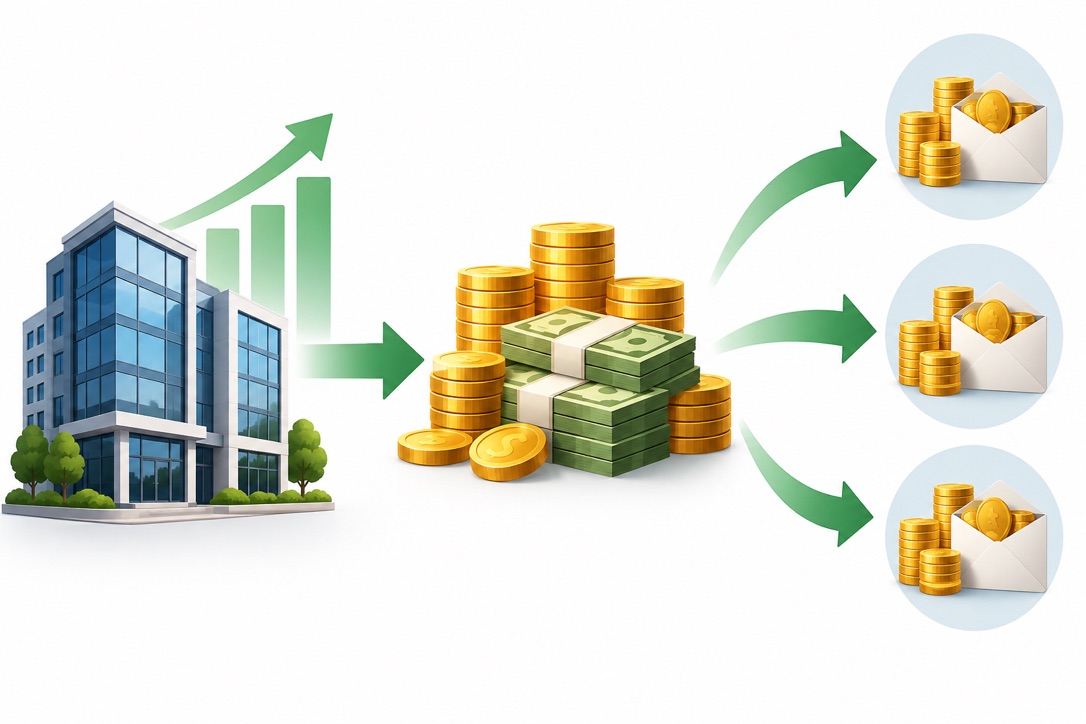
عندما تدفع شركة ما توزيعات أرباح، فإن النقد الذي يظهر في حساب المساهم لا بد أن يكون مصدره معروفًا. في معظم الحالات، يبدأ هذا النقد من الأموال التي تولدها الأنشطة التجارية العادية للشركة، وإن كانت النقدية المتراكمة وعمليات بيع الأصول ومصادر أخرى قد تدعم أحيانًا هذه التوزيعات.
يساعد فهم هذا المسار المستثمرين على تقييم ما إذا كانت توزيعات الأرباح تعكس توليدًا صحيًا للنقد أم أنها دفعة قد يصعب الاستمرار فيها.
تُموَّل توزيعات الأرباح عادة من النقد الذي يتولد عن النشاط الأساسي للشركة.
الربح المحاسبي والنقد المتاح ليسا الشيء نفسه، لذا فإن الأرباح القوية لا تضمن تلقائيًا دفع توزيعات.
يساعد التدفق النقدي الحر في توضيح مقدار القدرة المالية المتبقية بعد تمويل الشركة لعملياتها ونفقاتها الرأسمالية.
يجب على الشركات الموازنة بين توزيعات الأرباح وسداد الديون والتوسع والاستحواذات وإعادة شراء الأسهم واستخدامات أخرى لرأس المال.
يمكن للاحتياطيات النقدية أو المعاملات الاستثنائية أن تدعم توزيعات الأرباح مؤقتًا، لكن التوزيعات المتكررة تكون عادة أكثر قوة عندما يدعمها توليد نقدي متكرر.
نقطة البداية هي النشاط التجاري نفسه.
يشتري العملاء المنتجات أو الخدمات، مما يولّد إيرادات للشركة. فمتجر التجزئة الكبير يجمع الأموال من المتسوقين، وشركة البرمجيات تكسب رسوم الاشتراكات، والمصنّع يبيع المعدات، والبنك يحقق دخلًا من الإقراض والخدمات المالية.
غير أن الإيرادات ليست سوى البداية.
لدى الشركات أيضًا نفقات، إذ يجب عليها دفع رواتب الموظفين ومستحقات الموردين والملاك والمقرضين والحكومات وأطراف أخرى عديدة معنية بتشغيل الأعمال. وقد يُخصص جزء من الأموال أيضًا لشراء المعدات أو صيانة المصانع أو الاستثمار في النمو المستقبلي.
وما يتبقى بعد هذه الالتزامات يسهم في الموارد المالية المتاحة للشركة.
وقد يُعاد جزء من تلك الموارد في نهاية المطاف إلى المساهمين عبر توزيعات الأرباح.
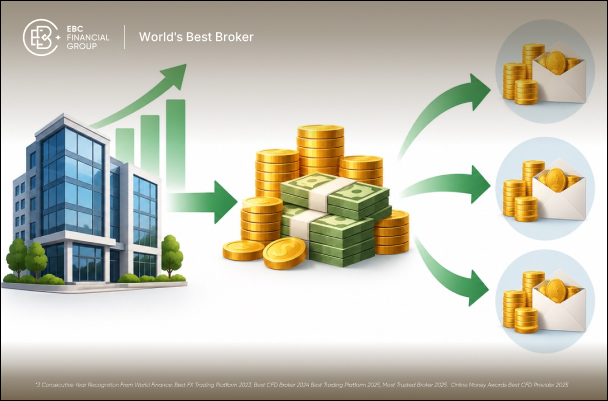
لهذا السبب لا ينبغي النظر إلى توزيعات الأرباح باعتبارها أموالًا مولّدة بمعزل عن الشركة. فالدفعة تمثل في جوهرها انتقال موارد الشركة من النشاط التجاري إلى ملّاكه.
لكن الإيرادات والأرباح المُعلنة وحدها لا تكفيان لمعرفة مقدار النقد المتاح فعليًا.
تُعلن الشركات عادة أرباحها عبر قوائم الدخل، لكن الربح المحاسبي يختلف عن النقد الموجود فعليًا في الحساب المصرفي.
لنفترض أن شركة باعت منتجات بقيمة 10 ملايين دولار خلال العام. فإذا لم يسدد بعض العملاء فواتيرهم بعد، فقد تسجل الشركة الإيرادات قبل تحصيل كامل النقد المقابل لها.
يمكن للنفقات أيضًا أن تحدث فروقًا بين الربح والتدفق النقدي.
فالاستهلاك، على سبيل المثال، يخفض الأرباح المُعلنة من دون أن يمثل دفعة نقدية جديدة خلال تلك الفترة. في المقابل، يمكن لزيادة المخزون أو المبالغ المستحقة على العملاء أن تستنزف النقد حتى مع بقاء الشركة رابحة على الورق.
وهذا يخلق فارقًا مهمًا بالنسبة لمستثمري التوزيعات:
تُعلن الشركات أرباحها، لكن توزيعات الأرباح تتطلب في نهاية المطاف نقدًا فعليًا.
ولذلك قد تُعلن شركة صافي ربح جيدًا بينما لا تملك سوى نقد محدود نسبيًا متاح للتوزيع. وقد تُعلن شركة أخرى أرباحًا أضعف مؤقتًا بينما تولّد تدفقًا نقديًا كبيرًا من عملياتها.
لهذا السبب، غالبًا ما ينظر المستثمرون إلى ما وراء صافي الربح عند تقييم الموارد المالية الداعمة لتوزيعات الأرباح.
من أكثر المقاييس فائدة في هذا الصدد التدفق النقدي الحر.
ويمكن حسابه بشكل مبسط كالتالي:
التدفق النقدي التشغيلي − النفقات الرأسمالية = التدفق النقدي الحر
يعكس التدفق النقدي التشغيلي النقد المتولد عن النشاط الأساسي للشركة، بينما تمثل النفقات الرأسمالية الأموال المُنفقة على أصول مثل المعدات والمصانع والتقنية والبنية التحتية.
لنفترض أن شركة ما حققت النتائج التالية:
| بند التدفق النقدي | القيمة |
|---|---|
| التدفق النقدي التشغيلي | 5 مليارات دولار |
| النفقات الرأسمالية | 2 مليار دولار |
| التدفق النقدي الحر | 3 مليارات دولار |
ولّدت الشركة 3 مليارات دولار بعد تمويل تلك الاستثمارات الرأسمالية.
فإذا وزّعت لاحقًا مليار دولار كتوزيعات أرباح، فإن هذه الدفعة تبقى بشكل مريح دون التدفق النقدي الحر المتولد خلال الفترة.
ولا ينبغي تفسير التدفق النقدي الحر باعتباره وعاءً مخصصًا حصرًا للمساهمين، فما زال أمام الإدارة عدة خيارات لاستخدامه.
فقد تبني شركة تصنيع مصنعًا آخر، وقد تُطوّر شركة اتصالات شبكتها، وقد يفتتح تاجر تجزئة متاجر جديدة، وقد تفضّل شركة مثقلة بالديون خفض مديونيتها.
وتتنافس توزيعات الأرباح مع كل هذه الاستخدامات على الموارد نفسها.
حتى الشركات المربحة للغاية نادرًا ما توزع كل دولار متاح لديها.
تحتاج الشركات إلى مرونة مالية، فالظروف الاقتصادية قد تتدهور، وقد تحتاج المعدات إلى الاستبدال، وقد تظهر فرص للتوسع بشكل غير متوقع.
يمكن للشركات استخدام رأس المال المتاح من أجل:
الاستثمار في منتجات أو منشآت جديدة؛
سداد الديون القائمة؛
الاستحواذ على شركات أخرى؛
إعادة شراء أسهمها الخاصة؛
بناء احتياطيات نقدية؛
تلبية متطلبات التشغيل المستقبلية؛
دفع توزيعات الأرباح.
لذلك يصبح القرار مسألة تخصيص لرأس المال.
فقد تقرر شركة تملك فرص توسع جذابة أن إعادة استثمار النقد يمكن أن تخلق قيمة أكبر بمرور الوقت مقارنة بتوزيعه فورًا، بينما قد تعيد شركة أخرى ذات عمليات ناضجة وفرص محدودة للتوسع السريع نسبة أكبر من نقدها إلى المساهمين.
وكثيرًا ما يُساء فهم الأرباح المحتجزة في هذا السياق.
فهي تمثل الأرباح المتراكمة التي بقيت داخل الشركة من الناحية المحاسبية، ولا ينبغي التعامل معها كحساب نقدي جاهز للتوزيع.
فقد تمتلك شركة أرباحًا محتجزة كبيرة بينما تحتفظ بنقد أقل بكثير، لأن الأرباح السابقة استُخدمت بالفعل لشراء مصانع ومخزون وتقنية واستثمارات أو أصول أخرى.
وبالتالي فإن قدرة الشركة على توزيع الأموال تعتمد على وضعها المالي الأوسع، وليس على رقم واحد في الميزانية العمومية.
نعم.
لا يتعين على الشركة بالضرورة تمويل كل توزيعات أرباحها من النقد المتولد خلال آخر فترة تقارير فقط.
تتراكم لدى الشركات أحيانًا مبالغ نقدية كبيرة خلال السنوات المربحة. ويمكن أن تمنح هذه الاحتياطيات الشركة مرونة للحفاظ على توزيعات الأرباح عندما يضعف توليد النقد الحالي مؤقتًا.
واستخدام الاحتياطيات لفترة محدودة ليس مدعاة للقلق تلقائيًا، غير أن استنزافها المستمر يقلّص في النهاية الوسادة المالية للشركة.
يمكن أن يُدرّ بيع العقارات أو الاستثمارات أو أحد أقسام الأعمال نقدًا كبيرًا.
وقد تقرر الإدارة إعادة جزء من هذه العائدات إلى المساهمين، خاصة عندما لا يكون لدى الشركة استخدام فوري لرأس المال.
ولأن بيع الأصول عملية غير متكررة عادة، فلا ينبغي الخلط بينها وبين التوليد النقدي التشغيلي المعتاد.
يمكن أن تؤدي عمليات التصفية الكبرى أو إعادة الهيكلة أو أحداث مؤسسية أخرى أحيانًا إلى توزيعات خاصة.
وقد تكون هذه الدفعات أكبر بكثير من توزيعات الأرباح المعتادة للشركة، وينبغي عمومًا تقييمها بمعزل عن التوزيعات المتكررة للمساهمين.
يمكن للشركة أيضًا أن تقترض أموالًا بينما تواصل دفع توزيعات الأرباح.
وهذا لا يعني بالضرورة أن دولارًا معينًا من التوزيعات يمكن تتبعه مباشرة إلى قرض بعينه، لأن النقد داخل الشركة يُدار عادة بشكل جماعي. ومع ذلك، فإن الشركة التي تدفع باستمرار نقدًا للمساهمين أكثر مما تولّده قد تعتمد في النهاية على مزيد من الاقتراض أو تراجع احتياطياتها النقدية.
والفارق الجوهري هو بين القدرة على تمويل توزيعات الأرباح مؤقتًا والقدرة على الاستمرار فيها لسنوات عديدة.
لذلك ينبغي أن يركز تحليل توزيعات الأرباح على الموارد المالية الكامنة خلف الدفعة.
من المقاييس الشائعة نسبة توزيع الأرباح من الأرباح، التي تقارن التوزيعات بأرباح الشركة.
وعلى مستوى الشركة:
إجمالي التوزيعات ÷ صافي الربح
فإذا حققت شركة مليار دولار من الأرباح ووزّعت 400 مليون دولار، فإن نسبة التوزيع تبلغ 40%.
يمكن للمستثمرين أيضًا فحص نسبة التوزيع من التدفق النقدي الحر، التي تقارن دفعات التوزيعات بالتدفق النقدي الحر. ويمكن أن يساعد ذلك في توضيح ما إذا كانت التوزيعات مدعومة بالنقد المتبقي بعد النفقات الرأسمالية.
وهناك جوانب أخرى تستحق الانتباه أيضًا.
الاحتياطيات النقدية: يمكن أن تمنح الميزانية العمومية القوية الإدارة هامشًا أكبر لتحمّل أي ضعف مؤقت.
الديون: قد تحتاج الشركات المثقلة بالديون إلى إعطاء الأولوية لدفعات الفوائد وسداد الديون قبل إعادة رأس مال إضافي للمساهمين.
استقرار التدفق النقدي: عادة ما تتمتع الشركات ذات الأنشطة القابلة للتنبؤ برؤية أوضح للتوزيعات المستقبلية مقارنة بالشركات التي تتقلب إيراداتها وأرباحها بشكل حاد.
لا ينبغي التعامل مع أي نسبة توزيع منفردة باعتبارها آمنة على الإطلاق، إذ تختلف احتياجات رأس المال اختلافًا كبيرًا بين القطاعات.
تؤثر اقتصاديات النشاط التجاري الأساسي بقوة على سياسة توزيع الأرباح.
| خصائص النشاط التجاري | الأثر المعتاد |
|---|---|
| ناضج ومولّد للنقد | قدرة أكبر على توزيع النقد |
| يتوسع بسرعة | قد يُحتجز مزيد من رأس المال |
| كثيف رأس المال | يتطلب نقدًا أكبر للاستثمار |
| شديد التقلب الدوري | قد تتقلب القدرة على توزيع الأرباح |
| مثقل بالديون | تقلّص التزامات الدين من المرونة |
قد تولّد شركة ناضجة ذات عمليات راسخة نقدًا أكثر مما يمكنها إعادة استثماره بربحية كل عام، ولذلك قد يكون من المنطقي إعادة جزء من هذا الفائض إلى المساهمين.
وقد تواجه شركة سريعة النمو وضعًا معاكسًا، إذ قد ترى الإدارة فرصًا للاستثمار الكبير في أسواق أو تقنيات أو طاقات إنتاجية جديدة، وتختار بالتالي الاحتفاظ بمعظم النقد المتولد.
ولا يجعل أي من النهجين إحدى الشركتين تلقائيًا أفضل من الأخرى، إذ يحتاج المستثمرون إلى تقييم مدى فاعلية استخدام الإدارة لرأس المال المتبقي داخل الشركة.
لا ينبغي تفسير التوزيعات الكبيرة تلقائيًا كدليل على القوة المالية.
قد تعكس توليدًا نقديًا متكررًا ممتازًا، لكن هناك تفسيرات أخرى ممكنة.
فقد يكون لدى الشركة فرص نمو جذابة أقل، أو قد تكون بصدد توزيع عائدات بيع أصل ما، أو قد تكون الأرباح قد ارتفعت مؤقتًا خلال دورة قطاعية مواتية، أو ربما تتبنى الإدارة ببساطة سياسة توزيع جريئة.
وبالمثل، يمكن لشركة تدفع توزيعات قليلة أو معدومة أن تكون رابحة للغاية.
فإذا كانت الإدارة قادرة على إعادة استثمار النقد المحتجز بعوائد جذابة، فقد يستفيد المساهمون من نمو الشركة أكثر من استفادتهم من تحصيل الأموال فورًا.
لذلك فإن السؤال المفيد ليس ببساطة «ما حجم توزيعات الأرباح؟»
بل ينبغي على المستثمرين أن يسألوا:
لماذا تستطيع الشركة دفع هذه التوزيعات، ومن أين يأتي المال؟
بمجرد الموافقة على توزيعات الأرباح ودفعها، تصبح المعاملة الاقتصادية واضحة نسبيًا.
يخرج النقد من الشركة وينتقل إلى المساهمين المستحقين.
وينتج عن ذلك عدة نتائج:
ينخفض رصيد الشركة النقدي؛
يتراجع إجمالي أصول الشركة بمقدار المبلغ الموزَّع، مع بقاء العوامل الأخرى ثابتة؛
يحصل المساهمون على النقد بشكل شخصي؛
يقل رأس المال المتبقي لدى الشركة لأغراض أخرى.
وبالتالي فإن توزيعات الأرباح لا تخلق أموالًا من العدم.
فقبل التوزيع، كان النقد ملكًا للشركة ويسهم في قيمة النشاط التجاري. وبعد الدفع، ينتقل ذلك الجزء من النقد ليصبح ملكًا مباشرًا للمساهمين.
وقد تتحرك أسعار السوق لأسباب عديدة، لكن عملية النقل الاقتصادي نفسها تبقى كما هي.
يمكن تلخيص المسار وراء توزيعات الأرباح النقدية العادية كالتالي:
النشاط التجاري ← توليد النقد ← متطلبات الاستثمار ← رأس المال المتاح ← قرار مجلس الإدارة ← الدفعة للمساهمين
وتتبّع هذا المسار يمنح المستثمرين صورة أوضح بكثير من مجرد النظر إلى مبلغ توزيعات الأرباح وحده.
فالشركة التي تولّد بانتظام نقدًا كافيًا لتمويل عملياتها والاستثمار في نشاطها والوفاء بالتزاماتها المالية، مع الاستمرار في توزيع الأموال على المساهمين، تكون في وضع مختلف تمامًا عن شركة تحافظ على دفعاتها من خلال تقليص احتياطياتها أو تكرار بيع الأصول أو زيادة الديون.
لذلك، فإن السؤال الأكثر فائدة بالنسبة للمستثمرين ليس فقط مقدار ما تدفعه الشركة.
فهم من أين تأتي أموال توزيعات الأرباح فعليًا يكشف ما إذا كانت الدفعة مدعومة باقتصاديات النشاط التجاري الأساسية، وما إذا كان هذا المصدر يتمتع بفرصة معقولة للاستمرار.