प्रकाशित तिथि: 2026-09-14
अपडेट तिथि: 2026-09-14
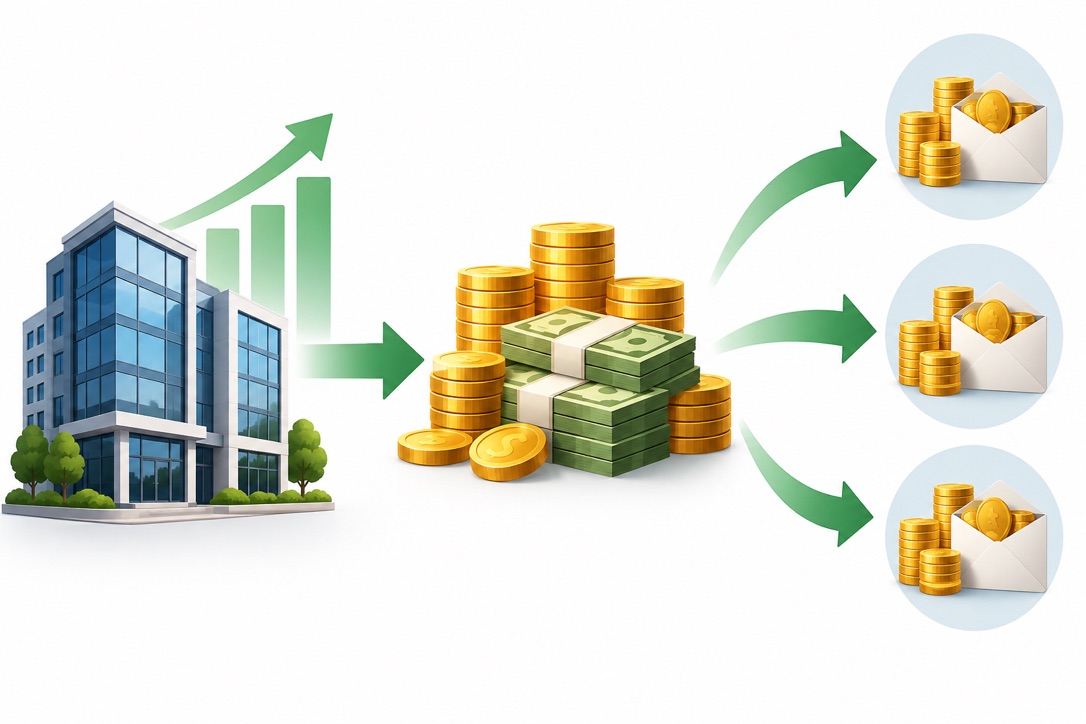
जब कोई कंपनी डिविडेंड देती है, तो शेयरधारक के खाते में आने वाला यह पैसा कहीं न कहीं से तो आता ही है। ज्यादातर मामलों में इसकी शुरुआत कंपनी के सामान्य कारोबार से होने वाली कमाई से होती है, हालांकि जमा नकदी, संपत्ति की बिक्री और कुछ अन्य स्रोत भी कभी-कभी इन भुगतानों को सहारा दे सकते हैं।
इस पूरी प्रक्रिया को समझने से निवेशकों को यह आंकने में मदद मिलती है कि कोई डिविडेंड कंपनी की मजबूत नकदी उत्पादन क्षमता को दर्शाता है या ऐसा भुगतान है जिसे बनाए रखना आगे चलकर मुश्किल हो सकता है।
डिविडेंड का भुगतान आमतौर पर कंपनी के मूल कारोबार से मिलने वाली नकदी से किया जाता है।
अकाउंटिंग मुनाफा और उपलब्ध नकदी एक चीज नहीं हैं, इसलिए मजबूत कमाई का मतलब यह नहीं कि डिविडेंड मिलना तय है।
फ्री कैश फ्लो यह दिखाने में मदद करता है कि कंपनी अपने परिचालन और पूंजीगत खर्च को पूरा करने के बाद कितनी वित्तीय क्षमता बचा पाती है।
कंपनियों को डिविडेंड को कर्ज चुकाने, विस्तार, अधिग्रहण, शेयर बायबैक और पूंजी के अन्य इस्तेमाल के साथ संतुलित करना पड़ता है।
नकद भंडार या एकबारगी लेनदेन कुछ समय के लिए डिविडेंड को सहारा दे सकते हैं, लेकिन बार-बार मिलने वाला डिविडेंड तभी ज्यादा मजबूत माना जाता है जब उसके पीछे लगातार नकदी उत्पादन हो।
इसकी शुरुआत खुद कारोबार से होती है।
ग्राहक उत्पाद या सेवाएं खरीदते हैं, जिससे कंपनी को आय होती है। एक सुपरमार्केट खरीदारों से पैसा जमा करता है, एक सॉफ्टवेयर कंपनी सब्सक्रिप्शन फीस कमाती है, एक निर्माता कंपनी उपकरण बेचती है और एक बैंक कर्ज देने तथा वित्तीय सेवाओं से आय हासिल करता है।
लेकिन आय सिर्फ शुरुआत है।
कंपनियों को खर्च भी उठाने पड़ते हैं। उन्हें कर्मचारियों, आपूर्तिकर्ताओं, मकान मालिकों, कर्जदाताओं, सरकार और कारोबार चलाने में शामिल कई अन्य पक्षों को भुगतान करना होता है। कुछ पैसा उपकरण खरीदने, फैक्ट्री बनाए रखने या भविष्य की वृद्धि में निवेश करने के लिए भी चाहिए होता है।
इन सभी जिम्मेदारियों के बाद जो बचता है, वही कंपनी के पास मौजूद वित्तीय संसाधनों में जुड़ता है।
इन्हीं संसाधनों का एक हिस्सा आगे चलकर डिविडेंड के रूप में शेयरधारकों को लौटाया जा सकता है।
यही वजह है कि डिविडेंड को कंपनी से अलग बनने वाला पैसा नहीं समझना चाहिए। यह भुगतान असल में कारोबार से उसके मालिकों को हस्तांतरित होने वाले कॉर्पोरेट संसाधन ही हैं।
लेकिन सिर्फ आय और रिपोर्ट किया गया मुनाफा देखकर निवेशक यह नहीं बता सकते कि असल में कितनी नकदी उपलब्ध है।
कंपनियां आमतौर पर अपने इनकम स्टेटमेंट के जरिए मुनाफा दर्ज करती हैं, लेकिन अकाउंटिंग मुनाफा बैंक खाते में पड़ी नकदी से अलग चीज है।
मान लीजिए कोई कंपनी साल भर में 1 करोड़ डॉलर के उत्पाद बेचती है। अगर कुछ ग्राहकों ने अभी तक अपने बिल नहीं चुकाए हैं, तो कंपनी पूरी नकदी वसूल होने से पहले ही आय दर्ज कर सकती है।
खर्च भी मुनाफे और नकदी प्रवाह के बीच फर्क पैदा कर सकते हैं।
उदाहरण के लिए, डेप्रिसिएशन रिपोर्ट की गई कमाई को घटा देता है, जबकि उस अवधि में असल में कोई नई नकद अदायगी नहीं होती। वहीं, इन्वेंट्री या ग्राहकों पर बकाया राशि बढ़ने से भी नकदी फंस सकती है, भले ही कंपनी कागज पर मुनाफे में दिखे।
यहीं से डिविडेंड निवेशकों के लिए एक अहम फर्क सामने आता है:
कंपनियां कमाई दर्ज करती हैं, लेकिन डिविडेंड के लिए आखिरकार नकदी ही चाहिए होती है।
इसलिए हो सकता है कि कोई कंपनी अच्छी शुद्ध आय दर्ज करे, लेकिन वितरण के लिए उसके पास नकदी अपेक्षाकृत कम हो। वहीं दूसरी कंपनी कुछ समय के लिए कमजोर कमाई दिखा सकती है, जबकि उसका परिचालन काफी नकदी पैदा कर रहा हो।
इसी वजह से निवेशक डिविडेंड को सहारा देने वाले वित्तीय संसाधनों को आंकते समय शुद्ध मुनाफे से आगे भी देखते हैं।
इसके लिए सबसे उपयोगी पैमानों में से एक है फ्री कैश फ्लो।
इसका एक सरल फॉर्मूला है:
ऑपरेटिंग कैश फ्लो − पूंजीगत खर्च = फ्री कैश फ्लो
ऑपरेटिंग कैश फ्लो कंपनी की मुख्य कारोबारी गतिविधियों से पैदा होने वाली नकदी दर्शाता है। पूंजीगत खर्च उपकरण, फैक्ट्री, तकनीक या इन्फ्रास्ट्रक्चर जैसी संपत्तियों पर खर्च की गई राशि होती है।
मान लीजिए किसी कंपनी के आंकड़े इस प्रकार हैं:
| कैश-फ्लो मद | राशि |
|---|---|
| ऑपरेटिंग कैश फ्लो | 5 अरब डॉलर |
| पूंजीगत खर्च | 2 अरब डॉलर |
| फ्री कैश फ्लो | 3 अरब डॉलर |
इस तरह कंपनी ने पूंजीगत निवेश के बाद 3 अरब डॉलर पैदा किए हैं।
अगर वह इसके बाद 1 अरब डॉलर का डिविडेंड बांटती है, तो यह भुगतान उस अवधि में पैदा हुए फ्री कैश फ्लो से काफी कम बैठता है।
फ्री कैश फ्लो को सिर्फ शेयरधारकों के लिए रखा गया अलग फंड नहीं समझना चाहिए। प्रबंधन के पास इसके इस्तेमाल के लिए कई विकल्प होते हैं।
एक मैन्युफैक्चरिंग कंपनी नई फैक्ट्री बना सकती है। एक टेलीकॉम कंपनी अपना नेटवर्क अपग्रेड कर सकती है। एक रिटेलर नए स्टोर खोल सकता है। भारी कर्ज वाली कंपनी कर्ज घटाना बेहतर समझ सकती है।
डिविडेंड इन सभी इस्तेमालों के साथ एक ही कॉर्पोरेट संसाधन के लिए होड़ करता है।
बहुत मुनाफे वाली कंपनियां भी शायद ही कभी अपना हर उपलब्ध डॉलर बांटती हैं।
कारोबार को वित्तीय लचीलेपन की जरूरत होती है। आर्थिक हालात बिगड़ सकते हैं, उपकरण बदलने पड़ सकते हैं और विस्तार के मौके अचानक सामने आ सकते हैं।
कंपनियां उपलब्ध पूंजी का इस्तेमाल इनके लिए कर सकती हैं:
नए उत्पादों या सुविधाओं में निवेश करना;
बकाया कर्ज चुकाना;
अन्य कारोबार का अधिग्रहण करना;
अपने ही शेयर वापस खरीदना (बायबैक);
नकद भंडार बनाना;
भविष्य की परिचालन जरूरतें पूरी करना;
डिविडेंड देना।
इस तरह यह फैसला पूंजी आवंटन (कैपिटल एलोकेशन) का मामला बन जाता है।
विस्तार के आकर्षक मौकों वाली कंपनी यह मान सकती है कि नकदी को तुरंत बांटने के बजाय दोबारा निवेश करने से समय के साथ ज्यादा मूल्य बनेगा। वहीं परिपक्व परिचालन और तेज विस्तार के कम मौकों वाली दूसरी कंपनी अपनी नकदी का बड़ा हिस्सा शेयरधारकों को लौटा सकती है।
इस चर्चा में रिटेन्ड अर्निंग्स को अक्सर गलत समझा जाता है।
ये अकाउंटिंग के नजरिए से कंपनी के भीतर जमा रहे संचित मुनाफे को दर्शाती हैं। इन्हें भुगतान के इंतजार में रखा गया नकद खाता नहीं समझना चाहिए।
किसी कंपनी की रिटेन्ड अर्निंग्स बड़ी हो सकती है, जबकि उसके पास नकदी काफी कम हो, क्योंकि पिछला मुनाफा पहले ही फैक्ट्री, इन्वेंट्री, तकनीक, निवेश या अन्य संपत्तियां खरीदने में इस्तेमाल हो चुका होता है।
इसलिए किसी कंपनी की भुगतान करने की क्षमता बैलेंस शीट के किसी एक आंकड़े पर नहीं, बल्कि उसकी समग्र वित्तीय स्थिति पर निर्भर करती है।
हां।
जरूरी नहीं कि कंपनी हर डिविडेंड को केवल पिछली रिपोर्टिंग अवधि में पैदा हुई नकदी से ही फंड करे।
कारोबार कभी-कभी मुनाफे वाले वर्षों में बड़ी मात्रा में नकदी जमा कर लेते हैं। ये भंडार कंपनी को यह लचीलापन देते हैं कि अगर मौजूदा नकदी उत्पादन अस्थायी रूप से कमजोर पड़े, तो भी वह डिविडेंड जारी रख सके।
सीमित समय के लिए भंडार का इस्तेमाल करना अपने आप में चिंता की बात नहीं है। लेकिन इसका लगातार घटते जाना आखिरकार कंपनी के वित्तीय सुरक्षा कवच को कमजोर कर देता है।
संपत्ति, निवेश या किसी कारोबारी इकाई को बेचने से भारी नकदी मिल सकती है।
प्रबंधन तय कर सकता है कि इस राशि का कुछ हिस्सा शेयरधारकों को लौटाया जाए, खासकर तब जब कंपनी के पास इस पूंजी का तत्काल कोई इस्तेमाल न हो।
चूंकि संपत्ति की बिक्री आमतौर पर बार-बार नहीं होती, इसे सामान्य परिचालन नकदी उत्पादन के साथ नहीं जोड़ना चाहिए।
बड़े स्तर पर संपत्ति बेचना, पुनर्गठन या अन्य कॉर्पोरेट घटनाएं कभी-कभी विशेष डिविडेंड की वजह बन सकती हैं।
ऐसे भुगतान कंपनी के सामान्य डिविडेंड से काफी बड़े हो सकते हैं और इन्हें आमतौर पर नियमित शेयरधारक भुगतान से अलग करके आंकना चाहिए।
कोई कंपनी डिविडेंड जारी रखते हुए कर्ज भी ले सकती है।
इसका यह मतलब जरूरी नहीं कि किसी खास डिविडेंड डॉलर का सीधा नाता किसी खास कर्ज से जोड़ा जा सके, क्योंकि कॉर्पोरेट नकदी का प्रबंधन आमतौर पर समग्र रूप से किया जाता है। फिर भी, अगर कोई कंपनी लगातार अपनी कमाई से ज्यादा नकदी शेयरधारकों को दे रही है, तो आखिरकार उसे अतिरिक्त कर्ज लेने या घटते नकद भंडार पर निर्भर होना पड़ सकता है।
असली फर्क यह है कि क्या कंपनी डिविडेंड को कुछ समय के लिए फंड कर पा रही है, या सालों तक इसे बनाए रख सकती है।
इसलिए डिविडेंड का विश्लेषण करते समय भुगतान के पीछे मौजूद वित्तीय संसाधनों पर ध्यान देना चाहिए।
इसका एक आम पैमाना है अर्निंग्स पेआउट रेशियो, जो डिविडेंड की तुलना कंपनी की कमाई से करता है।
कंपनी स्तर पर इसका फॉर्मूला है:
कुल डिविडेंड ÷ शुद्ध आय
अगर कोई कंपनी 1 अरब डॉलर कमाती है और 40 करोड़ डॉलर बांटती है, तो उसका पेआउट रेशियो 40% होगा।
निवेशक फ्री-कैश-फ्लो पेआउट रेशियो भी देख सकते हैं, जो डिविडेंड भुगतान की तुलना फ्री कैश फ्लो से करता है। इससे यह पता चलता है कि पूंजीगत खर्च के बाद बची नकदी से भुगतान को कितना सहारा मिल रहा है।
इसके अलावा कुछ अन्य पहलुओं पर भी ध्यान देना जरूरी है।
नकद भंडार: मजबूत बैलेंस शीट प्रबंधन को अस्थायी कमजोरी झेलने के लिए ज्यादा गुंजाइश देती है।
कर्ज: भारी कर्ज वाली कंपनियों को अतिरिक्त पूंजी लौटाने से पहले ब्याज भुगतान और कर्ज चुकाने को प्राथमिकता देनी पड़ सकती है।
कैश-फ्लो की स्थिरता: जिन कारोबारों की आय अनुमानित रहती है, उनके भविष्य के भुगतान को लेकर स्पष्टता ज्यादा होती है, जबकि जिन कंपनियों की आय और मुनाफा तेजी से घटता-बढ़ता रहता है, उनमें यह स्पष्टता कम होती है।
किसी एक पेआउट रेशियो को हर हाल में सुरक्षित नहीं माना जा सकता। अलग-अलग उद्योगों की पूंजी जरूरतें काफी भिन्न होती हैं।
कारोबार की मूल अर्थव्यवस्था डिविडेंड नीति को काफी हद तक प्रभावित करती है।
| कारोबार की विशेषता | सामान्य असर |
|---|---|
| परिपक्व और नकदी पैदा करने वाला | नकदी बांटने की ज्यादा क्षमता |
| तेजी से विस्तार करने वाला | ज्यादा पूंजी रोकी जा सकती है |
| पूंजी-गहन | निवेश के लिए ज्यादा नकदी की जरूरत |
| अत्यधिक चक्रीय | डिविडेंड क्षमता में उतार-चढ़ाव संभव |
| भारी कर्जदार | कर्ज की जिम्मेदारियां लचीलापन घटाती हैं |
स्थापित परिचालन वाली परिपक्व कंपनी हर साल जितनी नकदी मुनाफे में दोबारा निवेश कर सकती है, उससे कहीं ज्यादा नकदी पैदा कर सकती है। ऐसे में इस अतिरिक्त पूंजी का हिस्सा लौटाना उचित हो सकता है।
तेजी से बढ़ती कंपनी के सामने ठीक उलट स्थिति हो सकती है। प्रबंधन को नए बाजारों, तकनीक या उत्पादन क्षमता में भारी निवेश के मौके दिख सकते हैं, इसलिए वह ज्यादातर नकदी अपने पास ही रखना चुन सकती है।
इनमें से कोई भी तरीका दूसरे से अपने आप बेहतर नहीं बन जाता। निवेशकों को यह देखना जरूरी है कि प्रबंधन कारोबार में बची पूंजी का इस्तेमाल कितनी कुशलता से कर रहा है।
बड़े डिविडेंड को अपने आप वित्तीय मजबूती का सबूत नहीं मान लेना चाहिए।
यह शानदार और लगातार नकदी उत्पादन का नतीजा हो सकता है, लेकिन इसकी और भी वजहें हो सकती हैं।
हो सकता है कंपनी के पास वृद्धि के आकर्षक मौके कम हों। हो सकता है वह किसी संपत्ति की बिक्री से मिली रकम बांट रही हो। हो सकता है अनुकूल उद्योग चक्र के दौरान मुनाफा कुछ समय के लिए बढ़ गया हो, या फिर प्रबंधन ने सीधे-सीधे आक्रामक पेआउट नीति अपनाई हो।
इसी तरह, कम या बिल्कुल डिविडेंड न देने वाला कारोबार भी बेहद मुनाफे वाला हो सकता है।
अगर प्रबंधन रोकी गई नकदी को आकर्षक रिटर्न पर दोबारा निवेश कर सकता है, तो शेयरधारकों को तुरंत पैसा मिलने के बजाय कारोबार की वृद्धि से ज्यादा फायदा हो सकता है।
इसलिए असली सवाल सिर्फ यह नहीं है कि "डिविडेंड कितना बड़ा है?"
निवेशकों को यह पूछना चाहिए:
कंपनी यह भुगतान करने की स्थिति में क्यों है, और यह पैसा आ कहां से रहा है?
एक बार डिविडेंड को मंजूरी मिलने और भुगतान होने के बाद, इसका आर्थिक लेनदेन काफी हद तक साफ होता है।
नकदी कंपनी से निकलकर पात्र शेयरधारकों के पास पहुंचती है।
इसके कई नतीजे सामने आते हैं:
कंपनी का नकद बैलेंस घट जाता है;
बाकी सब बराबर रहने पर, बांटी गई राशि जितनी कुल कॉर्पोरेट संपत्ति भी घट जाती है;
शेयरधारकों को व्यक्तिगत रूप से नकदी मिलती है;
कारोबार के पास अन्य कामों के लिए कम पूंजी बचती है।
इसलिए डिविडेंड कहीं से नया पैसा पैदा नहीं करता।
भुगतान से पहले वह नकदी कंपनी की होती है और कारोबार के मूल्य में शामिल रहती है। भुगतान के बाद नकदी का वह हिस्सा सीधे शेयरधारकों का हो जाता है।
बाजार में कीमतें कई वजहों से घट-बढ़ सकती हैं, लेकिन यह आर्थिक हस्तांतरण अपने आप में वही रहता है।
एक सामान्य कैश डिविडेंड के पीछे की प्रक्रिया को इस तरह समझा जा सकता है:
कारोबारी गतिविधि → नकदी उत्पादन → निवेश जरूरतें → उपलब्ध पूंजी → बोर्ड का फैसला → शेयरधारक भुगतान
इस प्रक्रिया को समझने से निवेशकों को सिर्फ डिविडेंड की रकम देखने की तुलना में कहीं स्पष्ट तस्वीर मिलती है।
जो कंपनी नियमित रूप से इतनी नकदी पैदा करती है कि वह अपना परिचालन चला सके, कारोबार में निवेश कर सके, वित्तीय जिम्मेदारियां पूरी कर सके और फिर भी शेयरधारकों को पैसा लौटा सके, उसकी स्थिति उस कंपनी से बिल्कुल अलग होती है जो घटते भंडार, बार-बार संपत्ति बेचकर या बढ़ते कर्ज के सहारे भुगतान बनाए रखती है।
इसलिए निवेशकों के लिए सबसे उपयोगी सवाल सिर्फ यह नहीं है कि कंपनी कितना भुगतान करती है।
यह समझना कि डिविडेंड का पैसा असल में आता कहां से है, यह बताता है कि क्या यह भुगतान कारोबार की मूल अर्थव्यवस्था से समर्थित है और क्या इस स्रोत के आगे भी बने रहने की उचित संभावना है।