Đăng vào: 2026-09-14
Cập nhật vào: 2026-09-14
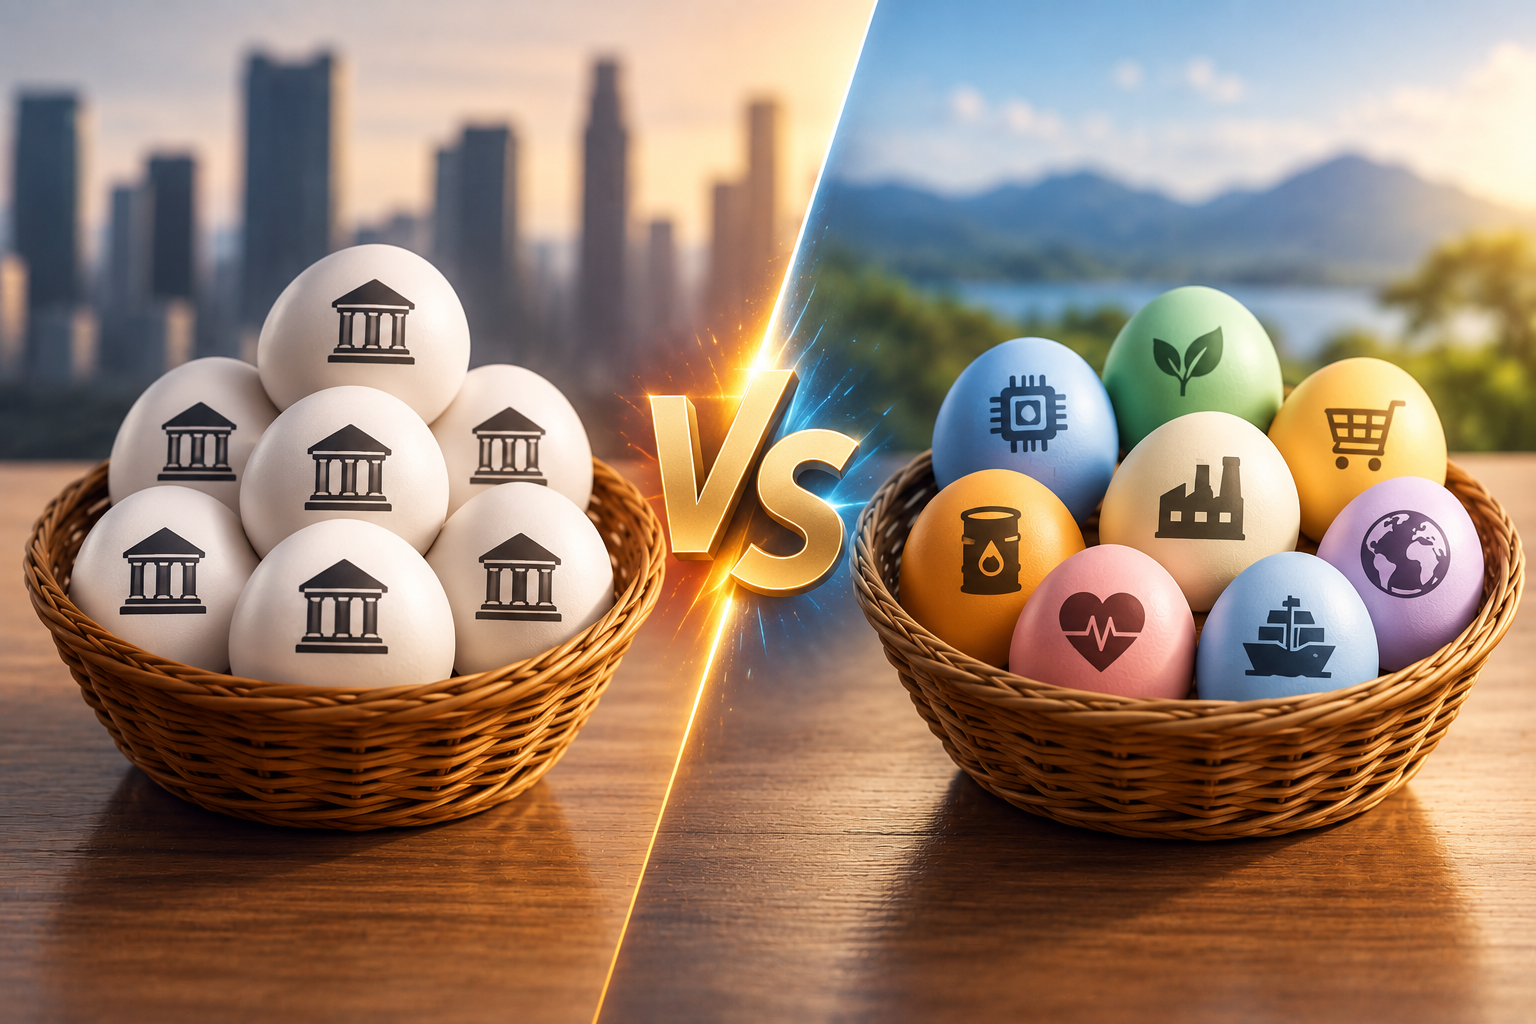
Một danh mục đầu tư có thể chứa hàng chục cổ phiếu, quỹ và các tài sản khác nhưng vẫn phụ thuộc nhiều vào cùng một công ty, lĩnh vực hoặc động lực kinh tế. Do đó, chỉ đếm số lượng vị thế sẽ không phản ánh đầy đủ chiến lược đa dạng hóa danh mục đầu tư trên thực tế.
Việc đánh giá rõ ràng hơn đến từ việc xem xét vốn thực sự được phân bổ ở đâu, các công ty cơ sở nào đang được sở hữu và những rủi ro chung nào có thể ảnh hưởng đến nhiều khoản đầu tư cùng một lúc.
Số lượng khoản đầu tư lớn không tự động có nghĩa là rủi ro của danh mục đầu tư đã được đa dạng hóa rộng rãi.
Việc các quỹ ETF trùng lặp có thể làm tăng rủi ro đầu tư vào cùng một công ty ngay cả khi các khoản đầu tư đó xuất hiện riêng biệt trong tài khoản môi giới.
Số lượng cổ phiếu nắm giữ thực tế có thể giúp đo lường xem tỷ trọng danh mục đầu tư có tập trung hơn so với con số đầu tư được công bố hay không.
Tập trung vốn và tập trung rủi ro là khác nhau vì sự biến động, tương quan và độ nhạy cảm với các yếu tố cũng ảnh hưởng đến mức độ rủi ro mà mỗi vị thế đóng góp.
Các yếu tố về lĩnh vực, địa lý và kinh tế vĩ mô có thể tạo ra sự tập trung đầu tư vào những khoản đầu tư thoạt nhìn có vẻ không liên quan.
Mức độ tập trung danh mục đầu tư mô tả mức độ phụ thuộc của các khoản đầu tư vào một nhóm tương đối hẹp các công ty, lĩnh vực, thị trường hoặc điều kiện kinh tế.
Ví dụ rõ ràng nhất là danh mục đầu tư trong đó một công ty chiếm tỷ lệ lớn trong tổng giá trị. Sự tập trung cũng có thể khó nhận thấy hơn.
Giả sử danh mục đầu tư sở hữu năm công ty công nghệ lớn, hai quỹ ETF tập trung vào công nghệ và một quỹ tăng trưởng tổng quát mà các vị thế lớn nhất bao gồm một số doanh nghiệp tương tự. Tám khoản đầu tư riêng biệt xuất hiện trong tài khoản, nhưng phần lớn vốn cuối cùng có thể phụ thuộc vào một nhóm nhỏ các công ty và điều kiện thị trường tương tự.
Vấn đề tương tự cũng có thể xảy ra với các danh mục đầu tư lớn hơn. Hai mươi hoặc ba mươi chứng khoán có thể trông đa dạng về số lượng nhưng vẫn chịu ảnh hưởng bởi các ngành, chu kỳ kinh tế hoặc yếu tố thị trường tương tự.
Do đó, số lượng khoản nắm giữ mô tả số lượng vị thế hiện có. Nó không tiết lộ số lượng các nguồn rủi ro thực sự khác nhau mà các vị thế đó đại diện.
Tập trung ngành là một trong những hình thức rủi ro tiềm ẩn dễ nhận biết nhất.
Nhóm doanh nghiệp như các cổ phiếu bán dẫn Mỹ, doanh nghiệp điện toán đám mây, nhà cung cấp an ninh mạng và công ty phần mềm hoạt động trong các lĩnh vực khác nhau của ngành công nghệ. Doanh thu và giá cổ phiếu của họ sẽ không biến động giống hệt nhau, nhưng một số yếu tố chung có thể tác động đến chúng cùng lúc.
Lãi suất cao hơn có thể gây áp lực lên định giá của các công ty đang phát triển, trong khi chi tiêu công nghệ của các doanh nghiệp giảm có thể ảnh hưởng đến nhu cầu trên nhiều lĩnh vực của ngành.
Nguyên tắc tương tự cũng áp dụng ngoài lĩnh vực công nghệ. Ví dụ, các ngân hàng, công ty bảo hiểm và các nhà quản lý tài sản đều có thể phản ứng với những thay đổi về điều kiện tín dụng, lãi suất và tăng trưởng kinh tế.
Việc sở hữu nhiều công ty có thể giảm sự phụ thuộc vào một doanh nghiệp duy nhất, đồng thời vẫn duy trì được sự hiện diện đáng kể trong cùng một ngành hoặc môi trường kinh tế.
Việc tập trung đầu tư vào các quỹ có thể khiến việc nhận diện trở nên khó khăn hơn vì mỗi quỹ có thể chứa hàng chục hoặc hàng trăm chứng khoán.
Một danh mục đầu tư có thể bao gồm một quỹ ETF cổ phiếu Mỹ đa dạng, một quỹ ETF tăng trưởng và một quỹ ETF công nghệ (chẳng hạn khi bạn kết hợp các quỹ như trong bài toán so sánh VOO vs VTI vs SPY vs QQQ). Mỗi quỹ theo một chỉ số hoặc phương pháp tính toán khác nhau, nhưng các khoản đầu tư lớn nhất của chúng có thể bao gồm nhiều công ty giống nhau.
Sự trùng lặp trở nên rõ ràng hơn khi tính toán mức độ tiếp xúc tiềm ẩn.
Giả sử danh mục đầu tư có:
10% được đầu tư trực tiếp vào Công ty A.
30% trong quỹ ETF X, trong đó Công ty A chiếm 8% tổng vốn đầu tư.
40% trong quỹ ETF Y, trong đó Công ty A chiếm 6% tổng vốn đầu tư.
Tổng mức độ tiếp xúc của danh mục đầu tư với Công ty A là:
10% + (30% × 8%) + (40% × 6%) = 14,8%
Tài khoản môi giới hiển thị ba khoản đầu tư riêng biệt, nhưng trên thực tế, 14,8% danh mục đầu tư đều thuộc về cùng một công ty.
Loại tính toán này được gọi là đánh giá tổng quan. Thay vì coi mỗi quỹ ETF như một khoản đầu tư riêng lẻ, phương pháp này xem xét các chứng khoán được nắm giữ bên trong quỹ và tỷ trọng tương ứng của chúng.
Tên quỹ có thể cho thấy các mục tiêu tổng quát, nhưng danh mục đầu tư và phương pháp tính chỉ số sẽ cho thấy liệu các quỹ ETF riêng lẻ có thực sự mang lại sự đa dạng về lĩnh vực kinh doanh hay chỉ đang phân bổ vốn lặp đi lặp lại cho nhiều doanh nghiệp giống nhau.
Việc bao phủ thị trường rộng lớn không nhất thiết có nghĩa là vốn được phân bổ đồng đều cho mọi thành phần.
MSCI báo cáo rằng, tính đến tháng 4 năm 2026, mười công ty lớn nhất chiếm 37,5% chỉ số MSCI USA, so với 10,9% của chỉ số MSCI EAFE. Sự khác biệt này cho thấy hai chỉ số chứng khoán tổng quát có thể có mức độ tập trung rất khác nhau mặc dù cả hai đều bao gồm hàng trăm công ty.
Tương tự, vào tháng 4 năm 2026, BlackRock báo cáo rằng 20 công ty lớn nhất trong chỉ số S&P 500 chiếm khoảng 49% chỉ số này và đóng góp khoảng 64% vào lợi nhuận 5 năm của nó.
Do đó, sở hữu một quỹ thị trường rộng có thể giúp tiếp cận với nhiều công ty mà không cần đảm bảo mỗi công ty có ảnh hưởng ngang nhau đối với danh mục đầu tư.
Sự tập trung không chỉ giới hạn ở các công ty hoạt động trong cùng một ngành.
Một danh mục đầu tư có thể bao gồm các doanh nghiệp từ nhiều lĩnh vực khác nhau trong khi vẫn rất nhạy cảm với cùng một biến số kinh tế.
Lãi suất là một ví dụ. Các ngân hàng, công ty bất động sản, công ty tiện ích, trái phiếu dài hạn và cổ phiếu tăng trưởng có giá trị cao đều có thể phản ứng với những thay đổi trong chi phí vay, mặc dù hướng và mức độ phản ứng có thể khác nhau.
Các yếu tố ảnh hưởng chung khác có thể bao gồm:
tăng trưởng kinh tế;
lạm phát;
chi tiêu của người tiêu dùng;
Giá dầu và khí đốt;
Điều kiện tín dụng;
Tỷ giá hối đoái;
Chính sách của chính phủ.
Do đó, một số công ty con có thể mang tên khác nhau và phân loại ngành khác nhau nhưng vẫn phản ánh cùng một môi trường kinh tế vĩ mô.
Việc xem xét các yếu tố thúc đẩy lợi nhuận, định giá và dòng tiền có thể cho thấy những mối liên hệ khó nhận thấy chỉ từ mã chứng khoán.
Đa dạng hóa về mặt địa lý trong chiến lược đầu tư cổ phiếu quốc tế cũng phức tạp hơn nhiều so với việc chỉ dựa vào vị trí của một sàn giao dịch chứng khoán.
Các nhà bán lẻ, ngân hàng, công ty bất động sản và doanh nghiệp viễn thông niêm yết tại cùng một quốc gia có thể thuộc các lĩnh vực khác nhau nhưng vẫn phụ thuộc rất nhiều vào sức khỏe của nền kinh tế trong nước.
Các công ty đa quốc gia tạo ra thêm một tầng lớp nữa.
Một công ty niêm yết tại Mỹ có thể thu được phần lớn doanh thu từ châu Âu hoặc châu Á, trong khi một doanh nghiệp châu Âu lại phụ thuộc nhiều vào nhu cầu từ Trung Quốc hoặc Hoa Kỳ. Do đó, địa điểm niêm yết không phải lúc nào cũng phản ánh chính xác mức độ rủi ro kinh tế thực tế của công ty.
Biến động tiền tệ có thể ảnh hưởng thêm đến bức tranh tổng thể. Các công ty có doanh thu ở nước ngoài có thể thấy lợi nhuận được báo cáo bị ảnh hưởng bởi biến động tỷ giá hối đoái, trong khi các quỹ quốc tế có thể đưa rủi ro về ngoại tệ vào cùng với rủi ro về vốn chủ sở hữu cơ bản của họ.
Việc xem xét nguồn gốc doanh thu và lợi nhuận có thể cung cấp bức tranh toàn diện hơn so với chỉ dựa vào nhãn quốc gia.
Một danh mục đầu tư ban đầu có sự phân bổ cân bằng có thể trở nên tập trung hơn đơn giản vì hiệu suất đầu tư của nó khác nhau.
Giả sử ban đầu có mười cổ phiếu, mỗi cổ phiếu chiếm 10% tổng danh mục đầu tư. Nếu hai cổ phiếu tăng giá đáng kể trong khi tám cổ phiếu còn lại biến động rất ít, thì các vị thế thành công sẽ dần chiếm tỷ trọng lớn hơn trong danh mục đầu tư.
Không cần mua thêm bất cứ thứ gì.
Trong thời gian dài, lợi nhuận bền vững từ một công ty hoặc lĩnh vực cụ thể có thể dẫn đến sự lệch hướng đáng kể trong danh mục đầu tư. Việc tái đầu tư cổ tức hoặc phân bổ lại vốn vào các công ty mới thắng lợi có thể làm tăng thêm sự mất cân bằng.
Kết quả là, một danh mục đầu tư được phân bổ đều khi xây dựng có thể trông rất khác sau vài năm.
Việc thường xuyên xem xét tỷ trọng hiện tại thay vì chỉ dựa vào phân bổ ban đầu là nguyên tắc cốt lõi để duy trì một chiến lược phân bổ tài sản hiệu quả, giúp nhận biết mức độ lệch hướng của danh mục theo thời gian.
Nồng độ chất ô nhiễm có thể được đánh giá ở nhiều cấp độ. Không có biện pháp nào duy nhất có thể bao quát mọi hình thức phơi nhiễm, vì vậy việc kết hợp các biện pháp cơ bản dựa trên cân nặng với đánh giá rộng hơn về các yếu tố rủi ro phổ biến sẽ cho cái nhìn toàn diện hơn.
| sự tập trung vốn | Nơi phân bổ tiền của danh mục đầu tư |
| Tập trung nhìn xuyên thấu | Những công ty nào thực sự được sở hữu thông qua các vị trí và nguồn vốn trực tiếp? |
| tập trung vào lĩnh vực hoặc chủ đề | Những ngành công nghiệp hoặc chủ đề đầu tư nào chiếm ưu thế? |
| Nồng độ yếu tố | Những yếu tố kinh tế hoặc phong cách nào ảnh hưởng đến nhiều khoản đầu tư? |
| Tập trung rủi ro | Những vị thế hoặc rủi ro nào đóng góp nhiều nhất vào rủi ro tổng thể của danh mục đầu tư? |
Một trong những biện pháp đơn giản nhất là tính toán xem các khoản đầu tư lớn nhất chiếm bao nhiêu phần trăm trong danh mục đầu tư.
Một danh mục đầu tư có thể chứa 40 chứng khoán, nhưng con số thống kê ban đầu sẽ trở nên ít mang tính thông tin nếu năm trong số đó chiếm đến một nửa tổng giá trị.
Phương pháp tương tự có thể được áp dụng cho các lĩnh vực, quốc gia và các khoản đầu tư cơ bản của quỹ ETF.
Một thước đo chính thức hơn là số lượng cổ phần nắm giữ thực tế.
MSCI mô tả số lượng cổ phiếu hiệu quả là một thước đo mức độ tập trung được tính toán bằng cách sử dụng nghịch đảo của chỉ số Herfindahl-Hirschman. Chỉ số này dao động từ một đối với danh mục đầu tư chỉ gồm một cổ phiếu đến số lượng cổ phiếu thực tế khi tất cả các vị thế đều có trọng số bằng nhau.
Cách tính như sau:
Lượng nắm giữ hiệu quả = 1 ÷ Σ(trọng lượng²)
Hãy xem xét một danh mục đầu tư giả định gồm mười cổ phiếu:
Một cổ phiếu chiếm 40%;
Một phần khác chiếm 20%;
Tám người còn lại mỗi người chiếm 5%.
Cách tính nồng độ như sau:
0,40² + 0,20² + 8 × 0,05² = 0,22
Vì thế:
1 ÷ 0,22 = xấp xỉ 4,5
Tài khoản này nắm giữ mười cổ phiếu, nhưng tỷ trọng của nó tương đương với khoảng 4,5 khoản đầu tư có tỷ trọng bằng nhau.
Điều đó giúp phân biệt giữa số lượng cổ phần nắm giữ trên danh nghĩa và mức độ tập trung vốn một cách có thể đo lường được, thay vì chỉ là khái niệm thuần túy.
Chỉ số này cũng có những hạn chế. Hai mươi công ty bán dẫn có trọng số bằng nhau có thể tạo ra số lượng cổ phiếu nắm giữ thực tế gần 20, mặc dù danh mục đầu tư vẫn phụ thuộc rất nhiều vào ngành công nghiệp bán dẫn.
Các chỉ số nắm giữ hiệu quả có thể cho thấy sự tập trung do tỷ trọng không đồng đều gây ra, nhưng nó không hoàn toàn phản ánh mối tương quan hoặc các động lực kinh tế chung.
Tỷ trọng trong danh mục đầu tư cũng không cho biết mỗi khoản đầu tư đóng góp bao nhiêu rủi ro.
Một vị thế chiếm 10% vốn danh mục đầu tư không nhất thiết có nghĩa là nó đóng góp chính xác 10% rủi ro của danh mục đầu tư.
Sự đóng góp của nó cũng phụ thuộc vào các yếu tố như:
Tính biến động của nó;
Mối tương quan của nó với các khoản đầu tư khác;
Độ nhạy cảm của nó đối với các yếu tố thị trường thông thường.
Một loại chứng khoán có độ biến động cao và tương quan chặt chẽ với nhiều khoản đầu tư khác có thể gây ra tác động không cân xứng đến sự biến động chung của danh mục đầu tư, điều này càng bộc lộ rõ khi lý giải vì sao tương quan tài sản tăng khi thị trường khủng hoảng. Ngược lại, một khoản đầu tư có cùng trọng số vốn nhưng độ biến động thấp hơn hoặc tương quan yếu hơn với phần còn lại của danh mục đầu tư có thể gây ra tác động ít hơn.
Nghiên cứu của MSCI về sự tập trung của chỉ số chuẩn cũng phân biệt giữa trọng lượng danh mục đầu tư và đóng góp rủi ro, và đã phát hiện ra rằng các cổ phiếu lớn nhất có thể đóng góp một phần rủi ro của chỉ số lớn hơn so với mức mà trọng lượng danh mục đầu tư của chúng cho thấy.
Các chỉ số như mức độ tiếp xúc với các yếu tố rủi ro và đóng góp rủi ro thường đòi hỏi phân tích danh mục đầu tư chi tiết hơn. Đối với đánh giá mức độ tập trung cơ bản, tỷ trọng các vị trí hàng đầu, phân bổ ngành, mức độ tiếp xúc thông qua ETF và các khoản nắm giữ thực tế đã có thể cung cấp nhiều thông tin hơn đáng kể so với chỉ số lượng đầu tư đơn thuần.
Sự tập trung không nhất thiết là điều không mong muốn.
Một số danh mục đầu tư được tập trung vào một số lượng nhỏ các công ty, ngành hoặc chủ đề, trong khi những danh mục khác được thiết kế để phân bổ rủi ro trên nhiều loại tài sản hơn.
Điều đáng lo ngại hơn là sự tập trung phát triển mà không được nhận biết.
Một danh mục đầu tư có thể bao gồm nhiều khoản mục khác nhau nhưng vẫn phụ thuộc nhiều vào một nhóm nhỏ các công ty hoặc điều kiện kinh tế nhất định. Nếu những yếu tố rủi ro chung đó gặp áp lực, nhiều vị thế có thể suy yếu cùng lúc.
Do đó, không có một con số nắm giữ nào đảm bảo sự đa dạng hóa đầy đủ. Dưới góc nhìn phân biệt giữa rủi ro hệ thống và phi hệ thống, mười khoản đầu tư đại diện cho các nguồn rủi ro khác nhau có thể mang lại phạm vi tiếp xúc rộng hơn so với 30 chứng khoán tập trung vào cùng một công ty, lĩnh vực, khu vực hoặc chủ đề kinh tế.
Việc thêm nhiều vị trí mà không xem xét cách chúng tương tác với nhau có thể làm tăng độ phức tạp mà không nhất thiết làm giảm khả năng tập trung.
Việc đa dạng hóa danh mục đầu tư không thể chỉ được đánh giá bằng cách đếm số lượng chứng khoán có trong tài khoản.
Tỷ trọng cổ phần của các công ty cơ bản, sự trùng lặp giữa các quỹ ETF, mức độ tiếp xúc với các ngành, yếu tố địa lý, độ nhạy cảm kinh tế và sự thay đổi danh mục đầu tư đều có thể tạo ra sự tập trung khó nhận biết chỉ từ số lượng cổ phiếu nắm giữ được thể hiện trên tiêu đề.
Các chỉ số như tỷ trọng vị trí hàng đầu, mức độ tiếp xúc xuyên suốt và tỷ trọng nắm giữ hiệu quả có thể giúp định lượng sự tập trung vốn, trong khi tương quan, phân tích nhân tố và đóng góp rủi ro cung cấp cái nhìn sâu sắc hơn về cách phân bổ rủi ro trong danh mục đầu tư.
Do đó, câu hỏi hữu ích hơn không chỉ đơn thuần là danh mục đầu tư có bao nhiêu khoản đầu tư, mà là những khoản đầu tư đó đại diện cho bao nhiêu nguồn rủi ro thực sự khác nhau.