प्रकाशित तिथि: 2026-09-14
अपडेट तिथि: 2026-09-14
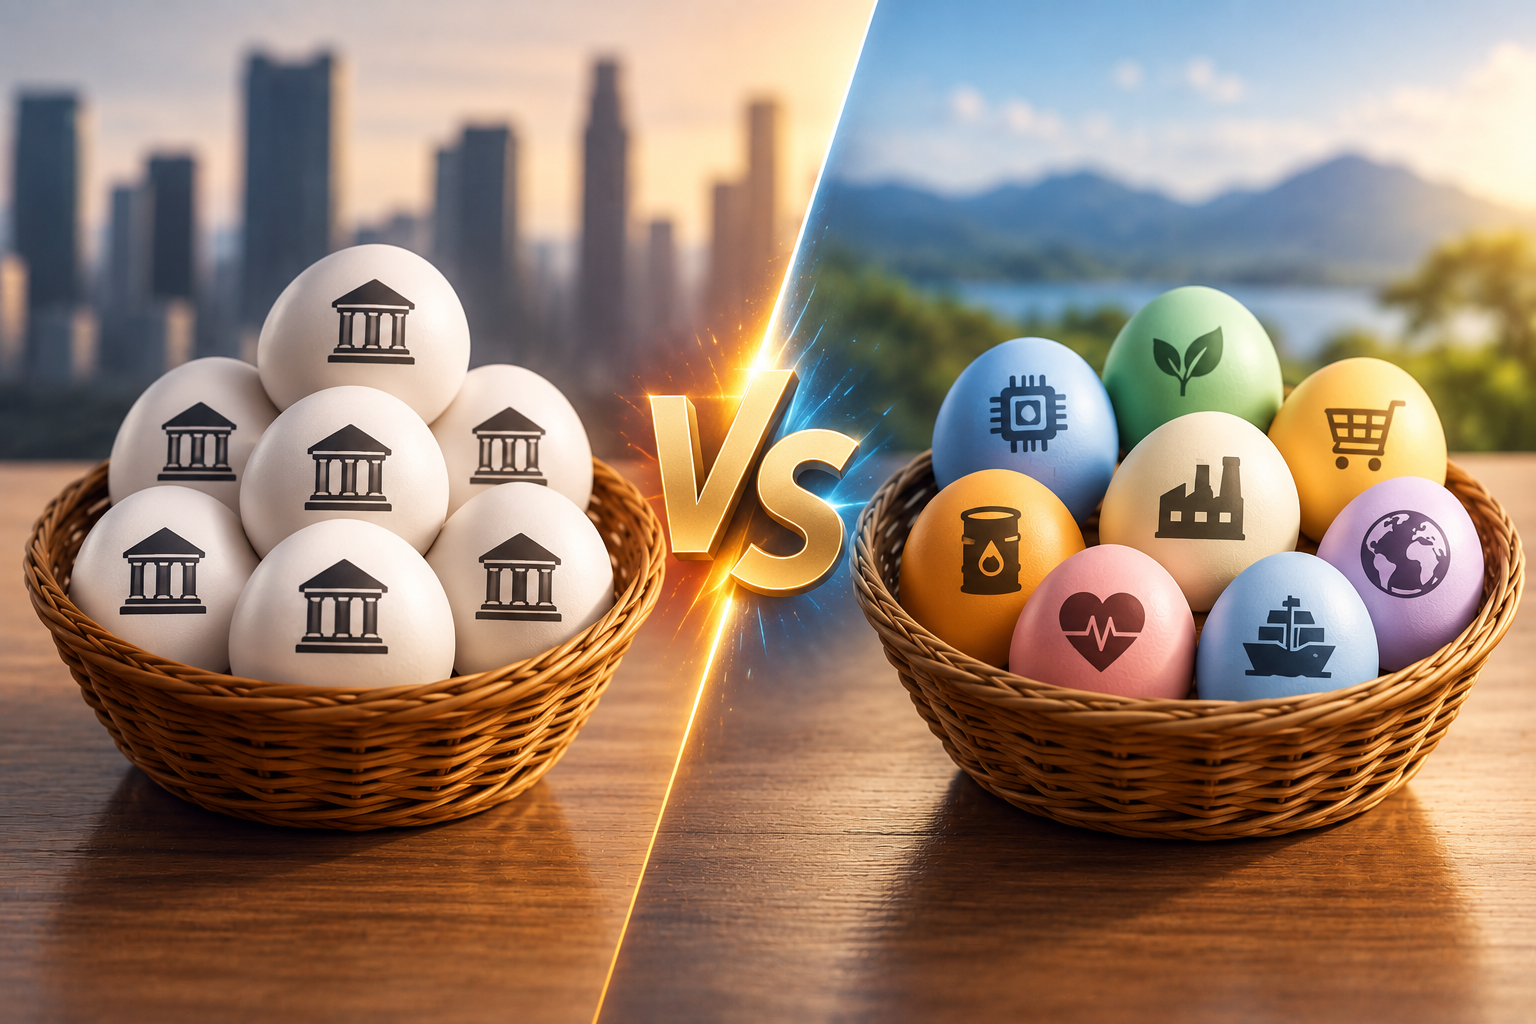
किसी पोर्टफोलियो में दर्जनों शेयर, फंड और दूसरे एसेट हो सकते हैं, फिर भी वह एक जैसी कंपनियों, सेक्टरों या आर्थिक ताकतों पर काफी हद तक निर्भर रह सकता है। इसलिए सिर्फ होल्डिंग्स की संख्या गिनने से डायवर्सिफिकेशन की पूरी तस्वीर सामने नहीं आती।
बेहतर आकलन के लिए यह देखना जरूरी है कि पूंजी वास्तव में कहां लगाई गई है, कौन-सी कंपनियां असल में पोर्टफोलियो का हिस्सा हैं, और कौन-से साझा जोखिम एक साथ कई निवेशों को प्रभावित कर सकते हैं।
होल्डिंग्स की संख्या ज्यादा होने का मतलब यह नहीं है कि पोर्टफोलियो का जोखिम अपने आप व्यापक रूप से बंट गया है।
ETF ओवरलैप के चलते एक ही कंपनी में एक्सपोजर बढ़ सकता है, भले ही ब्रोकरेज खाते में निवेश अलग-अलग दिखें।
इफेक्टिव नंबर ऑफ होल्डिंग्स यह मापने में मदद करता है कि पोर्टफोलियो का वेटेज कहीं दिखाई गई निवेश संख्या से ज्यादा कंसंट्रेटेड तो नहीं है।
पूंजी कंसंट्रेशन और रिस्क कंसंट्रेशन एक जैसे नहीं हैं, क्योंकि वोलैटिलिटी, को-रिलेशन और फैक्टर सेंसिटिविटी भी तय करते हैं कि हर पोजीशन कुल जोखिम में कितना योगदान देती है।
सेक्टर, भौगोलिक और मैक्रोइकॉनॉमिक एक्सपोजर ऐसे निवेशों के बीच भी कंसंट्रेशन पैदा कर सकते हैं, जो शुरू में एक-दूसरे से असंबंधित लगते हैं।
पोर्टफोलियो कंसंट्रेशन बताता है कि निवेश किस हद तक कंपनियों, सेक्टरों, बाजारों या आर्थिक परिस्थितियों के अपेक्षाकृत छोटे समूह पर निर्भर हैं।
सबसे साफ उदाहरण वह पोर्टफोलियो है जिसमें एक ही कंपनी कुल वैल्यू का बड़ा हिस्सा रखती है। लेकिन कंसंट्रेशन कम दिखाई देने वाला भी हो सकता है।
मान लीजिए किसी पोर्टफोलियो में पांच बड़ी टेक्नोलॉजी कंपनियां, दो टेक्नोलॉजी-केंद्रित ETF और एक ब्रॉड ग्रोथ फंड है, जिसकी सबसे बड़ी होल्डिंग्स में उन्हीं में से कई कंपनियां शामिल हैं। खाते में आठ अलग-अलग निवेश दिखते हैं, लेकिन ज्यादातर पूंजी आखिरकार कंपनियों के एक छोटे समूह और मिलते-जुलते बाजार हालात पर ही निर्भर हो सकती है।
यही समस्या बड़े पोर्टफोलियो में भी हो सकती है। संख्या के हिसाब से 20 या 30 सिक्योरिटीज डायवर्सिफाइड लग सकती हैं, जबकि वे एक जैसे उद्योगों, आर्थिक चक्रों या बाजार फैक्टरों के प्रति एक्सपोज्ड बनी रहती हैं।
इसलिए होल्डिंग्स की संख्या सिर्फ यह बताती है कि कितनी पोजीशन मौजूद हैं। यह नहीं बताती कि उनमें वाकई कितने अलग-अलग तरह के जोखिम शामिल हैं।
सेक्टर कंसंट्रेशन छिपे हुए एक्सपोजर के उन रूपों में शामिल है, जिन्हें पहचानना अपेक्षाकृत आसान है।
सेमीकंडक्टर बनाने वाली कंपनी, क्लाउड-कंप्यूटिंग बिजनेस, साइबर सिक्योरिटी प्रोवाइडर और सॉफ्टवेयर कंपनी, टेक्नोलॉजी इंडस्ट्री के अलग-अलग हिस्सों में काम करती हैं। इनकी आय और शेयर कीमतें एक जैसी नहीं चलतीं, लेकिन कई साझा ताकतें इन सभी को एक साथ प्रभावित कर सकती हैं।
ज्यादा ब्याज दरें ग्रोथ कंपनियों के वैल्यूएशन पर दबाव डाल सकती हैं, जबकि कॉरपोरेट टेक्नोलॉजी खर्च में कमी सेक्टर के कई हिस्सों में मांग को प्रभावित कर सकती है।
यही सिद्धांत टेक्नोलॉजी से बाहर भी लागू होता है। उदाहरण के लिए, बैंक, इंश्योरेंस कंपनियां और एसेट मैनेजर, सभी क्रेडिट परिस्थितियों, ब्याज दरों और आर्थिक ग्रोथ में बदलाव पर प्रतिक्रिया दे सकते हैं।
कई कंपनियों में निवेश करने से किसी एक कंपनी पर निर्भरता तो घट सकती है, लेकिन उसी इंडस्ट्री या आर्थिक माहौल पर एक्सपोजर काफी हद तक बना रहता है।
फंड कंसंट्रेशन को पहचानना और मुश्किल बना सकते हैं, क्योंकि हर फंड में दर्जनों या सैकड़ों सिक्योरिटीज हो सकती हैं।
किसी पोर्टफोलियो में एक ब्रॉड US इक्विटी ETF, एक ग्रोथ ETF और एक टेक्नोलॉजी ETF हो सकता है। हर एक अलग इंडेक्स या मेथडोलॉजी फॉलो करता है, फिर भी इनकी सबसे बड़ी होल्डिंग्स में कई एक जैसी कंपनियां शामिल हो सकती हैं।
यह ओवरलैप तब और साफ हो जाता है जब अंडरलाइंग एक्सपोजर की गणना की जाती है।
मान लीजिए किसी पोर्टफोलियो में:
कंपनी A में सीधे 10% निवेश है
ETF X में 30% निवेश है, जिसमें कंपनी A का वेटेज फंड का 8% है
ETF Y में 40% निवेश है, जिसमें कंपनी A का वेटेज फंड का 6% है
कंपनी A में पोर्टफोलियो का कुल एक्सपोजर इस तरह निकलता है:
10% + (30% × 8%) + (40% × 6%) = 14.8%
ब्रोकरेज खाते में तीन अलग-अलग निवेश दिखते हैं, लेकिन पोर्टफोलियो का 14.8% हिस्सा आखिरकार एक ही कंपनी में एक्सपोज्ड है।
इस तरह की गणना को लुक-थ्रू असेसमेंट कहा जाता है। इसमें हर ETF को एक अकेला निवेश मानने के बजाय, फंड के अंदर रखी गई सिक्योरिटीज और उनके वेटेज की जांच की जाती है।
फंड के नाम से व्यापक उद्देश्य का पता चल सकता है, लेकिन होल्डिंग्स और इंडेक्स मेथडोलॉजी से यह साफ होता है कि अलग-अलग ETF वाकई अलग एक्सपोजर दे रहे हैं, या बार-बार एक जैसी कंपनियों में ही पूंजी लगा रहे हैं।
व्यापक मार्केट कवरेज का यह मतलब जरूरी नहीं कि पूंजी हर घटक कंपनी में समान रूप से बंटी हो।
MSCI के मुताबिक, अप्रैल 2026 तक सबसे बड़ी 10 कंपनियों का वेटेज MSCI USA इंडेक्स में 37.5% था, जबकि MSCI EAFE इंडेक्स में यह सिर्फ 10.9% था। यह अंतर दिखाता है कि सैकड़ों कंपनियां होने के बावजूद दो ब्रॉड इक्विटी बेंचमार्क का कंसंट्रेशन स्तर कितना अलग हो सकता है।
इसी तरह BlackRock ने अप्रैल 2026 में बताया कि S&P 500 की 20 सबसे बड़ी कंपनियों का वेटेज इंडेक्स में करीब 49% था, और इन्हीं कंपनियों का योगदान इंडेक्स के पांच साल के रिटर्न में करीब 64% रहा।
इसलिए किसी ब्रॉड-मार्केट फंड में निवेश से कई कंपनियों में एक्सपोजर तो मिलता है, लेकिन इसका मतलब यह नहीं कि हर कंपनी का पोर्टफोलियो पर बराबर असर होता है।
कंसंट्रेशन सिर्फ एक ही इंडस्ट्री में काम करने वाली कंपनियों तक सीमित नहीं है।
किसी पोर्टफोलियो में कई सेक्टरों की कंपनियां हो सकती हैं, फिर भी वह एक ही आर्थिक फैक्टर के प्रति काफी संवेदनशील रह सकता है।
ब्याज दरें इसका एक उदाहरण हैं। बैंक, प्रॉपर्टी कंपनियां, यूटिलिटीज, लंबी अवधि के बॉन्ड और ऊंचे वैल्यूएशन वाले ग्रोथ स्टॉक, सभी उधारी लागत में बदलाव पर प्रतिक्रिया दे सकते हैं, हालांकि उनकी प्रतिक्रिया की दिशा और तीव्रता अलग-अलग हो सकती है।
दूसरे साझा फैक्टरों में ये शामिल हो सकते हैं:
आर्थिक ग्रोथ;
महंगाई;
उपभोक्ता खर्च;
तेल और गैस की कीमतें;
क्रेडिट परिस्थितियां;
विनिमय दरें;
सरकारी नीति।
इसलिए कई होल्डिंग्स की कंपनियों के नाम और सेक्टर वर्गीकरण अलग-अलग हो सकते हैं, फिर भी वे एक जैसे मैक्रोइकॉनॉमिक माहौल पर प्रतिक्रिया दे सकती हैं।
आय, वैल्यूएशन और कैश फ्लो को प्रभावित करने वाले फैक्टरों पर नजर डालने से ऐसे संबंध सामने आ सकते हैं, जिन्हें सिर्फ टिकर सिंबल देखकर पहचानना मुश्किल है।
भौगोलिक डायवर्सिफिकेशन भी उतना सीधा नहीं है जितना किसी स्टॉक एक्सचेंज की लोकेशन से लगता है।
एक ही देश में लिस्टेड रिटेलर, बैंक, प्रॉपर्टी कंपनियां और टेलीकॉम बिजनेस भले अलग-अलग सेक्टरों के हों, फिर भी वे घरेलू अर्थव्यवस्था की सेहत पर काफी हद तक निर्भर रह सकते हैं।
मल्टीनेशनल कंपनियां एक और परत जोड़ती हैं।
US में लिस्टेड कोई कंपनी अपनी आय का बड़ा हिस्सा यूरोप या एशिया से कमा सकती है, जबकि कोई यूरोपीय कंपनी चीन या अमेरिका की मांग पर काफी हद तक निर्भर हो सकती है। इसलिए लिस्टिंग की जगह हमेशा कंपनी के असली आर्थिक एक्सपोजर को नहीं दर्शाती।
करेंसी में उतार-चढ़ाव तस्वीर को और प्रभावित कर सकता है। विदेश से आय पाने वाली कंपनियों के रिपोर्टेड मुनाफे पर एक्सचेंज रेट में बदलाव का असर पड़ सकता है, जबकि इंटरनेशनल फंड अपने इक्विटी एक्सपोजर के साथ-साथ विदेशी मुद्रा एक्सपोजर भी जोड़ सकते हैं।
यह देखना कि आय और मुनाफा कहां से आ रहा है, सिर्फ देश के नाम से मिलने वाली जानकारी से कहीं ज्यादा पूरी तस्वीर दे सकता है।
संतुलित एलोकेशन के साथ शुरू होने वाला पोर्टफोलियो भी सिर्फ इसलिए ज्यादा कंसंट्रेटेड हो सकता है क्योंकि उसके अलग-अलग निवेशों का प्रदर्शन अलग-अलग रहता है।
मान लीजिए शुरुआत में दस शेयरों में से हर एक का वेटेज 10% है। अगर इनमें से दो शेयर काफी बढ़ जाएं और बाकी आठ में बहुत कम बदलाव हो, तो जो शेयर बढ़े हैं, धीरे-धीरे पोर्टफोलियो का बड़ा हिस्सा बन जाएंगे।
इसके लिए कोई नई खरीदारी करने की जरूरत नहीं पड़ती।
लंबी अवधि में किसी खास कंपनी या सेक्टर में लगातार बढ़त से पोर्टफोलियो में काफी ड्रिफ्ट आ सकता है। रीइन्वेस्ट किए गए डिविडेंड या हाल के विनर्स में बार-बार किया गया एलोकेशन इस असंतुलन को और बढ़ा सकता है।
नतीजा यह होता है कि जो पोर्टफोलियो शुरुआत में बराबर बंटा हुआ था, वह कुछ साल बाद बिल्कुल अलग दिख सकता है।
शुरुआती एलोकेशन पर भरोसा करने के बजाय मौजूदा वेटेज की नियमित जांच करने से यह पता चल सकता है कि यह बंटवारा अब तक कितना बदल चुका है।
कंसंट्रेशन को कई स्तरों पर आंका जा सकता है। कोई एक पैमाना हर तरह के एक्सपोजर को नहीं दिखा सकता, इसलिए बुनियादी वेटेज-आधारित पैमानों को साझा जोखिम फैक्टरों के व्यापक आकलन के साथ मिलाकर देखने से ज्यादा पूरी तस्वीर मिलती है।
| पूंजी कंसंट्रेशन | पोर्टफोलियो का पैसा कहां लगाया गया है |
| लुक-थ्रू कंसंट्रेशन | सीधे निवेश और फंड के जरिए असल में कौन-सी कंपनियां रखी गई हैं |
| सेक्टर या थीम कंसंट्रेशन | कौन-सी इंडस्ट्री या इन्वेस्टमेंट थीम हावी हैं |
| फैक्टर कंसंट्रेशन | कौन-से आर्थिक या स्टाइल फैक्टर कई होल्डिंग्स को प्रभावित करते हैं |
| रिस्क कंसंट्रेशन | कौन-सी पोजीशन या एक्सपोजर पोर्टफोलियो के कुल जोखिम में सबसे ज्यादा योगदान देते हैं |
सबसे आसान तरीकों में से एक यह है कि पोर्टफोलियो की सबसे बड़ी पोजीशन का हिस्सा कितना है, इसकी गणना की जाए।
किसी पोर्टफोलियो में 40 सिक्योरिटीज हो सकती हैं, लेकिन अगर इनमें से सिर्फ पांच ही कुल वैल्यू का आधा हिस्सा रखती हैं, तो सिर्फ संख्या से मिलने वाली जानकारी उतनी काम की नहीं रह जाती।
यही तरीका सेक्टरों, देशों और अंडरलाइंग ETF होल्डिंग्स पर भी लागू किया जा सकता है।
एक ज्यादा औपचारिक पैमाना है इफेक्टिव नंबर ऑफ होल्डिंग्स।
MSCI के मुताबिक, इफेक्टिव नंबर ऑफ स्टॉक्स एक कंसंट्रेशन पैमाना है, जिसकी गणना हर्फिंडाल-हर्शमन इंडेक्स के व्युत्क्रम से की जाती है। यह सिंगल-स्टॉक पोर्टफोलियो के लिए एक से शुरू होकर, बराबर वेटेज वाली सभी पोजीशन के मामले में असल होल्डिंग संख्या तक जा सकता है।
गणना इस तरह होती है:
इफेक्टिव होल्डिंग्स = 1 ÷ Σ(वेटेज²)
मान लीजिए एक काल्पनिक दस-स्टॉक पोर्टफोलियो है:
एक शेयर का वेटेज 40% है;
दूसरे का वेटेज 20% है;
बाकी आठ का वेटेज 5%-5% है।
कंसंट्रेशन की गणना इस तरह होगी:
0.40² + 0.20² + 8 × 0.05² = 0.22
इसलिए:
1 ÷ 0.22 = करीब 4.5
खाते में दस शेयर हैं, लेकिन इसका वेटेज करीब 4.5 बराबर-भारित होल्डिंग्स के बराबर है।
इससे नाममात्र होल्डिंग संख्या और असल पूंजी कंसंट्रेशन के बीच का फर्क सिर्फ अवधारणा नहीं रह जाता, बल्कि मापा जा सकता है।
लेकिन इस पैमाने की भी सीमाएं हैं। अगर 20 सेमीकंडक्टर कंपनियों का वेटेज बराबर हो, तो इफेक्टिव होल्डिंग संख्या भी करीब 20 आ सकती है, भले ही पोर्टफोलियो पूरी तरह सेमीकंडक्टर इंडस्ट्री पर निर्भर हो।
इफेक्टिव होल्डिंग्स असमान वेटेज से बनने वाले कंसंट्रेशन को तो उजागर कर सकता है, लेकिन यह को-रिलेशन या साझा आर्थिक फैक्टरों को पूरी तरह नहीं दिखाता।
पोर्टफोलियो का वेटेज यह भी नहीं बताता कि हर निवेश कुल जोखिम में कितना योगदान देता है।
जरूरी नहीं कि पोर्टफोलियो की पूंजी में 10% हिस्सा रखने वाली पोजीशन, पोर्टफोलियो के कुल जोखिम में भी ठीक 10% योगदान दे।
इसका योगदान इन फैक्टरों पर भी निर्भर करता है:
उसकी वोलैटिलिटी;
दूसरी होल्डिंग्स के साथ उसका को-रिलेशन;
साझा मार्केट फैक्टरों के प्रति उसकी संवेदनशीलता।
कोई ऐसी वोलेटाइल सिक्योरिटी, जो कई दूसरी पोजीशन के साथ काफी करीब से चलती है, पोर्टफोलियो के कुल उतार-चढ़ाव में असमान रूप से ज्यादा योगदान दे सकती है। इसके उलट, समान पूंजी वेटेज वाला लेकिन कम वोलैटिलिटी या पोर्टफोलियो के बाकी हिस्से से कमजोर को-रिलेशन रखने वाला निवेश, कम योगदान दे सकता है।
बेंचमार्क कंसंट्रेशन पर MSCI के शोध में भी पोर्टफोलियो वेटेज और रिस्क योगदान को अलग-अलग माना गया है, और इसमें पाया गया है कि सबसे बड़ी कंपनियां इंडेक्स के जोखिम में अपने वेटेज से भी ज्यादा हिस्सा जोड़ सकती हैं।
फैक्टर एक्सपोजर और रिस्क कंट्रीब्यूशन जैसे पैमानों के लिए आमतौर पर ज्यादा विस्तृत पोर्टफोलियो एनालिटिक्स की जरूरत पड़ती है। एक बुनियादी कंसंट्रेशन रिव्यू के लिए टॉप-पोजीशन वेटेज, सेक्टर एलोकेशन, ETF लुक-थ्रू एक्सपोजर और इफेक्टिव होल्डिंग्स भी सिर्फ निवेश संख्या से कहीं ज्यादा जानकारी दे सकते हैं।
कंसंट्रेशन अपने आप में कोई बुरी बात नहीं है।
कुछ पोर्टफोलियो जानबूझकर कंपनियों, इंडस्ट्री या थीम के छोटे समूह पर केंद्रित रखे जाते हैं, जबकि कुछ को व्यापक रेंज के एसेट में एक्सपोजर बांटने के लिए बनाया जाता है।
असली चिंता की बात यह है जब कंसंट्रेशन बिना पहचाने ही बढ़ता चला जाए।
किसी पोर्टफोलियो में कई अलग-अलग आइटम हो सकते हैं, फिर भी वह कंपनियों या आर्थिक परिस्थितियों के एक छोटे समूह पर काफी हद तक निर्भर रह सकता है। अगर यह साझा एक्सपोजर दबाव में आए, तो कई पोजीशन एक साथ कमजोर पड़ सकती हैं।
इसलिए होल्डिंग्स की कोई ऐसी सार्वभौमिक संख्या नहीं है जो पर्याप्त डायवर्सिफिकेशन की गारंटी दे। जोखिम के अलग-अलग स्रोतों को दर्शाने वाले दस निवेश, एक ही कंपनी, सेक्टर, क्षेत्र या आर्थिक थीम के इर्द-गिर्द सिमटी 30 सिक्योरिटीज से ज्यादा व्यापक एक्सपोजर दे सकते हैं।
यह जांचे बिना कि नई पोजीशन एक-दूसरे के साथ कैसे जुड़ती हैं, सिर्फ और पोजीशन जोड़ने से जटिलता तो बढ़ सकती है, लेकिन जरूरी नहीं कि कंसंट्रेशन कम हो।
पोर्टफोलियो के डायवर्सिफिकेशन को सिर्फ यह गिनकर नहीं आंका जा सकता कि खाते में कितनी सिक्योरिटीज दिख रही हैं।
अंडरलाइंग कंपनी वेटेज, ETF ओवरलैप, सेक्टर एक्सपोजर, भौगोलिक स्थिति, आर्थिक संवेदनशीलता और पोर्टफोलियो ड्रिफ्ट, ये सभी ऐसा कंसंट्रेशन पैदा कर सकते हैं जिसे सिर्फ होल्डिंग संख्या देखकर पहचानना मुश्किल है।
टॉप-पोजीशन वेटेज, लुक-थ्रू एक्सपोजर और इफेक्टिव होल्डिंग्स जैसे पैमाने पूंजी कंसंट्रेशन को मापने में मदद करते हैं, जबकि को-रिलेशन, फैक्टर एनालिसिस और रिस्क कंट्रीब्यूशन यह गहराई से दिखाते हैं कि पोर्टफोलियो का जोखिम असल में कैसे बंटा हुआ है।
इसलिए ज्यादा काम का सवाल यह नहीं है कि पोर्टफोलियो में कितने निवेश हैं, बल्कि यह है कि वे निवेश वाकई कितने अलग-अलग तरह के जोखिम को दर्शाते हैं।