Publicado el: 2026-09-14
Actualizado el: 2026-09-14
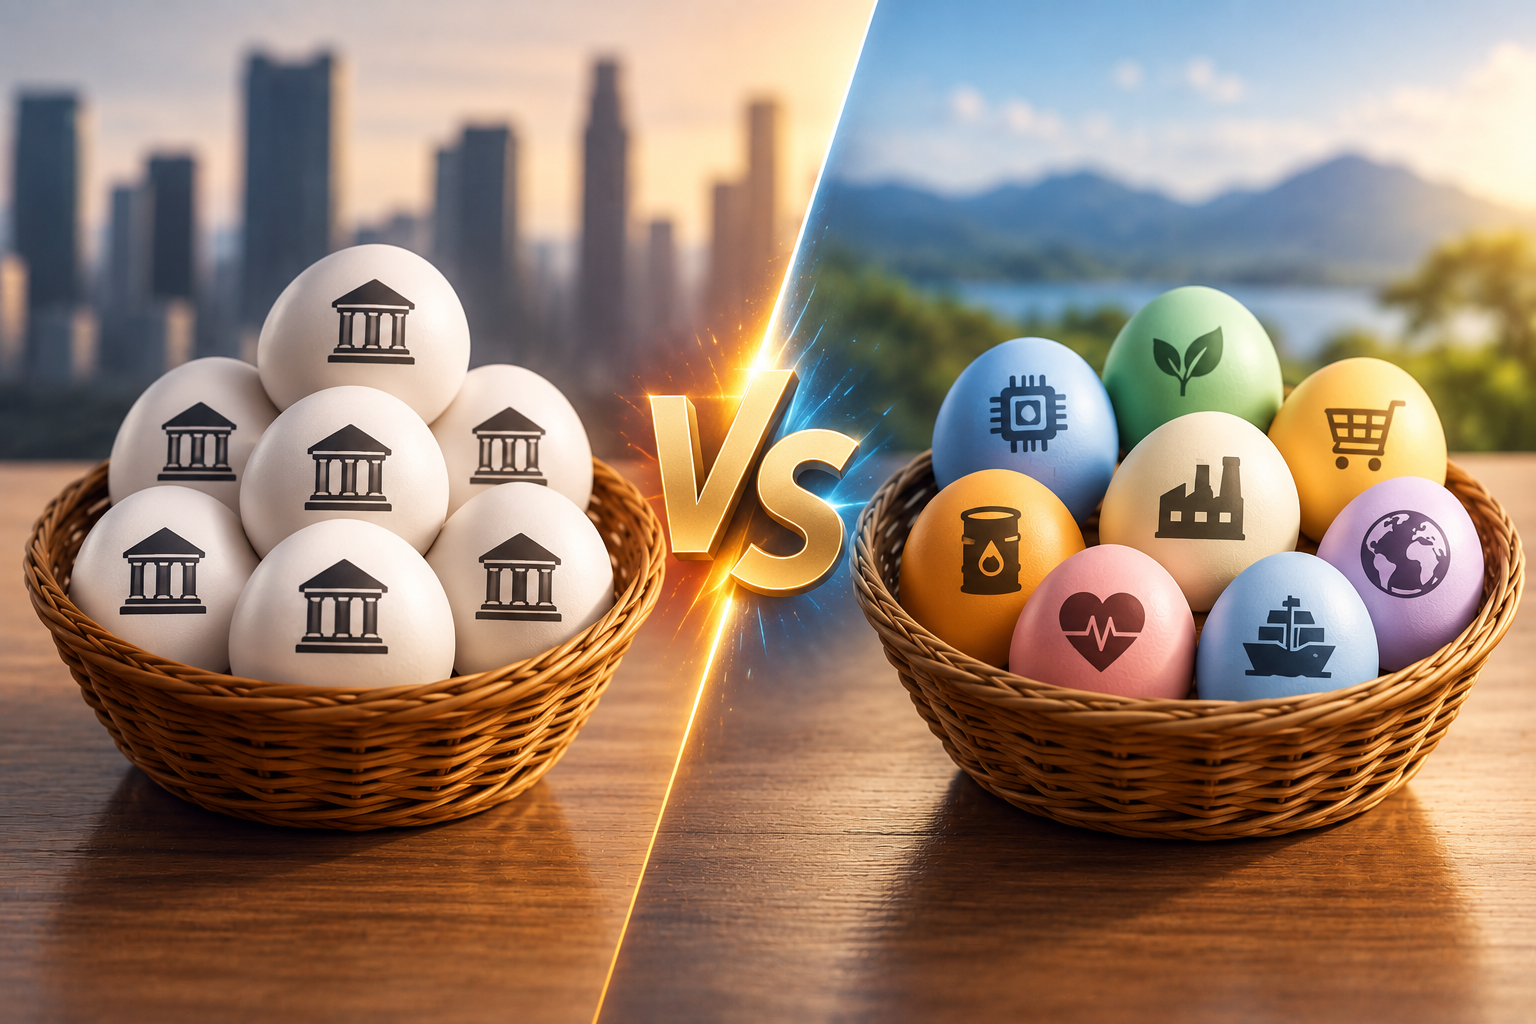
Una cartera puede contener docenas de acciones, fondos y otros activos, dependiendo en gran medida de las mismas empresas, sectores o fuerzas económicas. Por lo tanto, contar solo las posiciones ofrece una visión incompleta de la diversificación.
Una evaluación más clara se obtiene al examinar dónde se asigna realmente el capital, qué empresas subyacentes se poseen y qué riesgos comunes podrían afectar a varias inversiones a la vez.
Un gran número de posiciones no significa automáticamente que el riesgo de la cartera esté ampliamente diversificado.
La superposición de ETF puede aumentar la exposición a la misma empresa, incluso cuando las inversiones aparecen por separado en una cuenta de corretaje.
El número efectivo de posiciones puede ayudar a medir si la ponderación de la cartera está más concentrada de lo que sugiere el número total de inversiones.
La concentración de capital y la concentración de riesgo son diferentes porque la volatilidad, la correlación y la sensibilidad a los factores también influyen en la cantidad de riesgo que aporta cada posición.
La exposición a factores sectoriales, geográficos y macroeconómicos puede generar una concentración en inversiones que inicialmente parecen no estar relacionadas.
La concentración de cartera describe el grado en que las inversiones dependen de un grupo relativamente reducido de empresas, sectores, mercados o condiciones económicas.
El ejemplo más claro es una cartera en la que una sola empresa representa un gran porcentaje del valor total. La concentración también puede ser menos evidente.
Supongamos que una cartera posee cinco grandes empresas tecnológicas, dos ETF centrados en tecnología y un fondo de crecimiento diversificado cuyas mayores posiciones incluyen varias de las mismas empresas. En la cuenta aparecen ocho inversiones distintas, pero gran parte del capital puede depender, en última instancia, de un grupo más reducido de empresas y de condiciones de mercado similares.
El mismo problema puede darse en carteras más grandes. Veinte o treinta valores pueden parecer diversificados en cantidad, pero seguir expuestos a sectores, ciclos económicos o factores de mercado similares.
Por lo tanto, el número de posiciones indica cuántas existen. No revela cuántas fuentes de riesgo genuinamente diferentes representan esas posiciones.
La concentración sectorial es una de las formas de exposición oculta más fáciles de identificar.
Un fabricante de semiconductores, una empresa de computación en la nube, un proveedor de ciberseguridad y una compañía de software operan en diferentes sectores de la industria tecnológica. Sus ingresos y el precio de sus acciones no se comportarán de la misma manera, pero varias fuerzas comunes pueden afectarlos conjuntamente.
Unos tipos de interés más elevados podrían ejercer presión sobre las valoraciones de las empresas en crecimiento, mientras que un menor gasto corporativo en tecnología podría afectar a la demanda en varios segmentos del sector.
El mismo principio se aplica fuera del ámbito tecnológico. Los bancos, las aseguradoras y los gestores de activos, por ejemplo, pueden reaccionar ante cambios en las condiciones crediticias, los tipos de interés y el crecimiento económico.
Ser propietario de varias empresas puede reducir la dependencia de un solo negocio, al tiempo que se mantiene una exposición significativa al mismo sector o entorno económico.
Los fondos pueden dificultar la identificación de la concentración, ya que cada uno puede contener docenas o cientos de valores.
Una cartera de inversión podría incluir un ETF de renta variable estadounidense diversificado, un ETF de crecimiento y un ETF tecnológico. Cada uno sigue un índice o metodología diferente, pero sus mayores participaciones pueden incluir muchas de las mismas empresas.
La superposición se hace más evidente cuando se calcula la exposición subyacente.
Supongamos que una cartera tiene:
El 10% se invirtió directamente en la Compañía A.
30% en el ETF X, donde la Compañía A representa el 8% del fondo.
40% en el ETF Y, donde la Compañía A representa el 6% del fondo.
La exposición total de la cartera a la Compañía A es:
10% + (30% × 8%) + (40% × 6%) = 14,8%
La cuenta de corretaje muestra tres inversiones separadas, pero el 14,8% de la cartera está, en última instancia, expuesta a la misma empresa.
Este tipo de cálculo se conoce como análisis de cartera. En lugar de tratar cada ETF como una inversión individual, examina los valores que lo componen y sus respectivas ponderaciones.
Los nombres de los fondos pueden indicar objetivos generales, pero las participaciones y las metodologías de indexación revelan si los distintos ETF ofrecen una exposición realmente diferente o si, por el contrario, están asignando capital repetidamente a muchas de las mismas empresas.
Una amplia cobertura de mercado no significa necesariamente que el capital se distribuya de manera uniforme entre todos los participantes.
MSCI informó que, a abril de 2026, las diez mayores empresas representaban el 37,5 % del índice MSCI USA, en comparación con el 10,9 % del índice MSCI EAFE. Esta diferencia ilustra cómo dos índices bursátiles amplios pueden tener niveles de concentración muy distintos, a pesar de que ambos incluyan cientos de empresas.
De manera similar, BlackRock informó en abril de 2026 que las 20 empresas más grandes del S&P 500 representaban alrededor del 49% del índice y contribuyeron con aproximadamente el 64% de su rentabilidad a cinco años.
Por lo tanto, poseer un fondo de mercado amplio puede brindar exposición a muchas empresas sin que todas tengan la misma influencia sobre la cartera.
La concentración no se limita a las empresas que operan en el mismo sector.
Una cartera de inversiones puede contener empresas de varios sectores, manteniendo al mismo tiempo una alta sensibilidad a la misma variable económica.
Los tipos de interés son un ejemplo. Los bancos, las inmobiliarias, las empresas de servicios públicos, los bonos a largo plazo y las acciones de crecimiento de alto valor pueden reaccionar a los cambios en los costes de endeudamiento, aunque la dirección y la magnitud de esas reacciones pueden variar.
Otras influencias compartidas pueden incluir:
crecimiento económico;
inflación;
gasto del consumidor;
precios del petróleo y el gas;
condiciones de crédito;
tipos de cambio;
política gubernamental.
Por lo tanto, varias sociedades holding pueden tener diferentes nombres de empresa y clasificaciones sectoriales, aun cuando respondan al mismo entorno macroeconómico.
Analizar los factores que influyen en las ganancias, las valoraciones y los flujos de efectivo puede revelar conexiones que son difíciles de percibir solo con los símbolos bursátiles.
La diversificación geográfica es también más compleja de lo que sugiere la ubicación de una bolsa de valores.
Los minoristas, bancos, empresas inmobiliarias y compañías de telecomunicaciones que cotizan en bolsa en un mismo país pueden pertenecer a sectores diferentes, pero aun así dependen en gran medida de la salud de la economía nacional.
Las empresas multinacionales crean otra capa.
Una empresa que cotiza en EE. UU. puede obtener una proporción significativa de sus ingresos en Europa o Asia, mientras que una empresa europea puede depender en gran medida de la demanda de China o Estados Unidos. Por lo tanto, la ubicación de la cotización no siempre refleja la exposición económica subyacente de la empresa.
Las fluctuaciones cambiarias pueden afectar aún más el panorama. Las empresas con ingresos en el extranjero pueden ver sus ganancias reportadas influenciadas por las variaciones del tipo de cambio, mientras que los fondos internacionales pueden introducir exposición a divisas extranjeras junto con su exposición subyacente a acciones.
Analizar dónde se generan los ingresos y las ganancias puede proporcionar una visión más completa que la que ofrecen únicamente las etiquetas de país.
Una cartera que comienza con asignaciones equilibradas puede volverse más concentrada simplemente porque sus inversiones tienen un rendimiento diferente.
Consideremos diez acciones que inicialmente representan el 10% cada una. Si dos de ellas suben sustancialmente mientras que las ocho restantes apenas varían, las posiciones exitosas representarán gradualmente una mayor proporción de la cartera.
No se requiere ninguna compra adicional.
A largo plazo, las ganancias sostenidas en una empresa o sector en particular pueden generar una desviación considerable en la cartera. La reinversión de dividendos o las asignaciones repetidas a empresas que han tenido un buen desempeño recientemente pueden aumentar aún más el desequilibrio.
El resultado es que una cartera que estaba distribuida de manera uniforme en el momento de su creación puede tener un aspecto muy diferente varios años después.
Examinar periódicamente las ponderaciones actuales, en lugar de basarse en las asignaciones originales, puede revelar hasta qué punto ha cambiado esa distribución.
La concentración puede evaluarse en varios niveles. Ninguna medida por sí sola abarca todas las formas de exposición, por lo que combinar medidas básicas basadas en el peso con una evaluación más amplia de los factores de riesgo comunes proporciona una visión más completa.
| concentración de capital | Dónde se asigna el dinero de la cartera |
| concentración de mirada | ¿Qué empresas se poseen realmente mediante posiciones directas y fondos? |
| Concentración sectorial o temática | ¿Qué sectores o temas de inversión predominan? |
| Concentración del factor | ¿Qué factores económicos o de estilo afectan a varias participaciones? |
| Concentración de riesgo | ¿Qué posiciones o exposiciones contribuyen más al riesgo general de la cartera? |
Una de las medidas más sencillas consiste en calcular qué porcentaje de la cartera está representado por sus mayores posiciones.
Una cartera puede contener 40 valores, pero el recuento principal resulta menos informativo si cinco de ellos representan la mitad del valor total.
El mismo enfoque puede aplicarse a sectores, países y participaciones subyacentes en ETF.
Una medida más formal es el número efectivo de participaciones.
MSCI describe el número efectivo de acciones como una medida de concentración calculada mediante el inverso del índice Herfindahl-Hirschman. Varía desde uno, para una cartera de una sola acción, hasta el número real de posiciones cuando todas tienen el mismo peso.
El cálculo es:
Participaciones efectivas = 1 ÷ Σ(peso²)
Consideremos una cartera hipotética de diez acciones:
una acción representa el 40%;
otro representa el 20%;
Los ocho restantes representan el 5% cada uno.
El cálculo de la concentración queda así:
0,40² + 0,20² + 8 × 0,05² = 0,22
Por lo tanto:
1 ÷ 0,22 = aproximadamente 4,5
La cuenta contiene diez acciones, pero su ponderación equivale aproximadamente a 4,5 participaciones con igual ponderación.
Eso hace que la diferencia entre el número nominal de participaciones y la concentración de capital sea medible, en lugar de ser puramente conceptual.
Esta métrica tiene sus limitaciones. Veinte empresas de semiconductores con igual ponderación podrían generar un número efectivo de participaciones cercano a 20, aunque la cartera siga dependiendo en gran medida de la industria de los semiconductores.
Las participaciones efectivas pueden revelar la concentración causada por ponderaciones desiguales, pero no tienen plenamente en cuenta la correlación ni los factores económicos comunes.
La ponderación de la cartera tampoco revela cuánto riesgo aporta cada inversión.
Una posición que representa el 10% del capital de la cartera no necesariamente contribuye exactamente con el 10% del riesgo de la cartera.
Su contribución también depende de factores como:
su volatilidad;
su correlación con otras participaciones;
su sensibilidad a los factores comunes del mercado.
Un valor volátil que se mueve en estrecha relación con otras posiciones puede contribuir desproporcionadamente a las fluctuaciones generales de la cartera. Por el contrario, una inversión con el mismo peso en el capital, pero con menor volatilidad o una correlación más débil con el resto de la cartera, puede contribuir en menor medida.
Las investigaciones de MSCI sobre la concentración de los índices de referencia también distinguen entre el peso de la cartera y la contribución al riesgo, y han descubierto que las acciones más grandes pueden contribuir con una mayor proporción del riesgo del índice de lo que indicaría su peso en la cartera por sí solo.
Medidas como la exposición a factores y la contribución al riesgo generalmente requieren análisis de cartera más detallados. Para una revisión básica de la concentración, las ponderaciones de las posiciones principales, las asignaciones sectoriales, la exposición transparente a los ETF y las tenencias efectivas ya pueden proporcionar mucha más información que el simple recuento de inversiones.
La concentración no es intrínsecamente indeseable.
Algunas carteras se centran deliberadamente en un número reducido de empresas, sectores o temas, mientras que otras están diseñadas para diversificar la exposición a una gama más amplia de activos.
La mayor preocupación reside en la concentración que se desarrolla sin ser reconocida.
Una cartera puede contener numerosos elementos, pero depender en gran medida de un grupo reducido de empresas o de las condiciones económicas. Si esas exposiciones compartidas se ven afectadas, varias posiciones pueden debilitarse simultáneamente.
Por lo tanto, no existe un número universal de participaciones que garantice una diversificación suficiente. Diez inversiones que representen diferentes fuentes de riesgo podrían proporcionar una exposición más amplia que 30 valores agrupados en torno a las mismas empresas, sector, región o temática económica.
Agregar más posiciones sin examinar cómo interactúan puede aumentar la complejidad sin reducir necesariamente la concentración.
La diversificación de una cartera no puede juzgarse únicamente contando cuántos valores aparecen en una cuenta.
La ponderación subyacente de las empresas, la superposición de ETF, la exposición sectorial, la geografía, las sensibilidades económicas y la deriva de la cartera pueden generar una concentración difícil de reconocer a partir del recuento total de posiciones.
Medidas como la ponderación de las posiciones principales, la exposición transparente y las tenencias efectivas pueden ayudar a cuantificar la concentración de capital, mientras que la correlación, el análisis de factores y la contribución al riesgo proporcionan una visión más profunda de cómo se distribuye el riesgo de la cartera.
Por lo tanto, la pregunta más útil no es simplemente cuántas inversiones contiene una cartera, sino cuántas fuentes de riesgo genuinamente diferentes representan esas inversiones.