เผยแพร่เมื่อ: 2026-09-14
อัปเดตเมื่อ: 2026-09-14
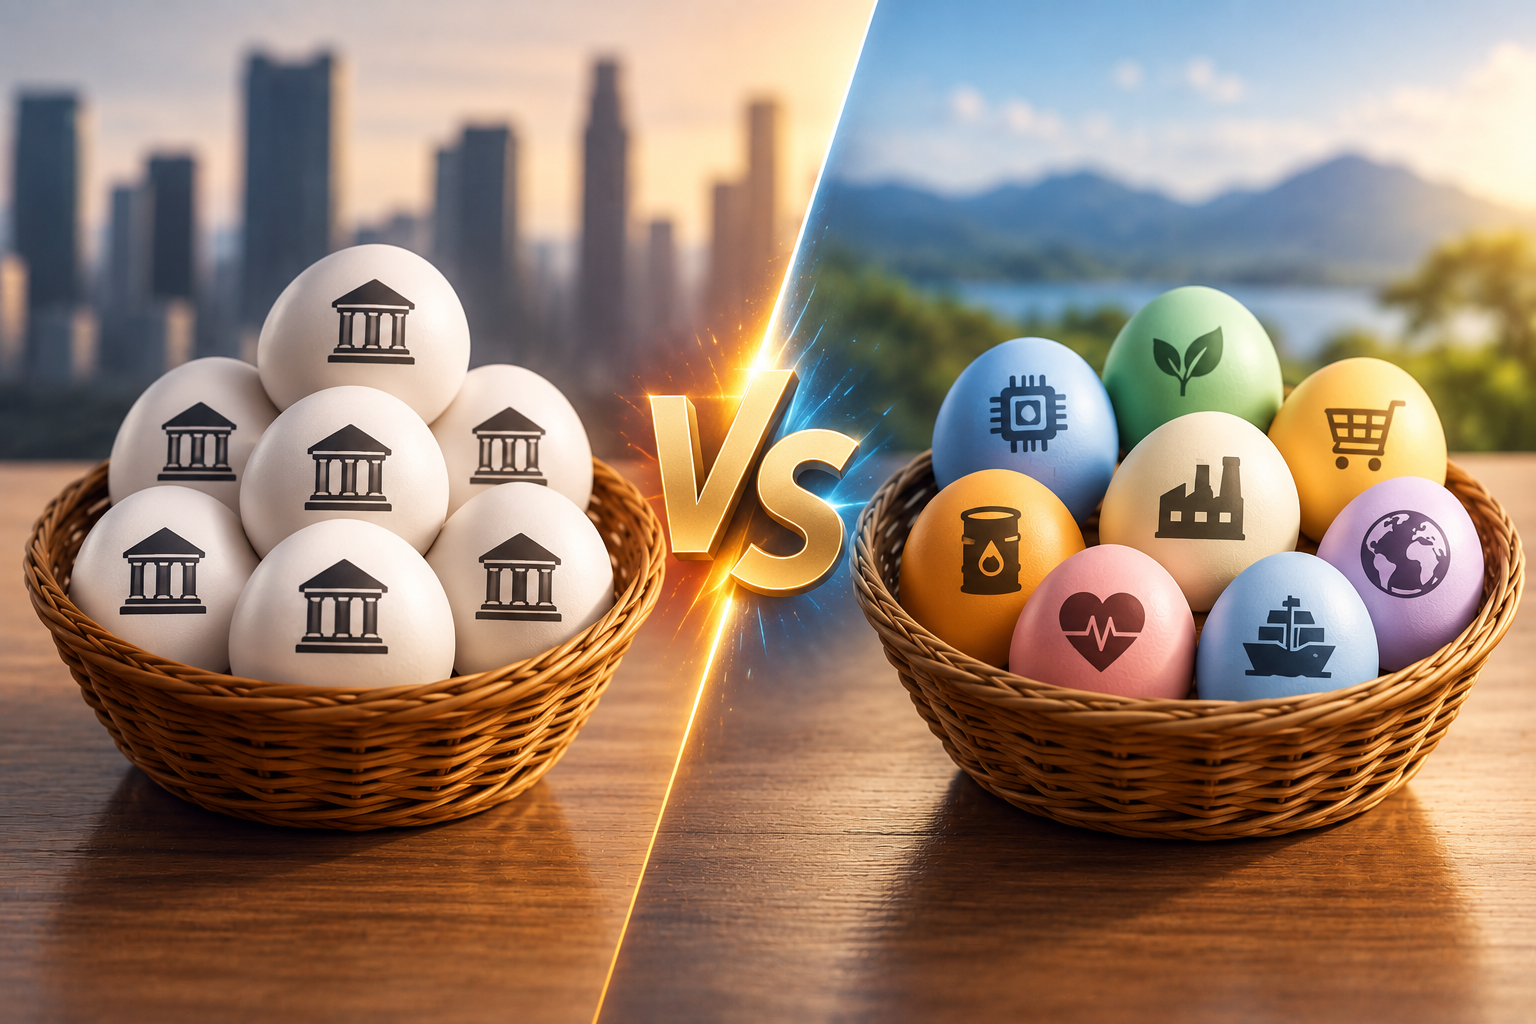
พอร์ตการลงทุนหนึ่งอาจมีหุ้น กองทุน และสินทรัพย์อื่น ๆ อยู่หลายสิบรายการ แต่ก็ยังคงพึ่งพาบริษัท กลุ่มอุตสาหกรรม หรือปัจจัยทางเศรษฐกิจชุดเดียวกันอย่างมาก การนับจำนวนรายการลงทุนเพียงอย่างเดียวจึงไม่สามารถสะท้อนภาพการกระจายความเสี่ยงได้ครบถ้วน
การประเมินที่ชัดเจนกว่านั้นต้องพิจารณาว่าเงินลงทุนถูกจัดสรรไปที่ใดจริง ๆ ถือหุ้นบริษัทใดอยู่บ้างผ่านสินทรัพย์เหล่านั้น และมีความเสี่ยงร่วมใดบ้างที่อาจส่งผลกระทบต่อการลงทุนหลายรายการพร้อมกัน
จำนวนหลักทรัพย์ที่ถือครองมากไม่ได้หมายความว่าความเสี่ยงของพอร์ตจะกระจายตัวอย่างแท้จริง
การซ้อนทับกันของ ETF อาจทำให้พอร์ตมีความเสี่ยงกระจุกตัวในบริษัทเดียวกันมากขึ้น แม้ในบัญชีซื้อขายหลักทรัพย์จะแสดงเป็นการลงทุนคนละรายการ
จำนวนหลักทรัพย์ที่ถือครองอย่างมีประสิทธิผล (effective number of holdings) ช่วยวัดได้ว่าน้ำหนักการลงทุนในพอร์ตกระจุกตัวมากกว่าที่จำนวนรายการลงทุนบ่งชี้หรือไม่
การกระจุกตัวของเงินลงทุนกับการกระจุกตัวของความเสี่ยงเป็นคนละเรื่องกัน เพราะความผันผวน ความสัมพันธ์ระหว่างสินทรัพย์ (correlation) และความอ่อนไหวต่อปัจจัยต่าง ๆ ล้วนมีผลต่อสัดส่วนความเสี่ยงที่แต่ละสถานะลงทุนสร้างขึ้น
ความเสี่ยงด้านกลุ่มอุตสาหกรรม ภูมิภาค และเศรษฐกิจมหภาค สามารถทำให้การลงทุนที่ดูเหมือนไม่เกี่ยวข้องกันเกิดการกระจุกตัวร่วมกันได้
การกระจุกตัวของพอร์ตการลงทุน (portfolio concentration) หมายถึงระดับที่การลงทุนต้องพึ่งพากลุ่มบริษัท กลุ่มอุตสาหกรรม ตลาด หรือสภาวะเศรษฐกิจกลุ่มใดกลุ่มหนึ่งที่ค่อนข้างแคบ
ตัวอย่างที่ชัดเจนที่สุดคือพอร์ตที่มีบริษัทใดบริษัทหนึ่งคิดเป็นสัดส่วนสูงของมูลค่ารวม แต่การกระจุกตัวก็อาจซ่อนอยู่ในรูปแบบที่มองเห็นได้ยากกว่านั้นเช่นกัน
สมมติว่าพอร์ตหนึ่งถือหุ้นบริษัทเทคโนโลยีขนาดใหญ่ 5 บริษัท กองทุน ETF กลุ่มเทคโนโลยีอีก 2 กองทุน และกองทุนเติบโต (growth fund) แบบกว้างอีก 1 กองทุนซึ่งมีสถานะลงทุนหลักเป็นบริษัทเดียวกันหลายแห่ง แม้บัญชีจะแสดงการลงทุนแยกกันถึง 8 รายการ แต่เงินลงทุนส่วนใหญ่อาจพึ่งพากลุ่มบริษัทกลุ่มเล็ก ๆ และสภาวะตลาดที่คล้ายคลึงกันในท้ายที่สุด
ปัญหาลักษณะเดียวกันนี้เกิดขึ้นได้กับพอร์ตขนาดใหญ่เช่นกัน หลักทรัพย์ 20 หรือ 30 รายการอาจดูกระจายตัวดีเมื่อนับจำนวน แต่ยังคงมีความเสี่ยงในอุตสาหกรรม วัฏจักรเศรษฐกิจ หรือปัจจัยตลาดที่คล้ายกัน
จำนวนหลักทรัพย์ที่ถือครองจึงบอกได้เพียงว่ามีสถานะลงทุนกี่รายการ แต่ไม่ได้บอกว่าสถานะเหล่านั้นสะท้อนแหล่งความเสี่ยงที่แตกต่างกันอย่างแท้จริงกี่แหล่ง
การกระจุกตัวในระดับกลุ่มอุตสาหกรรมเป็นรูปแบบความเสี่ยงแฝงที่สังเกตได้ง่ายที่สุดรูปแบบหนึ่ง
ผู้ผลิตเซมิคอนดักเตอร์ บริษัทคลาวด์คอมพิวติ้ง ผู้ให้บริการความปลอดภัยไซเบอร์ และบริษัทซอฟต์แวร์ ต่างดำเนินธุรกิจอยู่คนละส่วนของอุตสาหกรรมเทคโนโลยี รายได้และราคาหุ้นของแต่ละบริษัทจะไม่เคลื่อนไหวเหมือนกันทุกประการ แต่ก็มีปัจจัยร่วมหลายอย่างที่ส่งผลกระทบต่อทั้งกลุ่มพร้อมกันได้
อัตราดอกเบี้ยที่สูงขึ้นอาจกดดันมูลค่าหุ้นของบริษัทเติบโต ขณะที่การใช้จ่ายด้านเทคโนโลยีขององค์กรที่อ่อนแอลงก็อาจส่งผลต่อความต้องการในหลายส่วนของอุตสาหกรรมพร้อมกัน
หลักการเดียวกันนี้ใช้ได้กับอุตสาหกรรมอื่นนอกเหนือจากเทคโนโลยีเช่นกัน ตัวอย่างเช่น ธนาคาร บริษัทประกัน และบริษัทจัดการสินทรัพย์ ต่างอาจตอบสนองต่อการเปลี่ยนแปลงของสภาวะสินเชื่อ อัตราดอกเบี้ย และการเติบโตทางเศรษฐกิจในทิศทางเดียวกัน
การถือหุ้นหลายบริษัทช่วยลดการพึ่งพาบริษัทใดบริษัทหนึ่งได้ก็จริง แต่ก็ยังคงเหลือความเสี่ยงที่มีนัยสำคัญต่ออุตสาหกรรมหรือสภาวะเศรษฐกิจเดียวกันอยู่ดี
กองทุนอาจทำให้สังเกตการกระจุกตัวได้ยากขึ้น เพราะแต่ละกองทุนอาจถือหลักทรัพย์อยู่หลายสิบถึงหลายร้อยรายการ
พอร์ตหนึ่งอาจถือ ETF หุ้นสหรัฐฯ แบบกว้าง ETF กลุ่มเติบโต และ ETF กลุ่มเทคโนโลยี ซึ่งแต่ละกองทุนอ้างอิงดัชนีหรือใช้ระเบียบวิธีที่แตกต่างกัน แต่สถานะลงทุนหลักของแต่ละกองทุนอาจเป็นบริษัทเดียวกันจำนวนมาก
การซ้อนทับนี้จะเห็นได้ชัดเจนขึ้นเมื่อคำนวณความเสี่ยงที่แท้จริงที่อยู่เบื้องหลัง
สมมติว่าพอร์ตหนึ่งมีสัดส่วนการลงทุนดังนี้
ลงทุนโดยตรงในบริษัท A 10%
ลงทุนใน ETF X 30% โดยบริษัท A คิดเป็นสัดส่วน 8% ของกองทุน
ลงทุนใน ETF Y 40% โดยบริษัท A คิดเป็นสัดส่วน 6% ของกองทุน
ความเสี่ยงรวมของพอร์ตที่มีต่อบริษัท A คือ
10% + (30% × 8%) + (40% × 6%) = 14.8%
บัญชีซื้อขายหลักทรัพย์แสดงการลงทุนแยกกันเป็น 3 รายการ แต่ในความเป็นจริงพอร์ตมีความเสี่ยงต่อบริษัทเดียวกันนี้สูงถึง 14.8%
การคำนวณลักษณะนี้เรียกว่าการประเมินแบบ look-through ซึ่งแทนที่จะมอง ETF แต่ละกองเป็นการลงทุนหนึ่งรายการ วิธีนี้จะพิจารณาหลักทรัพย์ที่กองทุนถือครองอยู่จริงและน้ำหนักของแต่ละหลักทรัพย์
ชื่อกองทุนอาจบ่งบอกวัตถุประสงค์การลงทุนในภาพกว้าง แต่การดูหลักทรัพย์ที่ถือครองจริงและระเบียบวิธีของดัชนีจะเผยให้เห็นว่า ETF แต่ละกองให้ความเสี่ยงที่แตกต่างกันจริงหรือเพียงแค่จัดสรรเงินลงทุนซ้ำไปยังบริษัทกลุ่มเดิม
การครอบคลุมตลาดในวงกว้างไม่ได้หมายความว่าเงินลงทุนจะกระจายอย่างเท่าเทียมกันในทุกหลักทรัพย์ที่อยู่ในดัชนี
MSCI รายงานว่า ณ เดือนเมษายน 2026 บริษัทขนาดใหญ่ที่สุด 10 อันดับแรกคิดเป็นสัดส่วนถึง 37.5% ของดัชนี MSCI USA เทียบกับเพียง 10.9% ของดัชนี MSCI EAFE ความแตกต่างนี้สะท้อนให้เห็นว่าดัชนีหุ้นแบบกว้างสองดัชนีสามารถมีระดับการกระจุกตัวที่แตกต่างกันมาก แม้ทั้งคู่จะประกอบด้วยบริษัทนับร้อยแห่งก็ตาม
ในทำนองเดียวกัน BlackRock รายงานเมื่อเดือนเมษายน 2026 ว่า บริษัทขนาดใหญ่ที่สุด 20 อันดับแรกในดัชนี S&P 500 คิดเป็นสัดส่วนราว 49% ของดัชนี และเป็นที่มาของผลตอบแทนราว 64% ของผลตอบแทนรวมในช่วง 5 ปีที่ผ่านมา
การถือกองทุนที่อ้างอิงตลาดในวงกว้างจึงอาจให้ความเสี่ยงครอบคลุมบริษัทจำนวนมาก แต่ไม่ได้หมายความว่าทุกบริษัทจะมีอิทธิพลต่อพอร์ตเท่ากัน
การกระจุกตัวไม่ได้จำกัดอยู่แค่บริษัทที่ดำเนินธุรกิจในอุตสาหกรรมเดียวกันเท่านั้น
พอร์ตหนึ่งอาจมีบริษัทจากหลายกลุ่มอุตสาหกรรม แต่ยังคงอ่อนไหวต่อตัวแปรทางเศรษฐกิจตัวเดียวกันอย่างมาก
อัตราดอกเบี้ยเป็นตัวอย่างหนึ่งที่ชัดเจน ธนาคาร บริษัทอสังหาริมทรัพย์ บริษัทสาธารณูปโภค พันธบัตรอายุยาว และหุ้นเติบโตที่มีมูลค่าสูง ล้วนสามารถตอบสนองต่อการเปลี่ยนแปลงของต้นทุนการกู้ยืมได้ทั้งสิ้น แม้ทิศทางและขนาดของการตอบสนองอาจแตกต่างกัน
ปัจจัยร่วมอื่น ๆ ที่อาจส่งผลกระทบพร้อมกันได้ ได้แก่
การเติบโตทางเศรษฐกิจ;
อัตราเงินเฟ้อ;
การใช้จ่ายของผู้บริโภค;
ราคาน้ำมันและก๊าซธรรมชาติ;
สภาวะสินเชื่อ;
อัตราแลกเปลี่ยน;
นโยบายภาครัฐ
ดังนั้น หลักทรัพย์หลายรายการอาจมีชื่อบริษัทและการจัดกลุ่มอุตสาหกรรมที่แตกต่างกัน แต่ยังคงตอบสนองต่อสภาวะเศรษฐกิจมหภาคเดียวกัน
การพิจารณาปัจจัยขับเคลื่อนกำไร มูลค่าหุ้น และกระแสเงินสด จะช่วยเผยให้เห็นความเชื่อมโยงที่มองไม่เห็นได้หากดูเพียงชื่อย่อหลักทรัพย์
การกระจายความเสี่ยงเชิงภูมิศาสตร์ก็มีความซับซ้อนมากกว่าที่ที่ตั้งของตลาดหลักทรัพย์จะบ่งบอกได้
บริษัทค้าปลีก ธนาคาร บริษัทอสังหาริมทรัพย์ และบริษัทโทรคมนาคม ที่จดทะเบียนในประเทศเดียวกันอาจอยู่ในกลุ่มอุตสาหกรรมที่ต่างกัน แต่ยังคงพึ่งพาความแข็งแกร่งของเศรษฐกิจภายในประเทศอย่างมาก
บริษัทข้ามชาติสร้างความซับซ้อนอีกชั้นหนึ่ง
บริษัทที่จดทะเบียนในสหรัฐฯ อาจมีรายได้สัดส่วนสำคัญมาจากยุโรปหรือเอเชีย ขณะที่บริษัทยุโรปก็อาจพึ่งพาความต้องการจากจีนหรือสหรัฐฯ เป็นหลัก ที่ตั้งของตลาดที่จดทะเบียนจึงไม่ได้สะท้อนความเสี่ยงทางเศรษฐกิจที่แท้จริงของบริษัทเสมอไป
การเคลื่อนไหวของอัตราแลกเปลี่ยนยิ่งเพิ่มความซับซ้อนให้กับภาพรวม บริษัทที่มีรายได้จากต่างประเทศอาจมีกำไรที่รายงานได้รับผลกระทบจากอัตราแลกเปลี่ยน ขณะที่กองทุนต่างประเทศก็อาจนำความเสี่ยงด้านค่าเงินเข้ามาเพิ่มเติมนอกเหนือจากความเสี่ยงด้านหุ้นที่มีอยู่แล้ว
การพิจารณาว่ารายได้และกำไรเกิดขึ้นจากที่ใดจริง ๆ จะให้ภาพที่สมบูรณ์กว่าการดูเพียงป้ายกำกับประเทศ
พอร์ตที่เริ่มต้นด้วยสัดส่วนการลงทุนที่สมดุลอาจกระจุกตัวมากขึ้นได้ เพียงเพราะการลงทุนแต่ละรายการให้ผลตอบแทนแตกต่างกัน
ลองพิจารณาหุ้น 10 ตัวที่เริ่มต้นด้วยสัดส่วนตัวละ 10% เท่ากัน หากหุ้น 2 ตัวปรับตัวขึ้นอย่างมากขณะที่อีก 8 ตัวแทบไม่เปลี่ยนแปลง หุ้นที่ทำผลงานได้ดีจะค่อย ๆ มีสัดส่วนในพอร์ตเพิ่มขึ้นเรื่อย ๆ
โดยไม่ต้องซื้อเพิ่มแต่อย่างใด
ในระยะยาว การปรับตัวขึ้นอย่างต่อเนื่องของบริษัทหรือกลุ่มอุตสาหกรรมใดกลุ่มหนึ่งอาจทำให้สัดส่วนพอร์ตเบี่ยงเบนไปมาก การนำเงินปันผลไปลงทุนต่อ หรือการจัดสรรเงินซ้ำไปยังหุ้นที่ทำผลงานดีล่าสุด ยิ่งทำให้ความไม่สมดุลนี้มากขึ้นไปอีก
ผลลัพธ์คือพอร์ตที่กระจายตัวอย่างสมดุลตอนเริ่มต้นอาจมีหน้าตาแตกต่างไปมากเมื่อเวลาผ่านไปหลายปี
การตรวจสอบสัดส่วนปัจจุบันอย่างสม่ำเสมอแทนที่จะอ้างอิงสัดส่วนตั้งต้นเพียงอย่างเดียว จะช่วยให้เห็นว่าการกระจายตัวนั้นเปลี่ยนแปลงไปมากน้อยเพียงใด
การกระจุกตัวสามารถประเมินได้หลายระดับ ไม่มีตัวชี้วัดใดตัวชี้วัดหนึ่งที่ครอบคลุมความเสี่ยงทุกรูปแบบ การใช้ตัวชี้วัดพื้นฐานที่อิงน้ำหนักการลงทุนควบคู่กับการประเมินปัจจัยเสี่ยงร่วมในภาพกว้างจึงให้มุมมองที่สมบูรณ์กว่า
| การกระจุกตัวของเงินลงทุน (capital concentration) | เงินในพอร์ตถูกจัดสรรไปที่ใด |
| การกระจุกตัวแบบ look-through | ถือหุ้นบริษัทใดอยู่จริงผ่านการลงทุนโดยตรงและผ่านกองทุน |
| การกระจุกตัวตามกลุ่มอุตสาหกรรมหรือธีมการลงทุน | อุตสาหกรรมหรือธีมการลงทุนใดครองสัดส่วนหลัก |
| การกระจุกตัวตามปัจจัย (factor concentration) | ปัจจัยทางเศรษฐกิจหรือรูปแบบการลงทุนใดส่งผลต่อหลักทรัพย์หลายรายการ |
| การกระจุกตัวของความเสี่ยง | สถานะลงทุนหรือความเสี่ยงใดมีส่วนสร้างความเสี่ยงรวมของพอร์ตมากที่สุด |
วิธีวัดที่ง่ายที่สุดวิธีหนึ่งคือการคำนวณว่าสถานะลงทุนที่ใหญ่ที่สุดคิดเป็นสัดส่วนเท่าใดของพอร์ตทั้งหมด
พอร์ตหนึ่งอาจมีหลักทรัพย์ถึง 40 รายการ แต่ตัวเลขจำนวนรวมนี้จะมีความหมายน้อยลงทันที หากมีเพียง 5 รายการที่คิดเป็นสัดส่วนถึงครึ่งหนึ่งของมูลค่ารวม
วิธีการเดียวกันนี้สามารถนำไปใช้กับกลุ่มอุตสาหกรรม ประเทศ และหลักทรัพย์ที่ ETF ถือครองอยู่จริงได้เช่นกัน
ตัวชี้วัดที่เป็นทางการกว่านั้นคือ จำนวนหลักทรัพย์ที่ถือครองอย่างมีประสิทธิผล
MSCI อธิบายว่าจำนวนหุ้นที่ถือครองอย่างมีประสิทธิผลเป็นตัวชี้วัดการกระจุกตัวที่คำนวณจากส่วนกลับของดัชนี Herfindahl-Hirschman โดยมีค่าตั้งแต่ 1 สำหรับพอร์ตที่ถือหุ้นเพียงตัวเดียว ไปจนถึงจำนวนหลักทรัพย์ที่ถือครองจริงเมื่อทุกสถานะมีน้ำหนักเท่ากัน
สูตรคำนวณคือ
จำนวนหลักทรัพย์ที่มีประสิทธิผล = 1 ÷ Σ(น้ำหนัก²)
ลองพิจารณาพอร์ตสมมติที่ถือหุ้น 10 ตัว
หุ้นตัวหนึ่งมีสัดส่วน 40%;
อีกตัวหนึ่งมีสัดส่วน 20%;
ที่เหลืออีก 8 ตัวมีสัดส่วนตัวละ 5%
การคำนวณค่าความกระจุกตัวจะได้ดังนี้
0.40² + 0.20² + 8 × 0.05² = 0.22
ดังนั้น
1 ÷ 0.22 = ประมาณ 4.5
บัญชีนี้ถือหุ้นอยู่ 10 ตัว แต่น้ำหนักการลงทุนเทียบเท่ากับการถือหุ้นที่มีน้ำหนักเท่ากันเพียงราว 4.5 ตัว เท่านั้น
วิธีนี้ทำให้ความแตกต่างระหว่างจำนวนหลักทรัพย์ตามชื่อกับการกระจุกตัวของเงินลงทุนสามารถวัดเป็นตัวเลขได้ ไม่ใช่เพียงแนวคิดเชิงนามธรรม
ตัวชี้วัดนี้ก็มีข้อจำกัดเช่นกัน หากพอร์ตถือหุ้นบริษัทเซมิคอนดักเตอร์ 20 บริษัทด้วยน้ำหนักเท่ากันทั้งหมด จำนวนหลักทรัพย์ที่มีประสิทธิผลอาจออกมาใกล้เคียง 20 แม้พอร์ตนั้นจะยังคงพึ่งพาอุตสาหกรรมเซมิคอนดักเตอร์อย่างมากก็ตาม
จำนวนหลักทรัพย์ที่มีประสิทธิผลช่วยเผยการกระจุกตัวที่เกิดจากน้ำหนักที่ไม่เท่ากันได้ก็จริง แต่ไม่ได้สะท้อนความสัมพันธ์ระหว่างสินทรัพย์หรือปัจจัยขับเคลื่อนทางเศรษฐกิจร่วมกันอย่างครบถ้วน
น้ำหนักการลงทุนในพอร์ตก็ไม่ได้บอกว่าการลงทุนแต่ละรายการสร้างความเสี่ยงมากน้อยเพียงใด
สถานะลงทุนที่คิดเป็น 10% ของเงินลงทุนในพอร์ต ไม่จำเป็นต้องสร้างความเสี่ยงคิดเป็น 10% ของความเสี่ยงรวมในพอร์ตเสมอไป
สัดส่วนความเสี่ยงที่แท้จริงยังขึ้นอยู่กับปัจจัยต่าง ๆ เช่น
ความผันผวนของสถานะลงทุนนั้น;
ความสัมพันธ์กับหลักทรัพย์อื่นในพอร์ต;
ความอ่อนไหวต่อปัจจัยตลาดร่วม
หลักทรัพย์ที่ผันผวนสูงและเคลื่อนไหวสอดคล้องกับสถานะลงทุนอื่นหลายรายการ อาจสร้างความผันผวนให้กับพอร์ตโดยรวมในสัดส่วนที่มากเกินกว่าน้ำหนักเงินลงทุนของตัวเอง ในทางกลับกัน การลงทุนที่มีน้ำหนักเงินลงทุนเท่ากันแต่มีความผันผวนต่ำกว่าหรือมีความสัมพันธ์กับส่วนอื่นของพอร์ตน้อยกว่า อาจสร้างความเสี่ยงในสัดส่วนที่น้อยกว่า
งานวิจัยของ MSCI เกี่ยวกับการกระจุกตัวของดัชนีอ้างอิงก็แยกความแตกต่างระหว่างน้ำหนักในพอร์ตกับสัดส่วนความเสี่ยงในลักษณะเดียวกัน และพบว่าหุ้นขนาดใหญ่ที่สุดอาจสร้างสัดส่วนความเสี่ยงของดัชนีมากกว่าที่น้ำหนักในพอร์ตเพียงอย่างเดียวจะบ่งชี้
ตัวชี้วัดอย่างความเสี่ยงเชิงปัจจัย (factor exposure) และสัดส่วนความเสี่ยง (risk contribution) โดยทั่วไปต้องอาศัยการวิเคราะห์พอร์ตที่ละเอียดกว่านี้ แต่สำหรับการตรวจสอบการกระจุกตัวขั้นพื้นฐาน การดูน้ำหนักของสถานะลงทุนอันดับต้น ๆ สัดส่วนตามกลุ่มอุตสาหกรรม ความเสี่ยงแบบ look-through ของ ETF และจำนวนหลักทรัพย์ที่มีประสิทธิผล ก็ให้ข้อมูลที่มากกว่าการนับจำนวนการลงทุนเพียงอย่างเดียวไปมากแล้ว
การกระจุกตัวไม่ใช่สิ่งที่ไม่พึงประสงค์เสมอไป
พอร์ตบางแห่งจงใจมุ่งเน้นไปที่บริษัท อุตสาหกรรม หรือธีมการลงทุนกลุ่มเล็ก ๆ อย่างตั้งใจ ขณะที่บางแห่งออกแบบมาเพื่อกระจายความเสี่ยงไปยังสินทรัพย์ที่หลากหลายกว่า
สิ่งที่น่ากังวลกว่าคือการกระจุกตัวที่ก่อตัวขึ้นโดยไม่มีใครรู้ตัว
พอร์ตหนึ่งอาจมีรายการลงทุนจำนวนมาก แต่ยังคงพึ่งพากลุ่มบริษัทหรือสภาวะเศรษฐกิจกลุ่มแคบ ๆ อย่างมาก หากความเสี่ยงร่วมเหล่านั้นถูกกดดัน สถานะลงทุนหลายรายการอาจอ่อนตัวลงพร้อมกัน
จึงไม่มีจำนวนหลักทรัพย์ที่ถือครองในอุดมคติที่รับประกันการกระจายความเสี่ยงได้อย่างเพียงพอ การลงทุน 10 รายการที่สะท้อนแหล่งความเสี่ยงที่แตกต่างกันจริง อาจให้การกระจายความเสี่ยงที่กว้างกว่าหลักทรัพย์ 30 รายการที่กระจุกตัวอยู่ในบริษัท กลุ่มอุตสาหกรรม ภูมิภาค หรือธีมเศรษฐกิจเดียวกัน
การเพิ่มจำนวนสถานะลงทุนโดยไม่พิจารณาว่าสินทรัพย์เหล่านั้นมีปฏิสัมพันธ์กันอย่างไร อาจเพิ่มความซับซ้อนโดยไม่ได้ช่วยลดการกระจุกตัวลงเลย
การกระจายความเสี่ยงของพอร์ตไม่สามารถตัดสินได้จากการนับจำนวนหลักทรัพย์ที่ปรากฏในบัญชีเพียงอย่างเดียว
น้ำหนักของบริษัทที่ถือครองอยู่จริง การซ้อนทับกันของ ETF ความเสี่ยงเชิงอุตสาหกรรม ภูมิศาสตร์ ความอ่อนไหวทางเศรษฐกิจ และการเบี่ยงเบนของสัดส่วนพอร์ตตามเวลา ล้วนสามารถสร้างการกระจุกตัวที่มองไม่เห็นได้จากจำนวนหลักทรัพย์ที่ถือครองเพียงอย่างเดียว
ตัวชี้วัดอย่างน้ำหนักของสถานะลงทุนอันดับต้น ๆ ความเสี่ยงแบบ look-through และจำนวนหลักทรัพย์ที่มีประสิทธิผล ช่วยวัดการกระจุกตัวของเงินลงทุนออกมาเป็นตัวเลขได้ ขณะที่ความสัมพันธ์ระหว่างสินทรัพย์ การวิเคราะห์เชิงปัจจัย และสัดส่วนความเสี่ยง ให้มุมมองที่ลึกซึ้งกว่าว่าความเสี่ยงของพอร์ตกระจายตัวอยู่อย่างไร
คำถามที่มีประโยชน์กว่าจึงไม่ใช่ว่าพอร์ตมีการลงทุนกี่รายการ แต่คือการลงทุนเหล่านั้นสะท้อนแหล่งความเสี่ยงที่แตกต่างกันอย่างแท้จริงกี่แหล่งต่างหาก