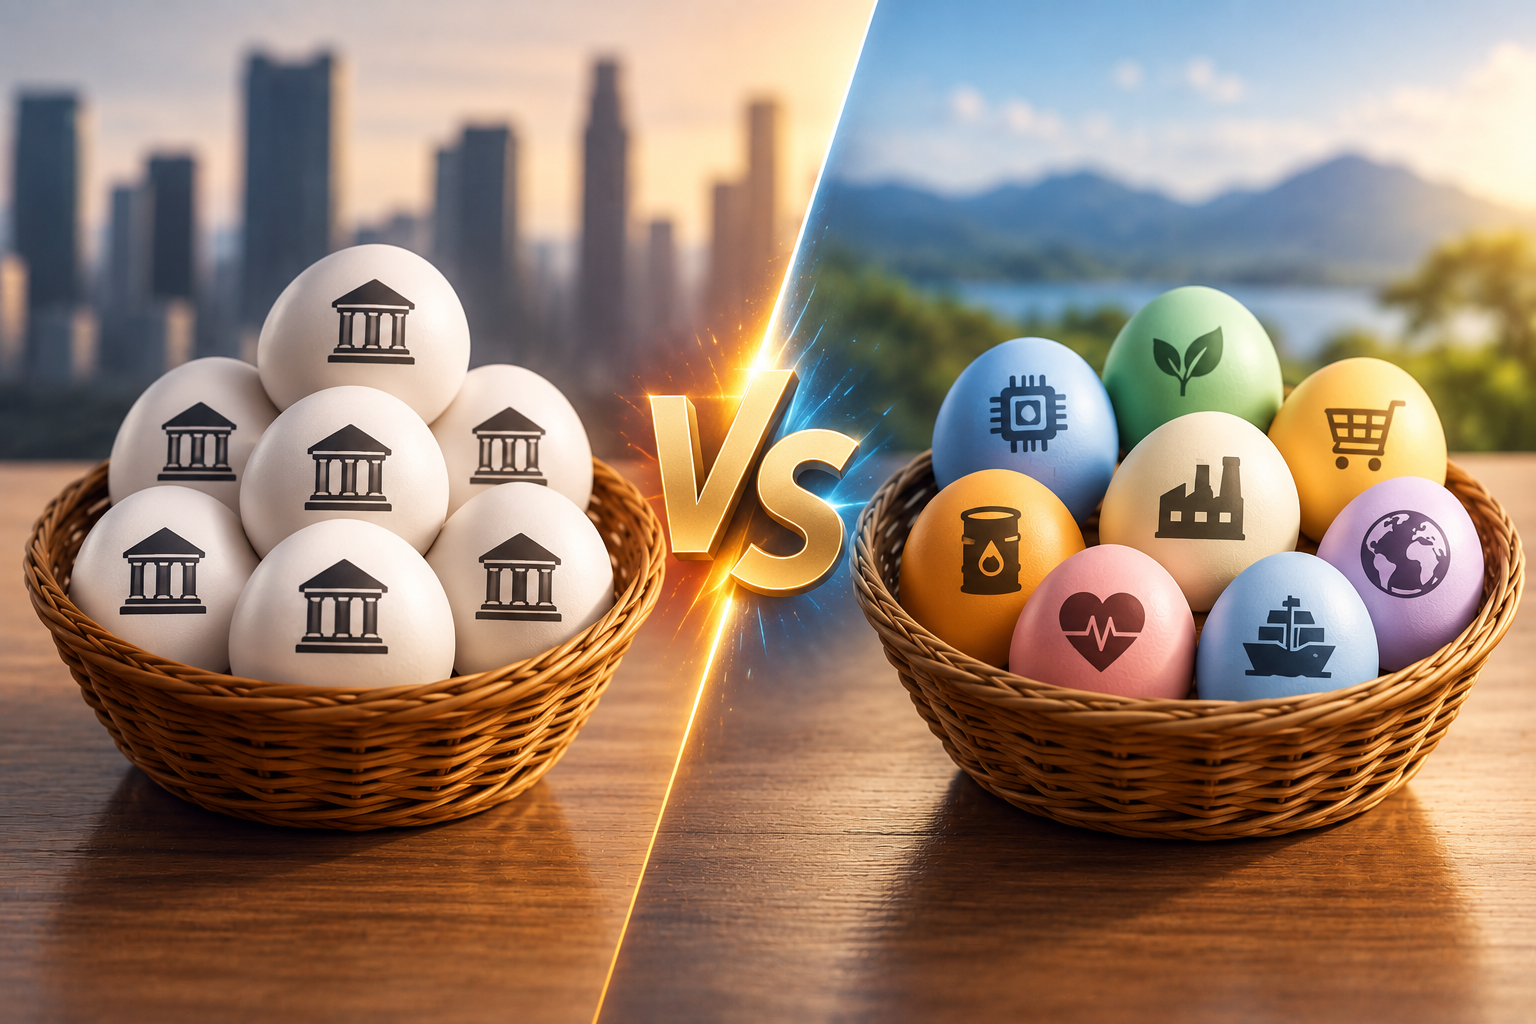
ポートフォリオには数十もの株式、投資信託、その他の資産が含まれることがありますが、それでも同じ企業、セクター、あるいは経済情勢に大きく依存している場合があります。したがって、保有銘柄数を数えるだけでは、分散投資の実態を完全に把握することはできません。これがポートフォリオ集中の見落とされやすい側面です。
より明確な評価を行うには、実際に資本がどこに配分されているのか、どの企業が傘下にあるのか、そしてどのような共通リスクが複数の投資に同時に影響を与える可能性があるのかを検証する必要があります。
主なポイント
保有銘柄数が多いからといって、ポートフォリオのリスクが広く分散されているとは限りません。ポートフォリオ集中リスクは、銘柄数だけでは捉えられません。
ETFの重複は、たとえ証券口座上で投資が別々に表示されていても、同じ企業へのエクスポージャーを増加させる可能性があります。
実質的な保有銘柄数は、ポートフォリオの比重が、表面的な投資銘柄数から示唆されるよりも集中しているかどうかを測るのに役立ちます。
資本集中とリスク集中は異なります。なぜなら、ボラティリティ、相関性、および要因感応度も、各ポジションがどれだけのリスクに寄与するかに影響を与えるからです。
セクター、地域、マクロ経済へのエクスポージャーは、一見無関係に見える投資間で集中を生み出す可能性があります。
保有銘柄数を増やすことが必ずしも分散投資につながるとは限らない理由
ポートフォリオの集中度とは、投資が比較的狭い範囲の企業、セクター、市場、または経済状況にどの程度依存しているかを示す指標です。
最も分かりやすい例は、ポートフォリオ全体の価値のかなりの割合を1つの企業が占めている場合です。集中投資は、目に見えにくい場合もあります。
あるポートフォリオが、5つの大手テクノロジー企業、2つのテクノロジー特化型ETF、そして同じ企業を複数含む幅広い成長株ファンドを保有していると仮定します。口座には8つの個別の投資が表示されますが、最終的には資本の大部分は、より少数の企業と類似した市場環境に依存する可能性があります。
同様の問題は、より大規模なポートフォリオでも発生する可能性があります。20銘柄または30銘柄の証券は、数だけ見れば分散されているように見えますが、実際には類似の産業、景気循環、または市場要因にさらされている可能性があります。
したがって、保有銘柄数は、存在するポジションの数を示すものであり、それらのポジションが実際にどれだけ異なるリスク要因を表しているのかを示すものではありません。ポートフォリオ集中リスクを正しく評価するには、この違いを理解することが重要です。
セクターや産業の重複は集中を隠蔽する可能性がある
セクター集中は、隠れたリスク要因を特定する上で比較的容易な形態の一つです。
半導体メーカー、クラウドコンピューティング企業、サイバーセキュリティプロバイダー、ソフトウェア企業は、テクノロジー業界の異なる分野で事業を展開しています。これらの企業の収益や株価は必ずしも同じように推移するとは限りませんが、いくつかの共通する要因が複合的に影響を与える可能性があります。
金利上昇は成長企業の評価額に圧力をかける可能性があり、一方、企業の技術投資の低迷は、このセクターの複数の分野における需要に影響を与える可能性があります。
同じ原則はテクノロジー分野以外にも当てはまります。例えば、銀行、保険会社、資産運用会社などは、信用状況、金利、経済成長の変化に対応する必要があります。
複数の企業を保有することで、特定の企業への依存度を下げつつも、同じ業界や経済環境へのリスクを依然として大きく残すことができます。
複数のETFが同じ企業を多数保有している場合
ファンドは、それぞれ数十または数百もの証券を保有している場合があるため、集中投資の実態を把握しにくくする可能性があります。
ポートフォリオには、米国株式ETF、グロースETF、テクノロジーETFなどが含まれる場合があります。それぞれ異なる指数や手法に基づいていますが、主要保有銘柄には多くの共通企業が含まれている可能性があります。
基礎となるエクスポージャーを計算すると、重複部分がより明確になります。
ポートフォリオが以下のようになっていると仮定します。
10%をA社に直接投資
ETF Xの30%を占め、そのうちA社はファンドの8%を占めています。
ETF Yの40%を占め、そのうちA社はファンドの6%を占めています。
ポートフォリオにおけるA社への総エクスポージャーは以下のとおりです。
10% + (30% × 8%) + (40% × 6%) = 14.8%
証券口座には3つの異なる投資が表示されていますが、ポートフォリオの14.8%は最終的に同じ企業に投資されています。
この種の計算方法は、透過評価として知られています。個々のETFを単一の投資対象として扱うのではなく、ファンド内に保有されている証券とそのそれぞれの比率を分析します。
ファンド名からは大まかな目的がわかる場合もありますが、保有銘柄やインデックスの算出方法を見れば、個々のETFが真に異なる投資機会を提供しているのか、それとも同じ企業に繰り返し資金を配分しているのかが明らかになります。
広範な指数でも集中投資は可能
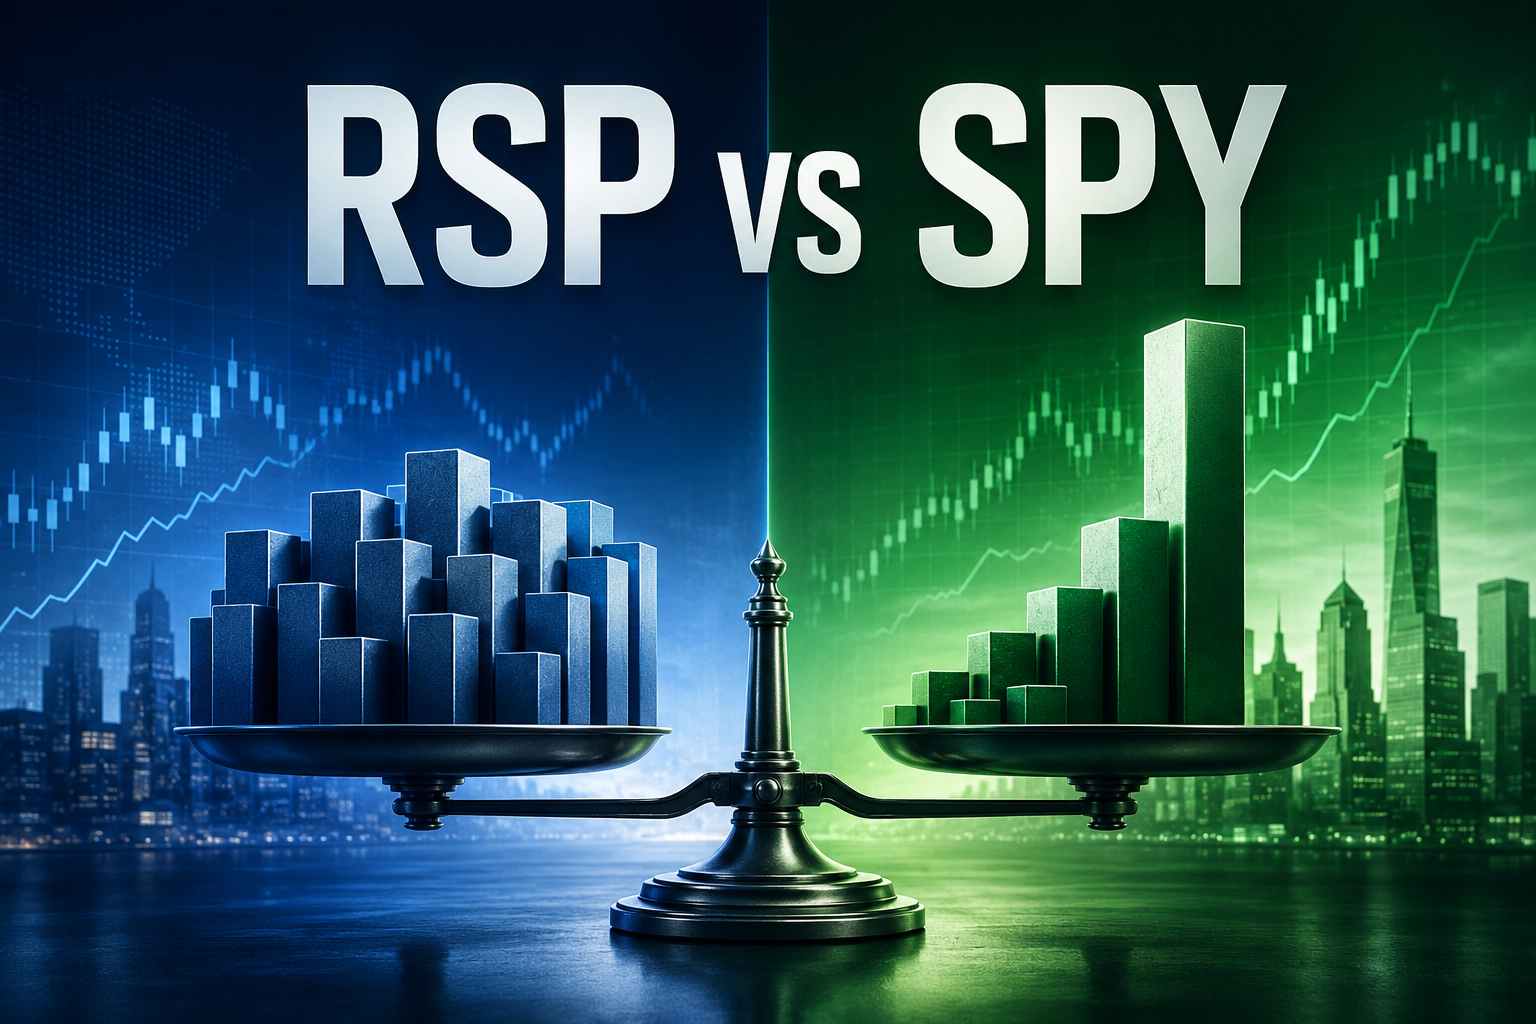
市場を幅広くカバーしているからといって、必ずしも資本がすべての構成銘柄に均等に分配されているとは限りません。
MSCIの報告によると、2026年4月時点で、上位10社がMSCI USA指数の37.5%を占めていたのに対し、MSCI EAFE指数では10.9%にとどまっていました。この差は、どちらも数百社を構成銘柄としているにもかかわらず、2つの広範な株式ベンチマーク間で集中度が大きく異なることを示しています。
ブラックロックも同様に、2026年4月に、S&P500指数の上位20社が指数全体の約49%を占め、過去5年間のリターンの約64%に貢献したと報告しました。
したがって、幅広い市場に投資するファンドを保有することで、ポートフォリオ全体に対してすべての企業が均等な影響力を持つことなく、多くの企業に投資機会を得ることができます。
異なる投資であっても、同じ経済要因に左右される可能性がある
集中化は、同じ業界で事業を展開する企業に限ったことではありません。
ポートフォリオには複数の業種の企業が含まれる場合がありますが、同時に同じ経済変数に対して非常に敏感な状態を維持することもあります。
金利はその一例です。銀行、不動産会社、公益事業会社、長期債、高評価の成長株はすべて、借入コストの変化に反応する可能性がありますが、その反応の方向性や大きさはそれぞれ異なる場合があります。
その他の共通する影響としては、以下のようなものが挙げられます。
経済成長
インフレーション
消費支出
石油・ガス価格
信用条件
為替レート
政府の政策
したがって、複数の保有銘柄は、同じマクロ経済環境に対応しながらも、異なる会社名や業種分類を持つ可能性があります。
収益、企業価値、キャッシュフローの要因を分析することで、ティッカーシンボルだけでは見えにくい関連性が明らかになる場合があります。
地理的リスクと通貨リスクは、さらなるリスク要因となる可能性がある
地理的な分散投資は、証券取引所の所在地が示唆するよりも複雑な問題です。
同じ国に上場している小売業者、銀行、不動産会社、通信会社は、異なる業種に属しているかもしれませんが、いずれも国内経済の健全性に大きく依存しています。
多国籍企業は、さらに別の層を作り出します。
米国上場企業は収益のかなりの部分を欧州やアジアで得ている可能性があり、一方、欧州企業は中国や米国からの需要に大きく依存している可能性があります。したがって、上場地は必ずしも企業の根本的な経済的リスクを反映しているとは限りません。
為替変動は状況にさらに影響を与える可能性があります。海外で収益を上げている企業は、為替レートの変動によって報告利益が影響を受ける可能性があり、国際ファンドは、基礎となる株式投資に加えて、外貨へのエクスポージャーを導入する可能性があります。
収益と利益がどこで生み出されているかを調べることで、国名だけを見るよりも、より包括的な全体像を把握することができます。
新規投資がなくても集中度は高まる可能性がある
バランスの取れた配分で始まったポートフォリオでも、個々の投資のパフォーマンスが異なるだけで、より集中したポートフォリオになる可能性があります。
当初、10銘柄をそれぞれポートフォリオの10%の割合で保有しているとします。もし2銘柄が大幅に値上がりし、残りの8銘柄の値動きがほとんど変わらなかった場合、値上がりした銘柄がポートフォリオ全体に占める割合は徐々に大きくなっていきます。
追加購入は不要です。
長期的に見ると、特定の企業やセクターにおける持続的な利益は、ポートフォリオの大きな偏りを生む可能性があります。配当金の再投資や、最近好調だった銘柄への繰り返し投資は、この偏りをさらに拡大させる可能性があります。
その結果、構築時に均等に分散されていたポートフォリオも、数年後には全く異なる様相を呈する可能性があります。
当初の配分に頼るのではなく、現在の配分を定期的に見直すことで、その配分がどれだけ変化したかが明らかになります。
ポートフォリオの集中度を測定する方法
濃度は複数のレベルで評価できます。単一の指標ではあらゆる形態の曝露を捉えることはできないため、基本的な体重に基づく指標と、一般的なリスク要因に関するより広範な評価を組み合わせることで、より包括的な視点が得られます。
濃度は複数のレベルで評価できます。単一の指標ではあらゆる形態の曝露を捉えることはできないため、基本的な体重に基づく指標と、一般的なリスク要因に関するより広範な評価を組み合わせることで、より包括的な視点が得られます。
| 資本集中 | ポートフォリオの資金がどこに配分されているか |
| 透視集中 | 実際に直接保有やファンドを通じて所有されている企業はどれか |
| 分野またはテーマの集中 | どの産業や投資テーマが優勢か |
| 因子濃度 | 複数の保有銘柄に影響を与える経済的要因またはスタイル要因は何か |
| リスク集中 | ポートフォリオ全体のリスクに最も大きく寄与するポジションまたはエクスポージャーはどれか |
最も簡単な指標の一つは、ポートフォリオの中で最大の保有銘柄が占める割合を計算することです。
ポートフォリオには40種類の証券が含まれているかもしれませんが、そのうち5種類がポートフォリオ全体の価値の半分を占めている場合、単に銘柄数が多いだけでは意味をなさなくなってしまいます。
同様のアプローチは、セクター、国、および構成銘柄であるETFにも適用できます。
実質保有数
より正式な指標としては、実質的な保有銘柄数が挙げられます。
MSCIは、ハーフィンダール・ハーシュマン指数の逆数を用いて算出される集中度指標として、有効保有銘柄数について説明しています。この値は、単一銘柄ポートフォリオの場合は1、すべての銘柄を均等に加重した場合の実際の保有銘柄数までの範囲をとります。
計算式は以下のとおりです。
有効保有額 = 1 ÷ Σ(ウェイト²)
架空の10銘柄のポートフォリオを考えてみましょう。
1つの銘柄が40%を占めます。
もう1つは20%を占めます。
残りの8つはそれぞれ5%ずつを占めます。
濃度計算式は次のようになります。
0.40² + 0.20² + 8 × 0.05² = 0.22
したがって:
1 ÷ 0.22 = 約 4.5
この口座には10銘柄の株式が含まれていますが、その構成比率は、均等加重で保有した場合の約4.5銘柄に相当します。
これにより、名目上の保有銘柄数と資本集中度の違いは、単なる概念的なものではなく、測定可能なものとなります。
この指標には限界があります。半導体企業20社を均等に加重した場合、ポートフォリオが半導体業界に大きく依存しているにもかかわらず、実質的な保有銘柄数は20社近くになる可能性があります。
有効保有比率は、不均等なウェイトによって引き起こされる集中度を明らかにすることができますが、相関関係や共通の経済的要因を完全に考慮に入れることはできません。
資本集中とリスク集中は同じではない
ポートフォリオの比重だけでは、各投資がどれだけのリスクを負っているかは分かりません。
ポートフォリオ資本の10%を占めるポジションが、必ずしもポートフォリオリスクのちょうど10%を占めるとは限りません。
その貢献度は、以下のような要因にも左右されます。
その変動性。
他の保有銘柄との相関関係。
一般的な市場要因に対する感度。
複数の銘柄と連動して変動の激しい証券は、ポートフォリオ全体の変動に不均衡な影響を与える可能性があります。逆に、同じ資本比率であっても、変動性が低い、あるいはポートフォリオ内の他の銘柄との相関が弱い投資は、影響が小さくなる可能性があります。
MSCIのベンチマーク集中度に関する調査でも同様に、ポートフォリオのウェイトとリスク寄与度を区別しており、時価総額の大きい銘柄は、ポートフォリオのウェイトだけでは示せないほど、インデックスリスクのより大きな割合を占める可能性があることが分かっています。
ファクターエクスポージャーやリスク寄与度といった指標は、一般的に、より詳細なポートフォリオ分析を必要とします。基本的な集中度分析であれば、上位ポジションのウェイト、セクター配分、ETFの透過的エクスポージャー、実効保有銘柄数といった指標だけでも、投資銘柄数だけを見るよりもはるかに多くの情報が得られます。
ポートフォリオの集中投資は常に問題となるのか?
集中力は、本質的に望ましくないものではありません。
ポートフォリオの中には、少数の企業、業界、またはテーマに意図的に焦点を絞ったものもあれば、より幅広い資産に分散投資するように設計されたものもあります。
より深刻な問題は、気づかれないうちに進行する集中状態です。
ポートフォリオは多数の銘柄で構成されていても、特定の少数の企業や経済状況に大きく依存している場合があります。こうした共通のリスク要因が圧力にさらされると、複数の銘柄が同時に弱体化する可能性があります。
したがって、十分な分散投資を保証するような普遍的な保有銘柄数は存在しません。異なるリスク要因を持つ10銘柄への投資は、同じ企業、セクター、地域、または経済テーマに集中した30銘柄への投資よりも、より幅広いリスクエクスポージャーを提供する可能性があります。
相互作用を検討せずにポジションを増やすと、集中力が低下することなく複雑さが増す可能性があります。
結論:分散投資は投資件数ではなく、エクスポージャーに依存する
ポートフォリオの分散化は、口座に保有されている証券の数を数えるだけで判断できるものではありません。
個々の企業の比重、ETFの重複、セクターへのエクスポージャー、地理的要因、経済情勢への感応度、ポートフォリオの変動など、様々な要因が集中投資を生み出し、それらは表面的な保有銘柄数からは認識しにくい場合があります。これがポートフォリオ集中リスクの本質です。
トップポジションウェイト、ルックスルーエクスポージャー、実効保有比率などの指標は、資本集中度を定量化するのに役立ちます。一方、相関分析、ファクター分析、リスク寄与度分析は、ポートフォリオのリスクがどのように分散されているかをより深く理解するのに役立ちます。
したがって、より重要な問いは、ポートフォリオにどれだけの投資が含まれているかということではなく、それらの投資がどれだけ真に異なるリスク源を表しているかということです。ポートフォリオ集中リスクを管理する第一歩は、銘柄数ではなく実質的なエクスポージャーに目を向けることです。