Publicado em: 2026-09-14
Atualizado em: 2026-09-14
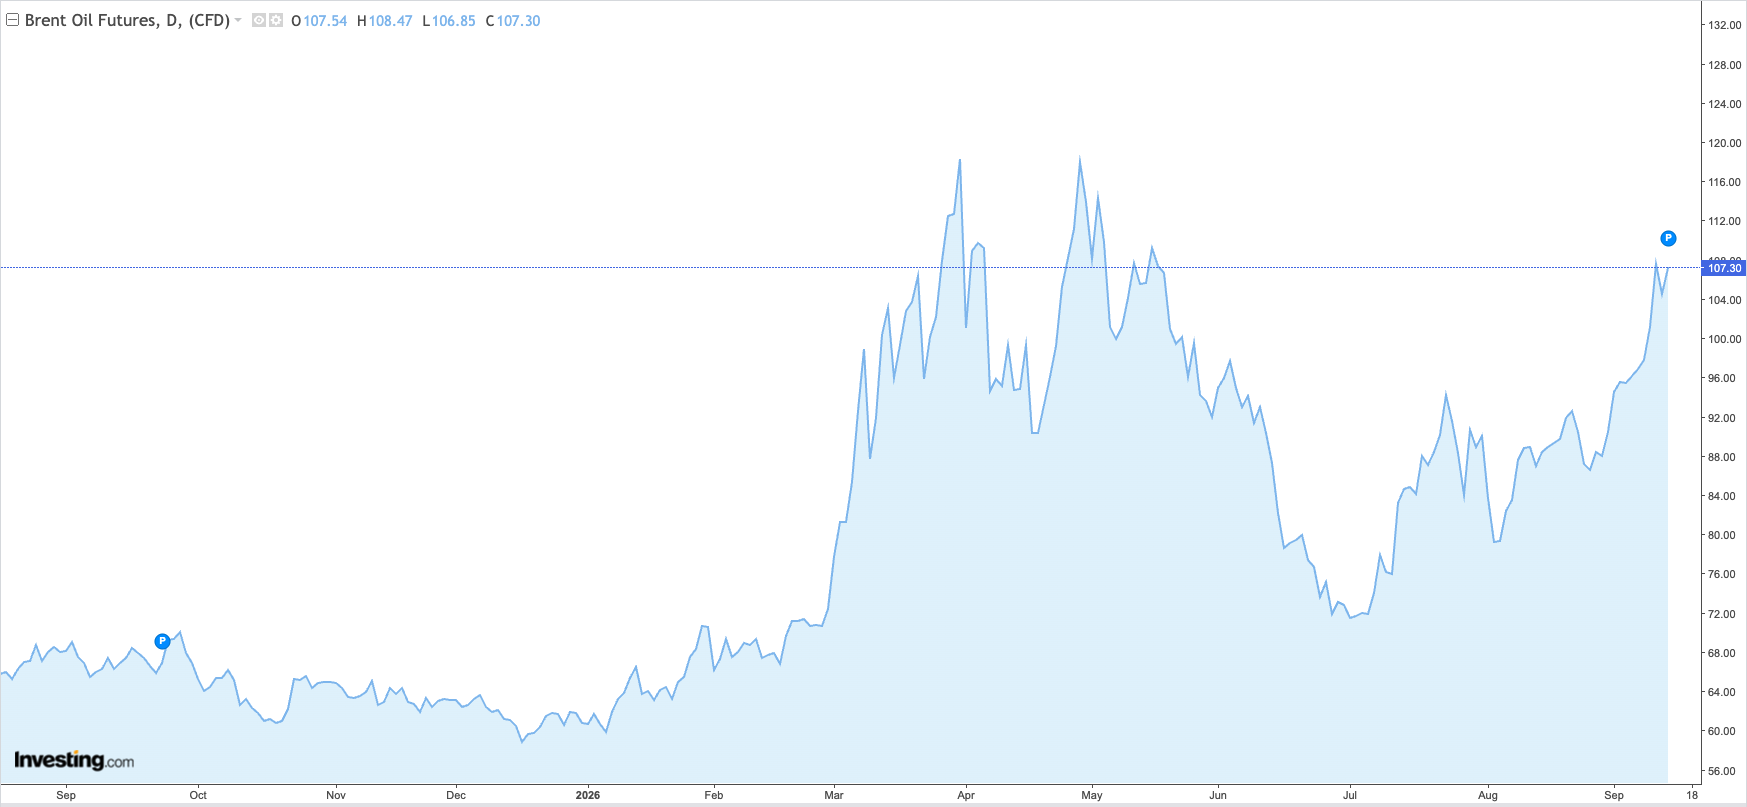
O petróleo Brent voltou a superar US$ 107 nesta segunda-feira, com o oleoduto East-West da Arábia Saudita ainda fechado após os ataques da semana passada. O contrato de referência internacional operou perto de US$ 107,51 por barril, alta de 2,77%, enquanto o WTI avançou 2,27%, a US$ 102,32, depois de abrir com valorização superior a 3%. Riad não divulgou avaliação de danos nem data para a retomada das operações.
Segundo empresas de rastreamento de navios e analistas, o duto transportava de 4 milhões a 5 milhões de barris por dia antes do fechamento, o equivalente a 4% a 5% da oferta mundial. Quanto desse volume foi de fato interrompido, e por quanto tempo, é o que o mercado de Brent está tentando precificar agora.
O Ministério de Energia da Arábia Saudita confirmou o fechamento na sexta-feira, classificando a medida como precaução após múltiplos ataques ao duto. Segundo a pasta, os incidentes causaram feridos, equipes técnicas estão isolando a rota e avaliando as condições da estrutura, e novos desdobramentos serão anunciados à medida que surgirem.
Nenhum detalhe adicional foi divulgado até agora. O ministério não informou se o fechamento abrange toda a rota ou apenas os trechos afetados, e nenhum número foi apresentado para o volume de petróleo retido.
Os traders, portanto, operam sem a variável que definiria o real tamanho dessa interrupção. Um duto parado para inspeção pode voltar a funcionar em poucos dias. Já um duto parado para reparos na infraestrutura de bombeamento leva semanas para ser religado, e a diferença entre esses dois cenários explica a maior parte do prêmio atualmente embutido no preço do Brent.
| Detalhe do oleoduto | Contexto atual |
|---|---|
| Rota | Da Província Oriental a Yanbu, no Mar Vermelho |
| Extensão | Cerca de 1.200 km |
| Capacidade máxima | 7 milhões de barris/dia |
| Fluxo recente estimado | 4 a 5 milhões de barris/dia |
| Operadora | Saudi Aramco |
| Situação oficial | Fechado por precaução, sem confirmação de retomada |
O duto de 1.200 km liga instalações de produção de petróleo na Província Oriental a Yanbu, no Mar Vermelho, e é operado pela Saudi Aramco. Com o Estreito de Hormuz praticamente fechado há seis meses, essa tem sido a principal rota de escoamento do petróleo do Oriente Médio.
O CEO da Aramco disse, no mês passado, que o oleoduto fez mais para compensar as interrupções ligadas ao conflito do que a liberação de reservas de emergência.
Os 7 milhões de barris por dia de capacidade nominal são o número mais citado, mas também o menos útil. Capacidade é o que o duto consegue transportar. Fluxo é o que ele efetivamente estava transportando. Nenhum dos dois mede os barris retidos, e a Arábia Saudita não quantificou esse volume.
Se as inspeções liberarem o duto e o bombeamento for retomado em poucos dias, o prêmio acumulado desde sexta-feira perderia sustentação. O petróleo não precisaria cair de forma acentuada. O mercado simplesmente deixaria de precificar semanas de interrupção nos contratos à vista, um ajuste modesto diante de um cenário de demanda tão fraco.
Se os danos atingirem a infraestrutura de bombeamento e a rota permanecer fora de operação por semanas, o mercado deixa de reagir ao evento em si e passa a precificar sua duração. Nesse cenário, o Brent pode se manter em patamares elevados mesmo sem novidades.
O petróleo chegou a cerca de US$ 119,50 no início de março, quando restrições de transporte se transformaram, pela última vez, em temores de desabastecimento prolongado. Trata-se de uma referência de até onde o mercado já foi no passado, não de um alvo para a interrupção atual.
Os dados de exportação vão esclarecer essa questão de forma mais confiável do que qualquer manchete sobre o oleoduto, e o ponto de partida já é excepcionalmente baixo. A oferta saudita de petróleo caiu 2,3 milhões de barris por dia em agosto, para 6 milhões de barris por dia, o nível mais fraco em mais de três décadas, enquanto os carregamentos recuaram 1,1 milhão de barris por dia, para 3,5 milhões de barris por dia, segundo relatório da Agência Internacional de Energia (AIE) divulgado na sexta-feira.
Os embarques já vinham em contração antes do fechamento do oleoduto, o que muda o significado de uma nova queda.
Uma queda a partir de uma base de exportação normal pode ser absorvida com o uso de estoques mantidos perto do comprador. Já uma queda a partir de 3,5 milhões de barris por dia ocorre depois de seis meses em que esses estoques já foram consumidos, e os barris ficam mais difíceis de repor, porque as alternativas que antes cobriam a falta de oferta saudita também estão limitadas. É por isso que os próximos dados de carregamento pesam mais do que qualquer declaração sobre capacidade.
O Brent fechou a US$ 104,61 na sexta-feira, queda de 2,81% no dia, mas ainda assim encerrou em alta pela segunda semana consecutiva. A recuperação desta segunda-feira reflete tanto a indefinição sobre o oleoduto quanto um prêmio de oferta que vem se acumulando ao longo do mês, em meio ao adiamento de uma reunião regional sobre a navegação em Hormuz que estava marcada para esta segunda-feira, em Omã.
Do outro lado, a demanda puxa com força na direção oposta. A AIE prevê contração de 2,5 milhões de barris por dia no consumo global em 2026, a queda anual mais acentuada desde a pandemia. A Opep, mais otimista, ainda assim reduziu sua projeção de crescimento pelo quinto mês consecutivo, para 380 mil barris por dia. Um mercado precificado acima de US$ 107 diante de projeções como essas está precificando oferta, não consumo.
Confirmação da retomada. O Ministério de Energia se comprometeu a anunciar novidades à medida que surgirem. A notícia de que o bombeamento foi retomado retiraria rapidamente o risco de duração do preço do Brent. O silêncio continuado mantém esse risco precificado.
Volumes de exportação sauditas. A AIE já cortou sua projeção para 2026 da oferta saudita de petróleo em 885 mil barris por dia, para 7,6 milhões de barris por dia. Um novo corte indicaria que a interrupção se espalhou para além do oleoduto.
Carregamentos em Yanbu e o trânsito pelo Mar Vermelho. A movimentação de petroleiros em torno de Yanbu reflete diretamente a disponibilidade de petróleo, já que o oleoduto abastece o sistema de exportação do lado ocidental. Um duto restabelecido entrega menos volume se o corredor do Mar Vermelho continuar difícil, por isso os dois fatores precisam ser observados em conjunto.
Acordos de navegação em Hormuz. Um arranjo de trânsito viável reduziria a dependência saudita de rotas alternativas e retiraria parte do prêmio do preço do Brent. É o catalisador de baixa mais claro no horizonte.
Os estoques vão confirmar ou desmentir tudo isso. Os estoques globais observados caíram mais 95 milhões de barris em agosto, levando as retiradas acumuladas desde fevereiro a 507 milhões de barris, uma média de 2,8 milhões de barris por dia, e deixando a cobertura no nível mais baixo desde 2023.
Novas retiradas de estoque em meio à interrupção do fluxo saudita indicariam um aperto real da oferta. Já um aumento nos estoques sugeriria que o mercado avançou na frente dos barris disponíveis.
O Brent acima de US$ 107 precifica incerteza, não uma perda quantificada. O oleoduto East-West continua central para a flexibilidade das exportações sauditas enquanto Hormuz permanece restrito, mas uma rota que transportava de 4 milhões a 5 milhões de barris por dia não equivale, necessariamente, a esse volume saindo do mercado.
Volumes de exportação, dados de carregamento e uma data de retomada vão definir qual dos dois cenários prevalece. Até que esses dados apareçam, o prêmio embutido no Brent é uma estimativa sobre um número que ninguém conhece.