प्रकाशित तिथि: 2026-09-15
अपडेट तिथि: 2026-09-15
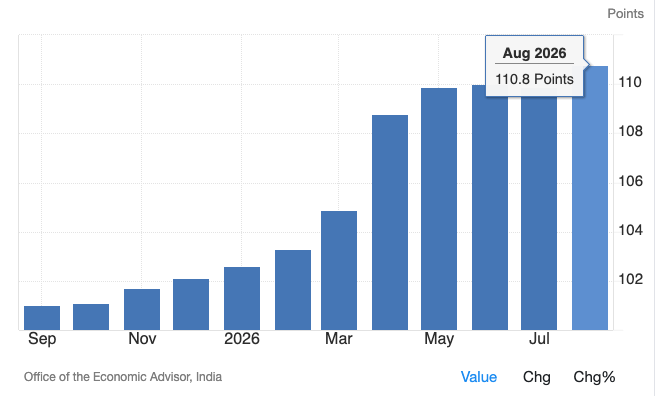
अगस्त में आउटपुट पीपीआई महंगाई दर 9.81% पर पहुंची, जबकि इंडेक्स 110.8 पर रहा। WPI महंगाई दर 9.92% रही और ईंधन-बिजली की महंगाई दर 22.93% रही।
पांच साल में बंद हो जाएगा WPI। DPIIT ने 15 जून 2026 को आउटपुट पीपीआई लॉन्च किया था और WPI को बंद करने से पहले दोनों इंडेक्स को साथ-साथ जारी रखेगा।
IIP में अब आउटपुट पीपीआई का इस्तेमाल हो रहा है। यह 463 में से 234 आइटम ग्रुप्स, यानी इंडेक्स के 36.02% भार को डिफ्लेट करता है, जिसने WPI की जगह ली है।
नए आधार पर जुलाई में औद्योगिक उत्पादन 6.7% बढ़ा, जिसमें मैन्युफैक्चरिंग 7.3% और कैपिटल गुड्स 16.1% बढ़े।
इनपुट और आउटपुट कीमतों में फासला बढ़ा। ट्रायल इनपुट पीपीआई घटकर 104.2 पर आ गया, जबकि आउटपुट पीपीआई बढ़ा।
उपभोक्ता महंगाई दर पांच अंक पीछे चल रही है। अगस्त में CPI 4.82% रहा, जबकि प्रोड्यूसर महंगाई दर 9.81% थी, और RBI ने रेपो रेट 5.25% पर बरकरार रखा।
भारत का आउटपुट प्रोड्यूसर प्राइस इंडेक्स (Output PPI) जुलाई के 109.9 से बढ़कर अगस्त 2026 में 110.8 पर पहुंच गया, जो सालाना आधार पर 9.81% की प्रोड्यूसर महंगाई दर के बराबर है, जबकि थोक महंगाई दर बढ़कर 9.92% हो गई। भारत ने आउटपुट पीपीआई फ्रेमवर्क सिर्फ तीन महीने पहले लॉन्च किया था।
WPI लंबे समय से भारत का प्रमुख थोक मूल्य बेंचमार्क रहा है। अब यह बंद होने की पांच साल की उलटी गिनती पर है, और आउटपुट पीपीआई इसकी जगह लेगा। यह बदलाव औद्योगिक उत्पादन के आंकड़ों तक पहले ही पहुंच चुका है। इससे यह बदल गया है कि मजबूत IIP आंकड़े भारतीय कंपनियों और भारतीय शेयरों के बारे में निवेशकों को क्या संकेत देते हैं।
आर्थिक सलाहकार कार्यालय (Office of the Economic Adviser) ने 14 सितंबर को अगस्त के आंकड़े जारी किए।
| संकेतक (अगस्त 2026) | नवीनतम |
|---|---|
| आउटपुट पीपीआई, सभी वस्तुएं | 110.8 |
| आउटपुट पीपीआई महंगाई दर | 9.81% (सालाना) |
| WPI महंगाई दर | 9.92% (सालाना) |
| WPI ईंधन और बिजली महंगाई दर | 22.93% (सालाना) |
| WPI विनिर्मित उत्पाद महंगाई दर | 8.37% (सालाना) |
| ट्रायल इनपुट पीपीआई, मैन्युफैक्चरिंग | 104.2 |
आउटपुट पीपीआई इंडेक्स 109.9 से बढ़ा। माइनिंग और क्वारीइंग 122.0 पर पहुंच गया और विनिर्मित उत्पाद 109.7 पर, जबकि बिजली 92.4 से घटकर 90.9 पर आ गई।
अगस्त लगातार चौथा महीना रहा जब थोक महंगाई दर 9% से ऊपर रही। इसमें सबसे बड़ा योगदान ऊर्जा का रहा। मिनरल ऑयल की कीमतें 38.48% और कच्चा तेल एवं प्राकृतिक गैस की कीमतें 34.41% बढ़ीं, जबकि एक साल पहले ईंधन और बिजली समूह डिफ्लेशन में था। इसके बावजूद इस समूह का इंडेक्स 105.4 से बढ़कर 108.3 हो गया।
दबाव सिर्फ ईंधन तक सीमित नहीं रहा। केमिकल्स 14.30%, टेक्सटाइल 12.63% और बेसिक मेटल्स 10.88% बढ़े। प्राइमरी आर्टिकल्स की महंगाई घटकर 7.76% रह गई। अप्रैल से अगस्त के लिए संचयी WPI महंगाई दर 9.56% रही, जबकि एक साल पहले यह -0.20% थी।
यह आंकड़ा उस दिन जारी हुआ जब गणेश चतुर्थी के चलते भारतीय बाजार बंद थे, इसलिए उसी दिन कोई प्रतिक्रिया नहीं देखी गई। शेयर बाजार लगातार पांचवीं साप्ताहिक गिरावट के साथ इस छुट्टी में दाखिल हुआ था, 11 सितंबर को निफ्टी 50 23,398.10 पर और सेंसेक्स 74,781.76 पर बंद हुआ था, जबकि ब्रेंट क्रूड 100 डॉलर प्रति बैरल के ऊपर था। व्यापक संदर्भ के लिए देखें कि आयातित ऊर्जा लागत भारतीय शेयरों तक कैसे पहुंच सकती है।
DPIIT ने 15 जून 2026 को नई सीरीज़ को रीबेस्ड WPI के साथ लॉन्च किया, दोनों का आधार वर्ष 2022-23 है। इसके साथ तीन उत्पाद एक साथ आए: आउटपुट पीपीआई, मैन्युफैक्चरिंग के लिए ट्रायल इनपुट पीपीआई, और बैंकिंग, बीमा, रेलवे तथा टेलीकॉम सहित सात सेवाओं के लिए सर्विस पीपीआई।
भारत ने WPI को रातोंरात खत्म नहीं किया है। चूंकि WPI अब भी प्राइस-एस्केलेशन क्लॉज में व्यापक रूप से इस्तेमाल होता है, इसलिए यह बंद होने से पहले पांच साल तक पीपीआई के साथ-साथ चलता रहेगा।
विभाग ने इस बदलाव को भारतीय मूल्य आंकड़ों को उन्नत अर्थव्यवस्थाओं की प्रैक्टिस और IMF की सिफारिशों के अनुरूप बनाने के कदम के तौर पर पेश किया। आउटपुट और इनपुट, दोनों मानकों को साथ प्रकाशित करने से यह पता चलता है कि उत्पादक लागत बढ़ोतरी को आगे बढ़ाने से पहले कितनी हद तक खुद वहन करते हैं।
WPI थोक स्तर पर वस्तुओं की कीमतों को दर्शाता है। आउटपुट पीपीआई घरेलू उत्पादकों को मिलने वाली कीमतों पर आधारित है। दोनों को बेसिक प्राइस पर तैयार किया जाता है, जिसमें नेट टैक्स और ट्रेड-ट्रांसपोर्ट मार्जिन शामिल नहीं होते।
किसी फैक्ट्री के उत्पादन का मूल्य 10% बढ़ सकता है, जबकि लाइन से निकलने वाली यूनिट्स की संख्या स्थिर रहे, सिर्फ इसलिए क्योंकि बिक्री कीमतें बढ़ गईं। सांख्यिकीविद इसे वास्तविक वृद्धि कहने से पहले डिफ्लेटर की मदद से इस कीमत प्रभाव को अलग करते हैं।
जून में MoSPI ने हर उस IIP आइटम ग्रुप के लिए डिफ्लेटर के तौर पर WPI की जगह आउटपुट पीपीआई का इस्तेमाल शुरू किया, जहां उत्पादन का आंकड़ा वॉल्यूम के बजाय वैल्यू के रूप में जुटाया जाता है। यह 463 में से 234 आइटम ग्रुप्स को कवर करता है, यानी कुल इंडेक्स भार का 36.02%। पूरी 2022-23 सीरीज़ को संशोधित किया गया, जो 1 जून को प्रकाशित WPI-डिफ्लेटेड वर्जन की जगह लेती है।
MoSPI ने इसकी वजह आउटपुट पीपीआई की बेहतर मूल्य संरचना और वैल्यू-आधारित आइटम के लिए वास्तविक उत्पादन के बेहतर अनुमान को बताया। चूंकि IIP तिमाही GDP में इस्तेमाल होता है, इसलिए यह बदलाव नेशनल अकाउंट्स में पीपीआई-आधारित वॉल्यूम अनुमान का रास्ता भी खोलता है।
संशोधित आधार पर तैयार जुलाई का औद्योगिक उत्पादन सालाना आधार पर 6.7% बढ़ा। मैन्युफैक्चरिंग 7.3% बढ़ी और हेडलाइन इंडेक्स एक साल पहले के 117.0 के मुकाबले 124.8 पर पहुंच गया। कैपिटल गुड्स 16.1% और कंज्यूमर ड्यूरेबल्स 10.5% बढ़े, जबकि माइनिंग में 0.9% की गिरावट आई।
प्रोड्यूसर महंगाई दर के दहाई अंकों के करीब होने के कारण, अब यह डिफ्लेटर ही यह तय करने में बड़ी भूमिका निभा रहा है कि नॉमिनल उत्पादन वास्तविक आउटपुट में कैसे तब्दील होता है, और यह असर सभी उद्योगों में एक जैसा नहीं है।
पहले इनपुट लागत, फिर बिक्री कीमतें, और फिर मार्जिन।
अगस्त में दोनों छोर एक-दूसरे से दूर हो गए। ट्रायल मैन्युफैक्चरिंग इनपुट पीपीआई 105.9 से घटकर 104.2 पर आ गया, जबकि आउटपुट पीपीआई बढ़कर 110.8 हो गया, और कोक तथा रिफाइंड पेट्रोलियम इनपुट 99.9 से घटकर 86.7 पर आ गए। यह लागत दबाव का संकेत भर है, मार्जिन का पैमाना नहीं। दोनों सीरीज़ के कवरेज और भारांक अलग-अलग हैं, और इनपुट इंडेक्स अभी प्रायोगिक है और सिर्फ मैन्युफैक्चरिंग तक सीमित है।
बड़ा फासला उत्पादकों और उपभोक्ताओं के बीच है। अगस्त में प्रोड्यूसर कीमतें 9.81% बढ़ीं, जबकि उपभोक्ता कीमतें सिर्फ 4.82% बढ़ीं। इसकी कुछ वजह भारांक में अंतर है, क्योंकि CPI में खाद्य पदार्थों और सेवाओं का हिस्सा ज्यादा है, जबकि रिटेल ईंधन कीमतों को एक्साइज ड्यूटी से संरक्षण मिलता है। बाकी फासला या तो उत्पादकों और रिटेलरों द्वारा खुद वहन किया जा रहा है, या अभी सप्लाई चेन में आगे बढ़ रहा है। इसका असल जवाब कंपनियों के नतीजों में मिलेगा, खासकर केमिकल्स, मेटल्स, ऑटोमोबाइल और पैकेज्ड कंज्यूमर गुड्स क्षेत्रों में।
करेंसी भी इसी तस्वीर का हिस्सा है। कमजोर रुपया आयातित इनपुट और पूंजीगत उपकरणों की स्थानीय मुद्रा में लागत बढ़ा देता है, जबकि निर्यातकों को विदेशी मुद्रा में मिलने वाला राजस्व रुपये में बदलने पर ज्यादा रकम मिलती है। हाल की USD/INR की चाल इसके लिए निकट अवधि का संदर्भ देती है।
इनमें से कोई भी असर सीधे और यंत्रवत ढंग से शेयर कीमतों में नहीं झलकता। भारत की मजबूत GDP वृद्धि भी अपने आप शेयर रिटर्न में तब्दील नहीं हुई है, और प्रोड्यूसर महंगाई दर अकेले कोई निर्णायक संकेत नहीं है।
यहां से आगे चार बातें अहम रहेंगी।
टिकाऊपन। क्या आउटपुट पीपीआई महंगाई दर 9.81% के आसपास बनी रहती है, या ईंधन का बेस इफेक्ट कम होने के साथ नीचे आती है।
इनपुट-आउटपुट का रिश्ता। क्या अगस्त की गिरावट के बाद मैन्युफैक्चरर्स की इनपुट लागत फिर से बढ़ती है।
पास-थ्रू। क्या उत्पादक और उपभोक्ता के बीच का फासला ऊपर से घटता है या नीचे से, और अक्टूबर-दिसंबर के नतीजों के सीजन में इसका क्या असर दिखता है।
वास्तविक गतिविधि। क्या पीपीआई डिफ्लेशन के बाद भी औद्योगिक वॉल्यूम में बढ़ोतरी जारी रहती है। अगस्त का IIP 28 सितंबर को आना है, जबकि सितंबर के मूल्य आंकड़े 14 अक्टूबर को जारी होंगे।
भारत की मौद्रिक नीति का लक्ष्य प्रोड्यूसर महंगाई दर के बजाय हेडलाइन CPI पर आधारित है, इसलिए किसी एक पीपीआई या WPI आंकड़े से नीति तय नहीं होती। मौद्रिक नीति समिति (MPC) ने 5 अगस्त को सर्वसम्मति से रेपो रेट 5.25% पर बरकरार रखा, न्यूट्रल रुख कायम रखा, और वित्त वर्ष 2027 के लिए अपने CPI अनुमान को घटाकर 5% कर दिया।
गवर्नर संजय मल्होत्रा ने केंद्रीय बैंक को "न तो नरम और न ही सख्त" रुख वाला बताया और कहा कि यह हेडलाइन महंगाई दर से निर्देशित होता रहेगा। अगली समीक्षा बैठक 5 से 7 अक्टूबर तक होगी।
अगस्त के आंकड़े दो अलग-अलग रफ्तार वाली कीमत अर्थव्यवस्था की ओर इशारा करते हैं। प्रोड्यूसर लागत दहाई अंकों के करीब है, उपभोक्ता कीमतें उसकी लगभग आधी हैं, और पांच प्रतिशत अंक कहीं फैक्ट्री गेट और बिक्री काउंटर के बीच अवशोषित हो गए हैं। तीसरी तिमाही के नतीजों से पता चलेगा कि यह प्राइसिंग पावर थी, मार्जिन में दबाव था, या ऐसी वृद्धि थी जो वॉल्यूम में कम, मगर रुपयों में ज्यादा बड़ी दिखी।