Publicado el: 2026-09-11
Actualizado el: 2026-09-11
La inflación volvió a ocupar el centro de la jornada en Estados Unidos. El Índice de Precios al Productor (IPP) aumentó 0,4% mensual en agosto, acelerándose desde el 0,1% registrado en julio y cumpliendo con las previsiones del mercado. Sin embargo, la lectura interanual entregó una señal más incómoda: el indicador avanzó hasta 5,4%, frente al 4,8% revisado del mes anterior y ligeramente por encima del 5,3% esperado.
La composición del informe permite entender buena parte del movimiento. Los precios de la energía aumentaron 4,2% durante agosto, mientras los alimentos avanzaron 0,1%. Al excluir ambos componentes, el IPP subyacente registró un incremento mensual de 0,2%, por debajo del 0,3% esperado y del 0,3% de julio.
En términos interanuales, sin embargo, la inflación subyacente también aceleró: pasó desde 4,3% hasta 4,6%, mientras el indicador que excluye alimentos, energía y servicios comerciales permaneció estable en 4,7%. El resultado deja una lectura bastante clara antes del IPC del viernes: la presión inflacionaria en Estados Unidos todavía está lejos de desaparecer.
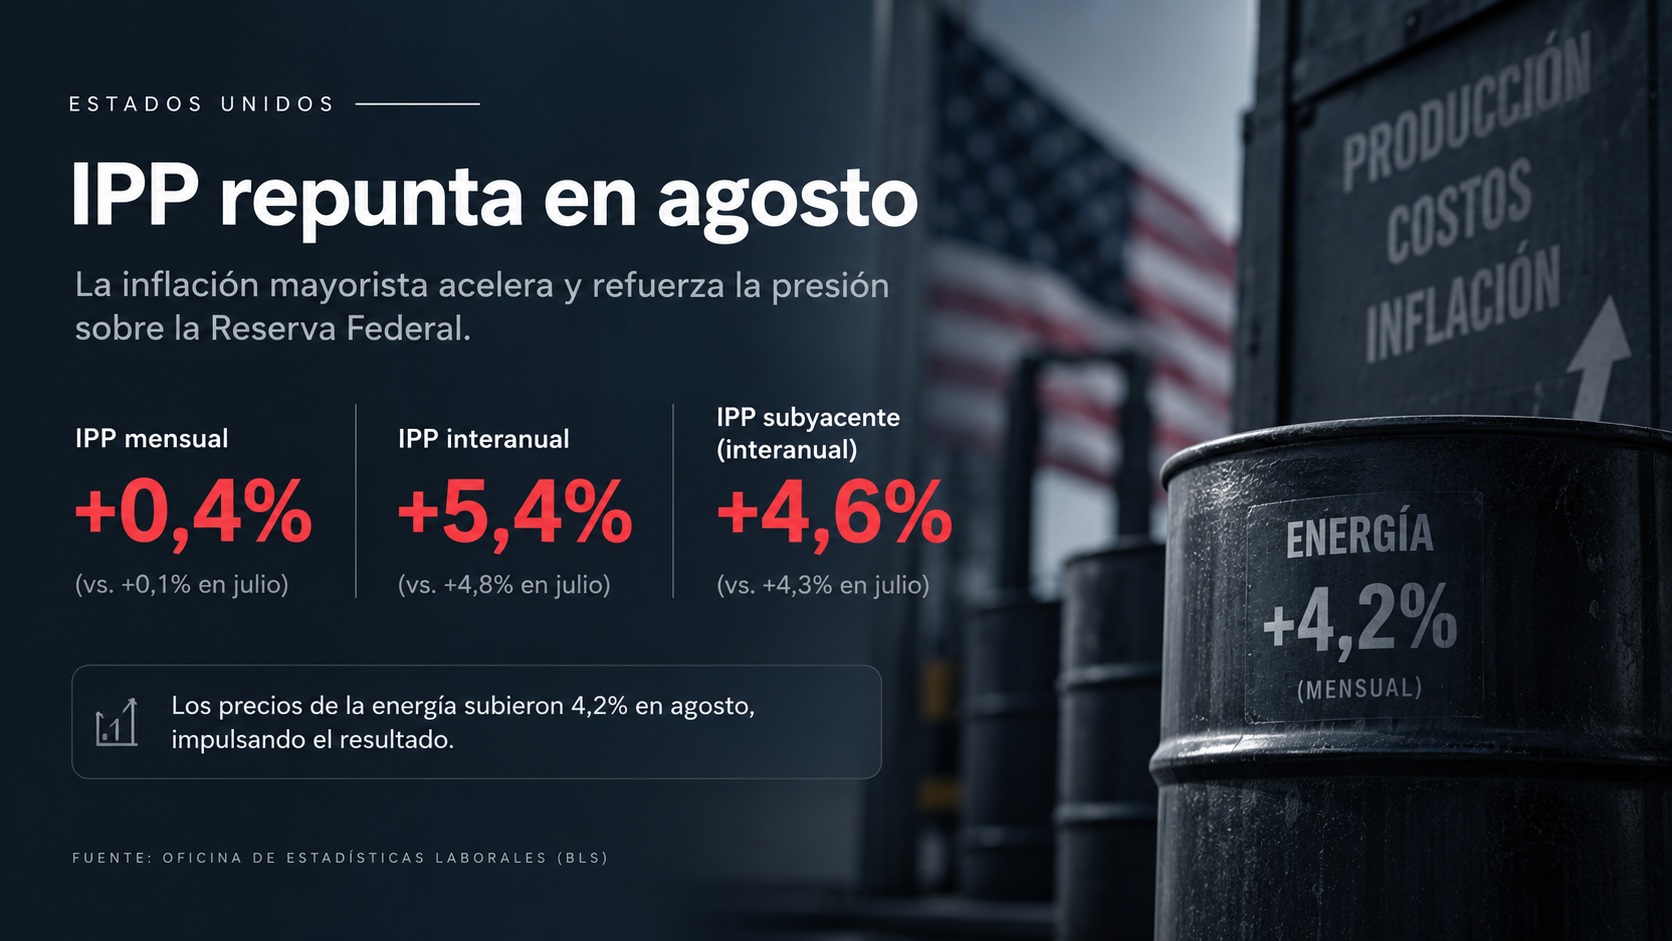
El aumento mensual de 4,2% en los precios energéticos adquiere especial relevancia considerando lo ocurrido durante las últimas semanas. El petróleo Brent volvió a superar los US$100 por barril, mientras la escalada entre Estados Unidos e Irán continúa afectando el tránsito marítimo y aumentando la incertidumbre sobre el suministro desde Medio Oriente.
El IPP mide los precios recibidos por los productores antes de que los bienes y servicios lleguen al consumidor final. Por esa razón, suele utilizarse como una referencia temprana para detectar presiones que posteriormente pueden trasladarse hacia otros niveles de la economía.
Esto no significa que un incremento del IPP necesariamente termine replicándose en el IPC. Las empresas pueden absorber parte del aumento mediante menores márgenes, especialmente cuando la demanda no permite trasladar completamente los mayores costos al consumidor.
Ese punto será especialmente importante durante los próximos meses. Si los costos energéticos permanecen elevados y las empresas comienzan a incorporarlos progresivamente en sus precios finales, la inflación podría encontrar mayores dificultades para continuar moderándose. Si, por el contrario, buena parte del shock permanece concentrado en productores y empresas, el impacto podría aparecer principalmente sobre sus márgenes.
La respuesta del mercado de deuda fue inmediata. El rendimiento del Tesoro estadounidense a 10 años superó el 4,90%, acercándose nuevamente a la barrera del 5% y profundizando el endurecimiento de las condiciones financieras.
El movimiento ocurre además en un momento complejo para el mercado de bonos. Desde el comienzo del conflicto con Irán, el rendimiento a 10 años acumula un incremento cercano a 95 puntos básicos, impulsado por la combinación entre inflación, mayores precios energéticos y preocupación por el elevado volumen de emisión de deuda estadounidense.
El Tesoro amplió sus operaciones de recompra hasta US$6.000 millones, pero la medida no consiguió contener el incremento de los rendimientos. Esto refuerza una realidad que actualmente pesa sobre el mercado: mientras los inversionistas perciban mayores riesgos inflacionarios y fiscales, exigirán una rentabilidad superior para mantener deuda de largo plazo.
Una tasa a 10 años aproximándose al 5% no afecta solamente al mercado de bonos. También incrementa los costos de financiamiento para empresas y consumidores y eleva la tasa de descuento utilizada para valorar acciones, particularmente aquellas compañías cuyo precio depende en mayor medida de beneficios proyectados hacia el futuro.
La reacción también alcanzó rápidamente a otros activos. El oro cayó 1,39% hasta US$4.340,78 después de conocerse el informe. Aunque el metal suele funcionar como cobertura frente a la inflación, el aumento de los rendimientos puede jugar en sentido contrario: cuando los bonos ofrecen retornos mayores, mantener un activo que no genera intereses enfrenta un costo de oportunidad más elevado.
Bitcoin mostró una reacción todavía más pronunciada. La criptomoneda cayó hasta US$76.651, perforando momentáneamente los US$77.000 y acumulando una pérdida superior al 2,5% en 24 horas.
El movimiento adquirió mayor intensidad debido al posicionamiento existente en el mercado de derivados. Las liquidaciones en el conjunto de las criptomonedas alcanzaron US$562 millones, de los cuales aproximadamente US$484 millones correspondieron a posiciones largas.
El episodio muestra nuevamente hasta qué punto Bitcoin responde actualmente a las condiciones financieras globales. Cuando aumentan los rendimientos y el mercado comienza a descontar tasas más elevadas, la reducción de exposición al riesgo puede trasladarse rápidamente hacia las criptomonedas, especialmente cuando existe un volumen elevado de posiciones apalancadas.
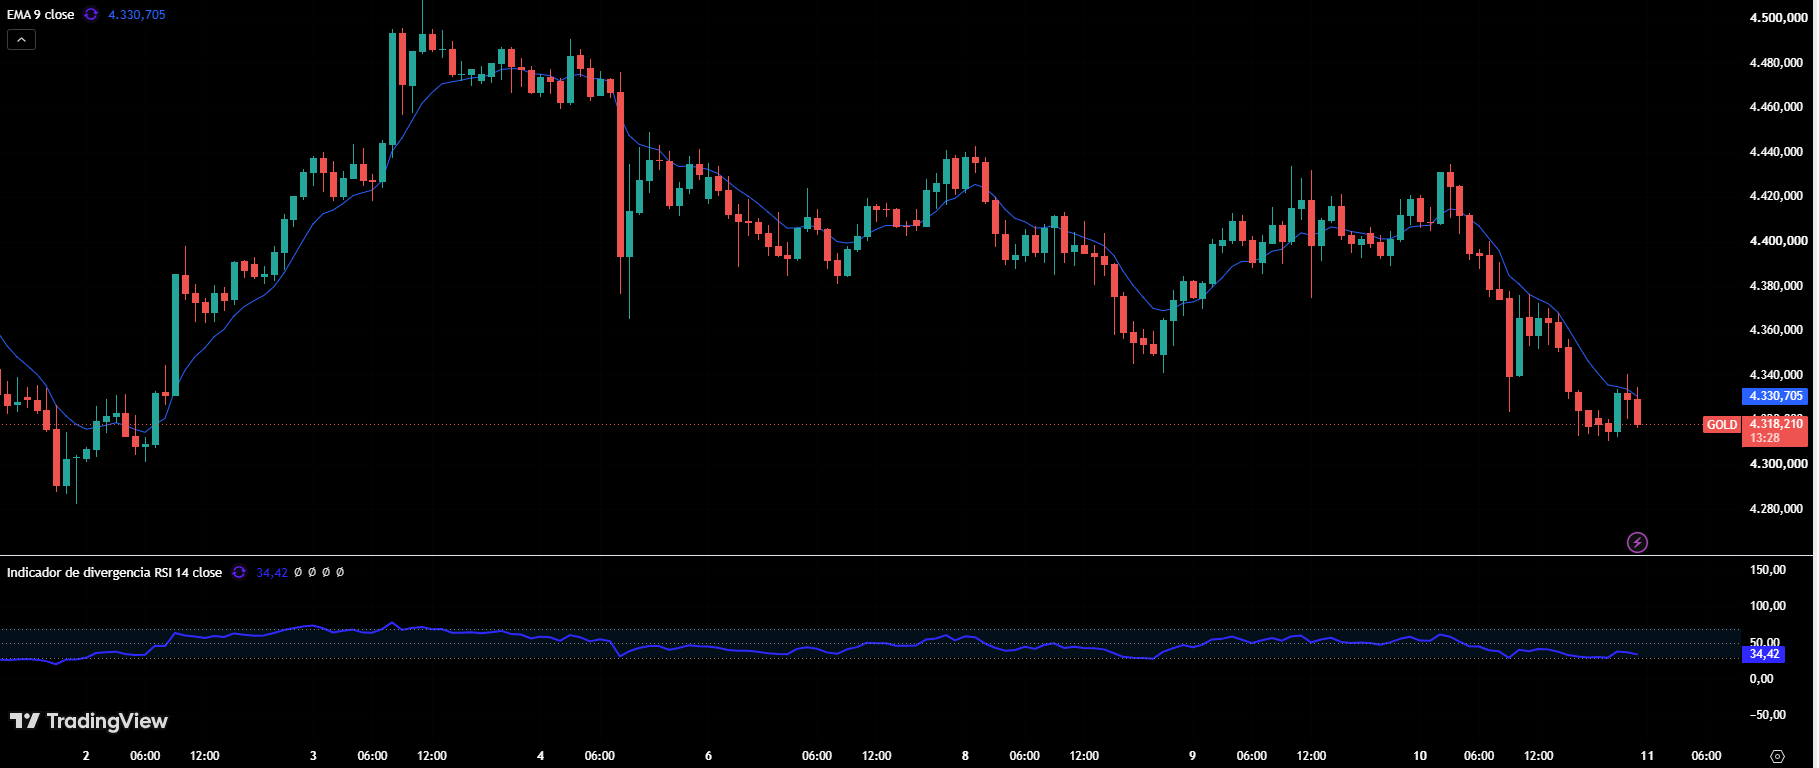
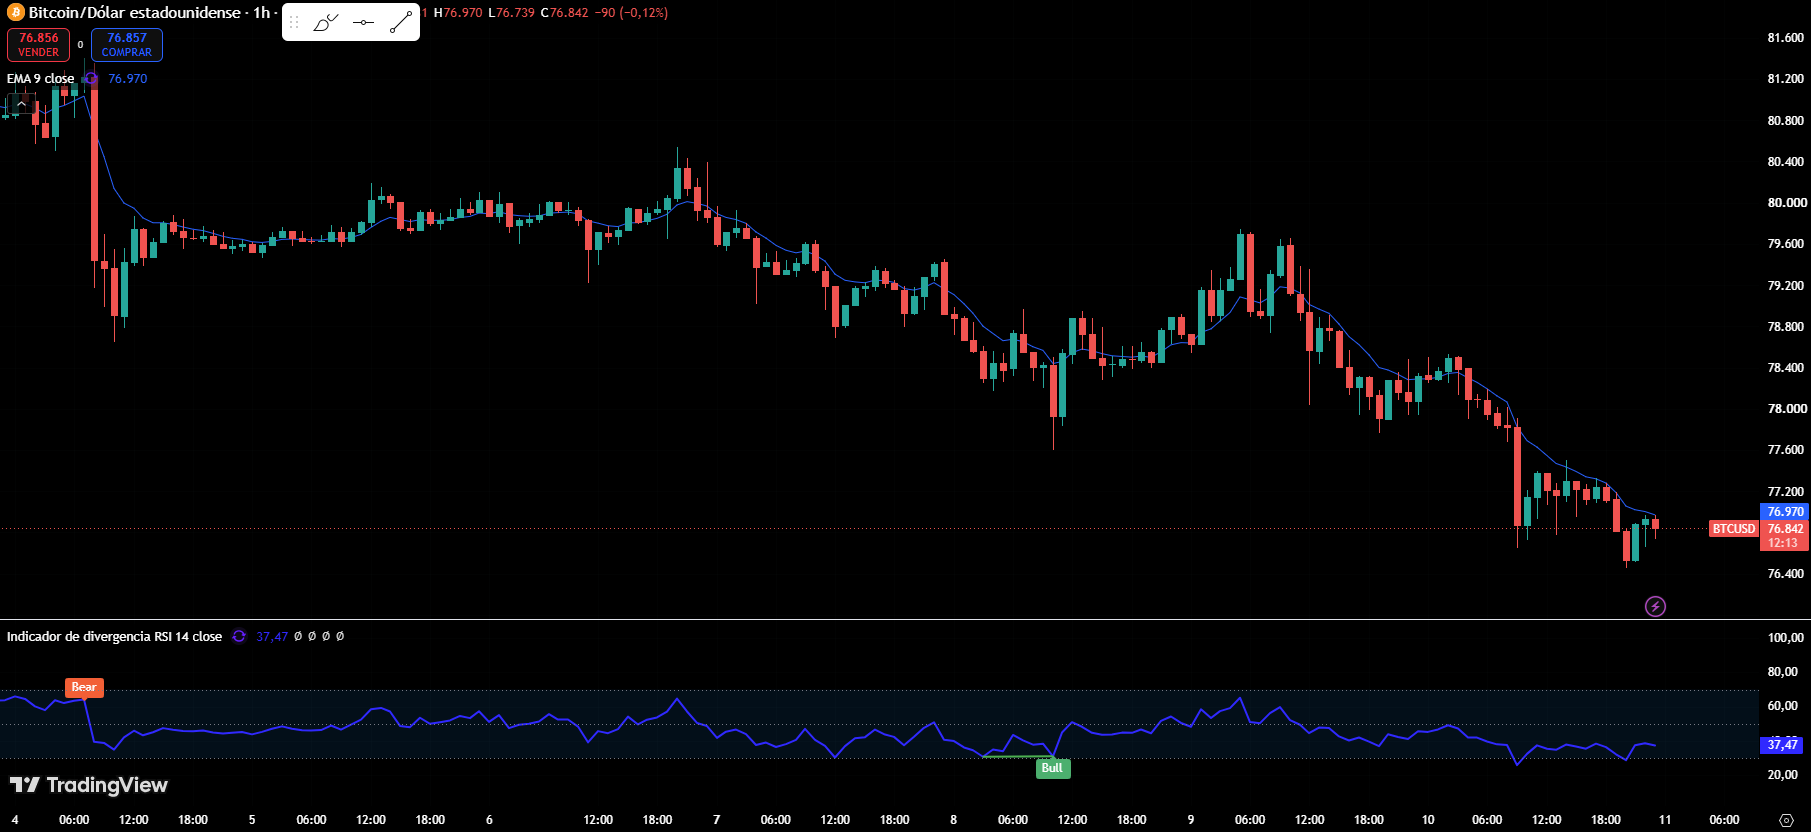
Oro y Bitcoin en gráficos de 1H. / Fuente: TradingView
Después del IPP, las expectativas de política monetaria también cambiaron. Los mercados de predicción elevaron hasta aproximadamente 63% la probabilidad de un aumento de tasas de 25 puntos básicos, mientras CME FedWatch situó esa posibilidad cerca del 67%, frente a alrededor del 61% antes de conocerse los datos.
El mercado laboral tampoco entregó argumentos suficientes para reducir esa expectativa. Las solicitudes iniciales de subsidio por desempleo bajaron hasta 206 mil durante la semana terminada el 5 de septiembre, desde 207 mil anteriormente, aunque quedaron ligeramente por encima de las 205 mil previstas. Las solicitudes continuas también descendieron hasta 1,774 millones.
La combinación resulta relevante: inflación mayorista acelerándose y un mercado laboral que todavía muestra resistencia. Ninguno de estos elementos determina por sí solo la próxima decisión de política monetaria, pero ambos reducen el margen para interpretar que las presiones sobre los precios están completamente controladas.
El IPP era solamente la primera de las dos grandes referencias inflacionarias de esta semana. Este viernes será el turno del Índice de Precios al Consumidor de agosto y, después de los datos conocidos este jueves, su resultado tendrá una importancia todavía mayor para los mercados.
Las previsiones apuntan a una inflación general cercana al 3,3% interanual, frente al 3,4% registrado en julio, aunque la variación mensual podría acelerar hasta 0,4%, desde apenas 0,1% el mes anterior.
La diferencia entre ambas mediciones será importante. Una desaceleración interanual acompañada por un avance mensual elevado podría entregar una lectura mixta, especialmente después de que el IPP confirmara mayores presiones en la etapa productiva.
Una lectura del IPC superior a las expectativas reforzaría el escenario de tasas más altas y podría mantener la presión sobre bonos, acciones, oro y criptomonedas. Una cifra más moderada, en cambio, permitiría separar parcialmente el fuerte aumento de los costos de producción de la inflación que efectivamente está llegando al consumidor.
Por ahora, agosto deja una primera advertencia: los precios al productor aceleraron hasta 5,4% anual y la energía volvió a convertirse en uno de los principales focos inflacionarios. El IPC del viernes permitirá conocer si esa presión continúa concentrada en la cadena productiva o comienza a reflejarse con mayor fuerza en los precios pagados por los consumidores.