Publicado el: 2026-09-15
Actualizado el: 2026-09-15
El USD JPY cayó a la zona de 153.4–153.5 el 8 de septiembre, llevando al yen a su nivel más fuerte desde febrero y superando el nivel de aproximadamente 155.20 alcanzado tras la intervención de julio.
No se ha confirmado oficialmente ninguna nueva intervención. Los datos del Banco de Japón (BOJ) no mostraron compras de yenes por parte del Ministerio de Finanzas detrás del repunte inicial del 2 de septiembre, lo que apunta, en cambio, a una subida impulsada por las fuerzas del mercado.
La probabilidad de una subida de tipos del BOJ en septiembre está ampliamente descontada: los tipos swap de Tokyo Tanshi implican un 98% de probabilidades de un incremento de 25 puntos básicos hasta el 1.25%, estando un nuevo movimiento hacia el 1.5% totalmente descontado para enero.
El llamamiento de Hajime Takata el 2 de septiembre a favor de subidas más ágiles, reunión a reunión, desplazó la atención hacia el ritmo de endurecimiento del BOJ.
Las nóminas de agosto, más fuertes de lo esperado, impulsaron la previsión de una subida de la Reserva Federal en septiembre de nuevo hasta cerca del 60%; aun así, el USD JPY continuó cayendo, lo que refuerza la tesis de que factores específicos del yen están impulsando gran parte de este último movimiento.
USD JPY cayó al área de 153.4–153.5 el martes 8 de septiembre, situando al yen en su nivel más alto desde febrero y superando la cota de aproximadamente 155.20 alcanzada tras la intervención conjunta de EE. UU. y Japón en julio. No se ha confirmado oficialmente ninguna nueva intervención detrás de este último movimiento.
Ocho días antes, el 27 de agosto, el par cotizaba alrededor de 159.2, mientras los mercados monetarios asignaban un 87% de probabilidades a una subida de tipos por parte del Banco de Japón en septiembre. Los tipos swap de Tokyo Tanshi implican ahora un 98% de probabilidad de un aumento de 25 puntos básicos hasta el 1.25% en septiembre. Mientras tanto, el yen se ha apreciado casi un 4% desde los cerca de 160 yenes por dólar de principios de la semana pasada.
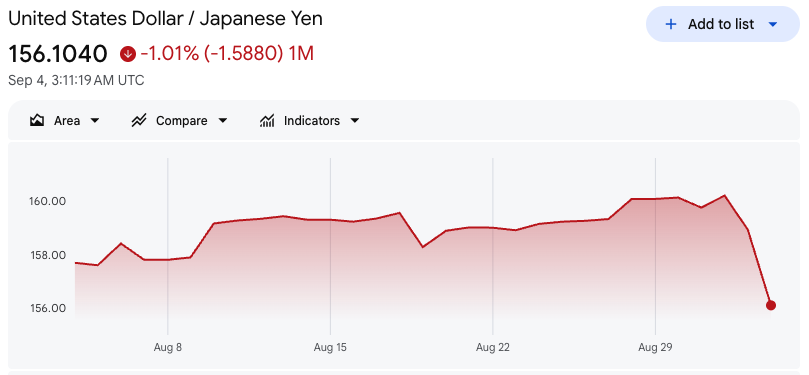
La pregunta ha vuelto a cambiar. Con la subida de tipos del BOJ de septiembre casi totalmente descontada en algunos mercados de swaps, la atención se desplaza hacia la rapidez con la que Japón endurecerá su política monetaria tras septiembre, y en qué medida el movimiento del yen está siendo amplificado por la cobertura de posiciones cortas, el desmantelamiento del carry trade y los cambios en los flujos de capital.
El yen alcanzó un mínimo de 40 años de 163.98 yenes por dólar antes de que Japón y Estados Unidos actuaran de manera conjunta el 31 de julio. A continuación, se fortaleció hasta alcanzar los 155.21 antes de que el movimiento se diluyera.
Para el 27 de agosto, el par había vuelto a subir a 159.2. y superó los 160 a finales de mes. El miércoles 2 de septiembre trajo una repentina ganancia del yen del 0.94% hasta 158.67. El jueves sumó más del 2%, llevando al par a 155.47 en Nueva York tras tocar los 156.15 más temprano en la sesión, la cota más alta para el yen desde el 3 de agosto. Le siguió el mínimo del viernes de 155.25. con el tipo al contado cediendo de nuevo hacia los 155.7 más tarde durante la negociación asiática.
Aquel rebote se ha borrado ahora por completo. El USD JPY cayó a la zona de 153.4–153.5 el 8 de septiembre, llevando al yen más allá del nivel de 155.20–155.21 alcanzado tras la intervención de julio y a su nivel más fuerte desde febrero.
La apreciación de julio fue orquestada. Esta no lleva esa huella.
Los datos diarios de las cuentas del BOJ correspondientes al miércoles no mostraron venta de dólares ni compra de yenes por parte del Ministerio de Finanzas, según Jeremy Stretch, jefe de estrategia internacional de divisas en CIBC Capital Markets, quien añadió que los participantes del mercado tampoco informaron de comprobaciones de tipos.
Los analistas de Goldman Sachs señalaron que la fuerza del yen del jueves se construyó de forma gradual en lugar de en un estallido repentino, con un contagio mucho más moderado hacia otros pares del dólar que en episodios anteriores de intervención.
Esto constituye una evidencia de ausencia más que una prueba definitiva, y las autoridades japonesas han mantenido visible la opción de actuar. El viceministro de Finanzas para Asuntos Internacionales, Atsushi Mimura, declaró el jueves que no estaba "ni satisfecho ni tranquilo" con los movimientos recientes y que las autoridades permanecían en alerta máxima.
La escala de la operación oficial anterior también es más clara. Las reservas divisas de Japón cayeron en la cifra récord de 79.600 millones de dólares en agosto, hasta los 1.208 billones de dólares. Por otra parte, los datos del Ministerio de Finanzas muestran que Japón llevó a cabo intervenciones por valor de 15.4 billones de yenes entre el 30 de julio y el 26 de agosto, la mayor operación mensual de intervención registrada.
El viernes afirmó que Tokio estaba en constante contacto con sus homólogos estadounidenses; el dólar cayó a 155.305 poco después.
En su intervención en Sapporo el miércoles 2 de septiembre, Hajime Takata, miembro de la junta, argumentó que el BOJ debería subir los tipos de interés de forma ágil para contrarrestar la creciente presión inflacionaria, en lugar de ceñirse al ritmo semestral fijo que los mercados habían asumido. Calificó el año 2026 como un punto de inflexión que requiere flexibilidad tanto en el ritmo como en la magnitud, y dejó la velocidad adecuada a la decisión de cada reunión individual.
Fue el único disidente en julio, votando a favor del 1.25% frente al mantenimiento del tipo en el 1.0% por parte del consejo. Reuters ha informado de forma independiente que el BOJ está preparado para actuar tan pronto como en la reunión del 17 y 18 de septiembre, y que está sopesando una secuencia de subidas más rápida a partir de entonces que su ritmo reciente de aproximadamente dos incrementos al año.
Los tipos swap de Tokyo Tanshi implican ahora un 98% de probabilidad de un aumento de 25 puntos básicos hasta el 1.25% en la reunión de septiembre, mientras que otro incremento hasta el 1.5% está totalmente descontado para enero. Algunos operadores están debatiendo la posibilidad de un incremento mayor en lugar de tratarlo como el escenario base, y un seguimiento en octubre se considera posible pero poco probable.
La reevaluación también ha sido visible en los bonos japoneses: el rendimiento del bono del Estado japonés (JGB) a dos años alcanzó recientemente el 1.83%, su nivel más alto desde 1995. mientras que el bono a 10 años tocó el 3% antes de retroceder posteriormente.
Los datos macroeconómicos nacionales del martes reforzaron la justificación para un mayor endurecimiento por parte del BOJ. Los salarios reales en Japón aumentaron un 2.4% interanual en julio, el mayor incremento desde mayo de 2021 y el séptimo mes consecutivo de ganancias, mientras que los salarios base crecieron un 4.1%.
Los datos revisados también mostraron que la economía de Japón se expandió a una tasa anualizada del 1.4% en el segundo trimestre, por encima de la estimación inicial del 1.1%, aunque el consumo privado se mantuvo estancado.
El aumento de los rendimientos en Japón también está cambiando la narrativa de los flujos de capital. Los datos oficiales citados por Reuters muestran que los inversores japoneses han estado reduciendo sus posiciones en bonos extranjeros al ritmo más rápido en cuatro años, lo que aumenta la especulación de que se podría repatriar más capital nacional a medida que los activos japoneses resultan relativamente más atractivos.
Los comentarios del gobernador de la Fed, Christopher Waller, el 3 de septiembre impulsaron inicialmente las expectativas de un aumento de tipos en septiembre de nuevo hacia el 50%, pero el informe del mercado laboral de agosto cambió ese panorama. Las nóminas no agrícolas aumentaron en 162.000 en agosto y el desempleo se mantuvo en el 4.1%, mientras que Reuters informó el 8 de septiembre que los operadores volvían a descontar aproximadamente un 60% de probabilidad de una subida de la Fed este mes.
Lo notable es que el USD JPY continuó cayendo hacia la zona de 153 a pesar de esa renovada previsión de subida de la Fed. Esto hace que el último descenso sea cada vez más difícil de explicar únicamente por la debilidad del dólar, y apunta en cambio a una combinación más sólida de reevaluación de los tipos del BOJ, la cobertura de posiciones cortas en yenes y el cambio en los flujos de capital japoneses.
El USD JPY descuenta la trayectoria esperada de ambos tipos de interés oficiales más que el diferencial actual, que sigue siendo amplio (de aproximadamente 2.5 a 2.75 puntos porcentuales) y no se cerrará con un solo movimiento en ninguno de los dos lados. El último movimiento es aún más llamativo porque unas nóminas estadounidenses más sólidas restablecieron en parte la previsión de subida de la Fed; aun así, el yen continuó fortaleciéndose a medida que las expectativas sobre el BOJ y el posicionamiento en el mercado se inclinaban a su favor.
El 27 de agosto, el vicegobernador Ryozo Himino respaldó nuevas subidas de tipos y afirmó que los responsables de la política monetaria deben prestar más atención a los riesgos al alza de los precios que antes. El par se movió menos de un 0.1%. Con un 87% ya descontado, un miembro con postura agresiva (hawkish) estaba confirmando una conclusión a la que los operadores habían llegado semanas atrás.
Takata abordó una variable que aún estaba abierta: qué ocurre después de la próxima reunión. Waller movió a continuación un segundo factor que había jugado en contra del yen desde Jackson Hole. Waller debilitó temporalmente el lado del dólar en el par, antes de que el sólido informe de empleo de agosto restableciera parte del riesgo de subida de la Fed para septiembre.
El yen no necesitaba probabilidades sustancialmente mayores sobre una sola reunión del BOJ. Necesitaba que los mercados reconsideraran la rapidez con la que Japón podría endurecer su política monetaria tras septiembre y que el posicionamiento cambiara; una vez que el USD JPY rompió por debajo de 155. el desmantelamiento de posiciones cortas en yenes se convirtió en un acelerador adicional, incluso cuando las sólidas nóminas de EE. UU. restablecieron cierto riesgo de subida por parte de la Fed.
La franja de 155.20 a 155.25 sigue siendo una referencia reciente importante porque marcó el nivel más fuerte alcanzado por el yen inmediatamente después de la intervención de julio. El USD JPY ha roto ahora de forma decisiva por debajo de esa zona y cotizó en el rango de 153.4–153.5 el 8 de septiembre sin que se haya confirmado oficialmente una nueva intervención.
La ruptura por debajo de 155 ha demostrado que el mercado puede llevar al yen más allá del nivel de la era de la intervención de julio. Que pueda mantenerse ahí depende cada vez más de la inflación en EE. UU., de la trayectoria de los tipos de la Fed y el BOJ, y de la durabilidad de la dinámica actual de cobertura de posiciones cortas y desmantelamiento del carry trade.
Un rebote de nuevo por encima de 155 debilitaría la trascendencia de la ruptura, mientras que un movimiento sostenido por debajo de la antigua referencia de intervención mantendría la atención en si las expectativas de subidas del BOJ y la liquidación de posiciones en yenes aún tienen recorrido.
El informe de empleo de agosto ya se ha publicado. Las nóminas no agrícolas de EE. UU. aumentaron en 162.000 y el desempleo se mantuvo sin cambios en el 4.1%, un resultado del mercado laboral sustancialmente más fuerte de lo que los mercados esperaban antes de la publicación.
La atención se desplaza ahora a la inflación de Estados Unidos. El IPP de agosto está programado para el 10 de septiembre y el IPC para el 11 de septiembre, las últimas lecturas clave de inflación antes de que el FOMC se reúna del 15 al 16 de septiembre. El BOJ se reunirá a continuación del 17 al 18 de septiembre, lo que deja al USD JPY expuesto a una serie concentrada de datos macroeconómicos y decisiones de política monetaria.
A finales de agosto, el enigma era por qué una subida del BOJ ampliamente descontada dejaba al yen cerca de 160. Desde entonces, unas mayores expectativas de endurecimiento por parte del BOJ, la mejora de los datos salariales japoneses y un rápido desmantelamiento de las posiciones cortas en yenes han empujado al USD JPY hacia la zona de 153.
Que el yen se mantenga por debajo de la antigua zona de intervención depende ahora de la inflación en EE. UU., de las reuniones de la Fed y del BOJ, y de si continúa el desmantelamiento de posiciones. El cambio clave desde julio es que el USD JPY se ha movido más allá del mínimo de la época de intervención sin que se haya confirmado oficialmente otra operación.