Publicado el: 2026-09-11
El dato del IPC de Estados Unidos publicado hoy se ha convertido en el catalizador central de la macroeconomía global. La inflación interanual se ubicó en el 3.4%, cumpliendo con lo previsto, pero confirmando la persistencia de las presiones sobre los precios. La lectura de este indicador, sumada a los recientes datos del Índice de Precios al Productor (IPP) y de expectativas del consumidor, provocó una sacudida inicial en las pantallas de cotización. No obstante, una vez que los inversores asumieron que la Reserva Federal actuará con firmeza sobre la política monetaria en su próxima reunión, los mercados financieros globales experimentaron un importante alivio.
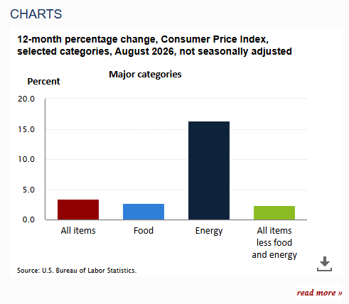
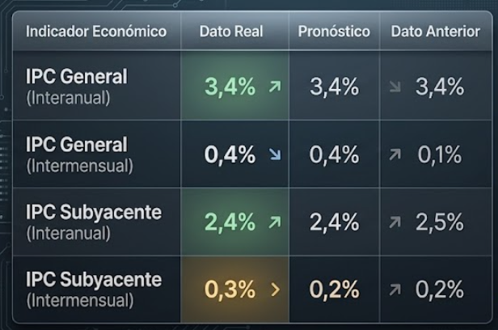
El Índice de Precios al Consumidor (IPC) general en Estados Unidos registró un crecimiento interanual del 3.4%, situándose exactamente en la previsión del mercado y repitiendo la cifra del periodo anterior. En términos intermensuales, el IPC de EE.UU. subió un 0.4%, superando el 0.1% previo y en línea con las proyecciones del consenso.
Por su parte, la tasa subyacente, que excluye los componentes más volátiles como alimentos frescos y energía, marcó un 2.4% interanual. Aunque esto representa una ligera desaceleración frente al 2.5% del dato previo, la lectura intermensual subyacente repuntó al 0.3%, colocándose por encima del 0.2% esperado y reflejando fricciones persistentes en la inflación subyacente.
El panorama se volvió aún más riguroso al integrar la lectura del Índice de Precios al Productor (IPP) de ayer. El IPP interanual escaló al 5.4% frente al 5.3% estimado, mientras que el IPP subyacente anualizado se ubicó en 4.6% (frente al 4.2% previo). En el desglose mensual, el IPP general registró un 0.4% y la variable subyacente mensual marcó un 0.2%. Esta batería de datos refleja que los costes en la cadena de producción continúan generando inercia sobre los precios al consumo.
La lectura de precios coincidió con los datos preliminares de la Universidad de Michigan, los cuales confirmaron un repunte en la percepción de inflación de los hogares y un deterioro en el sentimiento económico:
Inflación a 1 año (Preliminar): Se disparó al 4.6%, por encima del 4.2% previsto y del 4.0% anterior.
Inflación a 5 años (Preliminar): Aumentó al 3.4%, superando el 3.3% previo y estimado.
Sentimiento del consumidor: Se redujo a 47.8 puntos frente a los 51 esperados y 51.7 anteriores.
Expectativas del consumidor: Cayeron hasta los 45.8 puntos desde los 51.5 del mes previo.
La combinación de una inflación resiliente junto con expectativas al alza aumenta la presión operativa para evitar un desanclaje en la psicología de precios del consumidor.
Antes de la publicación de estos informes, el mercado de swaps asignaba un 70% de probabilidad a que las tasas de interés se incrementaran en la reunión de la próxima semana. Tras la confirmación del IPC, la probabilidad implícita de que la Reserva Federal suba los tipos de interés se disparó hasta situarse cerca del 90%.
Adicionalmente, los operadores e instituciones de inversión ya han descontado por completo dos aumentos de tipos adicionales de la Reserva Federal para antes de que finalice el año. El escenario de tipos elevados por más tiempo se ha instalado de forma definitiva en las estrategias de las mesas de negociación.
El comportamiento de los mercados financieros atravesó dos etapas diferenciadas durante la sesión. En el instante posterior al anuncio, la reacción fue la típica ante un escenario restrictivo con un repunte en el índice dólar, incremento en los rendimientos del tesoro y caídas bruscas en las bolsas y materias primas.
Sin embargo, una vez asimilada la información, el mercado registró un giro completo de rebote. El hecho de despejar la incertidumbre y confirmar la senda de tipos permitió una relajación en las cotizaciones:
Renta variable: El S&P 500 (SPX) borró el terreno negativo inicial y avanzó cerca de un 0.80% en el día, ubicándose en la zona de los 7.650 puntos.
Índice de volatilidad: El VIX, que se cotizaba en 18 puntos en la jornada previa, descendió hasta los 16 puntos, reflejando una reducción en las coberturas defensivas.
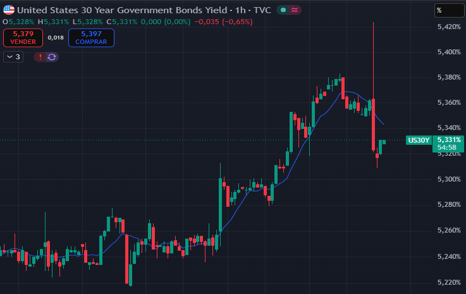
Renta fija: Los rendimientos soberanos cedieron terreno. El bono a 10 años (US10Y) bajó al 4.93% tras registrar un máximo del 4.99%. Por su parte, la tasa del bono a 30 años (US30Y) retrocedió al 5.32% desde un techo intradía de 5.42%.
Divisas y materias primas: El dólar estadounidense cedió impulso y el índice DXY cerró en 98.716. El petróleo (WTI y Brent) retrocedió cerca del 4%, mientras que el oro lideró las subidas con un avance de 1.3% hasta cotizar en los 4.375 dólares por onza.
El comportamiento final demuestra que los inversores prefieren la certidumbre de una acción decidida por parte de la Reserva Federal a la incertidumbre prolongada. Al estar la decisión de política monetaria casi totalmente asimilada, los activos financieros han podido estabilizarse y reajustar sus valoraciones con mayor liquidez y previsibilidad.