Publicado el: 2026-09-15
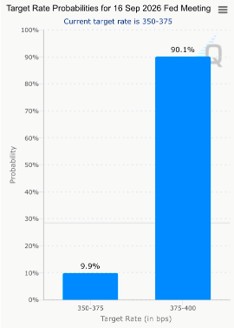
El panorama financiero de Estados Unidos se encuentra en un momento de tensión, con los tipos hipotecarios alcanzando su nivel más alto desde principios de 2025 (7.17%) y el rendimiento de los bonos a dos años escalando por encima del 4.65%, máximos de dos años. Estas cifras, junto con una inflación que no cede, han consolidado el escenario de una subida de tipos de 25 puntos básicos por parte de la Fed esta semana, con probabilidades que oscilan entre el 80% y el 90%, y proyecciones de otra subida en diciembre por parte de JPMorgan. A pesar de este entorno de endurecimiento monetario, Donald Trump ha lanzado promesas económicas audaces, como un "dividendo Trump" de 5.000 dólares para todos los adultos y una rápida bajada del precio del petróleo tras el fin del conflicto con Irán. El debate en el mercado está evolucionando rápidamente, pasando de si la Fed subirá los tipos a hasta dónde llegará el endurecimiento de la política monetaria.
El sector tecnológico, especialmente el de inteligencia artificial, se enfrenta a un escrutinio regulatorio creciente y a un debate interno sobre su ritmo de desarrollo. Los demócratas han anunciado que priorizarán la regulación de la IA si ganan la Cámara de Representantes, mientras que, desde el sector privado, líderes como Dario Amodei de Anthropic y Sam Altman de OpenAI han abogado por ralentizar el ritmo de las mejoras en las capacidades de los modelos por razones de seguridad. Sin embargo, estas peticiones han sido calificadas de "interesadas" por inversores como Michael Burry, sugiriendo que son maniobras de marketing para gestionar la competencia y las OPIs. En este contexto, Nvidia ha ampliado su plataforma de código abierto CUDA-Q, y empresas como Microsoft, Nvidia, Palantir y Booz Allen están estableciendo límites o restringiendo el uso de ciertos modelos de IA. Alphabet (Google) está explorando un centro de datos en Nuevo México, y Anthropic ha seleccionado Nasdaq para su cotización bursátil con una valoración que podría alcanzar los 2 billones de dólares.
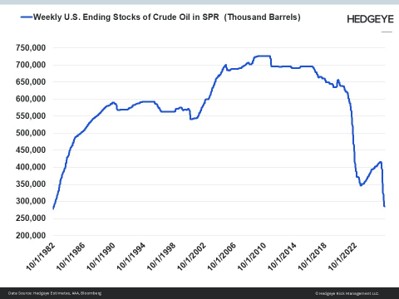
La geopolítica energética sigue siendo un factor crítico de incertidumbre y presión alcista para los precios. Un oleoducto clave de Saudi Oil permanecerá fuera de servicio durante varias semanas tras los ataques, con reparaciones estimadas en 3 a 5 semanas. Esta situación, sumada al cierre del oleoducto Este-Oeste y a las restricciones en el estrecho de Ormuz (operando al 20% de su capacidad), ha puesto en riesgo cerca de 30 millones de barriles diarios de flujo de petróleo, una magnitud enorme frente a un mercado global de 100 millones. Mientras tanto, en Estados Unidos, la Reserva Estratégica de Petróleo cayó a su nivel más bajo desde 1982. Este entorno ha impulsado los precios, con el Brent cerrando por encima de los 108 dólares por barril y el WTI superando los 102 dólares. A pesar de las tensiones, ha habido señales de desescalada, con Trump informando que Irán quiere llegar a un acuerdo de paz y reportes de que Ucrania y Rusia han acordado no atacar objetivos energéticos del otro.
Europa y Asia se enfrentan a sus propios desafíos monetarios y comerciales. En la Eurozona, los operadores ya valoran al completo cuatro subidas de un cuarto de punto por parte del BCE para finales de 2027. China y la UE buscan evitar una escalada de sus conflictos comerciales. Por su parte, se espera que el Banco de Japón suba los tipos hasta el 1.25% este viernes. En Canadá, el primer ministro Carney anticipa medidas de competitividad fiscal y se muestra optimista sobre alcanzar un acuerdo comercial con Estados Unidos, perspectiva que Trump también comparte. El secretario de Negocios del Reino Unido, Reynolds, ha declarado que no pueden apoyar a Speciality Steel en los términos propuestos. En resumen, los mercados globales están a la espera de definiciones clave en política monetaria, mientras navegan por una compleja red de riesgos geopolíticos y transformaciones tecnológicas.
El panorama actual de los mercados financieros se caracteriza por una alta volatilidad y una reevaluación de las valoraciones de activos ante un entorno de tipos de interés más altos durante más tiempo. La confirmación de una Fed más agresiva esta semana podría desencadenar una toma de beneficios en la renta variable, particularmente en el sector tecnológico de IA, que ya ha experimentado caídas ante los llamados a la desaceleración y las dudas sobre su impacto en la productividad real. Las megacaps tecnológicas, que han liderado el mercado, podrían enfrentarse a una mayor presión regulatoria y a una rotación de capital hacia sectores más defensivos si la Fed no ofrece señales de alivio. El mercado del petróleo seguirá presionado por los riesgos de suministro, pero declaraciones políticas sobre desescalada podrían provocar correcciones rápidas. Se espera que el dólar mantenga su fortaleza y que el Bitcoin, a pesar de su reciente repunte, siga siendo volátil y sensible al sentimiento de riesgo global. Los inversores deberán estar atentos a los próximos datos macroeconómicos y a las señales de los bancos centrales para ajustar sus carteras ante un escenario de menor liquidez y mayor incertidumbre.