Publicado el: 2026-09-14
Actualizado el: 2026-09-14
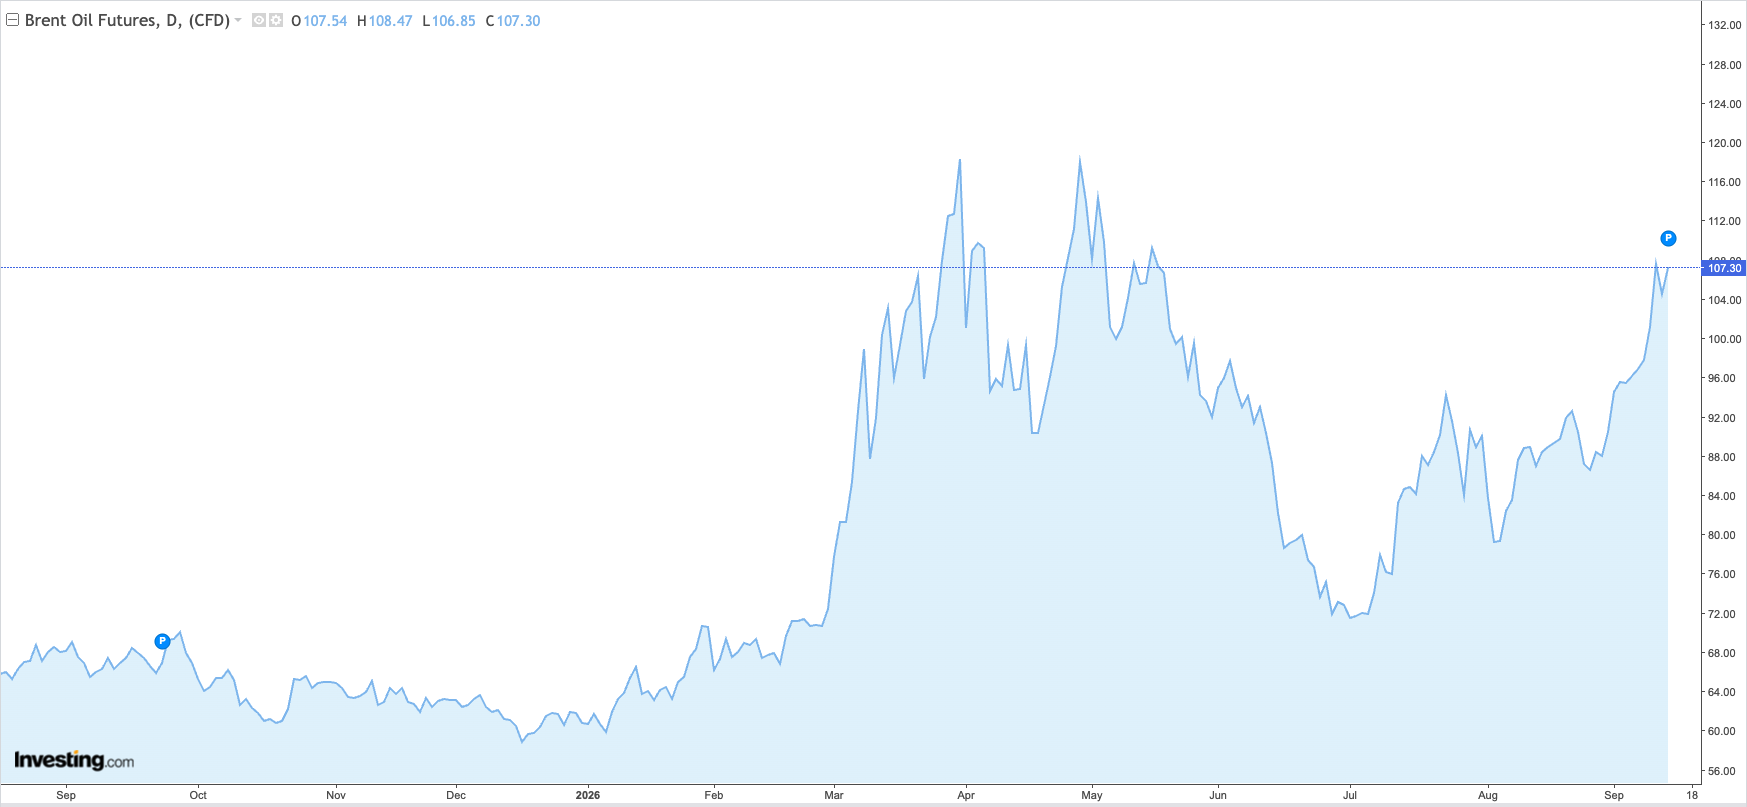
El crudo Brent superó los 107 dólares el lunes, mientras que el oleoducto Este-Oeste de Arabia Saudí permanece cerrado tras los incidentes de la semana pasada. El precio de referencia internacional cotizó en torno a los 107,51 dólares por barril, con un alza del 2,77%, mientras que el WTI subió un 2,27% hasta los 102,32 dólares tras abrir con un alza superior al 3%. Riad no ha publicado ninguna evaluación de los daños ni una fecha de reanudación.
Según empresas de seguimiento de buques y analistas, antes de su cierre, el oleoducto transportaba entre 4 y 5 millones de barriles diarios, lo que representa entre el 4 % y el 5 % del suministro mundial. Ahora, el precio del Brent intenta determinar cuánto de ese volumen se ha retenido realmente y durante cuánto tiempo.
El Ministerio de Energía saudí confirmó el cierre el viernes, describiéndolo como una medida de precaución tras varios ataques a la línea. Indicó que los incidentes causaron varios heridos, que equipos técnicos estaban asegurando la ruta y evaluando su estado, y que se anunciarían novedades a medida que surgieran.
No se han proporcionado más detalles. El ministerio no ha aclarado si el cierre abarca toda la ruta o solo los tramos afectados, y no se ha facilitado ninguna cifra sobre el crudo retenido.
Por lo tanto, los operadores están trabajando sin la variable que determina la magnitud de esta interrupción. Una línea de bombeo detenida para inspección puede reanudar su producción en cuestión de días. Una línea de bombeo detenida para reparaciones en la infraestructura de bombeo tarda semanas en reanudarse, y la diferencia entre ambos escenarios representa la mayor parte de la prima que actualmente cotiza en el Brent.
| Detalle de la tubería | Contexto más reciente |
|---|---|
| Ruta | De la Provincia Oriental a Yanbu, Mar Rojo |
| Longitud | Aproximadamente 1.200 km |
| Capacidad máxima | 7 millones de barriles por día |
| Rendimiento estimado reciente | 4–5 millones de barriles por día |
| Operador | Saudi Aramco |
| Estado oficial | Cerrado por precaución, no se ha confirmado ningún reinicio. |
El oleoducto de 1200 kilómetros conecta las instalaciones de producción de petróleo en la Provincia Oriental con Yanbu, en el Mar Rojo, y es operado por Saudi Aramco. Dado que el Estrecho de Ormuz ha permanecido prácticamente cerrado durante seis meses, se ha convertido en la principal ruta de salida para el crudo de Oriente Medio.
El director ejecutivo de Aramco afirmó el mes pasado que el oleoducto había contribuido más a compensar las interrupciones relacionadas con la guerra que la liberación de las reservas de emergencia.
Su capacidad de 7 millones de barriles por día es la cifra que más se cita, pero en realidad la menos útil. La capacidad se refiere a lo que el oleoducto puede transportar. El rendimiento se refiere a lo que transportaba. Ninguna de las dos mide los barriles retenidos, y Arabia Saudita no los ha cuantificado.
Si las inspecciones dan por finalizada la operación y el bombeo se reanuda en cuestión de días, la prima acumulada desde el viernes tendría escaso respaldo. El crudo no tendría por qué caer drásticamente. El mercado simplemente dejaría de reflejar semanas de interrupción en los precios de los barriles para entrega inmediata, un ajuste moderado ante una demanda tan débil.
Si los daños afectan a la infraestructura de bombeo y la ruta permanece inoperativa durante semanas, el mercado deja de reaccionar al suceso y empieza a fijar precios para la longitud del oleoducto. En ese contexto, el Brent puede mantener niveles elevados sin necesidad de más noticias.
El crudo alcanzó aproximadamente los 119,50 dólares a principios de marzo, cuando las restricciones al transporte se agravaron y se convirtieron en preocupación por una escasez sostenida. Esto refleja hasta dónde ha llegado el mercado anteriormente, no es un objetivo para esta perturbación.
Los datos de exportación serán más fiables para esclarecer esta cuestión que cualquier noticia sobre oleoductos, y el punto de partida es inusualmente bajo. La oferta de crudo saudí cayó 2,3 millones de barriles diarios en agosto, hasta los 6 millones de barriles diarios, el nivel más bajo en más de tres décadas, mientras que las cargas disminuyeron 1,1 millones de barriles diarios, hasta los 3,5 millones de barriles diarios, según informó la AIE el viernes.
Los envíos ya se estaban reduciendo antes del cierre del oleoducto, lo que modifica las implicaciones de una mayor disminución. Una caída en el volumen normal de exportaciones puede absorberse reduciendo las existencias almacenadas cerca del comprador.
Una caída desde los 3,5 millones de barriles diarios se produce seis meses después, cuando esas reservas ya se han agotado y resulta más difícil reponer los barriles porque las alternativas que antes cubrían la escasez saudí también se han visto limitadas. Por eso, las próximas cifras de carga tienen más peso que cualquier información sobre la capacidad de producción.
El viernes, el crudo Brent cerró a 104,61 dólares, con un descenso del 2,81%, y aun así terminó al alza por segunda semana consecutiva. La recuperación del lunes refleja la incertidumbre en torno a los oleoductos, junto con una prima de oferta que se ha ido acumulando durante todo el mes, y la reunión regional sobre el transporte marítimo del estrecho de Ormuz, prevista para el lunes en Omán, fue aplazada.
La demanda tira con fuerza en la dirección opuesta. La AIE prevé que el consumo mundial se contraiga en 2,5 millones de barriles diarios en 2026, la mayor caída anual desde la pandemia. La OPEP, más optimista, ha recortado su previsión de crecimiento por quinto mes consecutivo hasta los 380.000 barriles diarios. Un mercado con precios superiores a 107 dólares frente a previsiones como estas está negociando oferta, no consumo.
Confirmación de la reanudación. El Ministerio de Energía se ha comprometido a anunciar novedades a medida que se produzcan. La noticia de que se ha reanudado el bombeo eliminaría rápidamente el riesgo de duración del Brent. El silencio prolongado deja dicho riesgo ya reflejado en el precio.
Volúmenes de exportación saudíes. La AIE ya ha recortado su previsión de suministro de crudo saudí para 2026 en 885.000 barriles diarios, hasta los 7,6 millones de barriles diarios. Otra rebaja significaría que la interrupción se ha extendido más allá del oleoducto.
Carga en Yanbu y tránsito por el Mar Rojo. La actividad de los buques cisterna en torno a Yanbu refleja directamente la disponibilidad de crudo, ya que el oleoducto abastece el sistema de exportación occidental. Una línea restablecida produce menos si el corredor del Mar Rojo sigue siendo difícil, por lo que es necesario monitorear ambos factores conjuntamente.
Acuerdos de transporte marítimo en el estrecho de Ormuz. Un acuerdo de tránsito viable reduciría la dependencia de Arabia Saudí de las rutas alternativas y eliminaría parte de la prima del Brent. Es el catalizador bajista más claro en el horizonte.
Los inventarios lo confirmarán o lo desmentirán todo. Las existencias mundiales observadas cayeron otros 95 millones de barriles en agosto, lo que eleva las reducciones acumuladas desde febrero a 507 millones de barriles, un promedio de 2,8 millones de barriles por día, y deja las reservas en su nivel más bajo desde 2023.
Si las extracciones continúan junto con las interrupciones en los flujos saudíes, esto indicaría una verdadera escasez. Un aumento en la oferta sugeriría que el mercado se ha adelantado a la demanda de barriles.
El precio del Brent por encima de los 107 dólares refleja incertidumbre más que una pérdida cuantificada. El oleoducto Este-Oeste sigue siendo fundamental para la flexibilidad de las exportaciones saudíes, mientras que el de Ormuz permanece limitado, pero una ruta que transporta entre 4 y 5 millones de barriles diarios no es lo mismo que ese volumen que sale del mercado.
Los volúmenes de exportación, los datos de carga y la fecha de reinicio determinarán cuál de las dos opciones se implementará. Hasta que lleguen, la prima del Brent es una estimación de una cifra que nadie conoce.