Realizar un pedido no implica necesariamente que la operación se complete de inmediato, en su totalidad o al precio que se muestra en pantalla. Entre el envío y la ejecución, un pedido pasa por los procesos de validación, enrutamiento o cotización, casamiento y ejecución.
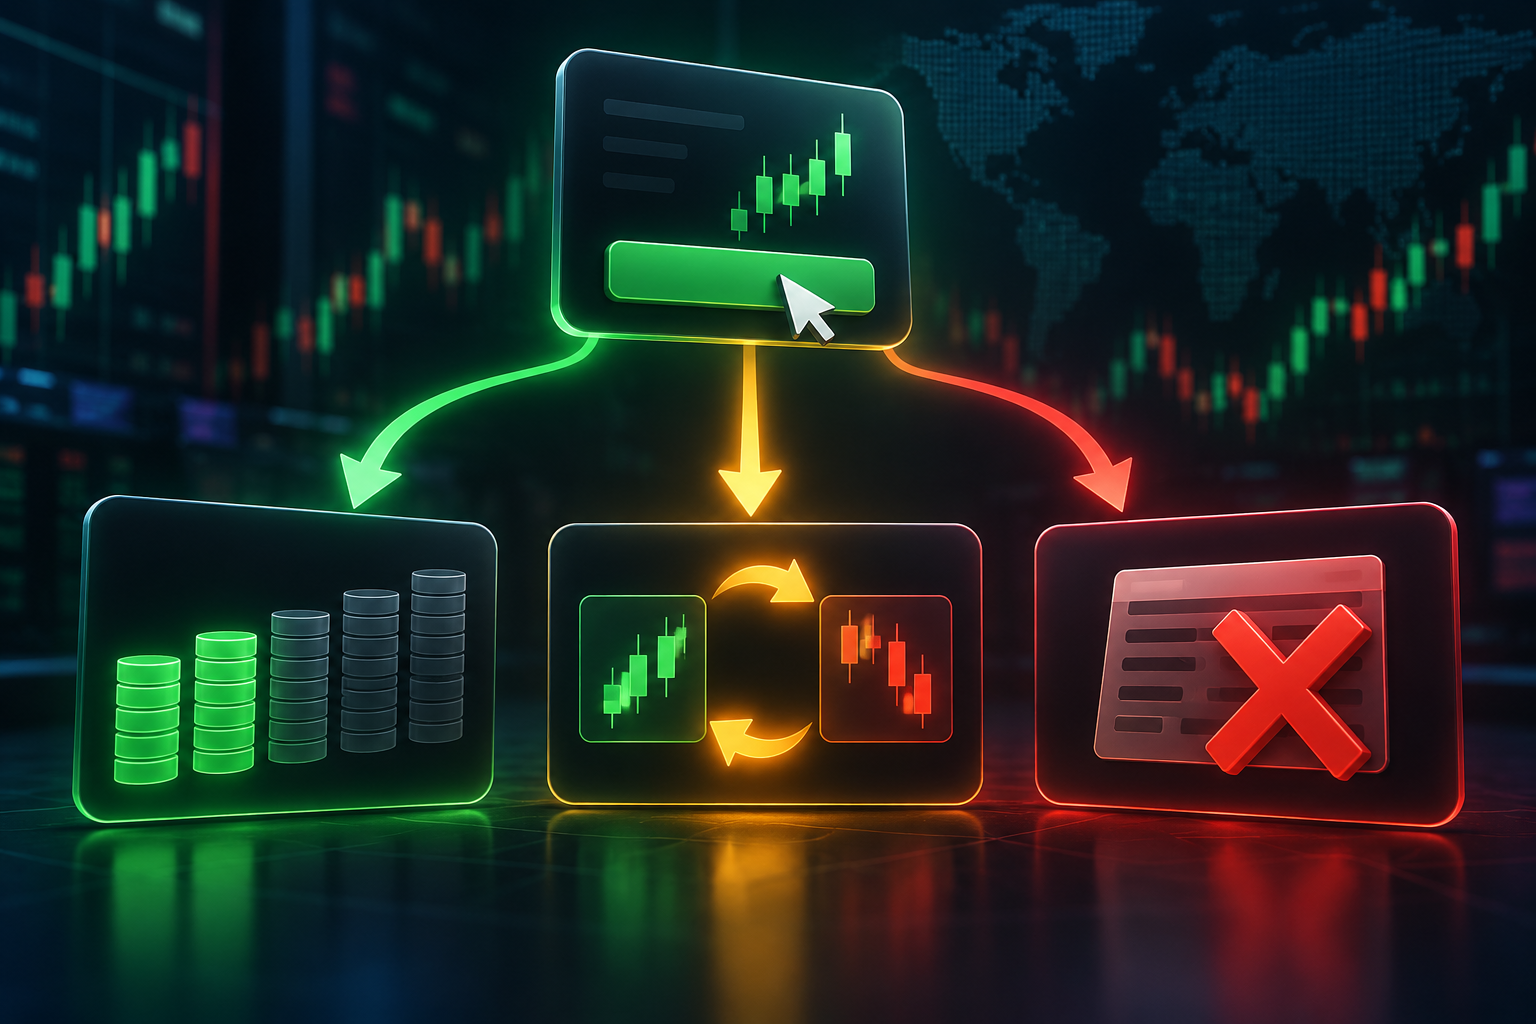
Los pedidos parciales, las nuevas cotizaciones y los pedidos rechazados describen diferentes resultados dentro de ese proceso. También es necesario distinguirlos de los pedidos múltiples y los retrasos, que afectan la ejecución de distintas maneras. Comprender dónde se produce cada resultado facilita la interpretación de lo que realmente sucedió con un pedido.
Una orden es una instrucción para comprar o vender bajo condiciones específicas. Una ejecución se produce a partir de esa instrucción.
Por lo tanto, un pedido puede no generar ningún llenado, un llenado o varios llenados. También puede ejecutarse parcialmente antes de que la cantidad restante se cancele o se deje activa.
El ciclo de vida de un pedido simplificado se ve así:
Enviado → validado → enrutado o cotizado → coincidente → ejecutado → informado
En distintas etapas pueden aparecer resultados diferentes.
| Escenario | Posible resultado |
|---|---|
| Validación | Rechazo |
| Confirmación de precio | Citar nuevamente |
| Coincidencia y liquidez | Relleno parcial |
| Ejecución | Múltiples llenados o deslizamientos |
| Posterior al trading | Estado: Completado, parcialmente completado, cancelado o rechazado |
La secuencia exacta varía según los brókers intermediarios, las plataformas y los instrumentos, pero el marco explica por qué una orden aceptada no siempre se convierte en una operación completada.
Los resultados de la ejecución no son idénticos en todos los mercados o plataformas. En la ejecución a precio de mercado, una orden generalmente se procesa al precio disponible cuando alcanza la liquidez necesaria para su ejecución. Si los precios cambian antes de su finalización, el precio final puede diferir del que se mostró inicialmente.
La ejecución instantánea y la ejecución a petición, más comunes en algunos acuerdos minoristas de divisas y CFD, pueden requerir que el precio solicitado sea confirmado, rechazado o reemplazado antes de que se realice la operación.
La ejecución de la operación en bolsa depende de los precios y las cantidades disponibles a través de la plataforma o el libro de órdenes correspondiente.
Estas diferencias explican por qué un movimiento de mercado similar puede generar deslizamiento en un sistema, una recotización en otro o varias ejecuciones en una bolsa. Las recotizaciones, en particular, no son una característica universal de los mercados financieros.
Estos conceptos están relacionados, pero describen cosas diferentes.
| Resultado | ¿Qué cambió? | ¿Se completó la transacción? |
|---|---|---|
| Relleno parcial | Cantidad | Sí, en parte. |
| Rellenos múltiples | La ejecución se dividió | Sí, potencialmente completamente |
| Deslizamiento | Precio de ejecución | Sí |
| Citar nuevamente | Precio ofrecido antes de la ejecución | Aún no |
| Rechazo | Aceptación o ejecución de la orden | No |
Una ejecución parcial es un resultado de cantidad: solo se negocia una parte de la cantidad solicitada.
El término "varias operaciones" describe la fragmentación de la ejecución. Es posible que el pedido completo se complete, pero a través de varias transacciones separadas.
El deslizamiento se refiere al precio. Ocurre cuando el precio de ejecución difiere del precio esperado al momento de enviar la orden.
Por lo tanto, un pedido puede experimentar múltiples ejecuciones y retrasos sin llegar a completarse parcialmente.
Se produce una ejecución parcial cuando solo se ejecuta una parte de una orden. Supongamos que un inversor realiza una orden de compra de 8.000 acciones con un precio límite de 10,02 £. Las órdenes de venta disponibles son:
2.000 acciones a 10,00 libras esterlinas;
3.000 acciones a 10,02 libras esterlinas;
5.000 acciones a 10,05 libras esterlinas.
Dado que una orden de compra limitada a 10,02 libras esterlinas no puede ejecutarse por encima de ese precio, solo las primeras 5.000 acciones son aptas para su ejecución.
El resultado es:
Se emitieron 5.000 acciones y quedaron 3.000 acciones sin emitir.
Eso es un relleno parcial genuino. Lo que sucede con la cantidad restante depende del tipo de orden, la instrucción de vigencia, la política de ejecución y las reglas del mercado. Puede permanecer activa, cancelarse inmediatamente o ejecutarse posteriormente si hay liquidez suficiente.
La característica definitoria es siempre la cantidad: se ejecutan algunas de las órdenes, pero no todas.
La profundidad del mercado explica por qué una orden grande no necesariamente se ejecuta a un solo precio.
Supongamos que una orden de mercado de 10.000 acciones encuentra la siguiente liquidez:
4.000 acciones a 20,00 libras esterlinas;
3.000 acciones a 20,03 libras esterlinas;
3.000 acciones a 20,06 libras esterlinas.
Se ejecutan las 10.000 acciones, por lo que la orden se completa en su totalidad.
Sin embargo, ha generado tres ejecuciones distintas, y el precio medio ponderado de ejecución es superior a la oferta inicial de 20,00 libras esterlinas.
Para un comprador, esa diferencia puede representar un deslizamiento adverso con respecto al precio esperado. Por lo tanto, la transacción implica múltiples ejecuciones y un precio de ejecución promedio diferente, pero no se trata de una ejecución parcial.
Esto es especialmente relevante para pedidos de mayor volumen, ya que el volumen mostrado en la mejor oferta o demanda puede representar solo una capa de la profundidad de mercado disponible.
La liquidez por sí sola no determina si una orden puede ejecutarse parcialmente. Las instrucciones de ejecución pueden modificar el resultado.
Dos instrucciones comunes son Llenar o Matar (FOK) e Inmediato o Cancelar (IOC) .
| Instrucción | Si la cantidad total no está disponible |
|---|---|
| FOK | La cantidad requerida debe ejecutarse inmediatamente o ninguna parte del pedido se ejecutará. |
| COI | La cantidad disponible puede ejecutarse de inmediato; el resto se cancela. |
| Comportamiento de retorno o de descanso | La cantidad no cubierta puede permanecer activa, dependiendo del lugar, el corredor y el tipo de orden. |
Supongamos que dos pedidos de 10.000 unidades se enfrentan a una liquidez disponible de tan solo 6.000 unidades. Una instrucción IOC podría permitir la ejecución de 6000 unidades y cancelar las 4000 restantes. Una instrucción FOK requeriría que las 10 000 unidades estuvieran disponibles en las condiciones permitidas; de lo contrario, no se produciría ninguna ejecución.
La liquidez del mercado es la misma, pero el resultado difiere porque las instrucciones de llenado son diferentes. No todas las plataformas o instrumentos admiten las mismas políticas, por lo que es necesario considerar las reglas de llenado junto con el tipo de orden principal.
Se produce una nueva cotización cuando no se puede aceptar el precio solicitado y se presenta otro precio antes de la ejecución.
Supongamos que se envía una orden para comprar un par de divisas a 1,2500. Antes de que se confirme la operación, el precio ejecutable sube a 1,2503. En un sistema que permite la recotización, se puede devolver el nuevo precio para su confirmación en lugar de ejecutar automáticamente la instrucción original.
En ese momento, aún no se había realizado ninguna transacción al precio revisado. Las recotizaciones están estrechamente relacionadas con ciertos acuerdos de ejecución instantánea o a petición en el trading minorista de divisas y CFD. No deben considerarse un resultado estándar en todos los mercados.
En caso de una nueva cotización, se presenta otro precio antes de que se proceda a la ejecución. Con el deslizamiento, la operación ya se ha ejecutado a un precio diferente al esperado.
Por ejemplo, una orden de compra a precio de mercado, cuando la mejor oferta es de 100,00, puede ejecutarse a 100,04 si la liquidez original desaparece. Si la orden se ejecuta automáticamente al precio disponible, la diferencia se considera deslizamiento en lugar de una recotización. El deslizamiento también puede ser favorable si el precio de ejecución mejora.
Una orden rechazada no se ejecuta. Entre las posibles causas se incluyen un margen insuficiente, parámetros de orden no válidos, tamaños de orden no admitidos, restricciones comerciales, cierres de mercado o la indisponibilidad de un instrumento.
Las reglas de ejecución también pueden influir. Según algunas políticas de ejecución o modelos de intermediarios, la falta de liquidez o un precio solicitado no válido pueden resultar en el rechazo de la orden en lugar de su ejecución en otro lugar. En otros casos, una orden de mercado puede continuar hasta alcanzar la profundidad de mercado disponible y operar con la siguiente liquidez ejecutable.
Por lo tanto, un rechazo no indica automáticamente un fallo de la plataforma. La causa puede estar relacionada con la cuenta, la configuración de la orden, el lugar de celebración, el modelo de ejecución o las condiciones actuales del mercado.
Una orden de mercado busca ejecutarse al mejor precio disponible. Generalmente ofrece mayor certeza en la ejecución, pero menor certeza en el precio final. Una orden limitada ofrece un mayor control del precio, pero menos certeza de que la orden completa se ejecutará.
Por ejemplo, una orden de compra limitada a 25,00 £ puede ejecutarse a 25,00 £ o menos. Si solo hay 500 acciones disponibles dentro del límite y la orden solicita 1000, puede producirse una ejecución parcial de 500 acciones si las instrucciones de la orden lo permiten. Si el mercado supera el límite y no vuelve a él, la cantidad restante podría quedar sin cubrir.
La disyuntiva se puede resumir de la siguiente manera:
Orden de mercado: mayor certeza en la ejecución, menor certeza en el precio.
Orden limitada: mayor control de precios, menor certeza en la ejecución.
La ejecución se vuelve menos predecible cuando la profundidad del mercado es escasa o los precios fluctúan rápidamente.
Los comunicados económicos, las decisiones de los bancos centrales, los anuncios de las empresas y las noticias inesperadas pueden provocar cambios rápidos en las cotizaciones y las cantidades disponibles. Los periodos de menor actividad bursátil también pueden generar diferenciales más amplios y libros de órdenes más reducidos.
Para órdenes de mayor volumen, una profundidad de precios reducida puede requerir la ejecución en varios niveles de precios. En el caso de órdenes limitadas, las mismas condiciones pueden dejar parte de la cantidad solicitada sin ejecutar. El resultado depende tanto de las condiciones del mercado como de las reglas asociadas a la orden.
El informe de ejecución suele ser el registro más claro de lo que sucedió con una instrucción.
Los campos útiles pueden incluir:
cantidad solicitada;
cantidad llena;
precio solicitado o límite;
precios de ejecución individuales;
precio medio de ejecución;
cantidad restante;
estado del pedido;
motivo de cancelación o rechazo.
Una orden de 10.000 acciones podría mostrar varias ejecuciones que, en conjunto, sumen el importe total solicitado. Otro informe podría mostrar 6.000 acciones ejecutadas y 4.000 canceladas según una instrucción del IOC.
Estos registros ayudan a distinguir una orden totalmente ejecutada, dividida en varias operaciones, de una ejecución parcial genuina.
Los llenados parciales, los llenados múltiples, los deslizamientos, las recotizaciones y los rechazos describen diferentes partes del proceso de ejecución.
Una ejecución parcial se refiere a la cantidad. Las ejecuciones múltiples describen cómo se dividió la ejecución. El deslizamiento se refiere al precio. Una recotización presenta otro precio antes de la ejecución en los modelos que lo permiten, mientras que un rechazo significa que la instrucción no se procesó a realizar la operación.
Al analizar estos resultados junto con el tipo de orden, la instrucción de ejecución, la liquidez y el modelo de ejecución, se obtiene una imagen más clara de lo que ocurrió entre el envío de la orden y la recepción del informe final de ejecución.