Publicado el: 2026-09-16
Actualizado el: 2026-09-17
Microsoft (MSFT.OQ) ha introducido un código de conducta temporal para restringir sus modelos de IA, poco después de que los ejecutivos de Anthropic y OpenAI acordaran ralentizar el desarrollo.
Si bien los llamamientos de los ejecutivos de IA para ralentizar el desarrollo tecnológico podrían hacer caer brevemente las acciones de los fabricantes de chips y de la cadena de suministro, es probable que el fuerte gasto continuo en infraestructura informática evite daños a largo plazo.
Algunos inversores sostienen que un ritmo más pausado en el desarrollo de la IA podría beneficiar al sector, al permitir a las empresas disponer de tiempo suficiente para monetizar y maximizar la rentabilidad de sus inversiones en infraestructuras existentes.
La rentabilidad de los bonos del Tesoro a 10 años ha alcanzado su nivel más alto desde 2007, debido a que el alza de los precios de la energía alimenta las expectativas de nuevas subidas de tipos de interés. Esto ha intensificado la presión sobre las grandes tecnológicas con enormes cargas de deuda.
Según BMO Capital Markets, la correlación móvil a un mes entre el crudo WTI (XTIUSD) para entrega inmediata y el rendimiento de referencia ha subido a 0,96. Los riesgos geopolíticos han cobrado gran protagonismo en los mercados.
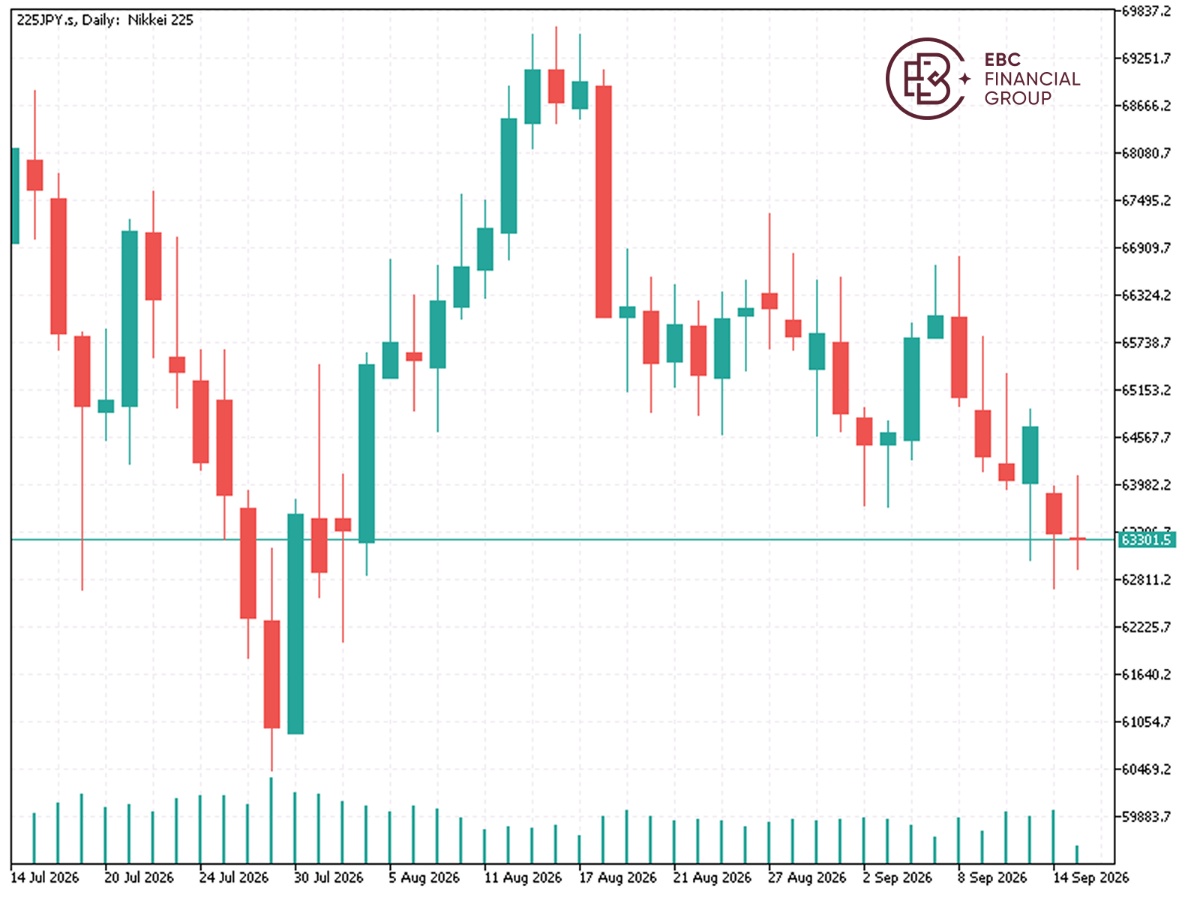
Las bolsas de Japón y Corea del Sur se mantuvieron en terreno negativo en septiembre, ya que ambos países dependen en gran medida de las importaciones de petróleo de Oriente Medio. El índice Nikkei 225 registró una caída de aproximadamente el 4% al 15 de septiembre.
SoftBank Group se desplomó tras conocerse que OpenAI no saldría a bolsa este año. La concentración del mercado en los sectores iniciales de la industria de la IA también tuvo un impacto negativo.
SK Hynix anunció el mes pasado que recompraría y cancelaría acciones propias por valor de 40 billones de wones, al tiempo que destinaría más del 50% de su flujo de caja libre entre 2025 y 2027 a aumentar la rentabilidad para los accionistas.
El analista de CLSA, Sanjeev Rana, señaló que es muy probable que la recompra de acciones cumpla con las expectativas de los inversores, especialmente porque la compañía podría realizar recompras de acciones adicionales y repartir dividendos especiales en el futuro.
"Creemos que lo peor ya pasó y esperamos que el sentimiento en torno al precio de las acciones mejore gradualmente a medio plazo, por lo que recomendamos a los inversores que acumulen acciones", dijo un analista de JPMorgan.
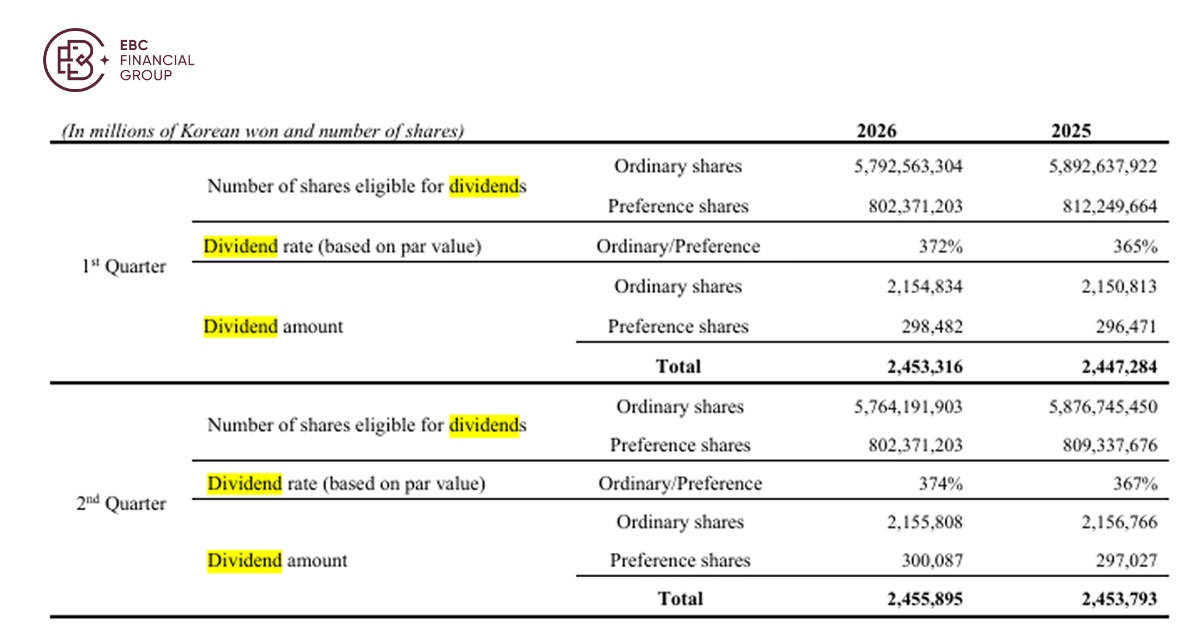
Asimismo, Samsung Electronics anunció que pagará alrededor de 30 billones de wones en dividendos en efectivo durante el tercer trimestre, incluyendo su dividendo trimestral habitual. La compañía prevé que la rentabilidad para los accionistas alcance entre 90 y 110 billones de wones en 2026.
Según se informa, la empresa ha aumentado los precios de algunos servicios avanzados de fabricación de chips por contrato hasta en un 15 % para los nuevos pedidos, ya que la demanda de chips de IA ha saturado gran parte de la capacidad de producción de vanguardia de TSMC.
Se espera que el aumento de las ventas a los principales clientes, junto con la demanda de matrices base HBM, ayude a incrementar los ingresos de su fundición en más de un 10 % en el segundo semestre con respecto al año anterior y a que el negocio vuelva a ser rentable.
Las valoraciones de SK Hynix y Samsung Electronics siguen siendo históricamente bajas, especialmente en comparación con sus pares globales del sector de semiconductores. Por lo tanto, es posible que el ETF iShares MSCI SOUTH KOREA (EWY.P) aún haya alcanzado su máximo.
El miércoles, Barclays elevó su objetivo de fin de año para el S&P 500 (SPXUSD) a 7.950, desde su proyección anterior de 7.800. Esta revisión al alza se produce tras una temporada de resultados corporativos excepcionalmente sólida, impulsada principalmente por los gigantes tecnológicos.
Los datos de LSEG revelan que el 86% de las 492 empresas del S&P 500 que presentaron informes superaron las expectativas de ganancias, una tasa de éxito muy por encima de la norma histórica a largo plazo del 67,5%, superando con creces el promedio histórico a largo plazo del 67,5%.
De igual forma, HSBC elevó su objetivo de 7.650 a 8.100, citando ganancias corporativas que superaron sus expectativas previas. El banco mantiene una perspectiva positiva sobre los sectores de tecnología, finanzas e industria.
Barclays también rebajó la calificación del sector de servicios públicos de "positiva" a "neutral" debido a la incertidumbre regulatoria. Entre las principales preocupaciones se encuentra la creciente oposición a los permisos para centros de datos en varios estados de EE. UU.
Según Moody's Ratings, la rápida expansión de los centros de datos en Estados Unidos requerirá una inversión de 110 mil millones de dólares para la construcción de nueva capacidad energética para 2030. La gran mayoría de ese suministro provendrá del gas natural (XNGUSD).
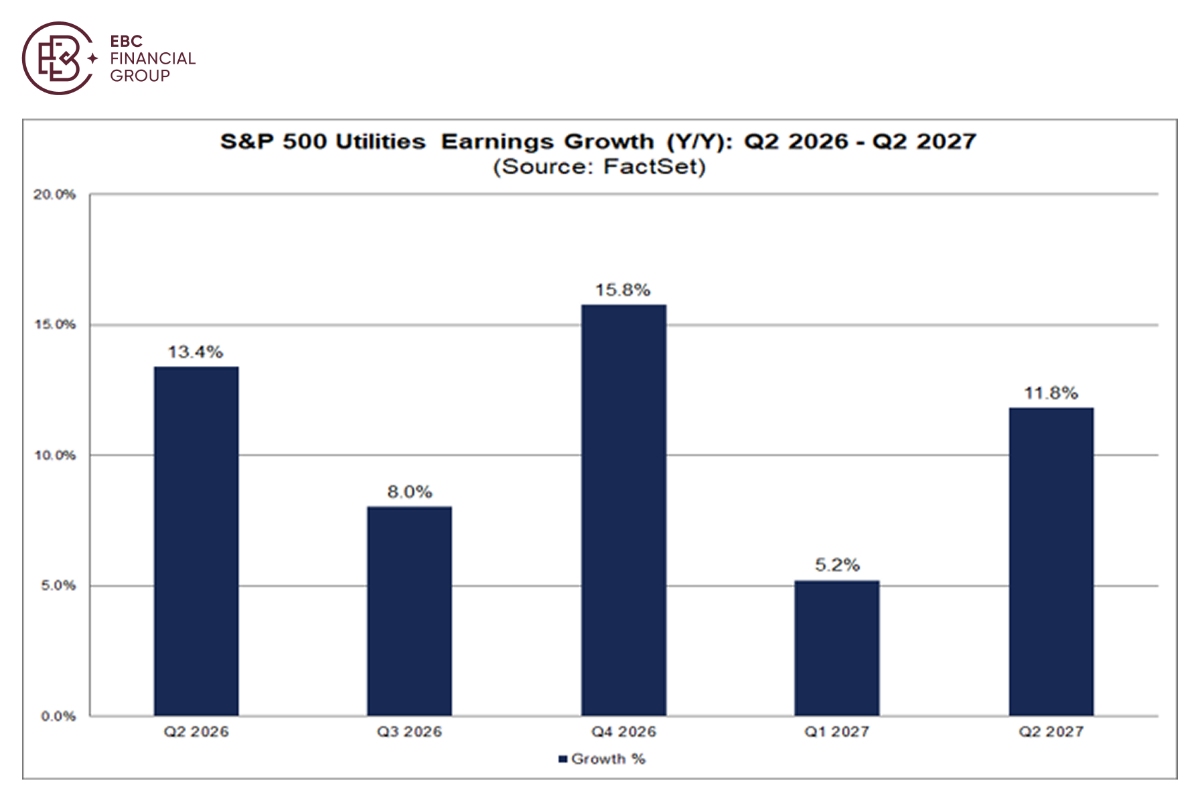
Las empresas de servicios públicos pueden obtener beneficios garantizados a largo plazo en infraestructura mediante la ampliación regulada de su base tarifaria. Según Factset, las empresas que cotizan en el S&P 500 registraron un crecimiento interanual de sus ganancias del 13,4% en el segundo trimestre.
El fondo Utilities Select Sector SPDR Fund (XLU.P) registra pérdidas este año, poniendo fin a dos años de fuerte subida. Recomendamos comprar en esta caída, dado su ratio precio/beneficio (P/E) a futuro cercano a 17 y su elevado ratio de reparto de dividendos.