Подача ордера не гарантирует, что сделка будет исполнена немедленно, в полном объеме или по цене, отображаемой на экране. Между подачей и исполнением ордер проходит проверку, маршрутизацию или получение котировки, сопоставление и собственно исполнение.
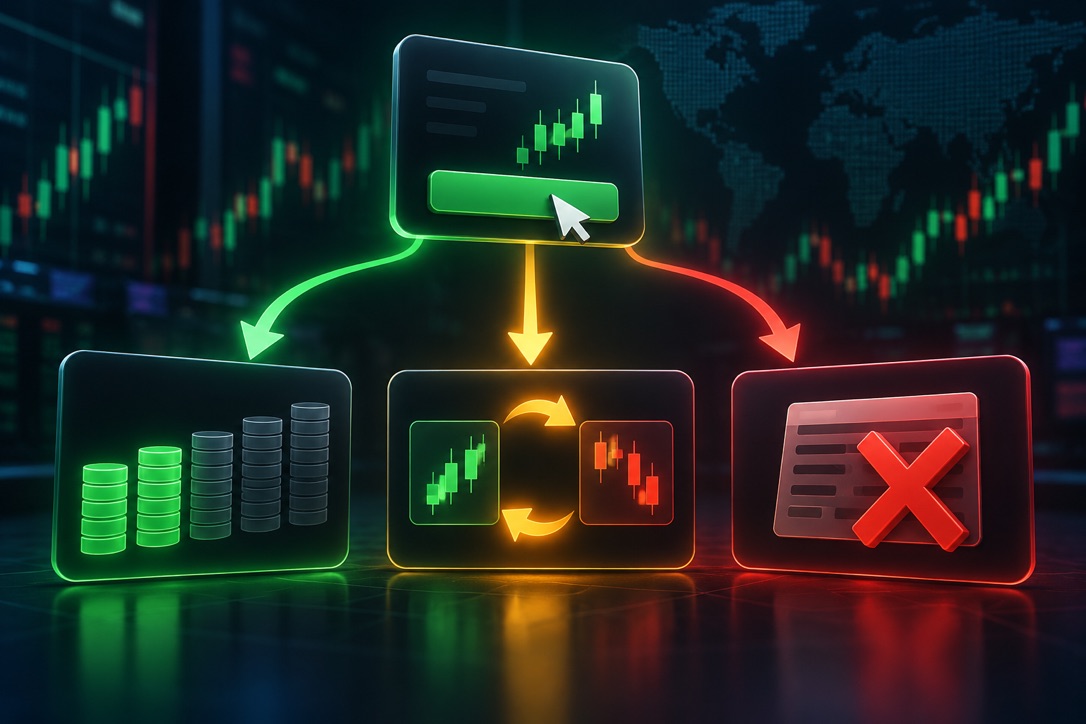
Частичное исполнение, реквоты и отклонение ордеров описывают разные результаты одного процесса. Их также важно отличать от множественного исполнения и проскальзывания, которые влияют на сделку по-разному. Понимание того, на каком этапе возникает каждый из этих результатов, помогает точнее понять, что произошло с ордером.
Ордер представляет собой поручение купить или продать актив на определенных условиях. Исполнением называется сделка, совершенная на основании этого поручения.
Таким образом, один ордер может не дать ни одного исполнения, дать одно исполнение или несколько. Он также может быть исполнен частично, после чего оставшийся объем будет отменен или останется активным.
Упрощенно жизненный цикл ордера выглядит так:
Подача → проверка → маршрутизация или котирование → сопоставление → исполнение → отчет
На разных этапах могут возникать разные результаты.
| Этап | Возможный результат |
|---|---|
| Проверка | Отклонение |
| Подтверждение цены | Реквота |
| Сопоставление и ликвидность | Частичное исполнение |
| Исполнение | Множественное исполнение или проскальзывание |
| После сделки | Статус: исполнен полностью, исполнен частично, отменен или отклонен |
Точная последовательность этапов зависит от брокера, торговой площадки и инструмента, но эта схема объясняет, почему принятый ордер не всегда превращается в исполненную сделку.
Результаты исполнения не одинаковы на всех рынках и платформах.
При рыночном исполнении ордер обычно исполняется по ценам, доступным в момент, когда он достигает исполнимой ликвидности. Если цены меняются до завершения сделки, итоговая цена может отличаться от первоначально отображаемой.
Мгновенное исполнение и исполнение по запросу, которые чаще встречаются у отдельных розничных брокеров на рынке Forex и CFD, могут вместо этого требовать подтверждения, отклонения или замены запрошенной цены, прежде чем сделка будет совершена.
Биржевое исполнение зависит от цен и объемов, доступных на соответствующей площадке или в стакане заявок.
Эти различия объясняют, почему одно и то же движение рынка может привести к проскальзыванию на одной платформе, реквоте на другой или нескольким исполнениям на бирже. Реквоты, в частности, встречаются далеко не на всех финансовых рынках.
Эти понятия связаны между собой, но описывают разные вещи.
| Результат | Что меняется? | Была ли совершена сделка? |
|---|---|---|
| Частичное исполнение | Объем | Да, частично |
| Множественное исполнение | Сделка разделена на несколько исполнений | Да, потенциально полностью |
| Проскальзывание | Цена исполнения | Да |
| Реквота | Предложенная цена до исполнения | Еще нет |
| Отклонение | Принятие или исполнение ордера | Нет |
Частичное исполнение представляет собой результат, связанный с объемом: исполняется только часть запрошенного количества.
Множественное исполнение описывает раздробление сделки на несколько частей. Полный объем ордера может быть исполнен, но через несколько отдельных сделок.
Проскальзывание касается цены. Оно возникает, когда цена исполнения отличается от цены, ожидаемой в момент подачи ордера.
Таким образом, ордер может быть исполнен несколькими сделками и с проскальзыванием, но при этом полностью, без частичного исполнения.
Частичное исполнение происходит, когда исполняется только часть ордера.
Предположим, инвестор подает ордер на покупку 8 000 акций с лимитной ценой £10,02. Доступны следующие ордера на продажу:
2 000 акций по £10,00;
3 000 акций по £10,02;
5 000 акций по £10,05.
Поскольку лимитный ордер на покупку по £10,02 не может исполняться по более высокой цене, для исполнения доступны только первые 5 000 акций.
Результат:
Исполнено 5 000 акций, 3 000 акций остались неисполненными.
Это классический пример частичного исполнения.
Судьба оставшегося объема зависит от типа ордера, срока действия (time-in-force), правил исполнения и регламента торговой площадки. Оставшаяся часть может остаться активной, быть немедленно отменена или исполниться позже, если появится подходящая ликвидность.
Определяющим признаком частичного исполнения всегда выступает объем: часть ордера исполняется, а часть нет.
Глубина рынка объясняет, почему крупный ордер не обязательно исполняется по одной цене.
Предположим, рыночный ордер на 10 000 акций сталкивается со следующей ликвидностью:
4 000 акций по £20,00;
3 000 акций по £20,03;
3 000 акций по £20,06.
Все 10 000 акций исполняются, поэтому ордер считается полностью исполненным.
Однако при этом формируются три отдельных исполнения, а средневзвешенная цена исполнения оказывается выше первоначальной цены предложения £20,00.
Для покупателя эта разница может представлять собой неблагоприятное проскальзывание относительно ожидаемой цены. Таким образом, сделка сопровождается множественным исполнением и отличающейся средней ценой исполнения, но частичным исполнением она не является.
Это особенно актуально для крупных ордеров, поскольку объем, отображаемый по лучшей цене спроса или предложения, может представлять лишь один уровень доступной глубины рынка.
Одна лишь ликвидность не определяет, будет ли ордер исполнен частично. Инструкции по исполнению также влияют на результат.
Двумя распространенными инструкциями являются «исполнить или отменить» (Fill or Kill, FOK) и «исполнить немедленно или отменить» (Immediate or Cancel, IOC).
| Инструкция | Если полный объем недоступен |
|---|---|
| FOK | Требуемый объем должен исполниться немедленно, иначе ордер не исполняется вовсе |
| IOC | Доступный объем исполняется немедленно, а оставшаяся часть отменяется |
| Возврат в стакан или статус ожидания (resting order) | Неисполненный объем может оставаться активным в зависимости от площадки, брокера и типа ордера |
Предположим, два ордера объемом по 10 000 единиц сталкиваются лишь с 6 000 единицами доступной ликвидности.
Инструкция IOC позволит исполнить 6 000 единиц и отменит оставшиеся 4 000. Инструкция FOK потребует наличия всех 10 000 единиц на допустимых условиях, иначе исполнения не произойдет.
Ликвидность рынка в обоих случаях одинакова, но результат различается из-за разных инструкций по исполнению.
Не все платформы и инструменты поддерживают одинаковые правила, поэтому условия исполнения нужно учитывать наряду с основным типом ордера.
Реквота происходит, когда запрошенная цена не может быть принята и до исполнения сделки предлагается другая цена.
Предположим, подан ордер на покупку валютной пары по цене 1,2500. Прежде чем сделка подтверждается, исполнимая цена меняется на 1,2503. При схеме исполнения, допускающей реквоты, вместо автоматического исполнения первоначального поручения трейдеру может быть предложена новая цена для подтверждения.
На этом этапе сделка по измененной цене еще не совершена.
Реквоты в первую очередь связаны с отдельными схемами мгновенного исполнения или исполнения по запросу в розничной торговле на рынке Forex и CFD. Их не следует считать стандартным результатом для всех рынков.
При реквоте новая цена предлагается до того, как сделка исполняется.
При проскальзывании сделка уже исполнена, но по цене, отличной от ожидаемой.
Например, рыночный ордер на покупку, поданный при лучшей цене предложения 100,00, может исполниться по цене 100,04, если первоначальная ликвидность исчезнет. Если ордер автоматически исполняется по доступной цене, разница считается проскальзыванием, а не реквотой.
Проскальзывание также может быть благоприятным, если цена исполнения оказывается лучше ожидаемой.
Отклоненный ордер не доходит до исполнения.
Возможными причинами могут быть недостаточная маржа, некорректные параметры ордера, неподдерживаемый объем, торговые ограничения, закрытие рынка или недоступность инструмента.
Свою роль также играют правила исполнения. При одних моделях брокера или правилах исполнения отсутствие ликвидности или некорректная запрошенная цена приводят к отклонению ордера, а не к его исполнению на других условиях. При других моделях рыночный ордер может продолжить движение по доступной глубине рынка и исполниться по следующей доступной цене.
Таким образом, отклонение ордера само по себе не свидетельствует о сбое платформы. Причина может крыться в состоянии счета, настройках ордера, торговой площадке, модели исполнения или текущей рыночной конъюнктуре.
Рыночный ордер направлен на исполнение по лучшей доступной цене. Как правило, он дает больше уверенности в том, что сделка состоится, но меньше уверенности в итоговой цене.
Лимитный ордер дает больший контроль над ценой, но меньше уверенности в том, что весь объем будет исполнен.
Например, лимитный ордер на покупку по £25,00 может исполниться по цене £25,00 или ниже. Если в рамках лимита доступно только 500 акций, а заявлен объем 1 000, при соответствующих инструкциях по ордеру может произойти частичное исполнение на 500 акций.
Если после этого цена рынка уходит выше лимита и не возвращается, оставшаяся часть ордера может остаться неисполненной.
Компромисс можно сформулировать так:
Рыночный ордер: больше уверенности в исполнении, меньше уверенности в цене.
Лимитный ордер: больше контроля над ценой, меньше уверенности в исполнении.
Исполнение становится менее предсказуемым, когда глубина рынка невелика или цены двигаются быстро.
Публикация экономической статистики, решения центральных банков, корпоративные новости и неожиданные события могут приводить к быстрому изменению котировок и доступных объемов. В периоды затишья на рынке также могут расширяться спреды и снижаться глубина стакана заявок.
Для крупных ордеров недостаточная глубина рынка может потребовать исполнения по нескольким ценовым уровням. Для лимитных ордеров те же условия могут привести к тому, что часть запрошенного объема останется неисполненной.
Итоговый результат зависит как от рыночных условий, так и от правил, установленных для конкретного ордера.
Отчет об исполнении обычно дает самое точное представление о том, что произошло с поручением.
Полезные поля отчета могут включать:
запрошенный объем;
исполненный объем;
запрошенную или лимитную цену;
цены отдельных исполнений;
среднюю цену исполнения;
оставшийся объем;
статус ордера;
причину отмены или отклонения.
Например, по ордеру на 10 000 акций отчет может показать несколько исполнений, которые в сумме составляют весь запрошенный объем. В другом отчете может быть указано, что по инструкции IOC исполнено 6 000 акций, а 4 000 отменено.
Такие записи помогают отличить полностью исполненный ордер, разделенный на несколько сделок, от настоящего частичного исполнения.
Частичное исполнение, множественное исполнение, проскальзывание, реквоты и отклонение ордеров описывают разные аспекты процесса исполнения.
Частичное исполнение касается объема. Множественное исполнение описывает то, как сделка была разделена на части. Проскальзывание касается цены. Реквота предлагает другую цену до исполнения в моделях, которые ее допускают, тогда как отклонение означает, что поручение вообще не дошло до сделки.
Рассмотрение этих результатов вместе с типом ордера, инструкцией по исполнению, ликвидностью и моделью исполнения дает более четкое представление о том, что происходит между подачей ордера и получением итогового отчета об исполнении.