कोई ऑर्डर लगाने का मतलब यह नहीं है कि ट्रेड तुरंत, पूरी मात्रा में या स्क्रीन पर दिखाई गई कीमत पर ही पूरा हो जाएगा। ऑर्डर सबमिट होने और उसके एक्जीक्यूट होने के बीच वह वैलिडेशन, रूटिंग या क्वोटिंग, मैचिंग और एक्जीक्यूशन जैसे चरणों से गुजरता है।
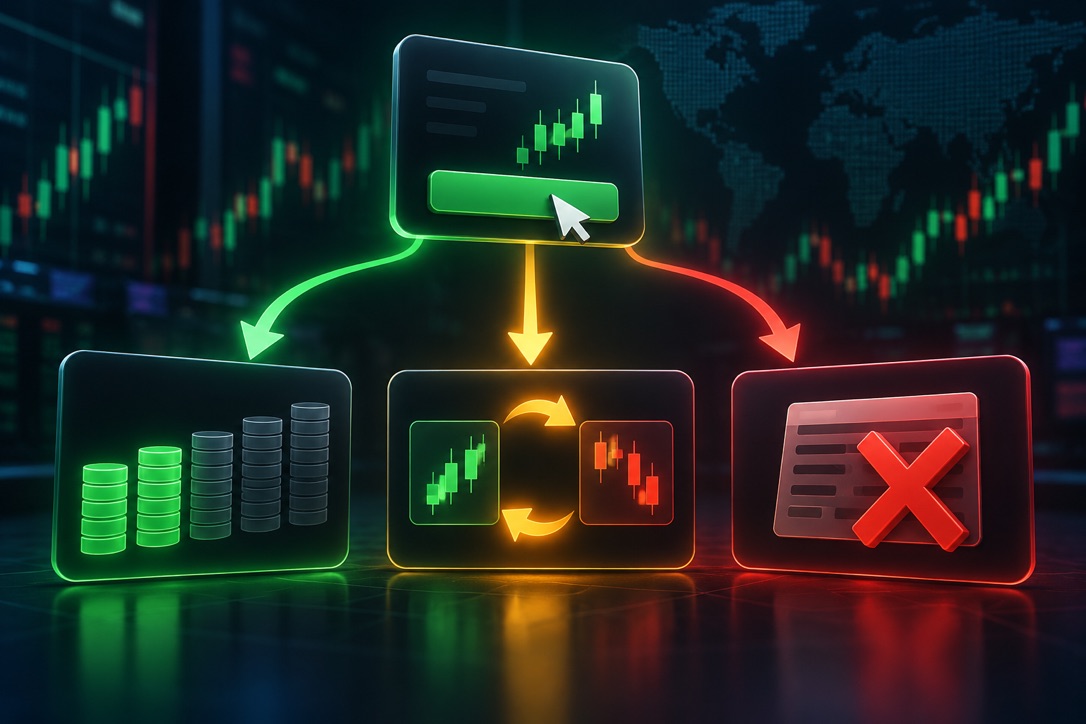
पार्शियल फिल, रिक्वोट और रिजेक्टेड ऑर्डर इस पूरी प्रक्रिया के अलग-अलग नतीजों को बताते हैं। इन्हें मल्टीपल फिल और स्लिपेज से भी अलग समझना जरूरी है, क्योंकि ये दोनों एक्जीक्यूशन को अलग-अलग तरीकों से प्रभावित करते हैं। हर नतीजा प्रक्रिया के किस चरण में होता है, यह समझ लेने से यह जानना आसान हो जाता है कि किसी ऑर्डर के साथ असल में क्या हुआ।
ऑर्डर एक निर्देश है, जो तय शर्तों पर खरीदने या बेचने के लिए दिया जाता है। फिल उस निर्देश से जनरेट हुआ एक्जीक्यूशन है।
इसलिए एक ऑर्डर से कोई फिल नहीं, एक फिल या कई फिल बन सकते हैं। यह भी संभव है कि ऑर्डर आंशिक रूप से एक्जीक्यूट हो जाए और बाकी बची मात्रा कैंसिल कर दी जाए या एक्टिव रहने दी जाए।
ऑर्डर की एक सरल जीवन-प्रक्रिया इस तरह दिखती है:
सबमिट → वैलिडेट → रूट या क्वोट → मैच → एक्जीक्यूट → रिपोर्ट
अलग-अलग चरणों में अलग-अलग नतीजे सामने आ सकते हैं।
| चरण | संभावित नतीजा |
|---|---|
| वैलिडेशन | रिजेक्शन |
| कीमत की पुष्टि | रिक्वोट |
| मैचिंग और लिक्विडिटी | पार्शियल फिल |
| एक्जीक्यूशन | मल्टीपल फिल या स्लिपेज |
| पोस्ट-ट्रेड | फिल्ड, पार्शियली फिल्ड, कैंसिल्ड या रिजेक्टेड स्टेटस |
यह क्रम ब्रोकर, वेन्यू और इंस्ट्रूमेंट के हिसाब से अलग-अलग हो सकता है, लेकिन यह फ्रेमवर्क यह समझने में मदद करता है कि स्वीकार किया गया ऑर्डर हर बार पूरा हुआ ट्रेड क्यों नहीं बन जाता।
हर मार्केट या प्लेटफॉर्म पर एक्जीक्यूशन का नतीजा एक जैसा नहीं होता।
मार्केट एक्जीक्यूशन में ऑर्डर आम तौर पर उस समय उपलब्ध कीमतों पर आगे बढ़ता है, जब वह एक्जीक्यूट होने लायक लिक्विडिटी तक पहुंचता है। अगर पूरा होने से पहले कीमतें बदल जाएं, तो अंतिम कीमत शुरुआत में दिखाई गई कीमत से अलग हो सकती है।
इंस्टेंट एक्जीक्यूशन और रिक्वेस्ट एक्जीक्यूशन, जो कुछ रिटेल फॉरेक्स और CFD अरेंजमेंट में ज्यादा देखने को मिलते हैं, में ट्रेड आगे बढ़ने से पहले मांगी गई कीमत की पुष्टि, उसे रिजेक्ट किए जाने या बदले जाने की जरूरत पड़ सकती है।
एक्सचेंज एक्जीक्यूशन संबंधित वेन्यू या ऑर्डर बुक के जरिए उपलब्ध कीमतों और मात्रा पर निर्भर करता है।
यही अंतर बताता है कि एक जैसा मार्केट मूवमेंट किसी एक सिस्टम पर स्लिपेज, किसी दूसरे पर रिक्वोट और किसी एक्सचेंज पर कई फिल का कारण क्यों बन सकता है। खासतौर पर रिक्वोट सभी वित्तीय बाजारों की सार्वभौमिक विशेषता नहीं है।
ये तीनों अवधारणाएं आपस में जुड़ी हैं, लेकिन ये अलग-अलग चीजों को बताती हैं।
| नतीजा | क्या बदला? | क्या ट्रेड पूरा हुआ? |
|---|---|---|
| पार्शियल फिल | मात्रा (क्वांटिटी) | हां, आंशिक रूप से |
| मल्टीपल फिल | एक्जीक्यूशन कई हिस्सों में बंटा | हां, संभवतः पूरी तरह |
| स्लिपेज | एक्जीक्यूशन कीमत | हां |
| रिक्वोट | एक्जीक्यूशन से पहले दी गई कीमत | अभी नहीं |
| रिजेक्शन | ऑर्डर की स्वीकृति या एक्जीक्यूशन | नहीं |
पार्शियल फिल मात्रा से जुड़ा नतीजा है: मांगी गई कुल मात्रा का सिर्फ एक हिस्सा ट्रेड होता है।
मल्टीपल फिल एक्जीक्यूशन के बंटने को बताते हैं। पूरा ऑर्डर फिर भी पूरी तरह एक्जीक्यूट हो सकता है, लेकिन कई अलग-अलग ट्रांजैक्शन के जरिए।
स्लिपेज का संबंध कीमत से है। यह तब होता है जब एक्जीक्यूशन कीमत ऑर्डर सबमिट करते वक्त की उम्मीद से अलग निकलती है।
इसलिए किसी ऑर्डर में मल्टीपल फिल और स्लिपेज दोनों हो सकते हैं, बिना उसके पार्शियली फिल हुए।
पार्शियल फिल तब होता है जब किसी ऑर्डर का सिर्फ एक हिस्सा एक्जीक्यूट होता है।
मान लें कि एक निवेशक £10.02 की लिमिट कीमत पर 8,000 शेयर खरीदने का ऑर्डर लगाता है। उपलब्ध सेल ऑर्डर इस तरह हैं:
2,000 शेयर £10.00 पर;
3,000 शेयर £10.02 पर;
5,000 शेयर £10.05 पर।
चूंकि £10.02 का बाय लिमिट ऑर्डर इस कीमत से ऊपर एक्जीक्यूट नहीं हो सकता, इसलिए एक्जीक्यूशन के लिए सिर्फ पहले 5,000 शेयर ही योग्य हैं।
नतीजा यह होगा:
5,000 शेयर फिल हुए और 3,000 शेयर अनफिल्ड रहे।
यही असली पार्शियल फिल है।
बाकी बची मात्रा का क्या होगा, यह ऑर्डर टाइप, टाइम-इन-फोर्स इंस्ट्रक्शन, फिल पॉलिसी और वेन्यू के नियमों पर निर्भर करता है। वह मात्रा एक्टिव रह सकती है, तुरंत कैंसिल हो सकती है, या उपयुक्त लिक्विडिटी मिलने पर बाद में एक्जीक्यूट हो सकती है।
इसकी पहचान करने वाली सबसे अहम बात हमेशा मात्रा ही होती है: ऑर्डर का कुछ हिस्सा ट्रेड होता है, पूरा नहीं।
मार्केट डेप्थ यह बताती है कि बड़ा ऑर्डर हमेशा एक ही कीमत पर एक्जीक्यूट क्यों नहीं होता।
मान लें कि 10,000 शेयर के एक मार्केट ऑर्डर के सामने इतनी लिक्विडिटी उपलब्ध है:
4,000 शेयर £20.00 पर;
3,000 शेयर £20.03 पर;
3,000 शेयर £20.06 पर।
पूरे 10,000 शेयर एक्जीक्यूट होते हैं, यानी ऑर्डर पूरी तरह फिल हो जाता है।
लेकिन इससे तीन अलग-अलग फिल बने हैं, और वेटेड एवरेज एक्जीक्यूशन कीमत शुरुआती £20.00 के ऑफर से ज्यादा है।
खरीदार के लिए यह अंतर उम्मीद की गई कीमत के मुकाबले नुकसानदेह स्लिपेज माना जा सकता है। इस तरह इस ट्रांजैक्शन में मल्टीपल फिल और अलग एवरेज एक्जीक्यूशन कीमत तो शामिल है, लेकिन यह पार्शियल फिल नहीं है।
यह बात बड़े ऑर्डर के लिए खासतौर पर मायने रखती है, क्योंकि बेस्ट बिड या ऑफर पर दिखने वाला वॉल्यूम पूरी उपलब्ध मार्केट डेप्थ की सिर्फ एक परत हो सकता है।
सिर्फ लिक्विडिटी से यह तय नहीं होता कि ऑर्डर आंशिक रूप से एक्जीक्यूट हो सकता है या नहीं। फिल इंस्ट्रक्शन नतीजा बदल सकते हैं।
दो सामान्य इंस्ट्रक्शन हैं फिल ऑर किल (FOK) और इमीडिएट ऑर कैंसिल (IOC)।
| इंस्ट्रक्शन | अगर पूरी मात्रा उपलब्ध न हो |
|---|---|
| FOK | जरूरी मात्रा तुरंत एक्जीक्यूट होनी चाहिए, नहीं तो ऑर्डर का कोई हिस्सा एक्जीक्यूट नहीं होगा |
| IOC | उपलब्ध मात्रा तुरंत एक्जीक्यूट हो सकती है; बाकी हिस्सा कैंसिल हो जाता है |
| रिटर्न या रेस्टिंग व्यवहार | वेन्यू, ब्रोकर और ऑर्डर टाइप के हिसाब से अनफिल्ड मात्रा एक्टिव रह सकती है |
मान लें कि 10,000 यूनिट के दो ऑर्डर के सामने सिर्फ 6,000 यूनिट योग्य लिक्विडिटी उपलब्ध है।
IOC इंस्ट्रक्शन से 6,000 यूनिट एक्जीक्यूट हो सकती हैं और बाकी 4,000 यूनिट कैंसिल हो जाएंगी। FOK इंस्ट्रक्शन में तय शर्तों के तहत पूरी 10,000 यूनिट उपलब्ध होनी जरूरी होंगी, वरना कोई एक्जीक्यूशन नहीं होगा।
मार्केट में लिक्विडिटी एक जैसी है, लेकिन नतीजा अलग-अलग फिलिंग इंस्ट्रक्शन की वजह से अलग है।
हर प्लेटफॉर्म या इंस्ट्रूमेंट एक जैसी पॉलिसी सपोर्ट नहीं करता, इसलिए ऑर्डर के हेडलाइन टाइप के साथ फिल रूल्स पर भी गौर करना जरूरी है।
रिक्वोट तब होता है जब मांगी गई कीमत स्वीकार नहीं की जा सकती और एक्जीक्यूशन से पहले दूसरी कीमत पेश की जाती है।
मान लें कि 1.2500 पर एक करेंसी पेयर खरीदने का ऑर्डर सबमिट किया गया। ट्रेड की पुष्टि होने से पहले एक्जीक्यूट होने वाली कीमत 1.2503 पर पहुंच जाती है। रिक्वोटिंग को सपोर्ट करने वाली अरेंजमेंट में, मूल इंस्ट्रक्शन को अपने आप एक्जीक्यूट करने के बजाय नई कीमत की पुष्टि के लिए वापस भेजा जा सकता है।उस समय तक बदली गई कीमत पर कोई ट्रेड नहीं हुआ होता।
रिक्वोट का संबंध खासतौर पर रिटेल FX और CFD ट्रेडिंग में कुछ इंस्टेंट- या रिक्वेस्ट-एक्जीक्यूशन अरेंजमेंट से है। इसे सभी बाजारों का एक सामान्य नतीजा नहीं समझना चाहिए।
रिक्वोट में एक्जीक्यूशन से पहले दूसरी कीमत पेश की जाती है।
स्लिपेज में ट्रेड उम्मीद की गई कीमत से अलग कीमत पर पहले ही एक्जीक्यूट हो चुका होता है।
उदाहरण के लिए, जब बेस्ट ऑफर 100.00 हो और उस वक्त मार्केट बाय ऑर्डर डाला जाए, तो मूल लिक्विडिटी खत्म होने पर वह ऑर्डर 100.04 पर एक्जीक्यूट हो सकता है। अगर ऑर्डर उपलब्ध कीमत पर अपने आप आगे बढ़ जाता है, तो यह अंतर रिक्वोट नहीं बल्कि स्लिपेज है।
अगर एक्जीक्यूशन कीमत बेहतर निकले, तो स्लिपेज फायदेमंद भी हो सकता है।
रिजेक्टेड ऑर्डर एक्जीक्यूशन तक नहीं पहुंचता।
इसकी संभावित वजहों में अपर्याप्त मार्जिन, गलत ऑर्डर पैरामीटर, अनसपोर्टेड ऑर्डर साइज, ट्रेडिंग पर प्रतिबंध, मार्केट का बंद होना या इंस्ट्रूमेंट का उपलब्ध न होना शामिल है।
एक्जीक्यूशन के नियम भी इसमें भूमिका निभा सकते हैं। कुछ फिल पॉलिसी या ब्रोकर मॉडल के तहत, लिक्विडिटी उपलब्ध न होने या मांगी गई कीमत गलत होने पर ऑर्डर कहीं और एक्जीक्यूट होने के बजाय रिजेक्ट हो सकता है। दूसरी अरेंजमेंट में मार्केट ऑर्डर उपलब्ध मार्केट डेप्थ के जरिए आगे बढ़ता रह सकता है और अगली एक्जीक्यूट होने लायक लिक्विडिटी के साथ ट्रेड कर सकता है।
इसलिए रिजेक्शन का मतलब हमेशा प्लेटफॉर्म में खराबी नहीं होता। इसकी वजह अकाउंट, ऑर्डर सेटिंग्स, वेन्यू, एक्जीक्यूशन मॉडल या मौजूदा मार्केट कंडीशन में हो सकती है।
मार्केट ऑर्डर उपलब्ध सबसे बेहतर कीमत पर एक्जीक्यूशन चाहता है। इसमें आम तौर पर एक्जीक्यूशन की ज्यादा निश्चितता मिलती है, लेकिन अंतिम कीमत की निश्चितता कम रहती है।
लिमिट ऑर्डर कीमत पर ज्यादा नियंत्रण देता है, लेकिन पूरे ऑर्डर के एक्जीक्यूट होने की निश्चितता कम रहती है।
उदाहरण के लिए, £25.00 का बाय लिमिट ऑर्डर £25.00 या उससे कम पर एक्जीक्यूट हो सकता है। अगर लिमिट के भीतर सिर्फ 500 शेयर उपलब्ध हैं और ऑर्डर 1,000 शेयर के लिए है, तो ऑर्डर इंस्ट्रक्शन इजाजत दें तो 500 शेयर का पार्शियल फिल हो सकता है।
अगर इसके बाद मार्केट लिमिट से ऊपर चला जाए और वापस न लौटे, तो बाकी बची मात्रा अनफिल्ड रह सकती है।
इस ट्रेड-ऑफ को इस तरह समझा जा सकता है:
मार्केट ऑर्डर: एक्जीक्यूशन की ज्यादा निश्चितता, कीमत की कम निश्चितता।
लिमिट ऑर्डर: कीमत पर ज्यादा नियंत्रण, एक्जीक्यूशन की कम निश्चितता।
जब मार्केट डेप्थ पतली हो या कीमतें तेजी से बदल रही हों, तो एक्जीक्यूशन का अनुमान लगाना मुश्किल हो जाता है।
आर्थिक आंकड़े, केंद्रीय बैंकों के फैसले, कंपनियों की घोषणाएं और अचानक आई खबरें क्वोट और उपलब्ध मात्रा को तेजी से बदल सकती हैं। कम कारोबार वाले समय में भी स्प्रेड ज्यादा और ऑर्डर बुक पतली हो सकती है।
बड़े ऑर्डर के लिए, कम डेप्थ की वजह से कई कीमत स्तरों पर एक्जीक्यूशन की जरूरत पड़ सकती है। लिमिट ऑर्डर के लिए, इन्हीं परिस्थितियों में मांगी गई मात्रा का कुछ हिस्सा अनफिल्ड रह सकता है।
नतीजा मार्केट कंडीशन और ऑर्डर से जुड़े नियमों, दोनों पर निर्भर करता है।
एक्जीक्यूशन रिपोर्ट आम तौर पर यह बताने का सबसे साफ जरिया है कि किसी इंस्ट्रक्शन के साथ क्या हुआ।
इसमें ये फील्ड काम के हो सकते हैं:
मांगी गई मात्रा;
फिल हुई मात्रा;
मांगी गई या लिमिट कीमत;
अलग-अलग एक्जीक्यूशन कीमतें;
एवरेज एक्जीक्यूशन कीमत;
बाकी बची मात्रा;
ऑर्डर स्टेटस;
कैंसिलेशन या रिजेक्शन की वजह।
10,000 शेयर के किसी ऑर्डर में कई फिल दिख सकते हैं, जो मिलकर मांगी गई पूरी मात्रा के बराबर होते हैं। किसी दूसरी रिपोर्ट में IOC इंस्ट्रक्शन के तहत 6,000 शेयर एक्जीक्यूट और 4,000 शेयर कैंसिल दिख सकते हैं।
ये रिकॉर्ड यह पहचानने में मदद करते हैं कि कई ट्रेड में बंटा हुआ पूरी तरह पूरा हुआ ऑर्डर, असली पार्शियल एक्जीक्यूशन से अलग है।
पार्शियल फिल, मल्टीपल फिल, स्लिपेज, रिक्वोट और रिजेक्शन, एक्जीक्यूशन प्रक्रिया के अलग-अलग हिस्सों को बताते हैं।
पार्शियल फिल का संबंध मात्रा से है। मल्टीपल फिल बताते हैं कि एक्जीक्यूशन कैसे बंटा। स्लिपेज का संबंध कीमत से है। जो मॉडल इसे सपोर्ट करते हैं, उनमें रिक्वोट एक्जीक्यूशन से पहले दूसरी कीमत पेश करता है, जबकि रिजेक्शन का मतलब है कि इंस्ट्रक्शन ट्रेड तक पहुंच ही नहीं पाया।
इन नतीजों को ऑर्डर टाइप, फिल इंस्ट्रक्शन, लिक्विडिटी और एक्जीक्यूशन मॉडल के साथ मिलाकर पढ़ने से यह साफ समझ मिलती है कि ऑर्डर सबमिट करने और अंतिम एक्जीक्यूशन रिपोर्ट मिलने के बीच असल में क्या हुआ।