Publicado el: 2026-09-16
Actualizado el: 2026-09-16
Septiembre vuelve a hacer honor, al menos durante su primera mitad, a su reputación como el mes más complicado para Wall Street. El S&P 500 comenzó el período alrededor de los 7.685 puntos y actualmente cotiza cerca de 7.583, acumulando un retroceso aproximado de 1,47% en apenas quince días y después de haber alcanzado los 7.572 puntos durante sesiones recientes.
El movimiento todavía está lejos de representar una corrección profunda. Sin embargo, adquiere mayor relevancia porque aparece precisamente después de que agosto dejara al índice cerca de máximos históricos y con una importante ganancia acumulada durante 2026.
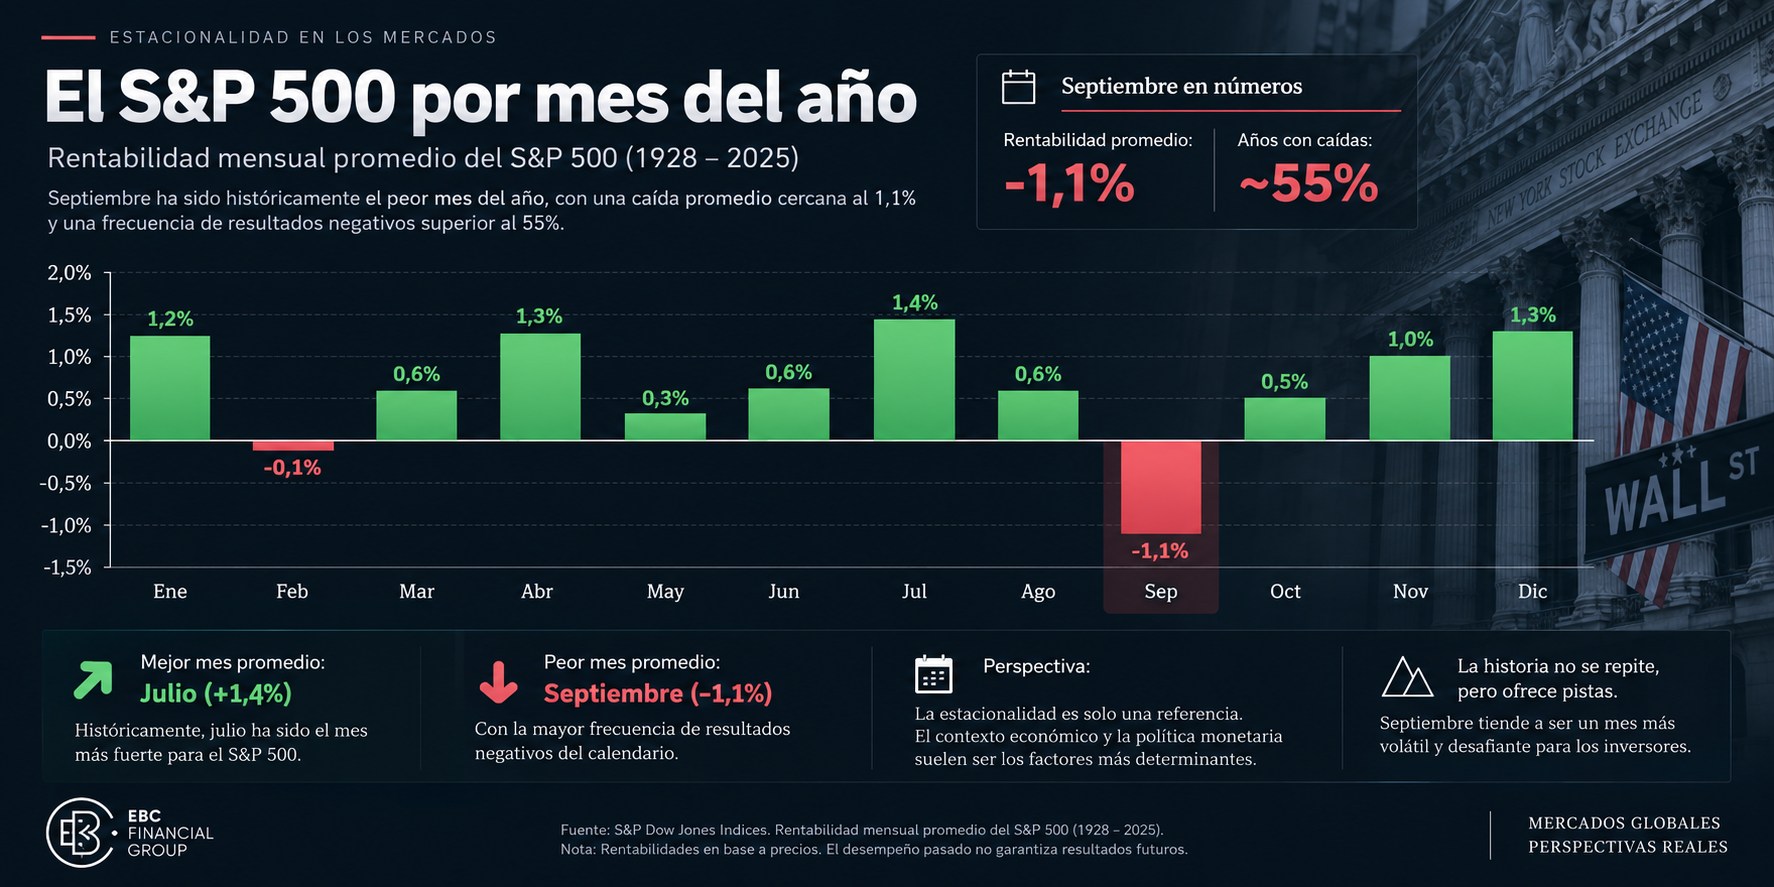
La historia tampoco juega a favor. Desde 1928, septiembre registra una caída promedio cercana al 1,1% para el S&P 500, convirtiéndose en el peor mes del calendario bursátil estadounidense. Aproximadamente un 55% de los septiembres han terminado con pérdidas, una anomalía suficientemente persistente como para recibir su propio nombre en Wall Street: el September Effect.
Pero en 2026 existe una diferencia importante: el mercado no necesita recurrir exclusivamente a la estacionalidad para explicar las caídas actuales.
El S&P 500 llegó al mes desde una posición particularmente fuerte. Agosto había terminado en 7.686,14 puntos, después de avanzar aproximadamente 2,6% durante el mes, su mejor desempeño para ese período desde 2021. Además, el índice comenzaba septiembre alrededor de un 8% por encima de su media móvil de 200 sesiones, que se encontraba cerca de los 7.123 puntos.
Ese punto resulta relevante porque históricamente septiembre ha tenido un comportamiento bastante diferente cuando Wall Street llega con una tendencia alcista consolidada.
Cuando el S&P 500 comienza septiembre por encima de su media de 200 sesiones, el rendimiento histórico del mes mejora hasta aproximadamente +0,2%. Cuando comienza por debajo, en cambio, la pérdida promedio ronda el 3%.
2026 partía, por tanto, desde una condición técnica favorable.
Pero las primeras dos semanas han comenzado a erosionar esa ventaja.
La caída desde 7.685 hasta 7.583 puntos todavía mantiene al índice ampliamente sobre su tendencia de largo plazo, aunque evidencia una toma de utilidades después del avance acumulado durante buena parte del año.
La pregunta para la segunda mitad del mes será si estamos simplemente frente a una corrección controlada dentro de una tendencia alcista o ante el comienzo de un ajuste mayor.
Y para responderla, esta vez la estadística de septiembre probablemente sea menos importante que tres variables concretas.
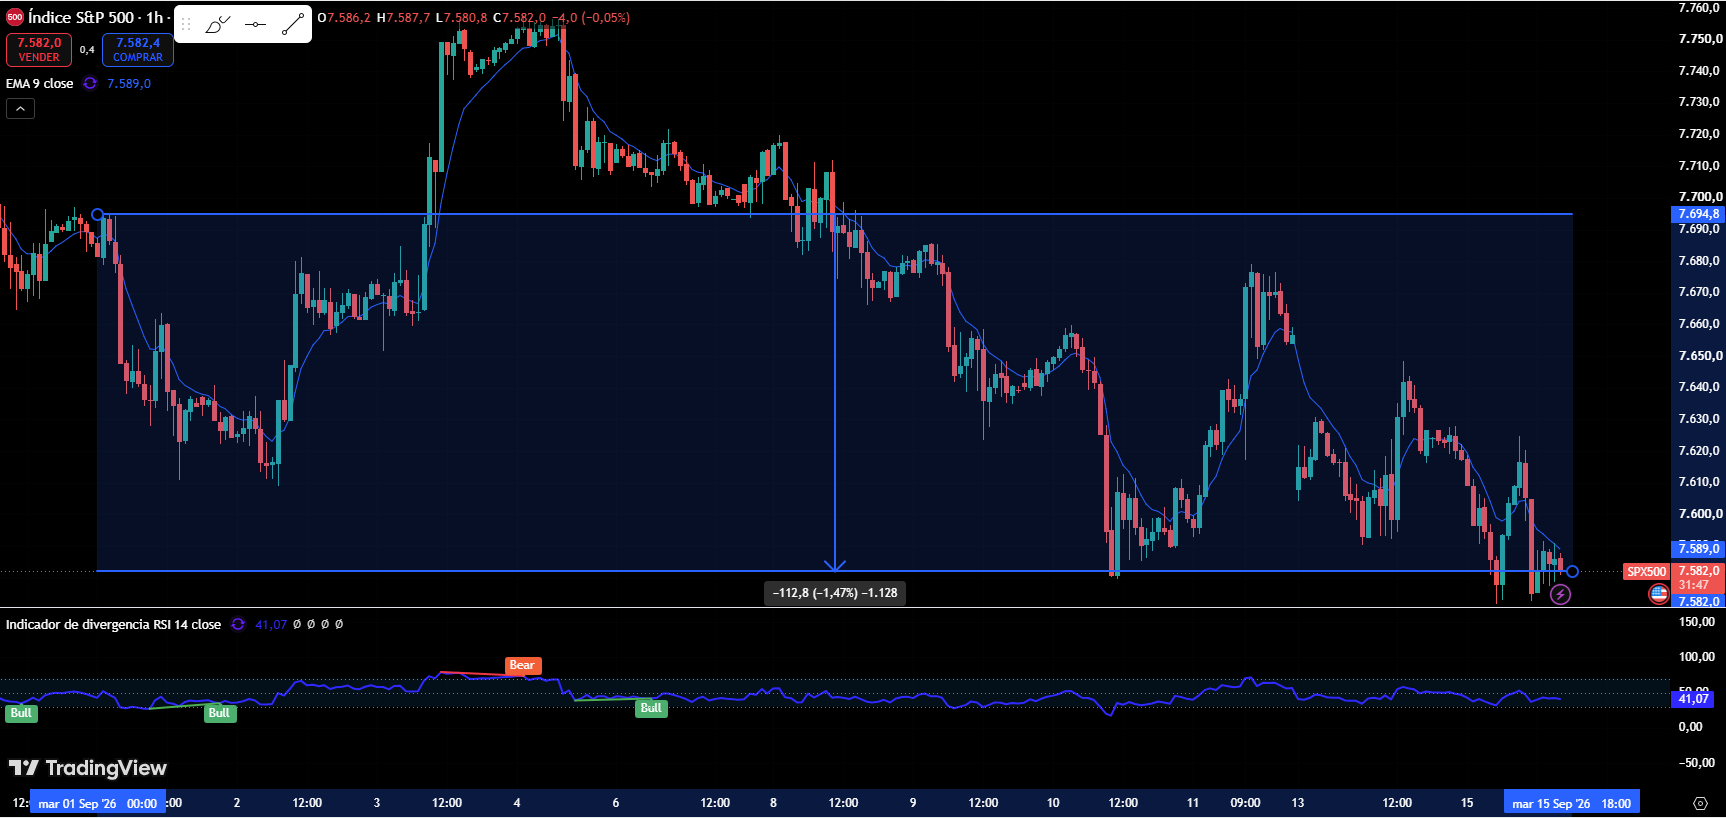
Gráfico del índice S&P500 en H1, estableciendo rango de precios desde el 1 al 15 de septiembre de 2026. / Fuente: TradingView
La primera está en el mercado de bonos.
El rendimiento del Treasury estadounidense a 10 años ha vuelto a superar el 5%, elevando nuevamente la tasa utilizada por los inversionistas para valorar activos financieros y ofreciendo una alternativa mucho más competitiva frente a la renta variable.
Para Wall Street, el problema no consiste simplemente en que los rendimientos estén elevados. Lo importante es cuánto tiempo permanecen en estos niveles y qué factores explican el movimiento.
Un mercado accionario puede convivir con tasas relativamente altas cuando el crecimiento económico y los beneficios corporativos compensan ese mayor costo financiero. La dificultad aumenta cuando los rendimientos suben simultáneamente con mayores expectativas de inflación y una política monetaria más restrictiva.
Y ese segundo escenario ha comenzado a ganar terreno durante septiembre.
La presión resulta especialmente relevante para segmentos con valoraciones elevadas y una mayor dependencia de beneficios futuros, entre ellos buena parte del sector tecnológico. No es casualidad que las últimas jornadas hayan mostrado una mayor debilidad precisamente entre tecnológicas y semiconductores.
El mercado que impulsó al S&P 500 hacia máximos durante agosto enfrenta ahora un costo del dinero considerablemente más elevado.
El segundo factor llega desde la Reserva Federal.
La Fed inicia esta semana una nueva reunión de política monetaria con el mercado asignando una probabilidad cercana al 92% a una subida de 25 puntos base, movimiento que llevaría las tasas al rango de 3,75%-4,00%.
Más importante que la decisión aislada será la trayectoria posterior.
Las expectativas del mercado ya incorporan aproximadamente 90 puntos base adicionales de endurecimiento hasta junio de 2027, reflejando un cambio considerable respecto del escenario monetario que Wall Street descontaba meses atrás.
La inflación continúa siendo el principal argumento detrás de esta posición. El IPC subyacente de agosto avanzó 0,3% mensual, superando el 0,2% esperado, mientras la inflación general se mantuvo en 3,4% interanual.
Al mismo tiempo, el mercado laboral estadounidense ha mostrado suficiente resistencia para entregar a la Fed margen de maniobra.
Para el S&P 500, una subida de 25 puntos base ampliamente descontada probablemente sea menos relevante que el mensaje que acompañe la decisión. Si la Reserva Federal refuerza la posibilidad de nuevos incrementos durante los próximos meses, los rendimientos podrían permanecer elevados y continuar presionando las valoraciones.
Si, por el contrario, la institución entrega señales de mayor prudencia respecto de futuras alzas, Wall Street podría encontrar espacio para recuperar parte del terreno perdido durante la primera mitad de septiembre.
La tercera variable está fuera de Wall Street, pero sus consecuencias llegan directamente hasta Estados Unidos.
El petróleo se mantiene sobre US$100 por barril, después de una nueva escalada de las tensiones en Medio Oriente y de los ataques hutíes contra infraestructura y rutas vinculadas a Arabia Saudita.
La suspensión de las conversaciones para avanzar en la reapertura del Estrecho de Ormuz y las amenazas sobre Bab el-Mandeb han reducido las alternativas para normalizar rápidamente los flujos energéticos.
Además, el oleoducto este-oeste saudí continúa fuera de servicio después de los ataques registrados la semana pasada.
Para el S&P 500, el problema del petróleo no está únicamente en el movimiento de las compañías energéticas. Un crudo persistentemente sobre US$100 puede dificultar el proceso de moderación inflacionaria precisamente cuando la Reserva Federal vuelve a endurecer su política monetaria.
Ese vínculo entre energía, inflación y tasas podría convertirse en una de las variables determinantes para Wall Street durante el último trimestre de 2026.
El nivel actual del S&P 500 permite identificar algunas referencias importantes.
La primera está en los 7.570-7.580 puntos, zona que el mercado ya ha visitado durante septiembre. Mientras el índice consiga sostener ese rango, el retroceso desde los niveles de agosto puede seguir interpretándose como una corrección relativamente acotada.
Una pérdida consistente de esa zona abriría espacio para una extensión hacia los 7.500 puntos, nivel psicológico que podría adquirir mayor importancia si coincide con nuevos aumentos en los rendimientos estadounidenses.
Por debajo, una corrección más profunda podría dirigir la atención hacia 7.400-7.450 puntos. Alcanzar ese rango implicaría una caída aproximada de entre 3% y 4% respecto del comienzo de septiembre, todavía moderada desde una perspectiva histórica, pero suficiente para modificar considerablemente el tono con el que Wall Street llegaría al cuarto trimestre.
En sentido contrario, una recuperación de los 7.650 puntos sería la primera señal de estabilización.
El objetivo posterior estaría nuevamente alrededor de 7.685-7.700 puntos, cuya recuperación permitiría prácticamente neutralizar las pérdidas acumuladas durante septiembre y devolver al mercado hacia la zona de máximos.
La estadística histórica entrega un antecedente incómodo, pero no determina el resultado.
Desde 1928, septiembre ha producido una caída promedio cercana al 1,1%, y durante 2026 el S&P 500 ya acumula un retroceso aproximado de 1,47% durante los primeros quince días. En términos estrictamente estadísticos, el comportamiento del índice está siendo incluso algo peor que el promedio histórico mensual cuando todavía queda prácticamente la mitad del período.
Pero atribuir esa caída exclusivamente al efecto septiembre sería ignorar lo que está ocurriendo alrededor del mercado.
Wall Street enfrenta simultáneamente un Treasury a 10 años sobre 5%, petróleo sobre US$100, una Reserva Federal preparada para subir tasas y nuevas dudas alrededor del sector tecnológico.
La principal diferencia respecto de otros episodios de estrés es que el S&P 500 todavía conserva una estructura técnica relativamente sólida. El índice comenzó septiembre muy por encima de su media móvil de 200 sesiones y la caída acumulada continúa siendo pequeña respecto del avance observado desde los mínimos de marzo.
Por eso, los 7.570 puntos aparecen como una primera referencia para evaluar la profundidad del ajuste.
Mantener esa zona permitiría que septiembre continúe siendo simplemente una pausa dentro de la tendencia alcista de 2026. Perderla y avanzar hacia 7.500 comenzaría a entregar una señal diferente, especialmente si viene acompañada por nuevos máximos en los rendimientos de los bonos.
Septiembre todavía tiene dos semanas por delante.
Por ahora, la estadística está cumpliéndose. El S&P 500 cae 1,35%, pero serán la Fed, los bonos y la energía —más que el calendario— los que determinarán si el tradicional “septiembre negro” termina convirtiéndose en una corrección mucho más profunda.