Publicado el: 2026-09-14
Actualizado el: 2026-09-14
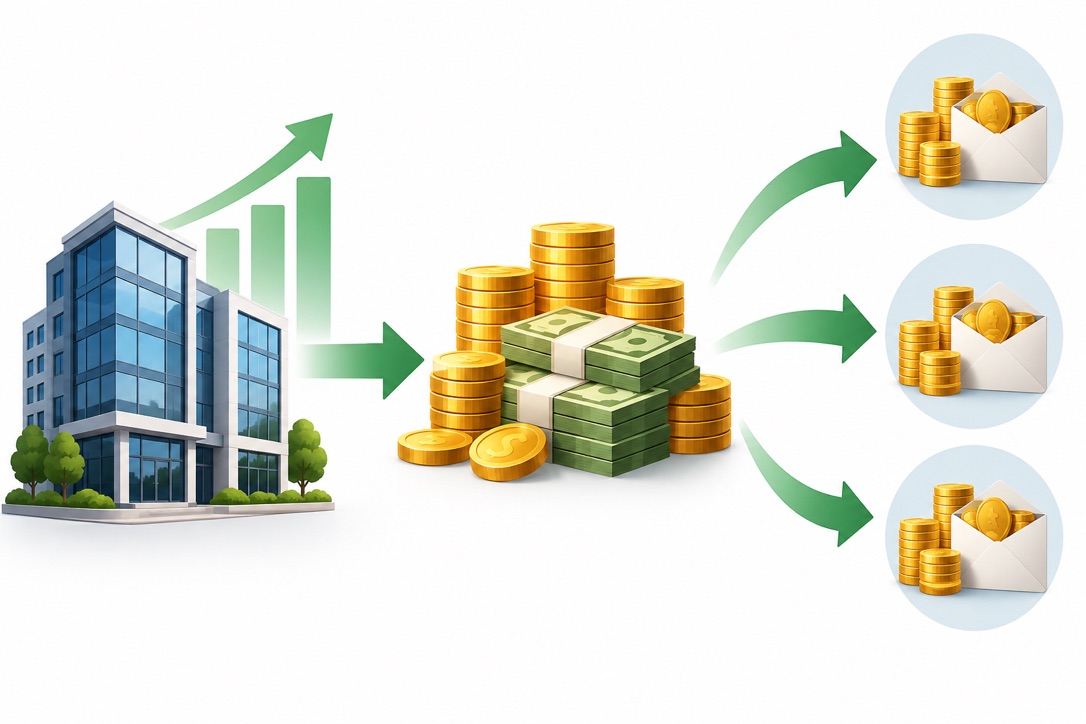
Cuando una empresa paga dividendos, el efectivo que aparece en la cuenta del accionista tiene que provenir de algún lugar. En la mayoría de los casos, se origina con el dinero generado por las actividades comerciales habituales de la empresa, aunque el efectivo acumulado, la venta de activos y otras fuentes también pueden, en ocasiones, respaldar las distribuciones.
Comprender ese proceso ayuda a los inversores a juzgar si un dividendo refleja una generación de efectivo saludable o un pago que podría resultar difícil de mantener.
El pago de dividendos normalmente se financia con el efectivo generado a través de la actividad principal de la empresa.
El beneficio contable y el efectivo disponible no son lo mismo, por lo que unos beneficios elevados no garantizan automáticamente el reparto de dividendos.
El flujo de caja libre ayuda a mostrar cuánta capacidad financiera le queda a una empresa después de financiar sus operaciones y gastos de capital.
Las empresas deben equilibrar el reparto de dividendos con el pago de deudas, la expansión, las adquisiciones, la recompra de acciones y otros usos del capital.
Las reservas de efectivo o las transacciones puntuales pueden respaldar temporalmente los dividendos, pero las distribuciones recurrentes suelen ser más sólidas cuando están respaldadas por la generación recurrente de efectivo.
El punto de partida es el propio negocio.
Los clientes compran productos o servicios, generando ingresos para la empresa. Un supermercado recauda dinero de los compradores, una empresa de software obtiene ingresos por suscripciones, un fabricante vende equipos y un banco genera ingresos a través de préstamos y servicios financieros.
Sin embargo, los ingresos son solo el principio.
Las empresas también tienen gastos. Deben pagar a empleados, proveedores, arrendadores, prestamistas, gobiernos y a muchas otras partes involucradas en la gestión del negocio. También pueden necesitar fondos para comprar equipos, mantener fábricas o invertir en el crecimiento futuro.
Lo que queda después de cumplir con estas obligaciones contribuye a los recursos financieros disponibles para la empresa.
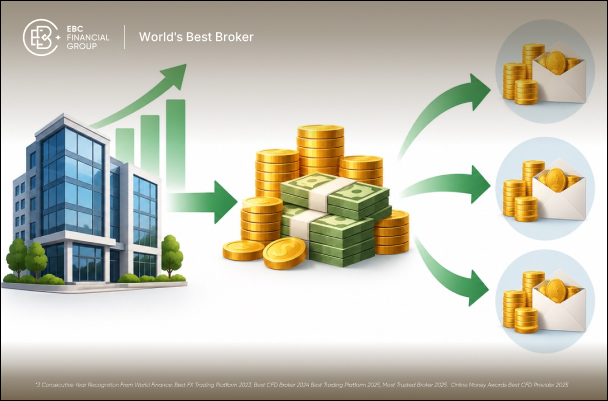
Una parte de esos recursos podría ser devuelta a los accionistas en forma de dividendos.
Por eso, los dividendos no deben considerarse dinero generado al margen de la empresa. En última instancia, el pago representa una transferencia de recursos corporativos de la empresa a sus propietarios.
Pero los ingresos y las ganancias declaradas por sí solos no pueden indicar a los inversores cuánto efectivo hay realmente disponible.
Las empresas suelen informar de sus beneficios a través de sus estados de resultados, pero el beneficio contable es diferente del dinero que se encuentra en una cuenta bancaria.
Consideremos una empresa que vende productos por valor de 10 millones de dólares durante el año. Si algunos clientes aún no han pagado sus facturas, la empresa podría registrar ingresos antes de haber cobrado la totalidad del efectivo correspondiente.
Los gastos también pueden generar diferencias entre las ganancias y el flujo de caja.
La depreciación, por ejemplo, reduce las ganancias declaradas sin representar un nuevo pago en efectivo durante ese período. Por otro lado, los aumentos en el inventario o las deudas con los clientes pueden absorber efectivo incluso cuando la empresa sigue siendo rentable sobre el papel.
Esto crea una distinción importante para los inversores en dividendos:
Las empresas publican sus resultados, pero los dividendos, en última instancia, requieren efectivo.
Por lo tanto, una empresa podría reportar ganancias netas saludables aun teniendo relativamente poco efectivo disponible para distribuir. Otra compañía podría reportar ganancias temporalmente más bajas aun generando un flujo de efectivo sustancial proveniente de sus operaciones.
Por este motivo, los inversores suelen ir más allá del beneficio neto a la hora de evaluar los recursos financieros que respaldan los dividendos.
Una de las medidas más útiles es el flujo de caja libre.
Un cálculo simplificado es:
Flujo de caja operativo − gastos de capital = flujo de caja libre
El flujo de caja operativo refleja el efectivo generado a través de las actividades comerciales principales de la empresa. El gasto de capital representa el dinero invertido en activos como equipos, fábricas, tecnología o infraestructura.
Supongamos que una empresa produce los siguientes resultados:
| Partida de flujo de efectivo | Cantidad |
|---|---|
| flujo de caja operativo | 5 mil millones de dólares |
| Gastos de capital | 2 mil millones de dólares |
| flujo de caja libre | 3 mil millones de dólares |
La empresa ha generado 3.000 millones de dólares tras financiar esas inversiones de capital.
Si posteriormente distribuye 1.000 millones de dólares en dividendos, el pago se sitúa cómodamente por debajo del flujo de caja libre generado durante el período.
El flujo de caja libre no debe interpretarse como un fondo exclusivo reservado para los accionistas. La gerencia aún tiene varias opciones para utilizarlo.
Una empresa manufacturera podría construir otra fábrica. Un operador de telecomunicaciones podría modernizar su red. Un minorista podría abrir nuevas tiendas. Una empresa con un elevado nivel de endeudamiento podría preferir reducir su deuda.
Los dividendos compiten con todos esos usos de los mismos recursos corporativos.
Incluso las empresas altamente rentables rara vez distribuyen cada dólar disponible.
Las empresas necesitan flexibilidad financiera. Las condiciones económicas pueden deteriorarse, puede ser necesario reemplazar los equipos y pueden surgir oportunidades de expansión de forma inesperada.
Las empresas pueden utilizar el capital disponible para:
invertir en nuevos productos o instalaciones;
pagar la deuda pendiente;
adquirir otros negocios;
recomprar sus propias acciones;
acumular reservas de efectivo;
cumplir con los requisitos operativos futuros;
pagar dividendos.
Por lo tanto, la decisión se convierte en una cuestión de asignación de capital.
Una empresa con atractivas oportunidades de expansión puede decidir que reinvertir el efectivo genera más valor a largo plazo que distribuirlo de inmediato. Otra empresa con operaciones consolidadas y menos oportunidades de expansión rápida puede devolver una mayor proporción de su efectivo a los accionistas.
En este debate, a veces se malinterpretan las ganancias retenidas.
Representan beneficios acumulados que, desde el punto de vista contable, han permanecido dentro de la empresa. No deben tratarse como una cuenta de efectivo pendiente de pago.
Una empresa puede tener grandes ganancias retenidas a la vez que dispone de mucho menos efectivo, porque las ganancias anteriores ya se han utilizado para comprar fábricas, inventario, tecnología, inversiones u otros activos.
Por lo tanto, la capacidad de una empresa para distribuir dinero depende de su situación financiera general, y no de una sola cifra en su balance.
Sí.
Una empresa no necesariamente necesita financiar todos sus dividendos únicamente con el efectivo generado durante el último período contable.
En ocasiones, las empresas acumulan grandes cantidades de efectivo durante los años de ganancias. Estas reservas pueden brindarles la flexibilidad necesaria para mantener el pago de dividendos cuando la generación de efectivo actual disminuye temporalmente.
El uso de las reservas durante un período limitado no es necesariamente preocupante. Sin embargo, su agotamiento persistente acaba por reducir el colchón financiero de la empresa.
La venta de propiedades, inversiones o una división de un negocio puede generar una cantidad considerable de dinero en efectivo.
La dirección puede decidir que parte de esos ingresos se devuelvan a los accionistas, sobre todo cuando la empresa ya no tenga un uso inmediato para el capital.
Dado que la venta de activos generalmente no es recurrente, no debe confundirse con la generación de efectivo operativa ordinaria.
Las grandes desinversiones, las reestructuraciones u otros eventos corporativos pueden, en ocasiones, dar lugar a distribuciones especiales.
Estos pagos pueden ser considerablemente mayores que el dividendo habitual de la empresa y, por lo general, deben evaluarse por separado de las distribuciones recurrentes a los accionistas.
Una empresa también puede obtener préstamos sin dejar de pagar dividendos.
Esto no significa necesariamente que un dividendo específico pueda atribuirse directamente a un préstamo concreto, ya que el efectivo de las empresas generalmente se gestiona de forma colectiva. Sin embargo, una empresa que reparte sistemáticamente más efectivo a sus accionistas del que genera puede, con el tiempo, depender de préstamos adicionales o de la disminución de sus reservas de efectivo.
La diferencia fundamental radica entre poder financiar un dividendo temporalmente y poder mantenerlo durante muchos años.
Por lo tanto, el análisis de dividendos debe centrarse en los recursos financieros que respaldan el pago.
Una medida común es el índice de reparto de beneficios, que compara los dividendos con las ganancias de la empresa.
A nivel de empresa:
Dividendos totales ÷ ingresos netos
Si una empresa obtiene ingresos de 1.000 millones de dólares y distribuye 400 millones, su ratio de reparto de dividendos es del 40%.
Los inversores también pueden analizar el ratio de reparto de flujo de caja libre, que compara el pago de dividendos con el flujo de caja libre. Esto puede ayudar a determinar si las distribuciones se sustentan en el efectivo restante tras las inversiones de capital.
Otras áreas también merecen atención.
Reservas de efectivo: Un balance sólido puede dar a la gerencia más margen para resistir una debilidad temporal.
Deuda: Las empresas con una deuda sustancial pueden necesitar priorizar el pago de intereses y la amortización de capital antes de devolver capital adicional.
Estabilidad del flujo de caja: Las empresas predecibles generalmente tienen mayor visibilidad sobre las distribuciones futuras que las empresas cuyos ingresos y beneficios fluctúan bruscamente.
Ningún ratio de reparto de dividendos debe considerarse universalmente seguro. Las necesidades de capital varían considerablemente entre los distintos sectores.
La situación económica del negocio subyacente influye notablemente en la política de dividendos.
| Característica del negocio | Implicación típica |
|---|---|
| Maduro y generador de efectivo | Mayor capacidad para distribuir efectivo |
| En rápida expansión | Se puede retener más capital. |
| Intensivo en capital | Se necesita más efectivo para la inversión. |
| Altamente cíclico | La capacidad de distribución de dividendos puede fluctuar. |
| Fuertemente endeudado | Las obligaciones de deuda reducen la flexibilidad. |
Una empresa consolidada con operaciones establecidas puede generar más efectivo del que puede reinvertir de forma rentable cada año. Por lo tanto, devolver parte de ese capital excedente puede ser razonable.
Una empresa en rápido crecimiento puede enfrentarse a la situación opuesta. La dirección podría ver oportunidades para invertir fuertemente en nuevos mercados, tecnología o capacidad de producción y, por lo tanto, optar por retener la mayor parte del efectivo generado.
Ninguno de los dos enfoques convierte automáticamente a una empresa en superior a la otra. Los inversores deben considerar la eficacia con la que la dirección utiliza el capital que permanece dentro de la empresa.
Un dividendo elevado no debe interpretarse automáticamente como prueba de solidez financiera.
Podría reflejar una excelente generación recurrente de efectivo, pero existen otras explicaciones posibles.
Es posible que la empresa tenga menos oportunidades de crecimiento atractivas. Podría estar distribuyendo las ganancias de la venta de activos. Los beneficios podrían haber aumentado temporalmente durante un ciclo favorable del sector, o la dirección podría simplemente estar adoptando una política de reparto de dividendos agresiva.
Del mismo modo, una empresa que paga pocos o ningún dividendo aún puede ser altamente rentable.
Si la dirección puede reinvertir el efectivo retenido con rentabilidades atractivas, los accionistas podrían beneficiarse más del crecimiento del negocio que de recibir el dinero de inmediato.
Por lo tanto, la pregunta útil no es simplemente "¿De qué magnitud es el dividendo?".
Los inversores deberían preguntarse:
¿Por qué la empresa puede permitirse pagarlo y de dónde proviene el dinero?
Una vez que se ha autorizado y pagado un dividendo, la transacción económica es relativamente clara.
El efectivo sale de la empresa y se distribuye entre los accionistas que cumplen los requisitos.
Eso produce varias consecuencias:
El saldo de caja de la empresa disminuye;
Los activos totales de la empresa disminuyen en la cantidad distribuida, si todo lo demás permanece constante;
Los accionistas reciben el dinero en efectivo personalmente;
La empresa retiene menos capital para otros fines.
Por lo tanto, un dividendo no crea dinero de la nada.
Antes de la distribución, el efectivo pertenece a la empresa y contribuye al valor del negocio. Después del pago, esa porción de efectivo pertenece directamente a los accionistas.
Los precios de mercado pueden variar por muchas razones, pero la transferencia económica en sí misma permanece invariable.
El proceso que sigue un dividendo en efectivo normal se puede resumir de la siguiente manera:
Actividad empresarial → generación de efectivo → requisitos de inversión → capital disponible → decisión del consejo de administración → pago a los accionistas
Seguir ese camino ofrece a los inversores una visión mucho más clara que fijarse únicamente en el importe del dividendo.
Una empresa que genera regularmente suficiente efectivo para financiar sus operaciones, invertir en el negocio, cumplir con sus obligaciones financieras y aún así distribuir dinero a los accionistas se encuentra en una situación muy diferente a la de una que mantiene los pagos mediante la disminución de las reservas, la venta repetida de activos o el aumento de la deuda.
Por lo tanto, para los inversores, la pregunta más útil no es simplemente cuánto paga una empresa.
Comprender de dónde proviene realmente el dinero de los dividendos revela si el pago está respaldado por la economía subyacente del negocio y si esa fuente tiene una probabilidad razonable de continuar.