เผยแพร่เมื่อ: 2026-09-11
อัปเดตเมื่อ: 2026-09-11
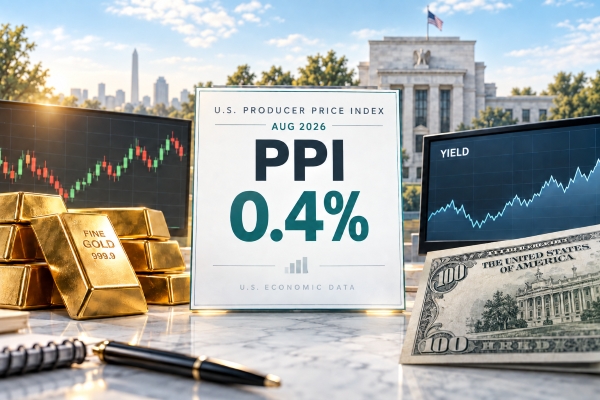
กระทรวงแรงงานสหรัฐฯ เปิดเผยดัชนีราคาผู้ผลิต (Producer Price Index) หรือ PPI สหรัฐฯ เดือนสิงหาคม 2569 เมื่อคืนที่ผ่านมา โดยตัวเลขออกมาในลักษณะ “ผสม” เพราะ Headline PPI รายปีสูงกว่าคาดเล็กน้อย ขณะที่ Core PPI รายเดือนต่ำกว่าคาด อย่างไรก็ตาม แรงกดดันจากราคาพลังงานยังกลายเป็นตัวจุดชนวนให้ตลาดทอง ดอลลาร์ และพันธบัตรสหรัฐฯ ผันผวน ก่อนที่ตลาดจะหันไปจับตาตัวเลข CPI ซึ่งเป็นข้อมูลเงินเฟ้อสำคัญชุดสุดท้ายก่อนการประชุม FOMC วันที่ 15–16 กันยายนนี้
PPI สหรัฐฯ เดือนสิงหาคม 2569 เพิ่มขึ้น 0.4% MoM ตามคาด และเร่งขึ้นเป็น 5.4% YoY สูงกว่าคาดเล็กน้อย
แรงกดดันหลักมาจากราคาพลังงานที่เพิ่มขึ้น 4.2% โดยเฉพาะราคาน้ำมันดีเซลที่พุ่งถึง 24.1%
ราคาทองคำอ่อนตัว ดอลลาร์แข็งค่าขึ้น ขณะที่ Bond Yield สหรัฐฯ อายุ 10 ปีขยับเข้าใกล้ 4.9–4.95%
ตลาดเพิ่มน้ำหนักต่อโอกาสที่ Fed อาจขึ้นดอกเบี้ย แต่ Core PPI รายเดือนที่ต่ำกว่าคาดสะท้อนว่าแรงกดดันเงินเฟ้อไม่ได้เร่งขึ้นทั่วทุกหมวด
ทิศทางทอง ดอลลาร์ และ Bond Yield ระยะถัดไปขึ้นอยู่กับ CPI เดือนสิงหาคม ซึ่งเป็นข้อมูลเงินเฟ้อสำคัญชุดสุดท้ายก่อนประชุม FOMC วันที่ 15–16 กันยายน
PPI ฝั่ง Headline (รวมทุกหมวด) เพิ่มขึ้น 0.4% เมื่อเทียบเดือนก่อน (PPI MoM กรกฎาคม 2569) ตรงกับตัวเลขคาดการณ์ของตลาด แต่เมื่อมองเป็นรายปี (YoY) ตัวเลขกลับพุ่งไปแตะ 5.4% ซึ่งสูงกว่าที่นักวิเคราะห์ส่วนใหญ่ประเมินไว้ที่ราว 5.3% และถือเป็นระดับสูงสุดในรอบ 3 เดือน เร่งขึ้นชัดเจนจาก 4.8% ในเดือนกรกฎาคม ขณะที่ตัวเลขเดือนกรกฎาคมเองก็ถูกปรับทบทวนขึ้นจากเดิมที่รายงานว่าทรงตัว มาเป็นเพิ่มขึ้น 0.1%
ส่วน Core PPI ที่ไม่รวมหมวดอาหารและพลังงาน กลับสวนทางกัน โดยเพิ่มขึ้นเพียง 0.2% MoM ต่ำกว่าที่ตลาดคาดไว้ที่ 0.3% แม้ตัวเลขรายปีของ Core จะขยับขึ้นเป็น 4.6% จากประมาณ 4.3% ในเดือนก่อนก็ตาม
จุดที่ตลาดให้ความสำคัญคือช่องว่างระหว่าง Headline กับ Core ครั้งนี้ค่อนข้างชัดเจน สะท้อนว่าแรงกดดันเงินเฟ้อรอบนี้มีราคาพลังงานเป็นตัวขับเคลื่อนหลัก ขณะที่เงินเฟ้อพื้นฐานไม่ได้เร่งขึ้นในระดับเดียวกับตัวเลข Headline
| ตัวเลข PPI สหรัฐฯ | ก.ค. 2569 | ส.ค. 2569 | การเปลี่ยนแปลง |
|---|---|---|---|
| Headline PPI (MoM) | +0.1% | +0.4% | เร่งขึ้น |
| Headline PPI (YoY) | +4.8% | +5.4% | เร่งขึ้น |
| Core PPI* (MoM) | +0.4% | +0.3% | ชะลอลงเล็กน้อย |
| Core PPI* (YoY) | +4.7% | +4.7% | ทรงตัว |
| ราคาสินค้าขั้นสุดท้าย (MoM) | −0.4% | +1.1% | พลิกกลับมาเพิ่มขึ้น |
| ราคาบริการขั้นสุดท้าย (MoM) | +0.2% | +0.1% | ชะลอลง |
*Core PPI ไม่รวมอาหาร พลังงาน และบริการการค้า
จากตาราง สรุปคือ ตัวเลข PPI สหรัฐฯ เดือนสิงหาคม 2569 เพิ่มขึ้น 0.4% จากเดือนก่อน และเพิ่มขึ้น 5.4% เมื่อเทียบรายปี โดยแรงกดดันหลักมาจากราคาสินค้าขั้นสุดท้ายที่เพิ่มขึ้น 1.1% ขณะที่ราคาบริการเพิ่มขึ้นเพียง 0.1%
ต้นตอหลักของ Headline PPI ที่พุ่งขึ้นมาจากหมวดสินค้าขั้นสุดท้าย (Final Demand Goods) ซึ่งเพิ่มขึ้นถึง 1.1% โดยกว่า 3 ใน 4 ของการเพิ่มขึ้นในหมวดสินค้าขั้นสุดท้ายมาจากราคาพลังงานที่ปรับขึ้น 4.2% และตัวการหลักคือราคาน้ำมันดีเซลที่พุ่งขึ้นถึง 24.1% ในเดือนเดียว ซึ่งเกิดขึ้นท่ามกลางความตึงเครียดในตะวันออกกลางและราคาน้ำมันดิบโลกที่ขยับขึ้นเหนือระดับ 100 ดอลลาร์ต่อบาร์เรล ขณะที่หมวดบริการ (Final Demand Services) เพิ่มขึ้นเพียง 0.1% เท่านั้น สะท้อนว่าแรงกดดันด้านราคาในภาคบริการยังค่อนข้างจำกัด
พูดง่าย ๆ คือ ตัวเลขที่ดูน่ากังวลส่วนใหญ่มาจาก “ราคาพลังงาน” ซึ่งผันผวนตามสถานการณ์ภูมิรัฐศาสตร์ มากกว่าจะสะท้อนว่าแรงกดดันเงินเฟ้อกำลังเร่งขึ้นทั่วทั้งระบบเศรษฐกิจ สอดคล้องกับ Core PPI รายเดือนที่ยังออกมาต่ำกว่าคาด
หลังตัวเลขถูกเปิดเผย ดัชนีดอลลาร์สหรัฐฯ (DXY) ขยับขึ้นมาใกล้ 99 จุด และแตะระดับสูงสุดของวันบริเวณ 99.1 จุด สะท้อนแรงซื้อดอลลาร์หลังตลาดเพิ่มน้ำหนักต่อโอกาสที่ Fed อาจขึ้นดอกเบี้ยเพิ่มเติม ฝั่งอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี ขยับขึ้นใกล้ระดับ 4.9–4.95% ในเวลาต่อมา ท่ามกลางแรงกดดันร่วมจากทั้งข้อมูล PPI และราคาน้ำมันที่พุ่งขึ้น
ราคาทองคำ (XAU/USD) ปรับตัวลงจากบริเวณเหนือ 4,400 ดอลลาร์ต่อออนซ์ มาซื้อขายแถว 4,350-4,360 ดอลลาร์ในช่วงการซื้อขายวันที่ 10 กันยายน หรือลดลงประมาณ 1% ขณะที่ราคาทองคำอ่อนตัวลงต่อมาใกล้บริเวณ 4,320 ดอลลาร์ในช่วงเช้าวันนี้ (11 กันยายน 2569) ส่วนแร่เงิน (Silver) ปรับตัวลงแรงกว่าทองคำ โดยสัญญาซื้อขายล่วงหน้าร่วงลงประมาณ 5%
แม้ทองคำและแร่เงินจะมีสถานะเป็นสินทรัพย์ปลอดภัย แต่การแข็งค่าของดอลลาร์และ Bond Yield ที่ปรับขึ้นทำให้ต้นทุนค่าเสียโอกาสของการถือสินทรัพย์ที่ไม่จ่ายดอกเบี้ยสูงขึ้น จึงกดดันราคาโลหะมีค่าในระยะสั้น
ฝั่งตลาดหุ้นสหรัฐฯ ดัชนี S&P 500 ปิดลบราว 0.6% เป็นการปิดลบติดต่อกันเป็นวันที่ 4 ซึ่งยาวนานที่สุดนับตั้งแต่เดือนมิถุนายน
ที่น่าสนใจคือ ตลาดเงินได้ปรับโอกาสที่ Fed จะขึ้นดอกเบี้ย 0.25% ในการประชุมวันที่ 15-16 กันยายน ขึ้นไปอยู่ที่ประมาณ 70% จากราว 61-62% ก่อนประกาศข้อมูล สะท้อนว่าตลาดกลับมาเพิ่มน้ำหนักต่อความเสี่ยงที่ Fed อาจเดินหน้าคุมเงินเฟ้อเข้มงวดขึ้น
PPI เป็นหนึ่งในข้อมูลที่ช่วยประเมินแรงกดดันด้านต้นทุนในระบบเศรษฐกิจ แต่ไม่ได้ทำนาย CPI ได้โดยตรง เพราะดัชนีทั้งสองมีองค์ประกอบและน้ำหนักแตกต่างกัน รวมถึงผู้ผลิตอาจไม่ได้ส่งผ่านต้นทุนทั้งหมดไปยังผู้บริโภค
อย่างไรก็ตาม ตัวเลข PPI ที่ร้อนแรงจากพลังงานรอบนี้ยังเพิ่มความกังวลว่า CPI เดือนสิงหาคมที่จะประกาศในคืนวันนี้อาจสะท้อนแรงกดดันจากราคาพลังงานเช่นกัน โดยเฉพาะราคาน้ำมันเชื้อเพลิงและต้นทุนการขนส่งที่ผู้บริโภคต้องจ่ายโดยตรง
จุดที่ยังต้องระวังไม่ให้ด่วนสรุปคือ Core PPI รายเดือนที่ออกมาต่ำกว่าคาด บ่งชี้ว่าแรงกดดันเงินเฟ้อพื้นฐานยังไม่ได้เร่งตัวขึ้นเท่ากับที่ Headline สื่อออกมา หาก CPI คืนนี้แสดงรูปแบบเดียวกัน คือ Headline ร้อนจากพลังงาน แต่ Core ยังทรงตัว ตลาดอาจไม่ตีความไปในทิศทางเดียวกันทั้งหมด และอาจเห็นความผันผวนสองรอบ ทั้งตอนตัวเลขออกและหลังตลาดย่อยรายละเอียดของข้อมูลแล้ว
สำหรับการประชุม FOMC วันที่ 15–16 กันยายน PPI และ CPI ถือเป็นข้อมูลเงินเฟ้อสำคัญชุดสุดท้ายที่คณะกรรมการ Fed จะใช้ประกอบการตัดสินใจ ร่วมกับข้อมูลตลาดแรงงาน การใช้จ่าย และแนวโน้มเศรษฐกิจ ธีมหลักที่ตลาดจับตาคือ Fed จะให้น้ำหนักกับ Headline ที่ร้อนแรงจากพลังงาน หรือ Core ที่ยังไม่ได้เร่งตัวแรงในรายเดือนมากกว่ากัน
สำหรับ XAU/USD หลังปรับตัวลงมาซื้อขายแถวโซน 4,320-4,360 ดอลลาร์ หากราคาย่อลงต่อ โซน 4,300 ดอลลาร์ถือเป็นแนวรับทางจิตวิทยาที่สำคัญ ส่วนแนวต้านฝั่งบนยังอยู่ที่บริเวณ 4,400 ดอลลาร์ ซึ่งเป็นระดับที่ราคายืนอยู่ก่อนตัวเลข PPI จะประกาศ
ฝั่งดัชนีดอลลาร์ (DXY) หลังดีดขึ้นแตะ 99.1 จุด หากยืนเหนือระดับนี้ได้ต่อเนื่องหลัง CPI ออก อาจเปิดทางให้แข็งค่าต่อ แต่หากตัวเลข CPI คืนนี้ออกมาต่ำกว่าคาด ดอลลาร์มีโอกาสอ่อนค่ากลับมาทดสอบโซนแนวรับก่อนหน้า
ช่วงก่อนและหลังการประกาศ CPI คืนนี้ ตลาดอาจผันผวนสูงเป็นพิเศษ เพราะเป็นข้อมูลเงินเฟ้อสำคัญชุดสุดท้ายก่อน FOMC นักเทรดควรระมัดระวังเรื่องสเปรดที่มักกว้างขึ้นในช่วงข่าวแรง และพิจารณาขนาดออเดอร์ให้เหมาะสมกับความผันผวนที่อาจเกิดขึ้น
สำหรับนักเทรดที่ต้องการติดตามตัวเลขเศรษฐกิจและช่วงเวลาประกาศข่าวสำคัญ สามารถใช้ปฏิทินเศรษฐกิจของ EBC เพื่อวางแผนติดตาม CPI, PPI, NFP และตัวเลขเศรษฐกิจสำคัญอื่น ๆ ได้ พร้อมเตรียมแผนการเทรดให้เหมาะสมกับสถานการณ์ตลาด
หากต้องการทดลองใช้กลยุทธ์ก่อนลงเงินจริง สามารถเปิดบัญชีเดโมกับ EBC เพื่อฝึกเทรดภายใต้สภาวะตลาดที่มีความผันผวน หรือเปิดบัญชีเทรดจริงเมื่อพร้อม โดยควรศึกษาความเสี่ยงและเงื่อนไขการซื้อขายให้เข้าใจก่อนตัดสินใจ
Headline PPI เพิ่มขึ้น 0.4% เมื่อเทียบรายเดือน ตรงกับตลาดคาด และเพิ่มขึ้น 5.4% เมื่อเทียบรายปี สูงกว่าคาดการณ์ที่ 5.3% เล็กน้อย ขณะที่ Core PPI ซึ่งไม่รวมอาหารและพลังงาน เพิ่มขึ้น 0.2% รายเดือน ต่ำกว่าคาดการณ์ที่ 0.3%
แรงผลักดันหลักมาจากราคาพลังงานที่เพิ่มขึ้น 4.2% โดยเฉพาะน้ำมันดีเซลที่พุ่ง 24.1% ในเดือนเดียว จึงดัน Headline PPI ให้สูงขึ้น ขณะที่ Core PPI ซึ่งตัดราคาอาหารและพลังงานออก ยังไม่ได้เร่งตัวแรงในรายเดือน
PPI ที่สูงกว่าคาดอาจทำให้ตลาดเพิ่มน้ำหนักต่อการคุมเงินเฟ้อของ Fed ส่งผลให้ดอลลาร์และ Bond Yield มีโอกาสปรับขึ้น ซึ่งมักกดดันราคาทองคำ เนื่องจากทองไม่ให้ผลตอบแทนในรูปดอกเบี้ย อย่างไรก็ตาม ทิศทางจริงยังขึ้นอยู่กับ CPI และปัจจัยตลาดอื่นร่วมด้วย
PPI วัดการเปลี่ยนแปลงของราคาที่ผู้ผลิตได้รับจากการขายสินค้าและบริการ ส่วน CPI วัดการเปลี่ยนแปลงของราคาสินค้าและบริการที่ผู้บริโภคจ่าย PPI จึงช่วยสะท้อนแรงกดดันด้านต้นทุน แต่ไม่สามารถใช้ทำนาย CPI ได้โดยตรง
ยังสรุปไม่ได้ แม้ตลาดจะเพิ่มน้ำหนักต่อโอกาสขึ้นดอกเบี้ยหลังประกาศ PPI แต่ Fed ยังต้องพิจารณา CPI ภาวะตลาดแรงงาน การใช้จ่าย และแนวโน้มเศรษฐกิจโดยรวมก่อนตัดสินใจในการประชุมวันที่ 15–16 กันยายน 2569