公開日: 2024-04-12
更新日: 2026-09-08
EBITDA(利払前・税引前・減価償却前利益)は、支払利息、法人所得税、減価償却費を差し引く前の利益を測定する指標です。事業の営業成績を比較し、企業価値を評価し、レバレッジを評価するために広く使用されていますが、キャッシュフローと同じではなく、設備投資が大きい場合には経済的な収益性を過大評価する可能性があります。EBITDA(イービットダー)とは、その有用性が数値の計算方法と除外される費用に依存する指標であると言えます。
EBITDA(イービットダー)とは?
| EBITDAの構成要素 | 除外されるもの |
|---|---|
| 利息 | 資金調達コスト |
| 税金 | 法人所得税費用 |
| 減価償却費 | 有形資産コストの配分 |
| 償却費 | 無形資産コストの配分 |
EBITDAは、企業がどれだけの現金を生み出したかを示すものではありません。運転資本の変動は除外され、設備投資、負債返済、その他いくつかの現金必要額も差し引かれません。
EBITDAの計算式と計算例
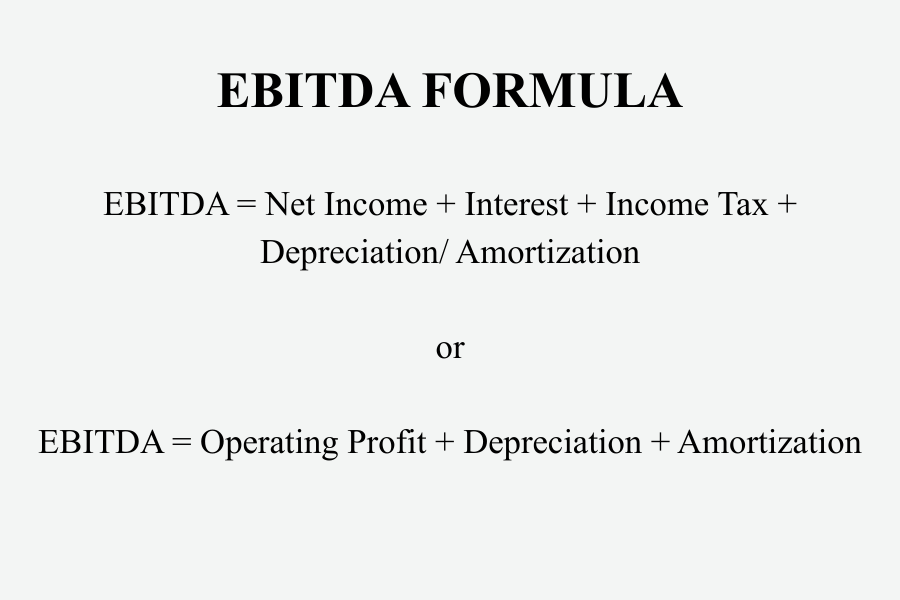
最も一般的な計算は、純利益から始まります。
EBITDA = 純利益 + 利息 + 法人所得税 + 減価償却費 + 償却費
EBITDAは、EBITから計算することもできます。
EBITDA = EBIT + 減価償却費 + 償却費
EBITが一貫して定義され、加算される減価償却費が基礎となる利益数値に含まれている場合、2つのアプローチは一致するはずです。報告されるすべてのEBITDA指標が同一のインプットを使用していると想定するのではなく、企業開示を確認する必要があります。
以下の年間業績を持つ企業を考えます。
| 例の企業 | 金額 |
|---|---|
| 売上高 | 1000000ドル |
| D&A控除前営業費用 | -700000ドル |
| EBITDA | 300000ドル |
| 減価償却費 | -80000ドル |
| EBIT | 220000ドル |
| 支払利息 | -50000ドル |
| 法人所得税 | -40000ドル |
| 純利益 | 130000ドル |
EBITDAは300000ドルで、同社の純利益130000ドルの2倍以上です。この差は、同社が300000ドルのフリーキャッシュを生み出したことを意味するものではありません。減価償却費は、最終的に交換が必要な資産を反映している可能性があり、利息と税金は依然として実際の経済的義務です。
EBITDAとEBIT、純利益、キャッシュフローの比較
EBITDAは、他の利益およびキャッシュフロー指標と比較すると解釈しやすくなります。
| 指標 | 測定するもの |
|---|---|
| EBITDA | 利息、税金、減価償却費を差し引く前の利益 |
| EBIT | 利息と法人所得税を差し引く前の利益。減価償却費は含まれる |
| 純利益 | 営業費用、資金調達コスト、税金控除後の利益 |
| 営業キャッシュフロー | 運転資本の変動を含む、事業から生み出される現金 |
| フリーキャッシュフロー | 通常、営業キャッシュフローから設備投資を差し引いたもの |
EBITは減価償却費を反映するため、長寿命資産に関連する会計上の費用をより多く捉えます。純利益は、さらに資金調達コストと税金を組み込みます。
営業キャッシュフローは別の質問に答えます。企業は、在庫や売掛金が増加しているために現金を消費しながら、強いEBITDAを報告することができます。フリーキャッシュフローは、資産基盤を維持または拡大するために必要な設備投資を組み込みます。
フリーキャッシュフロー自体には単一の普遍的な定義がないため、使用される計算式を常に確認する必要があります。SECは、一般的には営業キャッシュフローから設備投資を差し引いたものとして計算されるが、一律に定義されているわけではないと述べています。
したがって、EBITDAはキャッシュフロー分析を補完するものであり、置き換えるものではありません。
EBITDAが最も有用な場面
1) 営業成績の比較
EBITDAは、企業が異なる資金調達構造、税率、減価償却スケジュールの下で運営されている場合に、同業他社比較を改善できます。
一般的な拡張は、EBITDAマージンです。
EBITDAマージン = EBITDA ÷ 売上高 × 100
売上高10億ドルに対して3億ドルのEBITDAを生み出す企業は、EBITDAマージン30%です。真に類似した企業間でマージンを比較すると、営業効率の違いが明らかになりますが、業界の経済性と資本集約度は依然として重要です。
2) EV/EBITDAバリュエーション
企業価値対EBITDA倍率は、事業全体の価値をEBITDAと比較します。
EV/EBITDA = 企業価値 ÷ EBITDA
企業価値には株式価値と純負債が組み込まれるため、この倍率は、負債と株式の異なる組み合わせで資金調達された企業を比較する場合に役立ちます。
EV/EBITDA倍率が低いことが、自動的に割安な企業を示すわけではありません。成長性、マージン、景気循環性、資本集約度、事業の質が、他の点では類似した企業間の大きな差異を正当化し得ます。
この指標はまた、資産集約型産業では追加の注意が必要です。EBITDAは、工場、ネットワーク、車両、その他の生産資産の維持に多額の反復的な現金投資が必要な場合でも、減価償却費と設備投資を除外します。
3) 負債および信用分析
Debt/EBITDAおよびNet Debt/EBITDAは、負債を営業利益と比較し、信用分析で広く使用されています。
純負債5億ドル、EBITDA1億ドルの企業は、Net Debt/EBITDAが5.0倍です。この数値は、支払利息、フリーキャッシュフロー、負債の満期、基礎となるEBITDAの安定性と併せて考慮すると、より情報価値が高くなります。
EBITDAと調整後EBITDA
EBITDAと調整後EBITDAは、互換的に扱うべきではありません。
従来の意味で計算されるEBITDAは、利息、法人所得税、減価償却費を加算します。調整後EBITDAは、リストラ費用、買収費用、株式報酬、または経営陣が異常とみなすその他の項目を含む、さらなる調整を行います。
例えば:
EBITDA:1億ドル
リストラ調整:800万ドル
株式報酬調整:1200万ドル
買収費用調整:500万ドル
調整後EBITDA:1億2500万ドル
分析上の問題は、追加の2500万ドルが、実際に異常な、または通常の事業を代表しない費用を表しているかどうかです。
リストラ、買収、報酬に関する繰り返しの除外は、調整後EBITDAを事業の経済性よりも速く上昇させる可能性があります。SECは、通常の反復的な現金営業費用を除外すると、非GAAP指標が誤解を招く可能性があると特に警告しています。また、従来のEBITやEBITDAとは異なる方法で計算された指標には、調整後EBITDAのような明確なラベルを使用すべきだと述べています。
EBITDAが誤解を招く可能性がある場合
EBITDAは、除外する費用が経済的に重要な場合、情報価値が低くなります。
資本集約型の企業は、工場、設備、インフラ、ネットワークへの多額の反復的な投資を必要としながら、強いEBITDAを報告できます。減価償却費は当期には非現金ですが、基礎となる資産は実際の資本で購入され、最終的には交換が必要になる場合があります。
運転資本の需要は、EBITDAとキャッシュ生成を分離する可能性があります。急速な売上成長は、より多くの在庫を必要とするか、売掛金の増加を引き起こし、EBITDAを減らすことなく現金を消費する可能性があります。
高いレバレッジは別の盲点を生み出します。2つの企業は、一方が実質的により多くの負債、支払利息、借り換えリスクを抱えていても、同じEBITDAを報告できます。
積極的な調整は、比較可能性をさらに弱める可能性があります。経営陣が例外的とラベル付けしたからといって、費用が経済的に無関係になるわけではありません。
より強力な分析は、EBITDAを営業キャッシュフロー、設備投資、レバレッジ、および報告された指標の計算に使用された特定の調整と照合します。
EBITDAはGAAPまたはIFRSの指標ですか?
EBITDAは広く使用されていますが、普遍的に標準化された会計上の小計ではありません。
米国証券規則では、業績指標として提示されるEBITDAは非GAAP財務指標です。SECガイダンスは、利益の出発点をGAAP純利益と定義し、業績指標として提示されるEBITDAを純利益に調整することを要求しています。追加の調整を行う指標は、調整後EBITDAのような明確なラベルを使用すべきです。
IFRS会計基準も、従来のEBITDAを普遍的に要求される小計として定義していません。
この区別は、2027年1月1日以降に開始する年次報告期間に適用されるIFRS第18号でより重要になります(早期適用も認められます)。IFRS第18号は、営業利益や財務・法人所得税前利益などの定義された小計を導入し、適格な経営者定義業績指標の開示も要求します。
IFRS第18号はEBITDAを定義していません。代わりに、IAS第36号の範囲内の減価償却費、償却費、減損控除前の営業利益または損失を、経営者定義業績指標ではない特定の小計として特定しています。その小計と異なる方法で計算されたEBITDA指標は、IFRS第18号の基準を満たす場合、経営者定義業績指標として適格となる可能性があります。
したがって、比較可能性は、各企業が数値をどのように正確に計算し、提示するかを理解することにかかっています。
EBITDAに関するFAQ
EBITDAを簡単に言うと何ですか?
EBITDAは、利息、法人所得税、減価償却費を差し引く前の利益を測定します。主に、資金調達、税金、資産コスト配分の違いが報告利益に影響を与える前に、営業成績を比較するために使用されます。
EBITDAはキャッシュフローと同じですか?
いいえ。EBITDAは運転資本の変動や設備投資を組み込んでいないため、企業が実際にどれだけの現金を生み出したか、または保持したかを示すことはできません。営業キャッシュフローとフリーキャッシュフローを別途検討する必要があります。
EBITDAと調整後EBITDAの違いは何ですか?
EBITDAは、利息、税金、減価償却費を加算します。調整後EBITDAは、企業が選択したさらなる調整(多くの場合、リストラ、買収費用、株式報酬)を行います。本当に異常な場合には分析を改善する可能性がありますが、反復的な加算は比較可能性を弱める可能性があります。
EBITDAが高いほど常に良いですか?
必ずしもそうではありません。EBITDAの上昇は、営業利益の強化を示す可能性がありますが、その質はマージン、現金変換、資本要件、レバレッジ、使用される調整に依存します。フリーキャッシュフローの減少や負債の急増を伴うEBITDAの成長は、より綿密な検討に値します。
EBITDAは出発点であり、完全なバリュエーションではない
EBITDA(イービットダー)とは、計算が透明であり、比較対象の企業が経済的に類似している場合に最も有用な指標です。高い、または上昇しているEBITDAを財務力の証拠として扱う前に、キャッシュフロー、設備投資、負債と照合し、経営陣が加算した調整を精査してください。