公開日: 2026-09-14
更新日: 2026-09-14
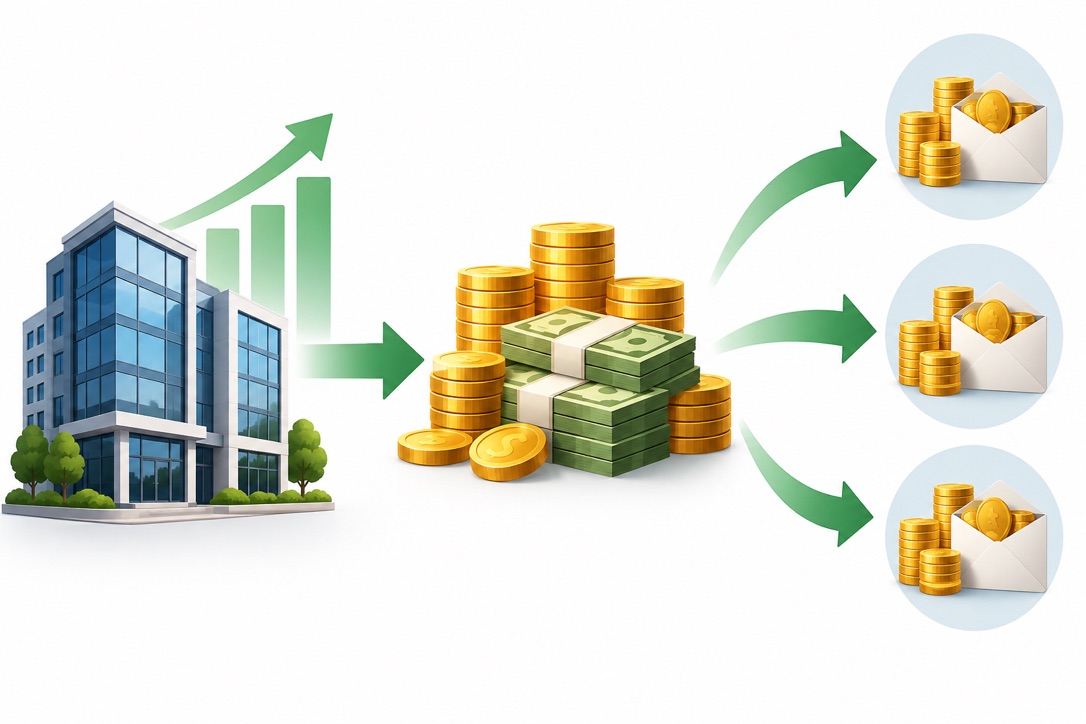
企業が配当金を支払う場合、株主の口座に入金される現金はどこかから捻出されなければなりません。ほとんどの場合、それは企業の通常の事業活動によって生み出された資金から始まりますが、蓄積された現金、資産売却、その他の資金源が配当金の支払いを支える場合もあります。
その過程を理解することで、投資家は配当金が健全なキャッシュ創出を反映しているのか、それとも維持が困難になる可能性のある支払いなのかを判断することができます。配当金の資金源と持続可能性を正しく見極めることが、配当投資の出発点となります。
主なポイント
配当金の支払いは通常、企業の本業を通じて生み出された現金によって賄われます。
会計上の利益と利用可能な現金は同じではないため、好業績だからといって必ずしも配当が保証されるわけではありません。
フリーキャッシュフローは、企業が事業運営費と設備投資費を賄った後に、どれだけの資金的余裕が残っているかを示す指標となります。
企業は、配当金と、債務返済、事業拡大、買収、自社株買い、その他の資本利用とのバランスを取らなければなりません。
現金準備金や一時的な取引は一時的に配当を支えることができますが、定期的なキャッシュフローに裏付けられた定期的な配当の方が一般的にはより強固です。
企業は配当金を支払うための資金をどこから調達するのか?
出発点は事業そのものです。
顧客は商品やサービスを購入することで、企業に収益をもたらします。スーパーマーケットは買い物客から代金を受け取り、ソフトウェア会社は利用料を徴収し、製造業者は機器を販売し、銀行は融資や金融サービスから収益を得ます。
しかし、収益は始まりに過ぎません。
企業にも経費がかかります。従業員、仕入先、家主、貸し手、政府、その他事業運営に関わる多くの関係者に支払いをしなければなりません。また、設備の購入、工場の維持、将来の成長への投資にも資金が必要になる場合があります。
これらの義務を履行した後に残った金額は、会社が利用できる財源に充当されます。
これらの資金の一部は、最終的に配当金という形で株主に還元される可能性があります。
だからこそ、配当金は会社とは別に生み出された資金とみなすべきではないのです。配当金は究極的には、企業資源が事業体から所有者へと移転されることを意味するからです。
しかし、売上高と報告された利益だけでは、投資家は実際にどれだけの現金が利用可能かを知ることはできません。
企業の利益と配当金が同じではない理由
企業は通常、損益計算書を通じて利益を報告しますが、会計上の利益は銀行口座にある現金とは異なります。
年間1000万ドル相当の商品を販売する企業を考えてみましょう。顧客の中にはまだ請求書の支払いを済ませていない人もいるため、企業は対応する現金がすべて回収される前に収益を計上してしまう可能性があります。
経費も、利益とキャッシュフローの差を生み出す要因となり得ます。
例えば、減価償却は、その期間に新たな現金支出を伴わずに、報告上の利益を減少させます。一方、在庫の増加や顧客からの未収金の増加は、企業が帳簿上は黒字であっても、現金を吸収する可能性があります。
これは配当投資家にとって重要な違いを生み出します。
企業は収益を報告しますが、配当金は最終的に現金が必要となります。
したがって、ある企業は、分配可能な現金が比較的少ない場合でも、健全な純利益を計上する可能性があります。また別の企業は、一時的に業績が低迷しているように見えても、事業活動から依然として相当な現金を生み出している可能性があります。
そのため、投資家は配当を支える財務資源を評価する際に、純利益以外の要素にも着目することが多いのです。
フリーキャッシュフローが配当金の資金調達にどのように役立つか
最も有用な指標の一つは、フリーキャッシュフローです。
簡略化した計算式は次のとおりです。
営業キャッシュフロー − 設備投資額 = フリーキャッシュフロー
営業キャッシュフローは、企業の主要な事業活動を通じて生み出されたキャッシュフローを反映したものです。設備投資は、設備、工場、技術、インフラなどの資産に費やされた資金を表します。
ある企業が以下のような結果を出したと仮定します。
| キャッシュフロー項目 | 額 |
|---|---|
| 営業キャッシュフロー | 50億ドル |
| 設備投資 | 20億ドル |
| フリーキャッシュフロー | 30億ドル |
同社はこれらの設備投資資金を調達した後、30億ドルの収益を生み出しました。
もしその後10億ドルの配当金を分配するとしても、その支払額は当該期間に生み出されたフリーキャッシュフローを大幅に下回るように見えます。
フリーキャッシュフローは、株主のために確保された専用の資金源と解釈すべきではありません。経営陣には、その資金の使い道に関して依然として複数の選択肢があります。
製造会社は新たな工場を建設するかもしれません。通信事業者はネットワークをアップグレードするかもしれません。小売業者は新しい店舗を開設するかもしれません。多額の借入金を抱える企業は、負債を削減することを望むかもしれません。
配当金は、同じ企業資源をめぐって、他のあらゆる用途と競合します。
企業が利用可能な現金をすべて分配しない理由
たとえ非常に収益性の高い企業であっても、利用可能な資金すべてを分配することは稀です。
企業には財務上の柔軟性が必要です。経済状況が悪化したり、設備の交換が必要になったり、予期せぬ事業拡大の機会が生まれたりする可能性があるからです。
企業は利用可能な資本を以下の目的で使用できます。
新製品や新設備に投資する。
未払い債務を返済する。
他の事業を買収する。
自社株を買い戻す。
現金準備金を積み立てる。
将来の運用要件を満たす。
配当金を支払う。
したがって、この決定は資本配分の問題となります。
魅力的な事業拡大の機会を持つ企業は、現金をすぐに分配するよりも再投資する方が長期的に見てより大きな価値を生み出すと判断するかもしれません。一方、事業が成熟し、急速な拡大の機会が少ない企業は、より多くの現金を株主に還元するかもしれません。
この議論において、内部留保は時として誤解されることがあります。
これらは会計上、会社内に留保された累積利益を表しています。支払いを待つ現金勘定として扱うべきではありません。
企業は、過去の利益を工場、在庫、技術、投資、その他の資産の購入に既に充てているため、多額の内部留保を抱えている一方で、手元現金ははるかに少ない場合があります。
したがって、企業が資金を分配する能力は、貸借対照表上の単一の数値ではなく、より広範な財務状況によって左右されます。
配当金は、現在のキャッシュフロー以外のところから捻出できるのか?
はい。
企業は必ずしも、最新の報告期間中に生み出された現金のみで配当金を支払う必要はありません。
既存の現金準備金
企業は、業績の良い年に多額の現金を蓄積することがあります。こうした準備金は、一時的なキャッシュフローの減少時に配当を維持するための柔軟性を企業にもたらすことができます。
限られた期間だけ備蓄を利用することは、必ずしも問題視されるものではありません。しかし、継続的に備蓄を使い続けると、最終的には企業の財務的な余裕が減少します。
資産売却
不動産、投資、あるいは事業部門を売却することで、多額の現金を得ることができます。
経営陣は、特に会社がその資金を当面必要としなくなった場合、その収益の一部を株主に還元することを決定する可能性があります。
資産売却は通常、一時的なものであるため、通常の営業キャッシュフロー創出と混同してはなりません。
特別な企業取引
大規模な資産売却、組織再編、その他の企業イベントは、時として特別配当につながる可能性があります。
これらの支払いは、会社の通常の配当よりもかなり高額になる場合があり、一般的には、通常の株主への分配金とは別に評価されるべきです。
借入
企業は配当金の支払いを続けながら、資金を借り入れることもできます。
だからといって、特定の配当金が特定の融資に直接結びつくとは限りません。なぜなら、企業の資金は一般的に共同で管理されているからです。とはいえ、株主への配当金が自社の収益を上回り続ける企業は、最終的には追加借入や現金準備金の減少に頼らざるを得なくなる可能性があります。
重要な違いは、一時的に配当金を支払えることと、長年にわたって配当金を支払い続けられることにあります。
投資家はどのようにして配当の持続可能性を見極めることができるのか?
したがって、配当分析は、その支払いの背後にある財源に焦点を当てるべきです。
一般的な指標の一つに、配当性向があり、これは配当金と企業の利益を比較するものです。
企業レベルでは:
配当金総額 ÷ 純利益
ある企業が10億ドルの利益を上げ、4億ドルを配当した場合、配当性向は40%となります。
投資家は、配当金支払額とフリーキャッシュフローを比較するフリーキャッシュフロー配当性向も検討できます。これは、設備投資後に残った現金で配当金が賄われているかどうかを示すのに役立ちます。
他の分野にも注目する価値があります。
現金準備金:健全なバランスシートは、経営陣が一時的な経営難に耐えるためのより大きな余地を与えます。
負債:多額の負債を抱える企業は、追加資本の返還よりも、利息の支払いと元本の返済を優先する必要があるかもしれません。
キャッシュフローの安定性:一般的に、収益や利益が大きく変動する企業よりも、予測可能な事業の方が将来の配当についてより明確な見通しを持つことができます。
単一の配当性向を普遍的に安全なものとして扱うべきではありません。資本ニーズは業界によって大きく異なります。配当金の資金源と持続可能性を評価する際には、こうした複数の指標を組み合わせて判断することが重要です。
なぜ企業によって配当金の額が異なるのか
事業の経済状況は、配当政策に大きな影響を与えます。
| ビジネス特性 | 典型的な意味合い |
|---|---|
| 成熟していて、キャッシュを生み出す | 現金分配能力の向上 |
| 急速に拡大 | より多くの資本が留保される可能性がある |
| 資本集約型 | 投資にはより多くの資金が必要 |
| 非常に周期的な | 配当能力は変動する可能性がある |
| 多額の負債を抱えている | 債務義務は柔軟性を低下させる |
事業が確立された成熟企業は、毎年、利益を生む再投資額を上回るキャッシュを生み出す可能性があります。そのため、その余剰資本の一部を還元することは妥当な判断と言えるでしょう。
急成長企業は、これとは正反対の状況に直面する可能性があります。経営陣は、新たな市場、技術、あるいは生産能力への大規模投資の機会を見出し、生み出した現金の大部分を内部留保することを選択するかもしれません。
どちらのアプローチも、自動的に一方の企業を他方の企業より優位にするものではありません。投資家は、経営陣が企業内に残った資本をどれだけ効果的に活用しているかを考慮する必要があります。
配当金が大きいということは、より良い企業であることを意味するのか?
高額の配当金は、必ずしも財務力の強さを示す証拠と解釈すべきではありません。
これは優れた経常的なキャッシュ創出能力を反映している可能性もありますが、他の説明も考えられます。
同社には魅力的な成長機会が少なくなっている可能性があります。資産売却益を配当に充てているのかもしれません。好調な業界サイクルの中で一時的に利益が急増したのかもしれないし、経営陣が単に積極的な配当政策を採用しているだけかもしれません。
同様に、配当をほとんど、あるいは全く支払わない企業でも、高い収益性を達成できる場合があります。
経営陣が内部留保した資金を魅力的な利回りで再投資できれば、株主は資金をすぐに受け取るよりも、事業の成長からより大きな利益を得られる可能性があります。
したがって、有益な質問は単に「配当金はどれくらい大きいのか?」ということではありません。
投資家は次のような点を問うべきです。
なぜ会社はそれを支払う余裕があるのか、そしてその資金はどこから来ているのか?
配当金が支払われると、実際には何が起こるのでしょうか?
配当が承認され、支払われれば、経済取引は比較的明確になります。
現金は会社から流出し、適格な株主に分配されます。
それによっていくつかの結果が生じます。
会社の現金残高が減少する。
他の条件がすべて同じであれば、企業の総資産は分配された金額分だけ減少する。
株主は現金を直接受け取る。
企業は他の目的のために残せる資本が少なくなる。
したがって、配当金は無からお金を生み出すものではありません。
配当前は、その現金は会社に帰属し、企業価値を高める役割を果たします。配当後は、その現金は株主に直接分配されます。
市場価格は様々な理由で変動しますが、経済的な移転そのものは変わりません。
資金の流れを追うことで配当の質が明らかになる
通常の現金配当の背景にあるプロセスは、以下のように要約できます。
事業活動 → 資金創出 → 投資要件 → 利用可能な資本 → 取締役会の決定 → 株主への支払い
その道筋を辿ることで、投資家は配当額だけを見るよりもはるかに明確な全体像を把握できます。
事業運営に必要な資金、事業への投資、財務上の義務の履行、そして株主への配当を賄うのに十分な現金を定期的に生み出す企業は、準備金の減少、資産の繰り返し売却、あるいは負債の増加によって支払いを維持している企業とは全く異なる立場にあります。
したがって、投資家にとって最も有益な質問は、企業がどれだけの金額を支払うかということだけではありません。
配当金の資金源と持続可能性を理解することで、その支払いが事業の経済的な基盤に裏付けられているかどうか、そしてその出所が今後も継続する可能性が高いかどうかが明らかになります。