Publicado el: 2026-09-14
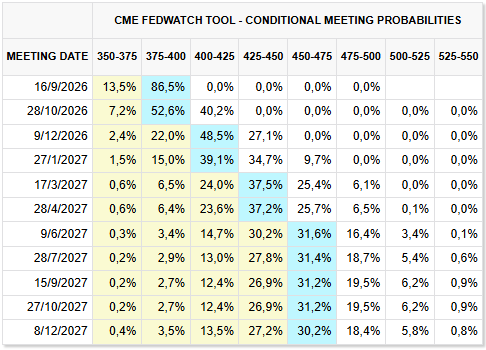
El mapa macroeconómico y geopolítico global refleja un escenario de elevadas tensiones cruzadas donde los riesgos de inflación, las decisiones de política monetaria de los bancos centrales y las crecientes disrupciones en Oriente Medio y Europa del Este determinan la trayectoria de las bolsas. Wall Street cerró la semana pasada en terreno positivo tras una semana caracterizada por una alta volatilidad, impulsado por un repliegue en los precios del petróleo que ayudó a amortiguar las preocupaciones sobre la inercia inflacionaria de cara a la decisión de política monetaria de la Reserva Federal de la próxima semana. Si bien los mercados monetarios descuentan una subida de tipos de interés en septiembre prácticamente como un hecho tras los últimos datos del Índice de Precios al Consumidor (IPC), los compradores de renta variable hicieron acto de presencia para romper una racha de cuatro días de caídas en el S&P 500. La deuda soberana norteamericana de mayor plazo mostró un rendimiento superior, respaldando la percepción de que la Fed actuará decididamente para salvaguardar su credibilidad frente a presiones de precios persistentes derivadas de las fricciones energéticas, aranceles y la masiva demanda de infraestructura para centros de datos. En el ámbito macro-bancario, los depósitos en el sistema financiero estadounidense registraron un ligero incremento, situándose en 19.566 billones de dólares frente a los 19.559 billones reportados en la semana previa.
En el sector corporativo y tecnológico, el mercado de ofertas públicas iniciales y el desarrollo de la inteligencia artificial concentraron la atención estratégica. Nvidia planea actuar como inversor ancla en la futura salida a bolsa de la firma de IA Anthropic, con una inversión proyectada de hasta 10.000 millones de dólares. A su vez, gigantes de la banca de inversión como Goldman Sachs, Bank of America, Wells Fargo, JPMorgan y BNY Mellon compiten por gestionar los activos patrimoniales de los empleados de Anthropic previa a su cotización pública, mientras la compañía evalúa una lista de asesores financieros preferentes. Asimismo, la startup de inteligencia artificial Discovery Loop busca alcanzar una valoración de mercado cercana a los 50.000 millones de dólares. En materia de gobernanza tecnológica, el CEO de Anthropic, Dario Amodei, propuso un enfoque de desarrollo medido a través de una estrategia de tres pasos para el ritmo de la IA de frontera, planteando decelerar la velocidad de mejora en la capacidad de los modelos para asegurar su alineación, así como coordinar estándares de seguridad entre firmas de naciones democráticas y permitir el acceso continuo de evaluadores externos independientes en las compañías del sector.
El pulso económico en Europa y Asia se vio condicionado por anuncios de política monetaria y reformas regulatorias en los mercados bursátiles. El Banco Central Europeo (BCE) mantuvo su tono de cautela, con la presidenta Christine Lagarde reiterando en una entrevista que la entidad procederá reunión por reunión utilizando los datos económicos entrantes para guiar sus decisiones, mientras que el consejero Martin Kocher advirtió a través del Financial Times que los precios sostenidamente elevados del petróleo podrían forzar al organismo a efectuar incrementos adicionales en la tasa de interés. A nivel corporativo global, la automoción y el comercio bilateral marcaron la agenda tras señalarse que Estados Unidos estaría dispuesto a aceptar la instalación de plantas de fabricación de vehículos de origen chino en su territorio.
El contexto geopolítico internacional se mantiene altamente convulsionado debido a los frentes de conflicto en Oriente Medio, Europa del Este y la península coreana. Las tensiones bélicas afectaron las infraestructuras energéticas y la logística marítima en el Estrecho de Ormuz, donde Estados Unidos restringió las ventanas de cobertura de defensa aérea para buques petroleros, mientras fuentes iraníes condicionan la apertura de la vía marítima a demandas frente a Washington. Tras los ataques con drones contra oleoductos y territorio en Arabia Saudita, adjudicados a facciones operadas desde Irak y Yemen, la defensa civil saudí emitió alertas de emergencia en regiones como Abha, Khamis Mushait, Taif y Sharurah. Por su parte, el ministro de Asuntos Exteriores del Reino Unido, Ed Miliband, mantuvo conversaciones con su contraparte saudí confirmando el respaldo británico a Riad y al gobierno yemení reconocido internacionalmente. Paralelamente, en Europa del Este, Ucrania estimó las pérdidas por el bloqueo de sus puertos marítimos en 1.5 puntos porcentuales del PIB y unos 40.000 millones de dólares en ingresos de exportación amenazados, sumados a 10.000 millones de dólares en destrucción de activos fijos por ataques aéreos rusos; mientras tanto, las fuerzas ucranianas atacaron una planta de caucho sintético en la región rusa de Samara, al tiempo que tropas rusas impactaron instalaciones metalúrgicas en Zaporiyia y dos buques de carga en el puerto de Chornomorsk. En Asia Oriental, Corea del Norte realizó lanzamientos de misiles balísticos de corto alcance que volaron aproximadamente 250 kilómetros hacia el Mar del Este, desencadenando una reunión urgente del Consejo de Seguridad Nacional en Seúl al denunciar violaciones a las resoluciones de la ONU. Finalmente, en el terreno diplomático, se reanudaron los acercamientos de alto nivel entre la India y China con la llegada de Xi Jinping a Delhi para la cumbre de los BRICS, donde se subrayó el compromiso de abordar desequilibrios comerciales, cadenas de suministro y resolver controversias fronterizas bajo acuerdos vigentes.
La dinámica de los mercados financieros se encuentra atravesando una fase de transición crítica donde el endurecimiento monetario vuelve a tomar la delantera para contener las presiones inflacionarias derivadas de los shocks de oferta energéticos. A corto plazo, el escenario central apunta a que la Reserva Federal formalizará un incremento en las tasas de referencia en la reunión del miércoles, consolidando un entorno de "tipos más altos por más tiempo". Esta perspectiva mantendrá una presión alcista latente sobre los rendimientos de la renta fija soberana, particularmente en el tramo corto de la curva de rendimientos, restringiendo las valoraciones excesivas en sectores de alto crecimiento o duración prolongada.
Hacia los próximos meses, es probable que las bolsas globales continuarán operando bajo una elevada volatilidad estructural. La persistencia de los cuellos de botella en las rutas de navegación clave como el Estrecho de Ormuz, combinada con la destrucción de infraestructura industrial en Europa del Este, mantendrá una prima de riesgo geopolítico sobre las materias primas energéticas y agrícolas. Bajo este escenario, los inversores institucionales mantendrán una postura de rotación hacia activos de calidad con sólidos flujos de caja y exposición directa a megatendencias estructurales, como la infraestructura para inteligencia artificial y la consolidación de cadenas productivas regionales, mientras que el apetito por riesgo en activos emergentes y divisas dependerá estrechamente de la velocidad con la que los bancos centrales globales logren estabilizar las expectativas de inflación sin descarrilar el crecimiento económico global.