لا يعني تقديم أمر تداول أن الصفقة ستُنفذ بالضرورة فورًا، أو بالكامل، أو عند السعر الظاهر على الشاشة. فبين تقديم الأمر وتنفيذه، يمر الأمر بمراحل التحقق، ثم التوجيه أو عرض السعر، فالمطابقة، فالتنفيذ.
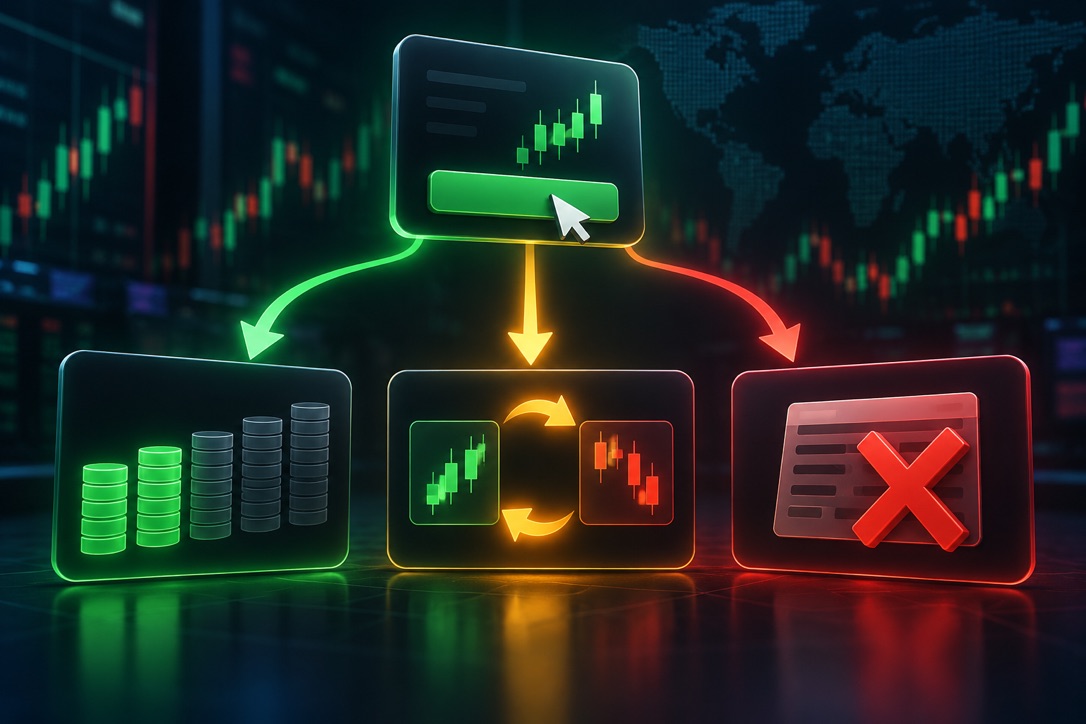
ويصف كل من التنفيذ الجزئي وإعادة التسعير ورفض الأمر نتيجة مختلفة ضمن هذه العملية. كما يجب التمييز بينها وبين التنفيذات المتعددة والانزلاق السعري، اللذين يؤثران في التنفيذ بطرق مختلفة. وفهم المرحلة التي تحدث عندها كل نتيجة يسهّل تفسير ما حدث فعليًا للأمر.
الأمر هو تعليمة بالشراء أو البيع وفق شروط محددة، أما التنفيذ فهو العملية الفعلية الناتجة عن تلك التعليمة.
وبناءً على ذلك، قد لا ينتج عن الأمر الواحد أي تنفيذ، أو ينتج عنه تنفيذ واحد، أو عدة تنفيذات. كما يمكن أن يُنفذ الأمر جزئيًا قبل أن تُلغى الكمية المتبقية أو تبقى نشطة.
وفيما يلي دورة حياة مبسطة لأمر التداول:
تقديم الأمر ← التحقق منه ← التوجيه أو عرض السعر ← المطابقة ← التنفيذ ← إصدار التقرير
ويمكن أن تظهر نتائج مختلفة في مراحل مختلفة.
| المرحلة | النتيجة المحتملة |
|---|---|
| التحقق | الرفض |
| تأكيد السعر | إعادة التسعير |
| المطابقة والسيولة | التنفيذ الجزئي |
| التنفيذ | تنفيذات متعددة أو انزلاق سعري |
| ما بعد التنفيذ | حالة الأمر: منفذ بالكامل، أو منفذ جزئيًا، أو ملغى، أو مرفوض |
ويختلف التسلسل الدقيق باختلاف الوسطاء ومنصات التداول والأدوات المالية، لكن هذا الإطار يوضح لماذا لا يتحول الأمر المقبول دائمًا إلى صفقة مكتملة.
لا تعمل نتائج التنفيذ بالطريقة نفسها في جميع الأسواق أو المنصات.
في ظل التنفيذ السوقي (market execution)، يُنفذ الأمر عادة عند الأسعار المتاحة لحظة وصوله إلى سيولة قابلة للتنفيذ. وإذا تغيرت الأسعار قبل اكتمال التنفيذ، فقد يختلف السعر النهائي عن السعر الظاهر في البداية.
أما التنفيذ الفوري (instant execution) والتنفيذ بناءً على الطلب (request execution)، وهما أكثر شيوعًا في بعض ترتيبات تداول الفوركس وعقود الفروقات (CFD) للمتداولين الأفراد، فقد يتطلبان تأكيد السعر المطلوب أو رفضه أو استبداله قبل تنفيذ الصفقة.
ويعتمد التنفيذ عبر البورصة (exchange execution) على الأسعار والكميات المتاحة في المنصة أو دفتر الأوامر المعني.
وتفسر هذه الفروق لماذا قد تؤدي حركة سوقية مماثلة إلى انزلاق سعري في نظام ما، وإعادة تسعير في نظام آخر، وتنفيذات متعددة في بورصة ثالثة. وتحديدًا، لا تُعد إعادة التسعير سمة عامة في جميع الأسواق المالية.
ترتبط هذه المفاهيم ببعضها، لكنها تصف أمورًا مختلفة.
| النتيجة | ما الذي تغيّر؟ | هل اكتملت الصفقة؟ |
|---|---|---|
| التنفيذ الجزئي | الكمية | نعم، جزئيًا |
| تنفيذات متعددة | تجزّأ التنفيذ | نعم، ويمكن أن تكتمل بالكامل |
| الانزلاق السعري | سعر التنفيذ | نعم |
| إعادة التسعير | السعر المعروض قبل التنفيذ | ليس بعد |
| الرفض | قبول الأمر أو تنفيذه | لا |
التنفيذ الجزئي نتيجة متعلقة بالكمية: إذ يُنفذ جزء فقط من الكمية المطلوبة.
وتصف التنفيذات المتعددة تجزؤ عملية التنفيذ؛ فقد يكتمل الأمر بالكامل، لكن عبر عدة صفقات منفصلة.
أما الانزلاق السعري فيتعلق بالسعر، ويحدث عندما يختلف سعر التنفيذ عن السعر المتوقع وقت تقديم الأمر.
وبناءً على ذلك، يمكن أن يشهد الأمر تنفيذات متعددة وانزلاقًا سعريًا من دون أن يكون منفذًا جزئيًا.
يحدث التنفيذ الجزئي عندما يُنفذ جزء فقط من الأمر.
لنفترض أن مستثمرًا قدّم أمرًا لشراء 8,000 سهم بسعر محدد قدره 10.02 جنيهًا إسترلينيًا. وكانت أوامر البيع المتاحة كالتالي:
2,000 سهم بسعر 10.00 جنيهًا إسترلينيًا؛
3,000 سهم بسعر 10.02 جنيهًا إسترلينيًا؛
5,000 سهم بسعر 10.05 جنيهًا إسترلينيًا.
وبما أن أمر الشراء المحدد بسعر 10.02 جنيهًا إسترلينيًا لا يمكن أن يُنفذ عند سعر أعلى من ذلك، فإن أول 5,000 سهم فقط تكون مؤهلة للتنفيذ.
وتكون النتيجة:
تنفيذ 5,000 سهم وبقاء 3,000 سهم من دون تنفيذ.
وهذا تنفيذ جزئي حقيقي.
ويعتمد مصير الكمية المتبقية على نوع الأمر، وتعليمات مدة صلاحيته، وسياسة التنفيذ، وقواعد المنصة. فقد تبقى نشطة، أو تُلغى فورًا، أو تُنفذ لاحقًا إذا توفرت سيولة مناسبة.
والسمة المميزة هنا هي الكمية دائمًا: إذ يُنفذ جزء من الأمر وليس كله.
يوضح عمق السوق سبب عدم تنفيذ الأمر الكبير بالضرورة عند سعر واحد.
لنفترض أن أمر سوق لشراء 10,000 سهم يواجه السيولة التالية:
4,000 سهم بسعر 20.00 جنيهًا إسترلينيًا؛
3,000 سهم بسعر 20.03 جنيهًا إسترلينيًا؛
3,000 سهم بسعر 20.06 جنيهًا إسترلينيًا.
تُنفذ جميع الأسهم البالغة 10,000 سهم، وبذلك يكتمل تنفيذ الأمر بالكامل.
غير أن ذلك أسفر عن ثلاثة تنفيذات منفصلة، وكان متوسط سعر التنفيذ المرجح أعلى من سعر العرض الأولي البالغ 20.00 جنيهًا إسترلينيًا.
وبالنسبة إلى المشتري، قد يمثل هذا الفارق انزلاقًا سعريًا غير مؤاتٍ مقارنة بالسعر المتوقع. وبذلك تنطوي الصفقة على تنفيذات متعددة ومتوسط سعر تنفيذ مختلف، لكنها لا تُعد تنفيذًا جزئيًا.
وتزداد أهمية ذلك في الأوامر الكبيرة، لأن الحجم الظاهر عند أفضل سعر عرض أو طلب قد يمثل طبقة واحدة فقط من عمق السوق المتاح.
لا تحدد السيولة وحدها إمكانية تنفيذ الأمر جزئيًا، إذ يمكن لتعليمات التنفيذ أن تغيّر النتيجة.
ومن أبرز هذه التعليمات الشائعة: التنفيذ الكامل أو الإلغاء (Fill or Kill - FOK) والتنفيذ الفوري أو الإلغاء (Immediate or Cancel - IOC).
| التعليمة | في حال عدم توفر الكمية كاملة |
|---|---|
| FOK | يجب تنفيذ الكمية المطلوبة بالكامل فورًا، وإلا فلن يُنفذ أي جزء من الأمر |
| IOC | يمكن تنفيذ الكمية المتاحة فورًا، بينما تُلغى الكمية المتبقية |
| السلوك الافتراضي أو التعليق | قد تبقى الكمية غير المنفذة نشطة، وفق المنصة والوسيط ونوع الأمر |
لنفترض أن أمرين، بحجم 10,000 وحدة لكل منهما، يواجهان سيولة مؤهلة لا تتجاوز 6,000 وحدة فقط.
قد تسمح تعليمة IOC بتنفيذ 6,000 وحدة وإلغاء الوحدات المتبقية البالغة 4,000. أما تعليمة FOK فتتطلب توفر جميع الوحدات العشرة آلاف وفق الشروط المسموح بها، وإلا فلن يحدث أي تنفيذ.
والسيولة في السوق واحدة، لكن النتيجة تختلف باختلاف تعليمات التنفيذ.
ولا تدعم جميع المنصات أو الأدوات السياسات نفسها، لذا يجب النظر في قواعد التنفيذ إلى جانب نوع الأمر الأساسي.
تحدث إعادة التسعير عندما يتعذر قبول السعر المطلوب، فيُعرض سعر آخر قبل التنفيذ.
لنفترض أن أمرًا قُدم لشراء زوج عملات عند سعر 1.2500. وقبل تأكيد الصفقة، تحرك السعر القابل للتنفيذ إلى 1.2503. وفي ظل ترتيب يدعم إعادة التسعير، قد يُعاد عرض السعر الجديد لتأكيده بدلًا من تنفيذ التعليمة الأصلية تلقائيًا.
وعند تلك النقطة، لم تُنفذ بعد أي صفقة عند السعر المعدّل.
وترتبط إعادة التسعير غالبًا ببعض ترتيبات التنفيذ الفوري أو التنفيذ بناءً على الطلب في تداول الفوركس وعقود الفروقات للمتداولين الأفراد، ولا ينبغي اعتبارها نتيجة معيارية في جميع الأسواق.
في حالة إعادة التسعير، يُعرض سعر آخر قبل المضي في التنفيذ.
أما في حالة الانزلاق السعري، فتكون الصفقة قد نُفذت بالفعل عند سعر يختلف عن السعر المتوقع.
على سبيل المثال، قد يُنفذ أمر شراء بسعر السوق أُدخل عندما كان أفضل سعر عرض 100.00 عند سعر 100.04 إذا اختفت السيولة الأصلية. وإذا نُفذ الأمر تلقائيًا عند السعر المتاح، فإن الفارق يُعد انزلاقًا سعريًا وليس إعادة تسعير.
ويمكن أن يكون الانزلاق السعري مواتيًا أيضًا إذا تحسّن سعر التنفيذ.
لا يُنفذ الأمر المرفوض.
ومن الأسباب المحتملة لذلك عدم كفاية الهامش، أو خطأ في معايير الأمر، أو أحجام أوامر غير مدعومة، أو قيود على التداول، أو إغلاق السوق، أو عدم توفر الأداة المالية.
ويمكن أن تلعب قواعد التنفيذ دورًا أيضًا. ففي ظل بعض سياسات التنفيذ أو نماذج الوسطاء، قد يؤدي عدم توفر السيولة أو خطأ السعر المطلوب إلى رفض الأمر بدلًا من تنفيذه في مكان آخر. وفي ظل ترتيبات أخرى، قد يستمر أمر السوق عبر عمق السوق المتاح ويُنفذ مقابل السيولة القابلة للتنفيذ التالية.
وبناءً على ذلك، لا يشير رفض الأمر تلقائيًا إلى وجود خلل في المنصة، إذ قد يكمن السبب في الحساب، أو إعدادات الأمر، أو منصة التداول، أو نموذج التنفيذ، أو ظروف السوق الراهنة.
يسعى أمر السوق (market order) إلى التنفيذ عند أفضل سعر متاح، وهو يوفر عادة قدرًا أكبر من اليقين بشأن التنفيذ، لكن يقينًا أقل بشأن السعر النهائي.
أما الأمر المحدد السعر (limit order) فيمنح تحكمًا أكبر في السعر، لكن يقينًا أقل بشأن تنفيذ الأمر بالكامل.
فأمر شراء محدد عند 25.00 جنيهًا إسترلينيًا، على سبيل المثال، يمكن أن يُنفذ عند هذا السعر أو أقل منه. وإذا لم يكن متاحًا ضمن هذا الحد سوى 500 سهم بينما يطلب الأمر 1,000 سهم، فقد يحدث تنفيذ جزئي لـ500 سهم إذا سمحت تعليمات الأمر بذلك.
وإذا تحرك السوق بعد ذلك فوق الحد المحدد ولم يعد إليه، فقد تبقى الكمية المتبقية من دون تنفيذ.
ويمكن تلخيص هذه المفاضلة كالتالي:
أمر السوق: يقين أكبر بشأن التنفيذ، ويقين أقل بشأن السعر.
الأمر المحدد السعر: تحكم أكبر في السعر، ويقين أقل بشأن التنفيذ.
يصبح التنفيذ أقل قابلية للتنبؤ عندما يكون عمق السوق ضعيفًا أو تتحرك الأسعار بسرعة.
ويمكن أن تؤدي البيانات الاقتصادية، وقرارات البنوك المركزية، وإعلانات الشركات، والأخبار غير المتوقعة إلى تغيّر الأسعار المعروضة والكميات المتاحة بسرعة. كما يمكن أن تؤدي فترات التداول الهادئة إلى اتساع فروق الأسعار وتراجع عمق دفاتر الأوامر.
وفي حالة الأوامر الكبيرة، قد يستلزم ضعف عمق السوق التنفيذ عبر عدة مستويات سعرية. أما بالنسبة إلى الأوامر المحددة السعر، فقد تترك الظروف نفسها جزءًا من الكمية المطلوبة من دون تنفيذ.
وتعتمد النتيجة على ظروف السوق والقواعد المرتبطة بالأمر معًا.
يُعد تقرير التنفيذ عادة أوضح سجل لما حدث للتعليمة.
ومن الحقول المفيدة فيه:
الكمية المطلوبة؛
الكمية المنفذة؛
السعر المطلوب أو السعر المحدد؛
أسعار التنفيذ الفردية؛
متوسط سعر التنفيذ؛
الكمية المتبقية؛
حالة الأمر؛
سبب الإلغاء أو الرفض.
فقد يُظهر أمر لشراء 10,000 سهم عدة تنفيذات تعادل مجتمعة الكمية المطلوبة بالكامل، بينما قد يُظهر تقرير آخر تنفيذ 6,000 سهم وإلغاء 4,000 سهم بموجب تعليمة IOC.
وتساعد هذه السجلات على التمييز بين أمر مكتمل بالكامل موزع على عدة صفقات، وبين تنفيذ جزئي حقيقي.
يصف كل من التنفيذ الجزئي والتنفيذات المتعددة والانزلاق السعري وإعادة التسعير والرفض جزءًا مختلفًا من عملية التنفيذ.
فالتنفيذ الجزئي يتعلق بـالكمية، والتنفيذات المتعددة تصف كيفية تقسيم عملية التنفيذ، والانزلاق السعري يتعلق بـالسعر، أما إعادة التسعير فتعرض سعرًا آخر قبل التنفيذ في ظل النماذج التي تدعمها، في حين يعني الرفض أن التعليمة لم تصل إلى مرحلة التنفيذ.
وقراءة هذه النتائج إلى جانب نوع الأمر وتعليمة التنفيذ والسيولة ونموذج التنفيذ تمنح صورة أوضح عما حدث بين تقديم الأمر وتلقي تقرير التنفيذ النهائي.