Publicado el: 2026-09-16
Actualizado el: 2026-09-16
El panorama político y económico internacional atraviesa un momento crucial con la cercanía de las elecciones Midterm EE. UU., un acontecimiento legislativo de mitad de mandato cuyos efectos repercuten directamente sobre los mercados financieros globales.
En el centro de esta coyuntura convergen presiones inflacionarias impulsadas por el mercado energético, decisiones de estímulo fiscal con claro tinte electoral y un repunte histórico en los rendimientos de la deuda soberana. A pocas semanas de los comicios, los inversores evalúan cómo la posible reconfiguración del Congreso estadounidense podría alterar la política fiscal, la sostenibilidad de la deuda pública y la liquidez global.
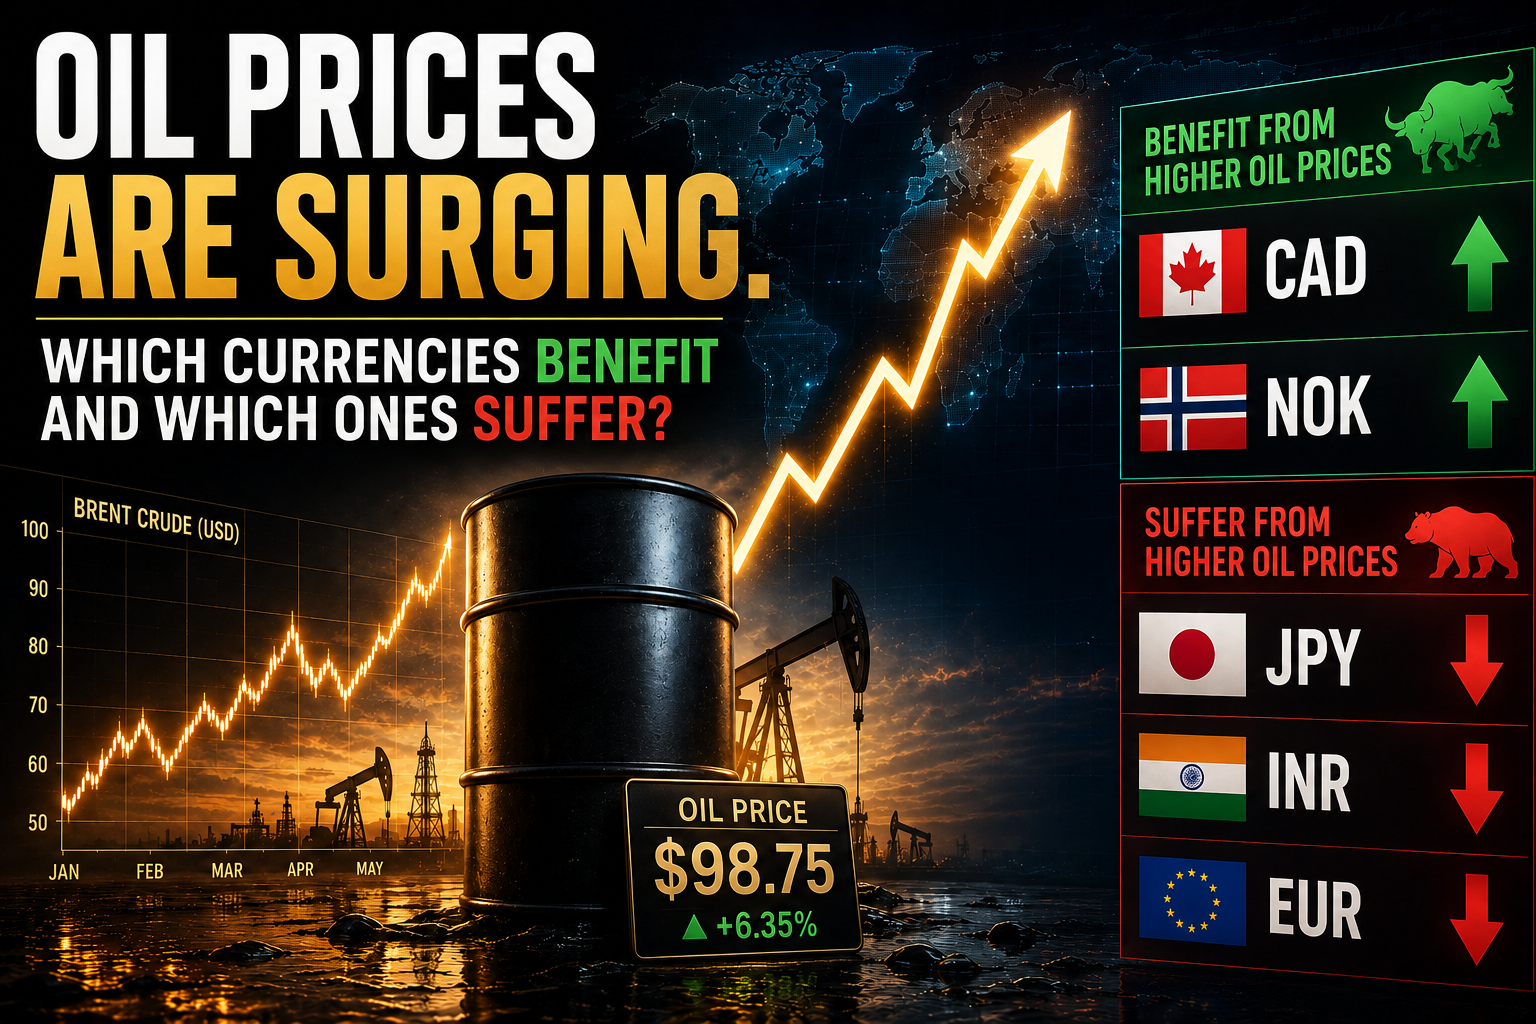
Desde que las cotizaciones del crudo experimentaron un acelerado repunte en agosto, las probabilidades políticas dentro del Congreso estadounidense se han reestructurado. Con el barril de crudo tipo Brent rondando los 100 y 110 dólares, la probabilidad de que el Partido Demócrata logre la mayoría en el Senado ha aumentado significativamente, pasando del 41% a superar el 50%. En este contexto de encarecimiento energético y a pocas semanas de las urnas, los participantes del mercado intentan descifrar hasta qué punto la administración republicana mantendrá la tolerancia frente a los precios elevados de la energía.
El escenario planteado sugiere que los altos precios del petróleo podrían mantenerse hasta el desenlace electoral antes de experimentar una corrección. No obstante, si el rendimiento de los bonos del Tesoro estadounidense a 10 años continúa superando el umbral del 5%, la presión financiera sobre Trump podría forzar intervenciones para aliviar la tensión energética.
Una eventual victoria demócrata en ambas cámaras del Congreso durante el tramo final del mandato presidencial crearía un escenario de parálisis o estancamiento legislativo. Por ello, la sostenibilidad del petróleo por encima de los tres dígitos sigue siendo incierta, mientras los mercados de derivados y volatilidad energética muestran una calma relativa en comparación con los shocks inflacionarios de períodos anteriores.
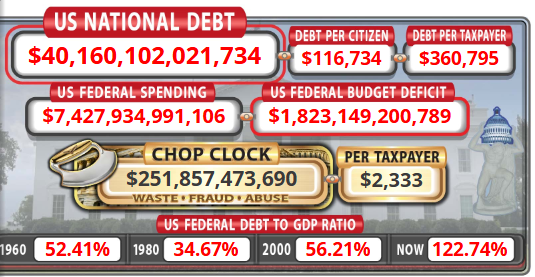
En el terreno político, la estrategia electoral ha sumado propuestas fiscales masivas destinadas a influir en el electorado. Entre las medidas anunciadas destaca la propuesta de entregar un «dividendo» de 5.000 dólares por adulto en caso de que el Partido Republicano mantenga la mayoría en el Congreso, bajo la condición de que dicho monto sea consumido internamente dentro de Estados Unidos. Aunque esta propuesta se justifica en el desempeño macroeconómico, su costo total superaría 1 billón de dólares, agregando presión adicional a las cuentas públicas.
A esta iniciativa se suman otras medidas de alivio financiero inmediato, como la emisión de cheques de reembolso por 500 dólares para casi un millón de ciudadanos, argumentando cobros excesivos dentro de los programas de salud pública. Este paquete de estímulos busca posicionar la contienda de mitad de mandato como un verdadero referéndum sobre la gestión presidencial.
Sin embargo, para los mercados financieros, la implementación de estas transferencias directas choca frontalmente con la estabilidad de los mercados de deuda pública, presionando al alza los tipos de interés de largo plazo.
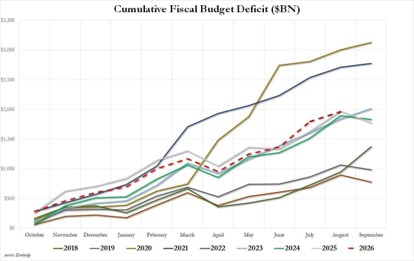
El verdadero desafío macroeconómico de Estados Unidos radica en la trayectoria de su déficit presupuestario. A falta de un solo mes para el cierre del año fiscal 2026. el déficit acumulado alcanza los 1.97 billones de dólares, una cifra equivalente a la registrada en el periodo fiscal anterior, pero con una tendencia de deterioro subyacente.
Los datos fiscales reflejan las siguientes dinámicas clave:
Estructura de ingresos: Los ingresos del gobierno alcanzaron recientemente los 360.000 millones de dólares mensuales, donde los impuestos sobre la renta individual representan cerca de la mitad (179.000 millones), seguidos por las aportaciones a la Seguridad Social y Pensiones (141.000 millones).
Trayectoria del gasto: El desembolso mensual superó los 520.000 millones de dólares, manteniendo una brecha estructural de gasto público que supera los promedios históricos previos a la pandemia.
Proyección del déficit: La divergencia entre ingresos estancados y gastos crecientes posiciona al déficit anual camino a superar el 6% del PIB, convirtiéndose en el tercer peor saldo presupuestario de la historia reciente de Estados Unidos, solo por detrás de los años de crisis sanitaria (2020 y 2021).
El aspecto más crítico para la estabilidad de la renta fija es el gasto por intereses de la deuda soberana. Con un costo mensual de intereses brutos cercano a los 98.000 millones de dólares, el gasto acumulado en servicio de deuda roza los 1.4 billones de dólares anuales, reflejando un crecimiento superior al 12% interanual. Se prevé que la carga financiera por intereses termine superando las partidas presupuestarias destinadas a la Seguridad Social en los próximos años.
El impacto de este desequilibrio fiscal no se limita a las fronteras estadounidenses. Desde Estados Unidos hasta economías como Japón y Alemania, los rendimientos de los bonos soberanos a largo plazo han tocado niveles máximos no vistos en más de dos décadas. Los bonos del Tesoro de Estados Unidos con vencimiento a 30 años ofrecen rentabilidades en torno al 5.3%, una cifra que refleja el mayor riesgo percibido por los inversores para absorber las constantes emisiones de deuda.
Para los inversores en activos de renta variable, divisas y materias primas, las elecciones Midterm EE. UU. representan un punto de inflexión:
Mayor volatilidad en renta fija: Las dudas sobre la sostenibilidad del endeudamiento público mantendrán la rentabilidad de las tasas de interés en niveles elevados, limitando el margen de maniobra de la Reserva Federal.
Revalorización y dinámicas de divisas: Las tensiones políticas internas y las elevadas tasas de rendimiento generan fluctuaciones marcadas en la cotización del dólar estadounidense frente a las principales divisas globales.
Rotación sectorial: Sectores defensivos y vinculados a la energía podrían experimentar comportamientos divergentes según la configuración final que adopte el Congreso (Cámara de Representantes vs. Senado).
Frente a este escenario de alta sensibilidad de mercado, contar con análisis profundos y plataformas de ejecución confiables resulta esencial para navegar las oportunidades y riesgos derivados de las elecciones Midterm Estados Unidos.


El Mejor Bróker
del Mundo
World's Best Broker