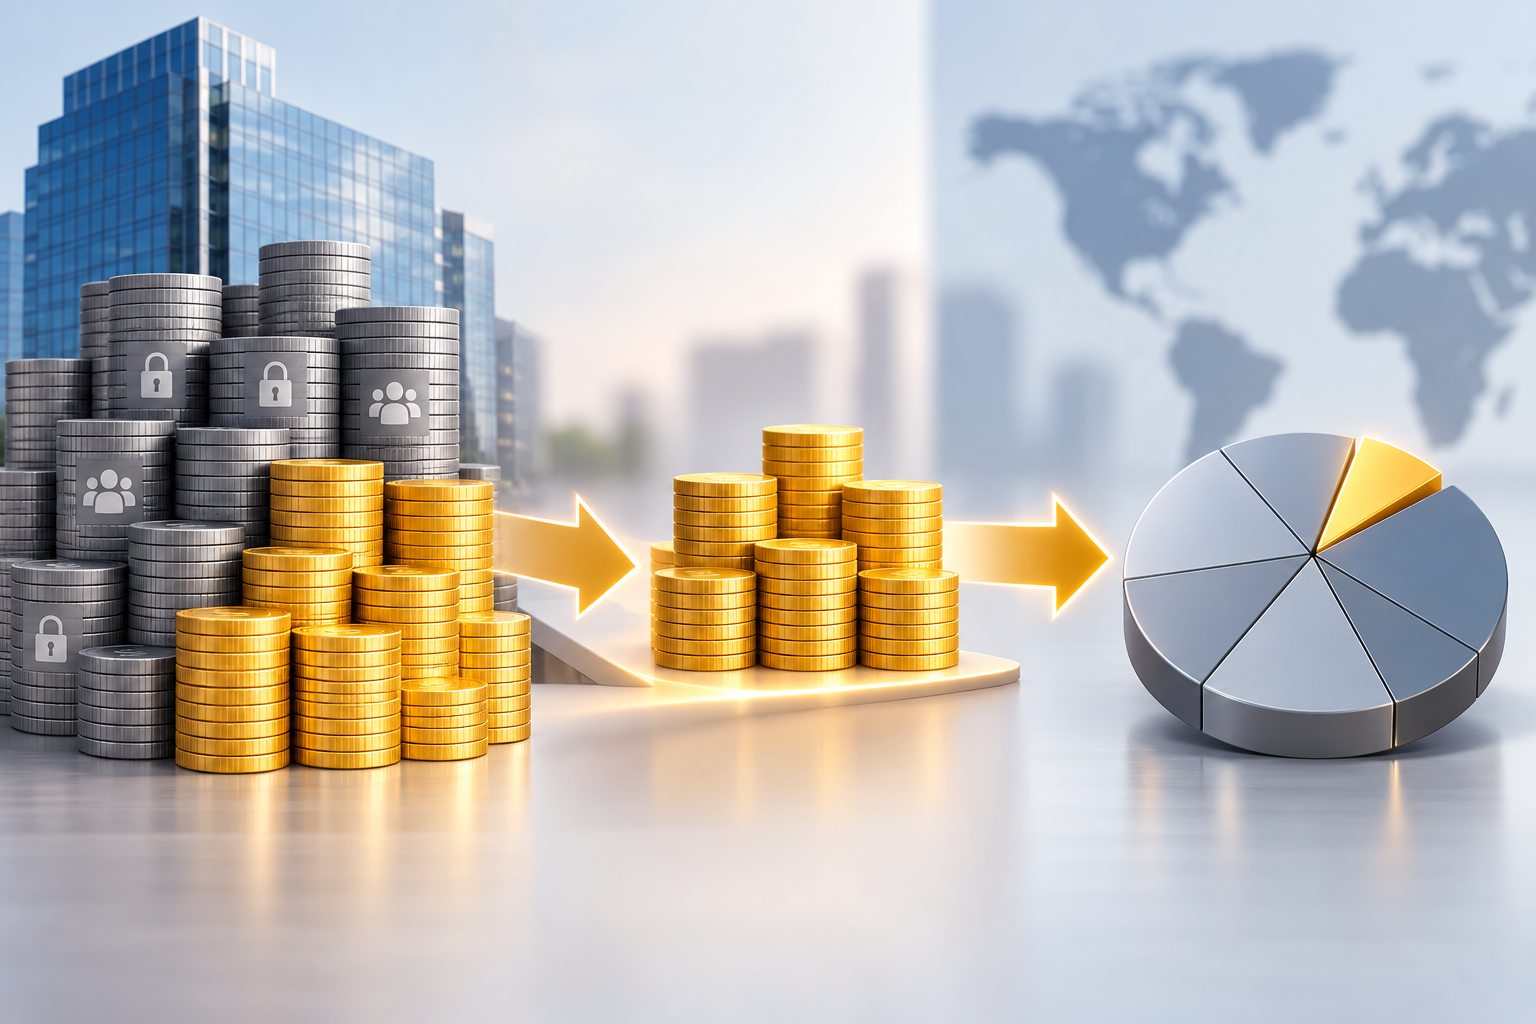
قد تحتل شركة ما مرتبة من بين أكبر الشركات في سوقها، ومع ذلك تشغل موقعًا متواضعًا بشكل لافت داخل أحد مؤشرات الأسهم الرئيسية. ويكمن السبب غالبًا في التعويم الحر (free float)، وهو نسبة الأسهم التي يعتبرها مزوّد المؤشر متاحة لاحتساب الوزن ضمن منهجيته.
لا تعتمد كثير من المؤشرات الواسعة الانتشار على القيمة السوقية الكاملة للشركة عند تحديد الأوزان، بل تعدّل هذه القيمة لاستبعاد الحصص المصنّفة استراتيجية أو المقيّدة بشكل آخر، مثل حصص كبار المؤسسين، أو ملكية الحكومات، أو بعض الحصص التي تملكها شركات أخرى.
وبالنسبة للقراء الذين يقارنون القيمة السوقية المعلنة لشركة ما بوزنها داخل مؤشر أو صندوق ETF، يساعد مفهوم التعويم الحر في تفسير سبب التفاوت الكبير أحيانًا بين الرقمين.
التعويم الحر هو نسبة الأسهم القائمة لشركة ما التي يعتبرها مزوّد المؤشر متاحة للاستثمار العام وفق منهجية التعويم الحر الخاصة به.
قد يكون لدى الشركة المدرجة مئات الملايين أو المليارات من الأسهم القائمة، لكن لا يُشترط أن تُدرَج جميعها عند احتساب المؤشر لقيمتها السوقية القابلة للاستثمار. فقد يحتفظ أحد المؤسسين بحصة مسيطرة، أو تملك حكومة ما حصة استراتيجية، أو تحتفظ شركة أخرى بأسهم في إطار علاقة تجارية طويلة الأمد.
وتظل هذه الحصص محتسبة ضمن إجمالي الأسهم القائمة، وبالتالي تُدرَج في القيمة السوقية المعلنة للشركة. غير أن مزوّد المؤشر قد يستبعدها من قاعدة الأسهم المعتمدة لتحديد وزن الشركة في المؤشر.
يمكن التعبير عن هذه العلاقة الأساسية كما يلي:
التعويم الحر = عدد الأسهم المصنّفة ضمن التعويم الحر ÷ إجمالي الأسهم القائمة
فإذا كان لدى شركة ما مليار سهم قائم، وصُنِّف 650 مليون سهم منها ضمن التعويم الحر، فإن نسبة التعويم الحر تبلغ 65%.
ولا تعني نسبة الـ35% المتبقية اختفاء هذه الأسهم من هيكل الملكية، بل إنها تقع ببساطة خارج قاعدة الأسهم المعتمدة عند احتساب وزن المؤشر المعدّل بالتعويم الحر وفق تلك المنهجية.
تقيس القيمة السوقية كامل قاعدة الأسهم المدرجة بسعر السهم السائد.
وتُحتسب وفق المعادلة القياسية التالية:
سعر السهم × إجمالي الأسهم القائمة
لنفترض أن لدى شركة ما مليار سهم يتم تداولها عند 20 جنيهًا إسترلينيًا. عندها تبلغ قيمتها السوقية الإجمالية:
20 جنيهًا إسترلينيًا × مليار سهم = 20 مليار جنيه إسترليني
وإذا كانت نسبة 35% فقط من هذه الأسهم مؤهلة ضمن التعويم الحر، فإن أي مؤشر يعتمد التعديل بالتعويم الحر قد يستند إلى رقم أصغر بكثير:
20 مليار جنيه إسترليني × 35% = 7 مليارات جنيه إسترليني
| المقياس | القيمة |
|---|---|
| الأسهم القائمة | مليار سهم |
| سعر السهم | 20 جنيهًا إسترلينيًا |
| القيمة السوقية الإجمالية | 20 مليار جنيه إسترليني |
| التعويم الحر | 35% |
| القيمة السوقية المعدّلة بالتعويم الحر | 7 مليارات جنيه إسترليني |
يعكس رقم 20 مليار جنيه إسترليني القيمة السوقية لكامل الأسهم القائمة، في حين يخدم رقم 7 مليارات جنيه إسترليني غرضًا مختلفًا: فهو يمثل الحصة المعترف بها وفق منهجية التعويم الحر المعتمدة، ولذلك يمكن استخدامه عند تحديد وزن الشركة في مؤشر معدّل بالتعويم الحر.
يحتاج أي مؤشر أسهم قابل للاستثمار إلى مراعاة نسبة الشركة التي تشكّل فعليًا جزءًا من السوق الذي تسعى منهجيته إلى تمثيله.
لنفترض شركة تبلغ قيمتها 100 مليار جنيه إسترليني، تملك فيها حكومة ما 70% من الأسهم كحصة استراتيجية. فإذا احتُسب وزن الشركة استنادًا إلى كامل الـ100 مليار جنيه إسترليني، فستدخل حصة الحكومة في حساب المؤشر، حتى لو صنّفها مزوّد المؤشر على أنها غير متاحة للمستثمرين العامين.
وبالنسبة لصندوق مؤشر يسعى إلى محاكاة أداء المؤشر، فإن استبعاد مثل هذه الحصص الاستراتيجية يوفر تمثيلًا أقرب لقاعدة الأسهم المدرجة فعليًا ضمن السوق القابل للاستثمار.
ولهذا السبب تعتمد كبرى الجهات المزوّدة للمؤشرات عادة شكلًا ما من أشكال التعديل بالتعويم الحر، بدلًا من الاعتماد كليًا على القيمة السوقية المعلنة. فعلى سبيل المثال، تحتسب S&P Dow Jones Indices عامل الوزن القابل للاستثمار (Investable Weight Factor) بقسمة أسهم التعويم المتاحة على إجمالي الأسهم القائمة بعد استبعاد الحصص الاستراتيجية.
وتكتسب هذه المنهجية أهمية خاصة بالنسبة للصناديق السلبية. فصندوق ETF الذي يتتبع مؤشرًا معدّلًا بالتعويم الحر يسعى إلى الاحتفاظ بالأوراق المالية بنسب تقارب أوزانها في المؤشر، ما يعني أن حجم الأسهم المعترف بها في المؤشر يمكن أن يؤثر مباشرة في حجم كل حصة يحتفظ بها الصندوق.
بمجرد تطبيق التعديل بالتعويم الحر، يمكن أن يتغير ترتيب الشركات بشكل كبير.
لنأخذ مثالًا افتراضيًا لشركتين:
| الشركة A | الشركة B | |
|---|---|---|
| القيمة السوقية الإجمالية | 200 مليار جنيه إسترليني | 150 مليار جنيه إسترليني |
| التعويم الحر | 30% | 80% |
| القيمة السوقية المعدّلة بالتعويم الحر | 60 مليار جنيه إسترليني | 120 مليار جنيه إسترليني |
تفوق قيمة الشركة A نظيرتها بـ50 مليار جنيه إسترليني وفق القيمة السوقية التقليدية، إلا أن 30% فقط من أسهمها تدخل في حساب التعويم الحر.
أما الشركة B فتحمل قيمة إجمالية أقل، لكن نسبة أكبر بكثير من أسهمها مصنّفة ضمن التعويم الحر. ولذلك تبلغ قيمتها السوقية المعدّلة بالتعويم الحر ضعف نظيرتها لدى الشركة A.
وفي مؤشر يعتمد الترجيح وفق القيمة السوقية المعدّلة بالتعويم الحر فقط، ومن دون أي حدود إضافية أو قواعد منهجية أخرى، يمكن أن تحصل الشركة B على وزن يقارب ضعف وزن الشركة A.
ولذلك لا يمكن الاعتماد على الترتيب وفق القيمة السوقية الإجمالية كمؤشر مباشر لموقع الشركة داخل المؤشر. فالقيمة السوقية المعلنة تقيس قيمة كامل قاعدة الأسهم المدرجة، في حين يرجّح المؤشر المعدّل بالتعويم الحر الحصة المعترف بها وفق قواعده الخاصة بقابلية الاستثمار.
يصبح هذا التفاوت لافتًا بشكل خاص عندما تطرح شركة ذات تقييم مرتفع جزءًا صغيرًا فقط من أسهمها للتداول العام.
وقد أوضحت شركة بلاك روك (BlackRock) هذا الأمر في عام 2026 من خلال مثال افتراضي لشركة تبلغ قيمتها 2 تريليون دولار، لكنها تطرح ما قيمته 50 مليار دولار فقط من الأسهم الحرة التداول عند الاكتتاب. واستنادًا إلى تركيبة مؤشر Russell 1000 المستخدمة في تحليلها، قدّرت بلاك روك أن الوزن الأولي للشركة في المؤشر لن يتجاوز نحو 0.08%.
ولم يمثّل التعويم العام الافتراضي سوى 2.5% من إجمالي قيمة الشركة الافتراضية. وبذلك يمكن أن يتعايش تقييم إجمالي ضخم مع موقع أولي ضئيل جدًا داخل المؤشر.
ويلخّص هذا المثال الآلية الجوهرية للتعديل بالتعويم الحر: فالمؤشر لا يرجّح الشركة بالضرورة وفق تقييمها الكامل عندما لا تتأهل سوى نسبة ضئيلة من أسهمها لدخول حساب التعويم الحر.
تعتمد الجهات المزوّدة للمؤشرات منهجياتها الخاصة لتحديد ما إذا كانت الحصص الكبيرة تُعامَل كجزء من التعويم العام. ومن الحصص التي قد تُستبعد:
حصص يملكها المؤسسون أو العائلات المسيطرة؛
الحصص الحكومية أو التي تسيطر عليها الدولة؛
الحصص الاستراتيجية التي تملكها شركات أخرى؛
بعض حصص أعضاء مجلس الإدارة أو التنفيذيين؛
الأسهم الخاضعة لقيود تعاقدية أو فترات حظر تداول (lock-up)؛
الحصص المرتبطة بصناديق ائتمانية أو مؤسسات تابعة للمساهمين المسيطرين.
ويمكن أن تؤدي القيود المفروضة على الملكية الأجنبية إلى تقليص الحجم المعترف به كقابل للاستثمار بشكل إضافي.
فقد تمتلك شركة ما قاعدة كبيرة من الأسهم المتداولة علنًا، لكنها تعمل في سوق يواجه فيه المستثمرون الدوليون حدودًا قانونية على الملكية. ولذلك قد يكون العامل المطبّق على هذا السهم ضمن مؤشر دولي أقل مما توحي به نسبة التعويم الحر الخام.
ولا توجد قاعدة تصنيف موحدة تتبعها جميع الجهات المزوّدة للمؤشرات، إذ تعتمد المعاملة على المنهجية المطبّقة، وهو ما يفسّر حصول السهم نفسه على عوامل تعديل مختلفة عبر عائلات المؤشرات المتعددة.
تتبع كبرى الجهات المزوّدة للمؤشرات المبدأ العام نفسه المتمثل في التعديل وفق الملكية القابلة للاستثمار، وإن كانت مصطلحاتها وقواعد احتسابها تختلف فيما بينها.
تعتمد MSCI عامل الإدراج الأجنبي (Foreign Inclusion Factor أو FIF). ويعدّل هذا العامل القيمة السوقية للسهم وفق الأسهم التي تُعتبر متاحة للمستثمرين الدوليين، مع مراعاة أثر الحصص الاستراتيجية وقيود الملكية الأجنبية. ويرتبط FIF ارتباطًا وثيقًا بالتعويم الحر، لكنه لا يتطابق بالضرورة مع نسبة التعويم الحر الخام للشركة.
كما حدّثت MSCI منهجية عامل تعديل التعويم الحر ضمن مراجعة المؤشرات لشهر مايو 2026، على أن تدخل إعادة الموازنة حيز التنفيذ اعتبارًا من 1 يونيو 2026. وأثّرت هذه التغييرات في طريقة احتساب FIF بالنسبة لبعض مكونات المؤشر، ما يجعل من المفيد الرجوع إلى منهجية MSCI الحالية بدلًا من التعامل مع FIF كنسبة تعويم حر عامة وثابتة.
وتعتمد S&P Dow Jones Indices عامل الوزن القابل للاستثمار (Investable Weight Factor أو IWF). وتُعرّف منهجيتها الحالية هذا العامل بأنه ناتج قسمة أسهم التعويم المتاحة على إجمالي الأسهم القائمة، بعد استبعاد الأسهم التي يملكها الحاملون الاستراتيجيون. كما تراعي حدود الملكية الأجنبية حيثما انطبقت.
أما FTSE Russell فتطبّق الترجيح وفق التعويم الحر أو قابلية الاستثمار، استنادًا إلى الأسهم التي تُعتبر متاحة للجمهور. وفي حال كانت القيود القانونية، بما فيها حدود الملكية الأجنبية، أكثر تشددًا من نسبة التعويم الحر المحتسبة، فإن FTSE Russell تطبّق القيد الأكثر تشددًا.
وقد تفضي هذه المنهجيات إلى نتائج متقاربة إجمالًا من دون أن تكون عوامل التعديل متطابقة. فالاختلافات في تصنيف المساهمين، ومعاملة الملكية الأجنبية، وطرق التقريب، وإجراءات المراجعة، يمكن أن تجعل للشركة نفسها أوزانًا فعلية مختلفة عبر عائلات المؤشرات المتعددة.
سعر السهم ليس سوى أحد مدخلات احتساب القيمة السوقية المعدّلة بالتعويم الحر. فأي تغيّر في نسبة الأسهم المعترف بها ضمن التعويم الحر يمكن أن يغيّر الحساب، حتى لو ظل سعر السهم وإجمالي الأسهم القائمة من دون تغيير.
لنفترض شركة تبلغ قيمتها السوقية الإجمالية 100 مليار جنيه إسترليني، وتبلغ نسبة التعويم الحر فيها 20%.
تكون قيمتها السوقية المعدّلة بالتعويم الحر:
100 مليار جنيه إسترليني × 20% = 20 مليار جنيه إسترليني
ولنفترض أن أحد المساهمين المؤسسين باع لاحقًا جزءًا من حصته الاستراتيجية، وقرر مزوّد المؤشر أن نسبة التعويم الحر للشركة قد ارتفعت إلى 40%.
يصبح الحساب المعدّل عندئذ:
100 مليار جنيه إسترليني × 40% = 40 مليار جنيه إسترليني
ولم تتضاعف الشركة نفسها في الحجم، ولم يكن سعر سهمها بحاجة إلى أن يتضاعف. ومع ذلك، ارتفعت الحصة المعترف بها من قيمتها السوقية عند احتساب وزنها المعدّل بالتعويم الحر من 20 مليار جنيه إسترليني إلى 40 مليار جنيه إسترليني.
وتظهر علاقة مشابهة إذا ارتفعت نسبة التعويم الحر من 40% إلى 60%. فالزيادة هنا تبلغ 20 نقطة مئوية، لكن القيمة السوقية المعدّلة بالتعويم الحر ترتفع بنسبة 50%، بافتراض بقاء القيمة السوقية وإجمالي الأسهم القائمة من دون تغيير.
ويمكن أن تنجم مثل هذه التغيرات عن بيع المؤسسين لجزء من حصصهم، أو عمليات الخصخصة الحكومية، أو الطروحات الثانوية، أو التغيرات في الملكية الاستراتيجية، أو انتهاء فترات القيود، أو تعديل حدود الملكية الأجنبية.
ويخضع أثر هذه التغيرات على المؤشر عمومًا لجدول المراجعة الخاص بمزوّد المؤشر، وللحدود الدنيا المعتمدة، وقواعد الإجراءات المؤسسية. ولذلك لا تؤدي أي عملية ملكية بالضرورة إلى تعديل فوري في المؤشر يوم حدوثها. غير أنه بمجرد أن يعترف المزوّد بعامل تعويم جديد ويطبّقه، يمكن أن يتغير وزن السهم في المؤشر، وقد تحتاج المحافظ التي تتتبع المؤشر إلى إعادة موازنة مراكزها تبعًا لذلك.
وتقدّم أبحاث MSCI طويلة المدى أدلة على أن مثل هذه التغيرات يمكن أن تُحدث آثارًا ملحوظة في السوق. ففي دراسة شملت تغيرات عامل الإدراج الأجنبي (FIF) بين عامي 2002 و2023، وجدت MSCI علاقة تاريخية شبه خطية بين حجم التغيّر في FIF وتأثيره على سعر السهم المعني، مع ارتباط زيادات FIF بأثر إيجابي أقوى مقارنة بأثر التراجعات المماثلة. وتصف هذه النتائج سلوكًا تاريخيًا فحسب، ولا تضمن اتجاه أو حجم أي رد فعل مستقبلي.
ولذلك فإن التعويم الحر أكثر من مجرد تعديل محاسبي داخل حساب المؤشر. فتغيّر التعويم المعترف به يمكن أن يغيّر مستوى التعرّض للمؤشر ويسهم في تدفقات فعلية داخل المحافظ الاستثمارية، حتى من دون أي تغيّر مواز في نشاط الشركة التشغيلي.
كثيرًا ما يُربط التعويم الحر بالسيولة، لأن اتساع قاعدة الأسهم المتاحة للجمهور يمكن أن يدعم تداولًا أعمق، إلا أن المقياسين يصفان خاصيتين مختلفتين.
يقيس التعويم الحر مقدار الأسهم التي تعتبرها منهجية المؤشر متاحة للمستثمرين العامين.
أما السيولة فتقيس مدى سهولة بيع الأسهم أو شرائها من دون إحداث تغيّر غير متناسب في السعر.
فقد تحظى شركة ما بنسبة تعويم حر مرتفعة، مع ذلك يظل نشاط تداولها محدودًا. وفي المقابل، قد تتسم شركة أخرى بهيكل ملكية أكثر تركّزًا، لكنها تشهد تداولًا مكثفًا بفعل الطلب القوي، أو اتساع المشاركة في السوق، أو ارتفاع معدل دوران المحافظ عليها.
ويمكن أن يتأثر مستوى السيولة بعوامل عدة، منها حجم التداول اليومي، وعمق سجل الأوامر، وتركّز المستثمرين، وحجم الشركة، وظروف السوق الأوسع. ويسهم التعويم الحر في تشكيل هذه الظروف، خصوصًا عندما تكون قاعدة الأسهم المتاحة للجمهور صغيرة بشكل غير معتاد، إلا أن النسبة وحدها لا تكفي لبيان مدى سهولة تداول السهم.
يوفر التعويم الحر سياقًا أساسيًا عندما تبدو حصة صندوق ETF من سهم ما كبيرة أو صغيرة بشكل غير متوقع مقارنة بالقيمة السوقية المعلنة للشركة.
فقد لا تحصل شركة ضخمة جدًا سوى على موقع متوسط داخل المؤشر إذا ظل جزء كبير من أسهمها بيد مساهمين استراتيجيين. في المقابل، يمكن أن تحصل شركة أصغر على وزن أكبر عندما تتأهل نسبة أكبر من أسهمها لدخول حساب التعويم الحر لدى مزوّد المؤشر.
ويمكن أن تغيّر تحولات الملكية هذه العلاقة حتى من دون أي تغيّر مواز في نشاط الشركة الأساسي. فإذا باع المساهمون الاستراتيجيون جزءًا من حصصهم ورفع المزوّد لاحقًا عامل التعويم المعترف به، يمكن أن ترتفع القيمة السوقية المعدّلة بالتعويم الحر للشركة، وقد تحتاج المحافظ السلبية التي تتتبع المؤشر إلى تعديل مراكزها.
وينطبق المبدأ نفسه عند الطرح العام الأولي. فتقييم يبلغ مليارات أو حتى تريليونات الدولارات لا يترجم تلقائيًا إلى حضور مماثل الحجم داخل المؤشر، إذا لم تدخل سوى نسبة ضئيلة من أسهم الشركة إلى التعويم العام.
ولذلك تقيس القيمة السوقية المعلنة ووزن المؤشر أمرين مختلفين. فالقيمة السوقية تعكس قيمة كامل قاعدة الأسهم المدرجة، في حين يحدد المؤشر المعدّل بالتعويم الحر مقدار هذه القيمة الذي ينبغي احتسابه وفق منهجيته.
وفهم هذا الفرق يوضح سبب حصول شركة ضخمة جدًا على وزن صغير بشكل مفاجئ في المؤشر، وسبب إمكانية تغيّر هذا الوزن لاحقًا حتى لو ظل سعر سهمها شبه ثابت.