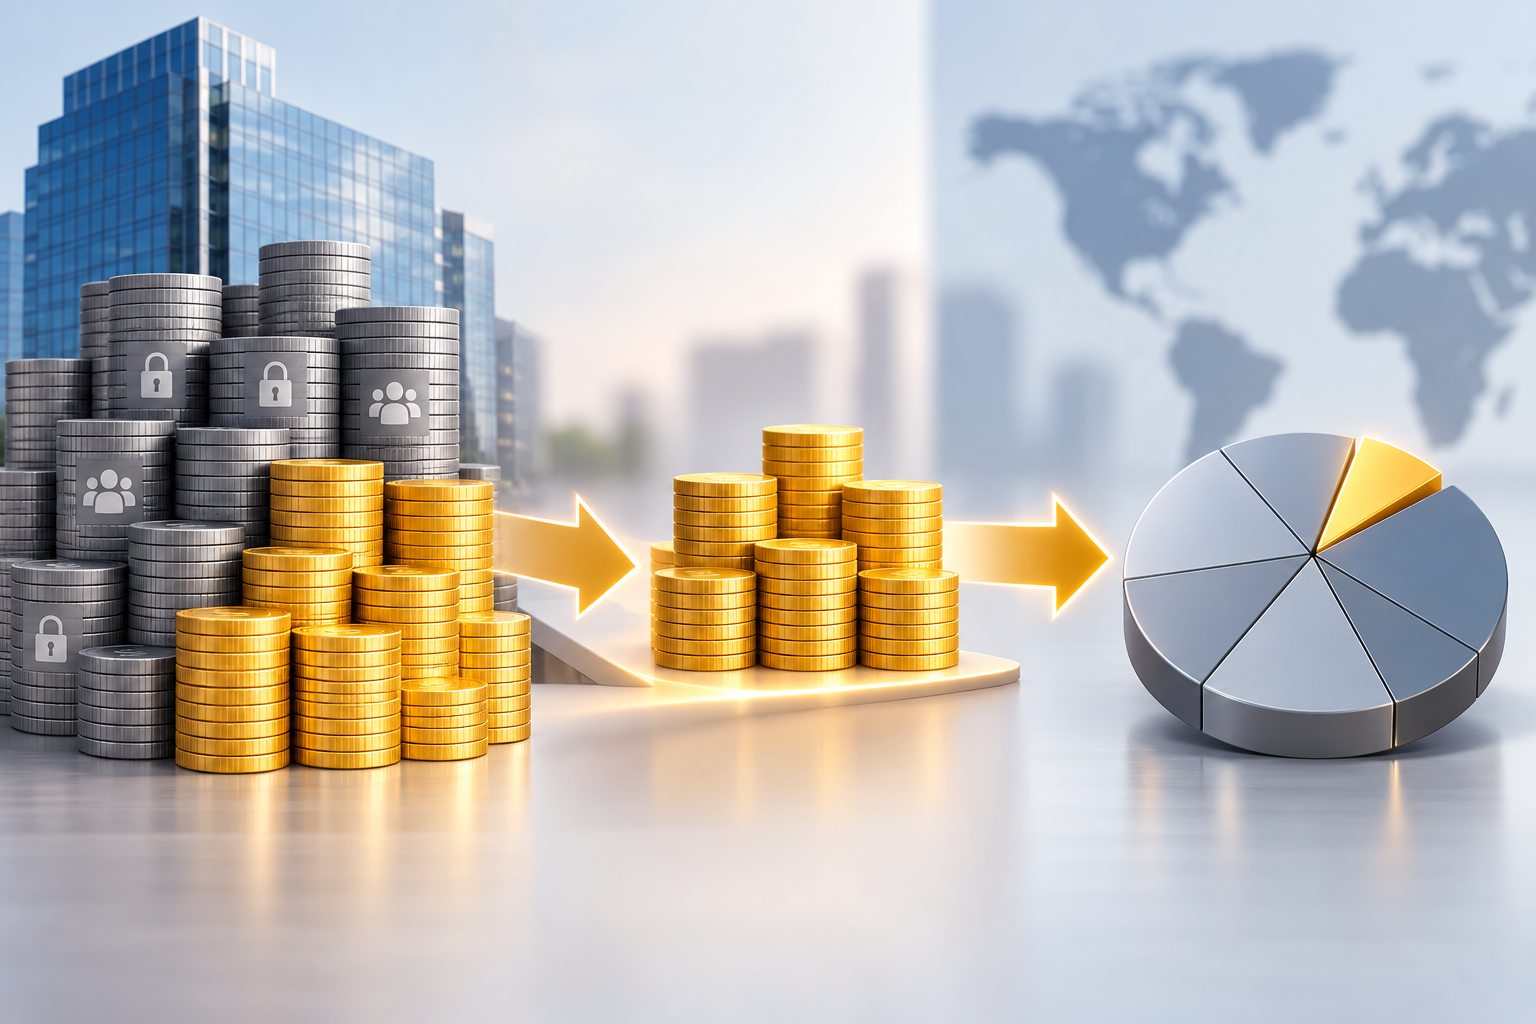
Sebuah perusahaan bisa saja termasuk dalam jajaran bisnis terbesar di suatu pasar, namun hanya menempati posisi yang jauh lebih kecil di dalam indeks saham utama. Penyebabnya sering terletak pada free float, yakni porsi saham yang oleh penyedia indeks dianggap tersedia untuk penentuan bobot indeks berdasarkan metodologinya.
Banyak indeks yang banyak diikuti pelaku pasar tidak menetapkan bobot berdasarkan kapitalisasi pasar penuh suatu perusahaan. Sebaliknya, nilai tersebut disesuaikan dengan mengeluarkan kepemilikan yang dikategorikan sebagai strategis atau dibatasi, seperti kepemilikan besar pendiri, kepemilikan pemerintah, atau kepemilikan korporasi tertentu.
Bagi pembaca yang membandingkan valuasi utama suatu perusahaan dengan bobotnya di dalam indeks atau ETF, free float membantu menjelaskan mengapa kedua angka tersebut bisa terlihat sangat berbeda.
Free float adalah proporsi saham beredar suatu perusahaan yang oleh penyedia indeks dianggap tersedia untuk investasi publik berdasarkan metodologi free float yang digunakan.
Sebuah emiten bisa memiliki saham beredar hingga ratusan juta atau bahkan miliaran lembar, tetapi tidak semua saham tersebut otomatis diperhitungkan ketika indeks menghitung nilai pasar yang dapat diinvestasikan. Pendiri perusahaan mungkin masih memegang saham pengendali, pemerintah mungkin memiliki kepemilikan strategis, atau perusahaan lain mungkin memegang saham sebagai bagian dari hubungan korporasi jangka panjang.
Kepemilikan-kepemilikan ini tetap dihitung dalam total saham beredar dan karena itu tetap memengaruhi kapitalisasi pasar utama perusahaan. Namun, penyedia indeks dapat mengeluarkannya dari basis saham yang digunakan untuk menentukan bobot indeks.
Hubungan dasarnya dapat dinyatakan sebagai berikut:
Free float = saham yang dikategorikan sebagai free float ÷ total saham beredar
Jika sebuah perusahaan memiliki 1 miliar saham beredar dan 650 juta di antaranya dikategorikan sebagai free float, persentase free float-nya adalah 65%.
Sisa 35% tidak hilang dari struktur kepemilikan. Bagian ini hanya berada di luar basis saham yang diakui untuk perhitungan indeks yang disesuaikan dengan free float berdasarkan metodologi tersebut.
Kapitalisasi pasar menghitung nilai seluruh basis ekuitas yang tercatat pada harga saham yang berlaku.
Perhitungan standarnya adalah:
Harga saham × total saham beredar
Misalnya, sebuah perusahaan memiliki 1 miliar saham yang diperdagangkan di harga £20. Total kapitalisasi pasarnya adalah:
£20 × 1 miliar = £20 miliar
Jika hanya 35% dari saham tersebut yang memenuhi kriteria free float, indeks yang menggunakan penyesuaian free float bisa menghitung berdasarkan angka yang jauh lebih kecil:
£20 miliar × 35% = £7 miliar
| Indikator | Contoh |
|---|---|
| Saham beredar | 1 miliar |
| Harga saham | £20 |
| Total kapitalisasi pasar | £20 miliar |
| Free float | 35% |
| Kapitalisasi pasar yang disesuaikan dengan free float | £7 miliar |
Angka £20 miliar mencerminkan nilai pasar dari seluruh saham beredar. Angka £7 miliar memiliki fungsi berbeda: angka ini mewakili porsi yang diakui berdasarkan metodologi free float yang relevan, sehingga dapat digunakan untuk menentukan bobot perusahaan dalam indeks yang disesuaikan dengan free float.
Sebuah acuan (benchmark) ekuitas yang dapat diinvestasikan perlu memperhitungkan proporsi perusahaan yang benar-benar menjadi bagian dari pasar yang ingin direpresentasikan oleh metodologinya.
Ambil contoh sebuah perusahaan senilai £100 miliar yang 70% ekuitasnya dimiliki pemerintah sebagai kepemilikan strategis. Jika bobotnya dihitung berdasarkan £100 miliar secara penuh, kepemilikan pemerintah tersebut akan ikut masuk dalam perhitungan acuan, meskipun penyedia indeks mengategorikannya sebagai tidak tersedia bagi investor publik.
Bagi reksa dana indeks yang berupaya mereplikasi acuan tersebut, pengecualian kepemilikan strategis semacam ini memberikan representasi yang lebih mendekati basis ekuitas yang termasuk dalam pasar yang dapat diinvestasikan.
Inilah sebabnya penyedia indeks utama umumnya menggunakan suatu bentuk penyesuaian free float, bukan sepenuhnya mengandalkan kapitalisasi pasar utama. S&P Dow Jones Indices, misalnya, menghitung Investable Weight Factor menggunakan saham free float yang tersedia dibagi total saham beredar setelah kepemilikan strategis dikeluarkan.
Metodologi ini sangat relevan bagi dana pasif. ETF yang melacak indeks yang disesuaikan dengan free float berupaya memegang efek dalam proporsi yang mendekati acuan, sehingga jumlah ekuitas yang diakui oleh indeks dapat secara langsung memengaruhi besarnya setiap posisi kepemilikan.
Setelah penyesuaian free float diterapkan, urutan perusahaan bisa berubah secara signifikan.
Ambil dua contoh perusahaan hipotetis:
| Perusahaan A | Perusahaan B | |
|---|---|---|
| Total kapitalisasi pasar | £200 miliar | £150 miliar |
| Free float | 30% | 80% |
| Kapitalisasi pasar yang disesuaikan dengan free float | £60 miliar | £120 miliar |
Perusahaan A bernilai £50 miliar lebih tinggi berdasarkan kapitalisasi pasar konvensional, namun hanya 30% sahamnya yang termasuk dalam perhitungan free float.
Perusahaan B memiliki valuasi total yang lebih rendah, tetapi proporsi saham yang dikategorikan sebagai free float jauh lebih besar. Karena itu, kapitalisasi pasar Perusahaan B yang disesuaikan dengan free float dua kali lipat dari Perusahaan A.
Dalam indeks yang bobotnya murni ditentukan oleh kapitalisasi pasar yang disesuaikan dengan free float, dengan asumsi tidak ada batasan tambahan atau aturan metodologi lain, Perusahaan B bisa mendapatkan bobot sekitar dua kali lipat dari Perusahaan A.
Karena itu, peringkat berdasarkan kapitalisasi pasar keseluruhan tidak dapat langsung dijadikan acuan posisi di dalam indeks. Kapitalisasi pasar utama mengukur nilai seluruh basis ekuitas yang tercatat, sementara acuan yang disesuaikan dengan free float memberi bobot pada porsi yang diakui berdasarkan aturan investabilitasnya.
Perbedaan ini menjadi sangat mencolok ketika perusahaan bervaluasi tinggi hanya mencatatkan sebagian kecil dari ekuitasnya di bursa.
BlackRock mengilustrasikan hal ini pada 2026 dengan contoh perusahaan hipotetis bervaluasi US$ 2 triliun, namun hanya menawarkan free float senilai US$ 50 miliar saat IPO. Berdasarkan komposisi indeks Russell 1000 yang digunakan dalam analisisnya, BlackRock memperkirakan bobot awal perusahaan tersebut di dalam indeks hanya sekitar 0,08%.
Hanya 2,5% dari total valuasi perusahaan hipotetis tersebut yang terwakili oleh asumsi free float publik. Valuasi utama yang sangat besar, dengan demikian, tetap bisa berdampingan dengan posisi awal yang sangat kecil di dalam acuan indeks.
Contoh ini menggambarkan mekanisme inti dari penyesuaian free float: indeks tidak selalu menetapkan bobot berdasarkan valuasi korporasi secara penuh apabila hanya sebagian kecil ekuitas yang memenuhi syarat untuk dimasukkan dalam perhitungan free float.
Penyedia indeks menggunakan metodologinya masing-masing untuk menentukan apakah kepemilikan besar harus diperlakukan sebagai bagian dari free float publik. Kepemilikan yang dapat dikecualikan antara lain:
kepemilikan saham oleh pendiri atau keluarga pengendali;
kepemilikan pemerintah atau badan yang dikendalikan negara;
kepemilikan strategis yang dipegang oleh perusahaan lain;
kepemilikan tertentu oleh direktur atau eksekutif;
saham yang terikat pembatasan kontraktual atau lock-up;
kepemilikan yang terkait dengan trust atau yayasan yang berhubungan dengan pemegang saham pengendali.
Pembatasan kepemilikan asing dapat mengurangi lebih lanjut jumlah yang diakui sebagai dapat diinvestasikan.
Sebuah perusahaan bisa memiliki basis saham yang diperdagangkan secara publik dalam jumlah besar, tetapi beroperasi di pasar yang menerapkan batas kepemilikan hukum bagi investor internasional. Untuk indeks internasional, faktor yang diterapkan pada efek tersebut bisa jadi lebih rendah daripada persentase free float mentahnya.
Tidak ada aturan klasifikasi universal yang diikuti oleh semua penyedia acuan. Perlakuannya bergantung pada metodologi yang digunakan, dan inilah yang menjelaskan mengapa efek yang sama bisa mendapatkan faktor penyesuaian yang berbeda di berbagai keluarga indeks.
Penyedia indeks utama mengikuti prinsip yang sama secara umum, yaitu menyesuaikan kepemilikan yang dapat diinvestasikan, meskipun terminologi dan aturan perhitungan mereka berbeda-beda.
MSCI menggunakan Foreign Inclusion Factor (FIF). FIF milik MSCI menyesuaikan kapitalisasi pasar suatu efek berdasarkan saham yang dianggap tersedia bagi investor internasional, termasuk memperhitungkan dampak kepemilikan strategis dan batasan kepemilikan asing. FIF berkaitan erat dengan free float, tetapi tidak selalu identik dengan persentase free float mentah perusahaan tersebut.
MSCI juga memperbarui metodologi faktor penyesuaian free float-nya sebagai bagian dari May 2026 Index Review, dengan rebalancing yang berlaku efektif mulai 1 Juni 2026. Perubahan ini memengaruhi cara perhitungan FIF untuk sejumlah konstituen tertentu, sehingga lebih baik merujuk pada metodologi MSCI yang berlaku saat ini daripada memperlakukan FIF sebagai persentase free float generik yang tetap.
S&P Dow Jones Indices menggunakan Investable Weight Factor (IWF). Metodologinya saat ini mendefinisikan IWF sebagai saham free float yang tersedia dibagi total saham beredar, dengan free float yang tersedia dihitung setelah saham yang dipegang oleh pemegang saham strategis dikeluarkan. Batas kepemilikan asing juga diperhitungkan jika relevan.
FTSE Russell menerapkan pembobotan berdasarkan free float atau investabilitas menggunakan saham yang dianggap tersedia bagi publik. Apabila pembatasan hukum, termasuk batas kepemilikan asing, lebih ketat daripada free float yang dihitung, FTSE Russell akan menerapkan pembatasan yang lebih ketat tersebut.
Pendekatan-pendekatan ini dapat menghasilkan hasil yang secara umum mirip tanpa menghasilkan faktor penyesuaian yang identik. Perbedaan dalam klasifikasi pemegang saham, perlakuan kepemilikan asing, pembulatan, dan prosedur review dapat membuat perusahaan yang sama memiliki bobot efektif yang berbeda di berbagai keluarga acuan indeks.
Harga saham hanyalah salah satu variabel dalam kapitalisasi pasar yang disesuaikan dengan free float. Perubahan pada proporsi ekuitas yang diakui sebagai free float dapat mengubah hasil perhitungan, meskipun harga saham maupun total saham beredar tidak berubah.
Ambil contoh perusahaan dengan total kapitalisasi pasar £100 miliar dan free float sebesar 20%.
Kapitalisasi pasarnya yang disesuaikan dengan free float adalah:
£100 miliar × 20% = £20 miliar
Misalnya, seorang pemegang saham pendiri kemudian menjual sebagian kepemilikan strategisnya, dan penyedia indeks menetapkan bahwa free float perusahaan tersebut telah meningkat menjadi 40%.
Perhitungan yang direvisi menjadi:
£100 miliar × 40% = £40 miliar
Ukuran perusahaan itu sendiri tidak menjadi dua kali lipat, dan harga sahamnya juga tidak perlu naik dua kali lipat. Namun, porsi nilai pasarnya yang diakui untuk pembobotan indeks berbasis free float meningkat dari £20 miliar menjadi £40 miliar.
Hubungan serupa juga terjadi jika free float naik dari 40% menjadi 60%. Kenaikannya sebesar 20 poin persentase, tetapi kapitalisasi pasar yang disesuaikan dengan free float naik 50%, dengan asumsi kapitalisasi pasar dan saham beredar tidak berubah.
Perubahan semacam ini bisa terjadi akibat penjualan saham oleh pendiri, privatisasi oleh pemerintah, penempatan saham sekunder, perubahan kepemilikan strategis, berakhirnya masa pembatasan, atau revisi batas kepemilikan asing.
Dampaknya terhadap acuan indeks umumnya diatur oleh jadwal review, ambang batas, dan aturan aksi korporasi dari masing-masing penyedia indeks. Karena itu, sebuah transaksi kepemilikan tidak selalu langsung menghasilkan penyesuaian indeks pada hari transaksi tersebut terjadi. Namun, begitu penyedia indeks mengakui faktor free float yang baru dan menerapkannya, bobot acuan efek tersebut dapat berubah, dan portofolio yang melacak indeks mungkin perlu melakukan rebalancing.
Riset jangka panjang MSCI menunjukkan bahwa perubahan semacam ini dapat memberikan efek yang terlihat di pasar. Dengan mengamati perubahan FIF antara 2002 dan 2023, MSCI menemukan hubungan historis yang hampir linear antara besarnya perubahan FIF dan efeknya terhadap harga saham tertentu, dengan kenaikan FIF cenderung memberikan efek positif yang lebih kuat dibandingkan penurunan dengan besaran yang sebanding. Temuan ini menggambarkan perilaku historis dan bukan jaminan atas arah atau besaran reaksi pasar di masa depan.
Karena itu, free float lebih dari sekadar penyesuaian akuntansi dalam perhitungan indeks. Perubahan pada free float yang diakui dapat mengubah eksposur terhadap acuan dan memicu arus portofolio riil, meskipun tidak ada perubahan yang sejalan dalam bisnis operasional perusahaan.
Free float sering dikaitkan dengan likuiditas karena basis saham publik yang lebih besar dapat mendukung perdagangan yang lebih dalam, tetapi kedua ukuran ini menggambarkan karakteristik yang berbeda.
Free float mengukur seberapa besar ekuitas yang oleh metodologi indeks dianggap tersedia bagi investor publik.
Likuiditas mengukur seberapa mudah saham dapat dibeli atau dijual tanpa menyebabkan perubahan harga yang tidak proporsional.
Sebuah perusahaan bisa memiliki persentase free float yang tinggi namun aktivitas perdagangannya terbatas. Perusahaan lain bisa memiliki struktur kepemilikan yang lebih terkonsentrasi, tetapi tetap diperdagangkan secara aktif karena permintaan yang kuat, partisipasi pasar yang luas, atau tingkat perputaran portofolio yang tinggi.
Perputaran harian, kedalaman order book, konsentrasi investor, ukuran perusahaan, dan kondisi pasar secara luas semuanya dapat memengaruhi likuiditas. Free float turut berkontribusi pada kondisi-kondisi tersebut, terutama ketika basis saham yang tersedia bagi publik sangat kecil, tetapi persentase free float saja tidak dapat menunjukkan seberapa mudah suatu efek diperdagangkan.
Free float memberikan konteks penting ketika posisi kepemilikan sebuah ETF terlihat tidak terduga besar atau kecilnya dibandingkan dengan valuasi utama perusahaan tersebut.
Perusahaan yang sangat besar mungkin hanya mendapatkan posisi acuan yang moderat jika sebagian besar ekuitasnya masih dipegang oleh pemegang saham strategis. Sebaliknya, perusahaan yang lebih kecil bisa mendapatkan bobot yang lebih besar ketika proporsi sahamnya yang memenuhi syarat perhitungan free float dari penyedia indeks lebih tinggi.
Perubahan kepemilikan dapat mengubah hubungan tersebut, bahkan tanpa perubahan yang sejalan dalam bisnis inti perusahaan. Jika pemegang saham strategis menjual sebagian kepemilikannya dan penyedia indeks kemudian menaikkan faktor free float yang diakui, kapitalisasi pasar perusahaan yang disesuaikan dengan free float dapat meningkat, dan portofolio pasif yang melacak acuan tersebut mungkin perlu menyesuaikan posisinya.
Prinsip yang sama berlaku pada saat IPO. Valuasi senilai miliaran, bahkan triliunan dolar, tidak otomatis berubah menjadi posisi acuan yang sama besarnya jika hanya sebagian kecil ekuitas perusahaan yang masuk ke free float publik.
Karena itu, kapitalisasi pasar utama dan bobot indeks mengukur hal yang berbeda. Kapitalisasi pasar mencerminkan nilai seluruh basis ekuitas yang tercatat, sementara acuan yang disesuaikan dengan free float menentukan berapa besar dari nilai tersebut yang diperhitungkan berdasarkan metodologinya.
Memahami perbedaan ini menjelaskan mengapa perusahaan yang sangat besar bisa mendapatkan bobot indeks yang jauh lebih kecil dari yang diperkirakan, dan mengapa bobot tersebut bisa berubah di kemudian hari meskipun harga sahamnya hampir tidak bergerak.