發布日期: 2026年09月16日
更新日期: 2026年09月16日
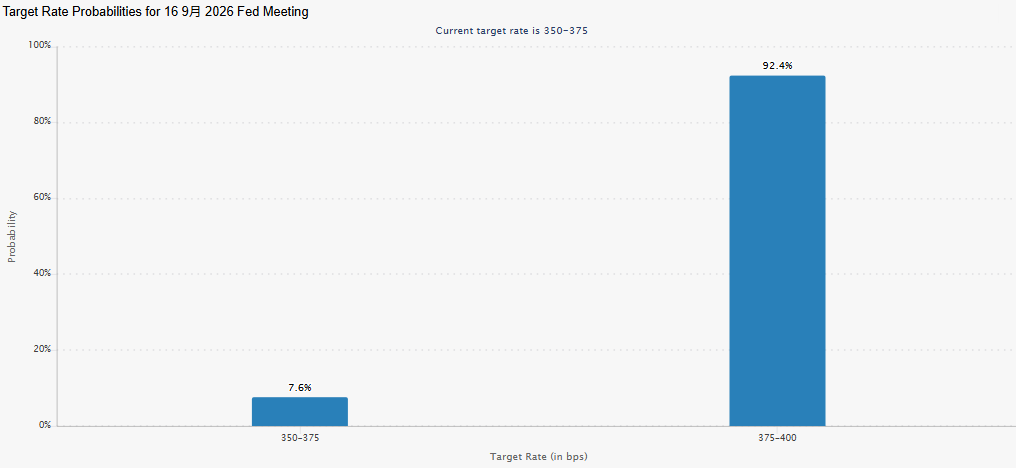
北京時間9月17日凌晨2:00,美聯儲將公佈9月聯邦公開市場委員會(FOMC)利率決議。截至9月16日,市場押注美聯儲升息25個基點的機率高達92.4%,較一個月前大幅抬升。
若升息落地,這將是美聯儲自2023年7月以來首次調高政策利率,也是美聯儲主席凱文沃許今年5月就任後的首次升息。目前聯邦基金利率目標區間為3.50%-3.75%,市場預期此升息將使其升至3.75%-4.00%。
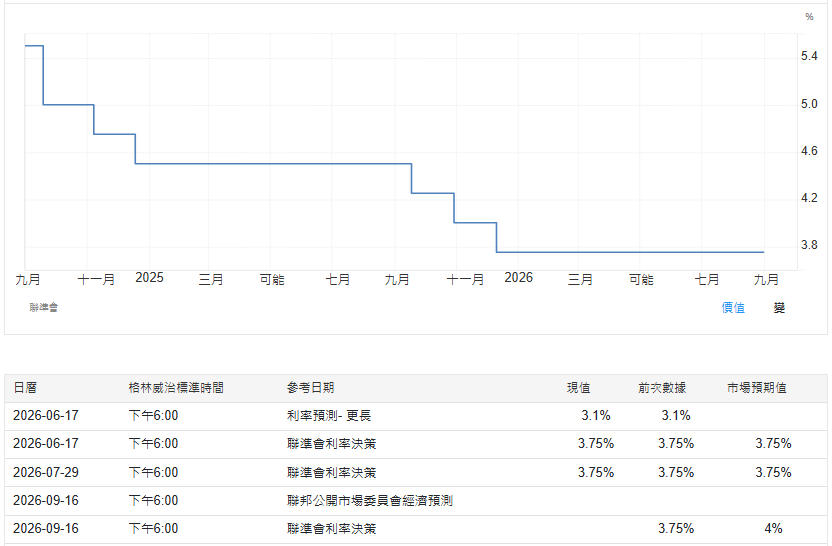
市場對9月升息的預期經歷了劇烈重定價。在傑克遜霍爾會議之前,市場對9月升息的概率預期僅約35%;美聯儲主席沃什在會議上發表鷹派講話後升至近60%;而美國8月通脹數據公佈後,一度飆升到了近90%。
推動這項變化的直接觸發因素是8月通膨數據的全面超預期。美國勞工部數據顯示,8月CPI年增3.4%、月增0.4%;核心CPI季增0.3%,高於市場預期的0.2%,為4月以來最大單月漲幅。此前一天公佈的8月PPI年增5.4%,同樣高於預期和前值。
數據出爐後,高盛經濟學家將先前“按兵不動”的預測調整為“預計9月加息25個基點”,摩根大通等機構也紛紛跟進。
另外,能源價格是本輪通膨壓力中不可忽視的外部變數。受中東局勢影響,國際布蘭特原油價格已突破每桶100美元,9月15日收在108.75美元;美國柴油期貨價格更是創下歷史新高。
汽油、柴油價格向運輸、物流和食品價格的傳導,正是美聯儲擔憂的「第二輪效應」。
升息預期升溫疊加美債殖利率飆升,令美股市場情緒持續承壓。
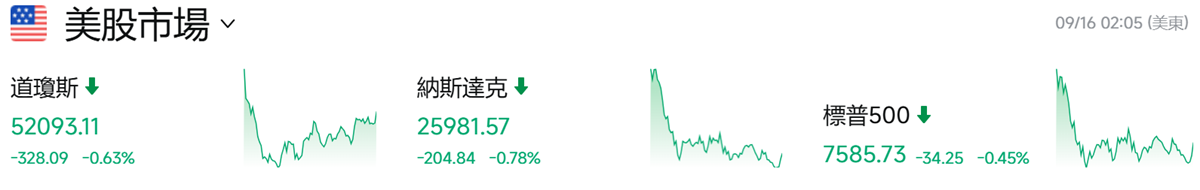
美國三大指數集體收跌,道瓊指數跌0.63%報52093.11點,標普500指數跌0.45%報7585.73點,創8月以來收盤新低,納指跌0.78%報25981.57點。
美國公債遭遇新一輪猛烈拋售,10年期殖利率突破5%關口,創出多年來新高;30年期公債殖利率也攀升至5.3%,達到近20年來的最高水準。殖利率持續攀升抬升了市場的無風險利率,壓縮了股市估值空間,對成長股的壓製作用尤為明顯。
大型科技股多數下跌,美國科技七巨頭指數跌0.69%,亞馬遜跌2.02%,微軟下跌1.64%。
根據CME「美聯儲觀察」數據,美聯儲到9月維持利率不變的機率僅7.6%,累計升息25個基點的機率高達92.4%;到10月,累計升息50個基點的機率已達44%。
華爾街投研機構警告稱,美聯儲本週即將在主席沃什主持下啟動的升息舉措,極有可能成為美股市場震蕩的催化劑,預計標普500指數近期將面臨8%至10%的階段性回調,且年底前可能迎來第二波下行壓力。
9月FOMC大機率升息已成定局,關鍵在於升息後的陳述和對市場預期的引導。
一是加息25bp但對後續不作承諾、視數據決定,這是概率較大的基準情形,政策含義更接近一次“風險管理式校準”,而非連續緊縮的自動起點;
二是升息25bp並釋放極強硬鷹派態度,明確表示將持續升息直至通膨受控,此組合的市場衝擊可能大於加息50bp本身;
第三是一次性升息50bp,機率極小。
市場預期,美聯儲或下調年底失業率預測、上調年底通膨預測,並可能上調未來兩年的利率預測,以傳遞「抗通膨是當前首要任務」的訊號。
不過,目前仍傾向本輪升息可能是一次性的,如果價格壓力在2026年第四季有所緩和,這可能也是本輪週期中唯一的升息。摩根士丹利也認為,即使9月升息25個基點,更像是一種向市場預期妥協的防禦性升息,不代表新一輪緊縮週期的開始。