發布日期: 2026年09月15日
更新日期: 2026年09月15日
對於關注能源基礎設施和美國天然氣產業鏈的投資者來說,Targa Resources(NYSE:TRGP)是一隻值得留意的中游能源股。和直接受油價、天然氣價格影響的上游公司不一樣,Targa主要做天然氣、天然氣液體(NGL)的收集、處理、運輸、分餾,還有液化石油氣出口等業務,賺錢的來源比較多。
更值得注意的是,公司最近不僅交出了創紀錄的季度業績,還和埃克森美孚簽下了一份20年協議。對T arga Resources股價來說,這讓市場對公司未來幾年的表現有了更多期待。
Targa Resources是一家美國能源基礎設施公司,總部位於德州休士頓,2005年成立,目前在紐約證券交易所上市,股票代號為TRGP。
公司主要做天然氣和天然氣液體(NGL)相關業務,包括天然氣收集、處理、運輸、NGL分餾以及LPG出口等。
簡單說,Targa不是自己去大量開採石油和天然氣,而是給上游油氣公司提供收集、處理和運輸這些油氣的基礎設施。
Targa的業務主要分佈在美國重要的油氣產區,其中Permian盆地就是公司的重點區域之一。隨著美國油氣產量增加,以及NGL和LPG出口需求不斷增長,公司也可以透過增加處理能力和運輸設施來做更多生意。
所以,投資人看Targa Resources股價時,除了油氣價格,還得關注美國油氣產量、天然氣處理需求、NGL市場以及公司新專案什麼時候建好。這也是Targa和傳統石油生產商比較不一樣的地方。
從生意模式來看,Targa Resources就是一家比較典型的美國中游能源公司。公司手上有天然氣收集和處理設施、NGL運輸和分餾系統、LPG出口設施,還有管線和終端等資產,業務主要分佈在美國主要能源產區和墨西哥灣沿岸。
再來看股價,目前約290美元,離52周高點307.94美元只差約6%。過去一年,Targa Resources股價整體漲得比較明顯,現在還是處在高點附近。
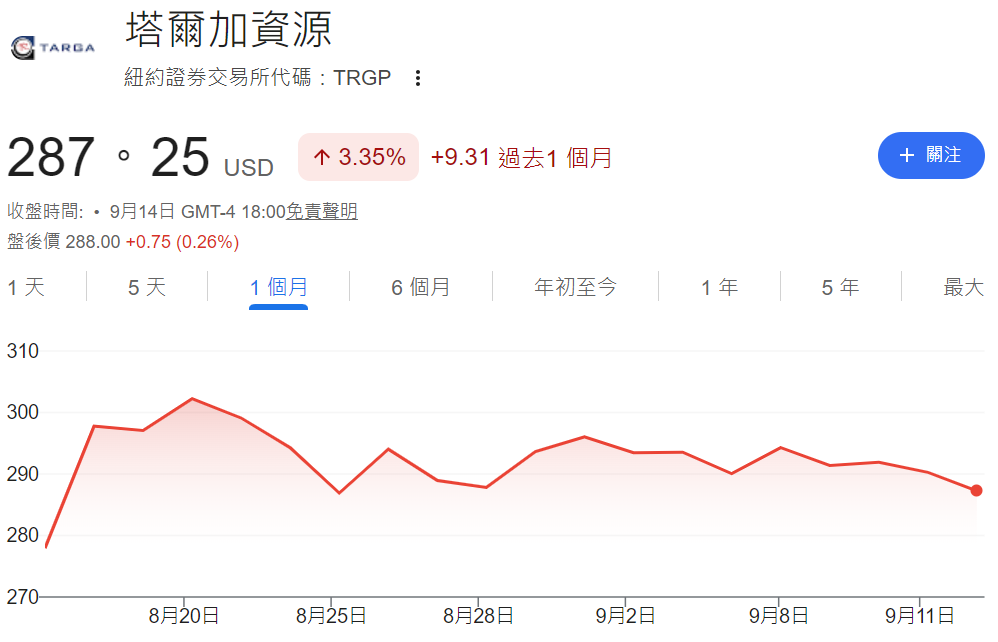
為什麼股價能一直維持在這個位置?說穿了,市場比較看好公司的業績,還有後面業務繼續擴大的可能。
Targa有個比較明顯的特點,就是它不是完全靠油價和天然氣價格上漲來賺錢。公司很多業務是按長期合約、運輸費和處理費來收錢。
所以,美國油氣產量如果繼續增加,需要收集、處理和運輸的天然氣和NGL也會更多,Targa的生意自然也會跟著增加。
這也是為什麼近幾年投資者看待TRGP股價時,越來越重視Permian盆地的產量成長、NGL需求以及LPG出口,而不僅僅是看WTI原油價格。
該公司8月公佈的第二季業績是目前支撐Targa Resources股價的重要因素之一。
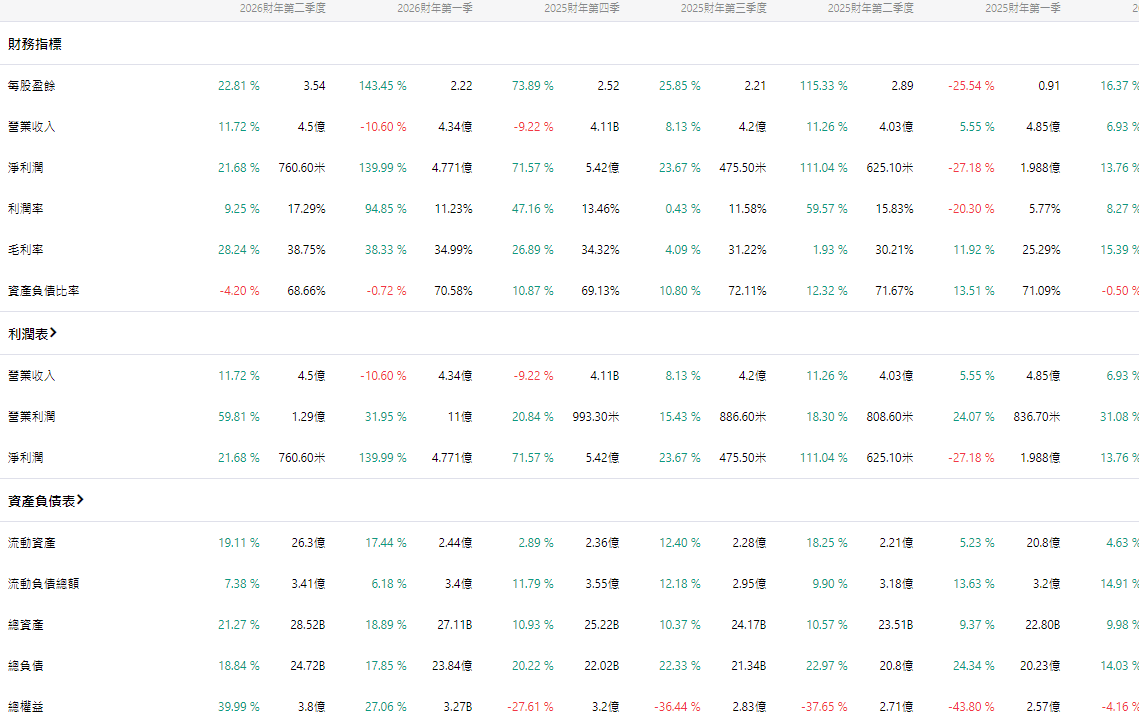
2026年第二季度,Targa實現淨利7.65億美元,高於去年同期的6.29億美元;調整後EBITDA達到16.03億美元,年增38%,同時較2026年第一季成長14%,創下季度新高。該公司也表示,Permian地區進氣量、NGL運輸、分餾以及LPG出口量都創下紀錄。
從投資角度來說,比起只看營收漲了多少,EBITDA怎麼成長其實更值得看。
因為對中游能源公司來說,能不能把手裡的設施用起來、運輸量有多少,還有長期合約能帶來多少穩定收入,都直接關係到公司能賺多少錢。
2025年全年,Targa調整後EBITDA達49.57億美元,高於2024年的41.42億美元。
也就是說,公司的業績不是某個季度突然變好,而是這兩年的利潤一直往上走。
如果說業績成長為Targa Resources股價打下了基礎,那麼8月和ExxonMobil簽下的長期協議,就讓市場對公司後面的成長更有信心了。
雙方簽了一份20年的天然氣收集、處理和下游服務協議,按照費用來收費,合作範圍包括Permian盆地的Delaware和Midland等地區,協議一直持續到2046年。
同時,Targa準備在Delaware盆地建造Wrangler、Ranger和Ranger II三座天然氣處理廠,總處理量約8.25億立方英尺/日,預計2028年上半年投入使用。
公司也準備建造一條約70英里的Bull Run II天然氣管道,把新增的處理能力和Waha價格樞紐連接起來。
消息公佈以後,市場很快就給了反應,Targa Resources股價一度上漲超過7%。
更重要的是,這種長期協議相當於提前把未來一部分生意定了下來。對於Targa這種需要投入很多錢建設設施的公司來說,手裡有長期合同,新項目以後能不能帶來收入會更清楚,也不用那麼依賴現貨市場。
這次市場對Targa的重新定價,還有一個容易被忽略的因素,那就是AI資料中心帶來的電力需求。
近年來,美國資料中心建設快速增加,電力供應成為AI基礎設施擴張的重要限制因素。天然氣發電具有建設速度快、能夠提供穩定電力等特點,因此部分市場資金開始重新關注天然氣基礎設施企業。
這也讓Targa Resources股價出現了不同於傳統能源股的投資邏輯: 公司不僅受益於Permian盆地油氣生產成長,也可能受益於美國天然氣需求和電力基礎設施擴張。
當然,這並不意味著AI需求會直接轉化為Targa的利潤。投資人真正需要關注的是新增天然氣需求能否帶動處理、運輸和NGL基礎設施利用率持續提升。
對於中長期投資人來說,Targa Resources股價不能只看上漲空間,還需要觀察公司能否將業務成長轉化為穩定現金流。
Targa在2026年持續提高股東回報,第二季股利為每股1.25美元,以年計算為5美元。
與此同時,公司仍處於大規模擴張階段。公司先前預估2026年淨成長資本支出約45億美元,維護性資本支出約2.5億美元;2026年調整後EBITDA指引先前上調至57億至59億美元區間。
這意味著市場需要同時考慮兩件事:一方面,公司正在擴大基礎設施資產規模;另一方面,大量資本支出也會影響自由現金流和資產負債表。
因此,未來TRGP股價能否繼續維持高估值,很大程度上取決於新增項目能否依照計畫投產,並逐步貢獻穩定的現金流。
經過前期上漲後,估值已成為投資人無法迴避的問題。
9月初,Targa股價大約在290美元附近,部分估值模型認為公司當前價格反映了較強的獲利成長預期。
Simply Wall St在9月的分析中指出,Targa的現金流估值和獲利估值存在一定分歧,說明當前股價並不能簡單用「便宜」或「昂貴」來概括。
同時,華爾街對Targa Resources股價的整體態度仍偏積極。
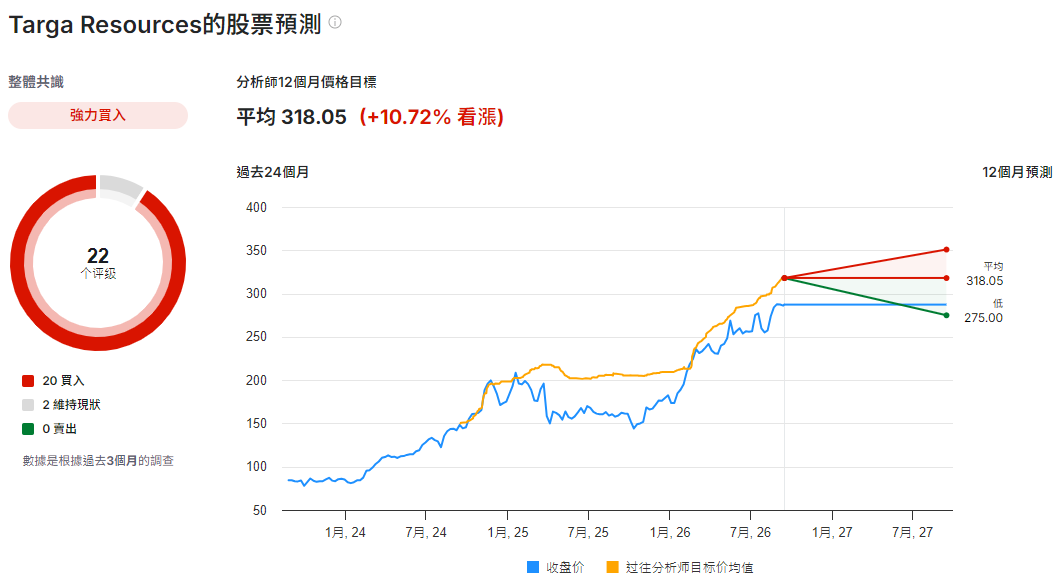
數據顯示,目前分析師給的平均12個月目標價約318美元,最高目標價343美元,最低275美元,整體評等明顯偏向買進。
以目前的最新收盤價計算,平均目標價對應的潛在上漲空間並不算特別大。
這說明市場目前對TRGP股價的預期已經較高,後續想繼續上漲,需要獲利成長不斷兌現,而不是單純依賴估值擴張。
從目前情況來看,投資人觀察股價,可以聚焦在三個變數。
第一是Permian盆地的油氣產量和基礎設施利用率。如果產量持續成長,天然氣收集、處理、NGL運輸以及分餾需求將有望保持強勁。
第二是新工程的建設進度。 Wrangler、Ranger和Ranger II三座處理廠,還有Bull Run II管道,都計劃在2028年投入生產。這些項目能不能照計畫建好,會直接影響公司未來幾年的業績能不能真正做出來。
第三是公司花多少錢、手上還剩多少錢。現在Targa Resources股價正處於擴張階段,專案越多,未來能賺的錢可能越多,但同時也要投入更多資金,融資壓力也會跟著增加。
所以,看股價,真正需要關注的並不是油價短期漲了還是跌了,而是公司能不能把Permian盆地不斷增加的產量、手裡的長期合同,還有這些新建的基礎設施,真正變成更多的EBITDA和現金流。
整體來看,現在TRGP股價已經處在比較高的位置,不過公司的業績也確實在變好二季度創紀錄的EBITDA、持續增長的Permian業務,再加上和ExxonMobil簽下的20年協議,都給公司後面的業績增加了不少支持。
不過,現在Targa Resources股價已經離52周高點不遠,市場給出的平均目標價和現價差距也不大,所以後面還能不能繼續漲,更多還是得看業績能不能跟上。對投資人來說,比起盯著股價能不能突破300美元,更值得看的是新項目投產以後,公司到底能不能繼續多賺一些錢,現金流能不能跟著成長。