發布日期: 2026年09月16日
更新日期: 2026年09月16日
去年一份財報,讓甲骨文(Oracle)成為全球資本市場的焦點。財報公佈後,甲骨文股票一度暴漲超過40%,公司創辦人拉里·埃里森(Larry Ellison)的個人財富一天內增加接近1000億美元,身價一度短暫超過馬斯克,登上全球首富位置。
當時市場押注的是一個巨大的AI故事:作為資料庫時代的老牌軟體巨頭,甲骨文正憑藉AI基礎設施需求重新進入科技投資者視野。一年多過去,甲骨文的AI訂單不僅沒有減少,反而進一步擴大。
與OpenAI未來五年的合作規模超過3,000億美元,公司未履約訂單(RPO)已達到6,640億美元,甚至超過甲骨文目前4,000多億美元的市值。
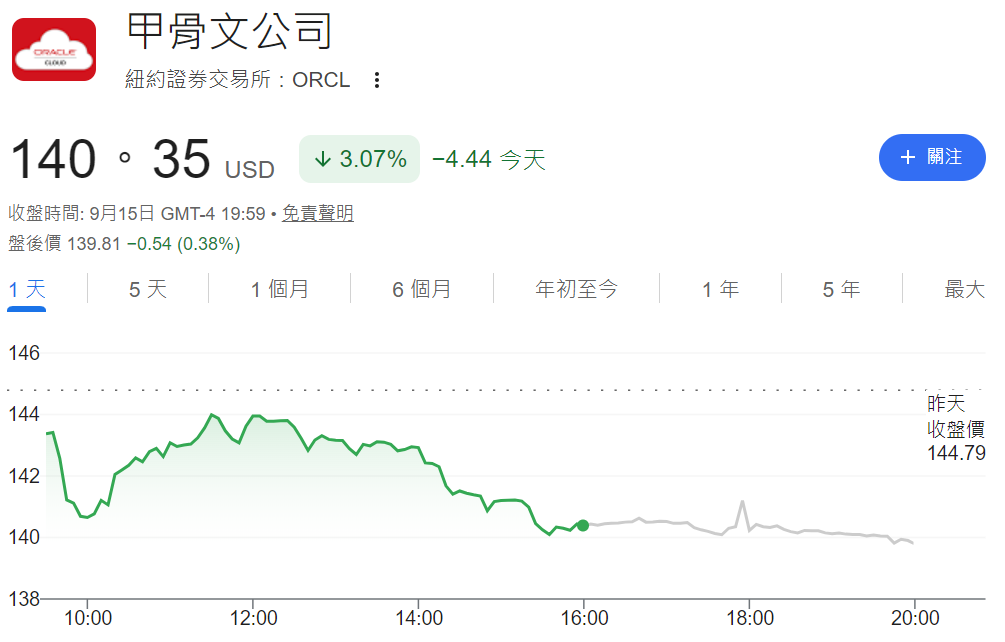
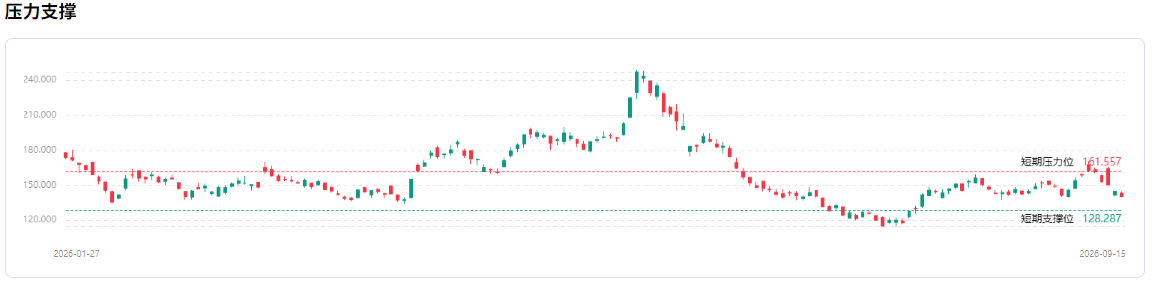
但同時,股價走勢卻完全不同。甲骨文股票從高點約340美元一路回落,最低接近110美元附近,跌回2024年的價格水準。
一邊是不斷增加的AI訂單,另一邊卻是持續調整的股價。市場開始重新思考:甲骨文的AI故事到底是真正的成長拐點,還是資本市場提前透支的預期?
這次財報帶來的最大變化,不只是訂單規模,而是甲骨文正從單純的AI基礎設施供應商,轉向企業AI入口。
過去市場理解甲骨文與OpenAI的關係,更多是把甲骨文看作AI時代的「超級房東」。
OpenAI需要大量AI算力,甲骨文負責提供資料中心、GPU和雲端基礎設施,雙方形成了算力供應關係。對於關注甲骨文股票的投資人來說,這種合作模式正成為市場關注的重點。
但隨著合作深入,這種關係正在改變。如今,甲骨文企業客戶可以透過Oracle Cloud Marketplace直接購買OpenAI模型、API以及相關AI服務,並利用現有的Oracle雲端採購額度完成部署,不需要重新建立採購流程。
這意味著,甲骨文不只是為OpenAI提供算力,也開始成為OpenAI進入企業市場的重要管道。
而甲骨文真正的優勢,並不是單純擁有多少GPU,而是過去幾十年來累積的企業客戶和數據資產。
大量銀行、製造業、醫療機構以及政府客戶,都長期使用甲骨文資料庫、ERP和企業軟體系統。當這些企業開始部署AI應用時,甲骨文可以直接連接已有業務數據,讓AI更容易進入企業工作流程,這也是甲骨文股票長期價值的重要來源之一。
同時,甲骨文也在推動多雲資料庫策略。
過去,企業如果使用甲骨文技術,往往需要遷移到甲骨文自己的雲端平台。但現在,甲骨文開始支援客戶在AWS、Azure等其他雲端環境中運行資料庫,讓企業不必改變原有雲架構,也能繼續使用甲骨文核心技術。
這種改變的意義在於,未來企業選擇哪一家AI模型服務,並不是唯一關鍵因素。真正重要的是,企業核心數據仍然掌握在哪個平台手中。
如果AI應用逐漸深入企業內部流程,甲骨文可能憑藉資料庫、企業軟體和客戶資源,成為連結企業資料與AI應用的重要入口,這也是市場重新關注甲骨文股票的原因。
在此次財報中,甲骨文重點提到了AI Data Platform,以及企業本體(Enterprise Ontology)。
簡單來說,企業本體就是幫助AI理解一家公司的運作方式誰是客戶?訂單在哪裡?供應商是誰?審批流程如何運作?不同業務之間有什麼關係?
AI模型本身並不了解企業內部結構,如果沒有這些資料關係,很難直接參與企業決策。
這也是Palantir過去幾年重點發展的方向。對於關注甲骨文股票的投資人來說,企業AI入口的競爭正成為新的關注點。
Palantir的優勢在於複雜資料整合、權限管理以及企業決策系統建置。
而甲骨文的優點則在於它本身擁有企業多年累積的數據資產。 ERP系統包含財務資料;供應鏈系統包含營運資料;資料庫中保存企業多年業務記錄。
過去甲骨文只是幫助企業保存這些數據。現在,它希望進一步讓AI理解這些數據,並直接進入企業業務流程。
當然,這並不意味著甲骨文會立即取代Palantir。 Palantir在資料整合和AI落地經驗方面仍具有優勢,但甲骨文股票市場關注的重點,已從雲端基礎設施擴展到企業AI應用。
甲骨文釋放出的訊號很明顯,它不滿足於成為AI基礎設施供應商,而是希望進入企業AI應用層。
如果只看表面數據,甲骨文最新財報表現強勁。
公司季營收達193億美元,年增30%;每股盈餘(EPS)達1.92美元;雲端基礎設施業務(OCI)營收達74億美元,年增121%。對於關注甲骨文股票的投資人來說,OCI成長速度是衡量AI業務兌現的重要指標。
同時,公司新增超過300億美元AI基礎設施合同,未履約訂單(RPO)規模達6,640億美元。
但市場關注的並不是訂單數量,而是這些訂單能否真正轉化為收入。 AI資料中心建置需要經歷機房建置、網路部署、GPU安裝等流程,簽約並不代表收入會立即兌現。
過去市場擔心,甲骨文訂單越多,需要投入的資本開支越大,可能帶來現金流壓力。對於關注甲骨文股票的投資人來說,資本投入能否轉化為實際收入,是判斷公司AI擴張能否持續的重要因素。
不過,這次財報釋放出正面訊號。
近期甲骨文已交付約850兆瓦AI算力容量,以及超過30萬張GPU,交付規模接近上一季的三倍,相當於上一財年全年交付容量的73%。
更重要的是,GPU利用率達97.9%,顯示資料中心上線後快速投入使用。同時,到期續約的GPU合約價格平均上漲約20%,部分使用超過四年的GPU仍維持較高需求。
這顯示甲骨文先前簽下的AI訂單,正從合約逐步轉化為實際算力和收入,也成為市場重新評估甲骨文股票價值的重要依據。
不過,AI擴張帶來的資本壓力仍需關注。
本季甲骨文資本開支達285億美元,去年同期僅85億美元,全年資本開支預計達900億至950億美元。
雖然自由現金流仍為負54億美元,但比市場預期的負95.6億美元好。未來現金流變化,也將成為觀察甲骨文股票表現的重要因素。
其中,約113.6億美元資本開支由客戶預付款涵蓋。同時,公司表示,新簽訂的300億美元AI合約不需要同步增加大量資本投入。
未來,客戶提前付款、提供GPU以及供應商融資等方式,可能進一步降低甲骨文自身資金壓力。
整體來看,甲骨文的AI訂單正在進入兌現階段,而公司也正在透過調整合作模式降低擴張成本。市場接下來關注的重點,將是OCI成長能否持續,以及AI業務能否進一步改善現金流。
目前市場對甲骨文最大的擔憂仍包括高債務;高資本開支;利率壓力;OpenAI客戶集中風險。
甲骨文目前借款超過1,200億美元,季度利息費用較去年同期成長超過50%。
如果長期維持高利率環境,融資成本仍會影響公司利潤。不過,從最新合約結構來看,甲骨文正在降低對自身融資擴張的依賴。
如果AI基礎設施需求持續成長,OCI保持高速擴張,公司現金流逐漸恢復,那麼市場可能會重新評估甲骨文股票價值。
依不同情境估算:
悲觀情況:如果OCI成長明顯放緩,自由現金流恢復不如預期,AI訂單兌現速度下降。合理價值可能約130美元至135美元。
基準情況:如果OCI維持成長,AI訂單持續兌現,同時企業AI業務開始貢獻收入。合理價值約235美元至240美元。
樂觀情況:如果AI Data Platform成功開啟企業AI市場,同時資本壓力下降。長期價值可能達到300美元附近。
去年市場追捧甲骨文股票,更多是在交易一個AI想像。而今天,市場關注的重點正在改變。
6,600億美元未履約訂單開始逐步兌現;OCI營收成長達121%;客戶開始承擔部分AI基礎設施成本;甲骨文也正在從單純出售算力,轉向爭奪企業AI入口。
對投資人來說,真正需要關注的並不是股價從340美元跌到140美元,而是甲骨文過去幾十年來累積的數據、客戶和企業軟體生態,是否能夠在AI時代重新創造價值。
未來幾個關鍵指標仍值得觀察OCI成長速度;自由現金流恢復情況;OpenAI以外的企業客戶成長;AI Data Platform能否形成新的商業模式。甲骨文股票的AI故事,可能才剛進入下一個階段。