发布日期: 2026年09月16日
更新日期: 2026年09月16日
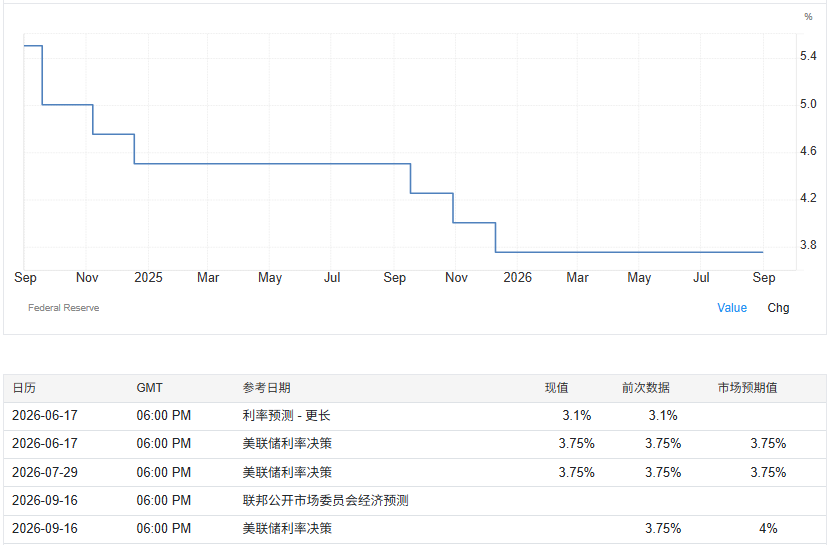
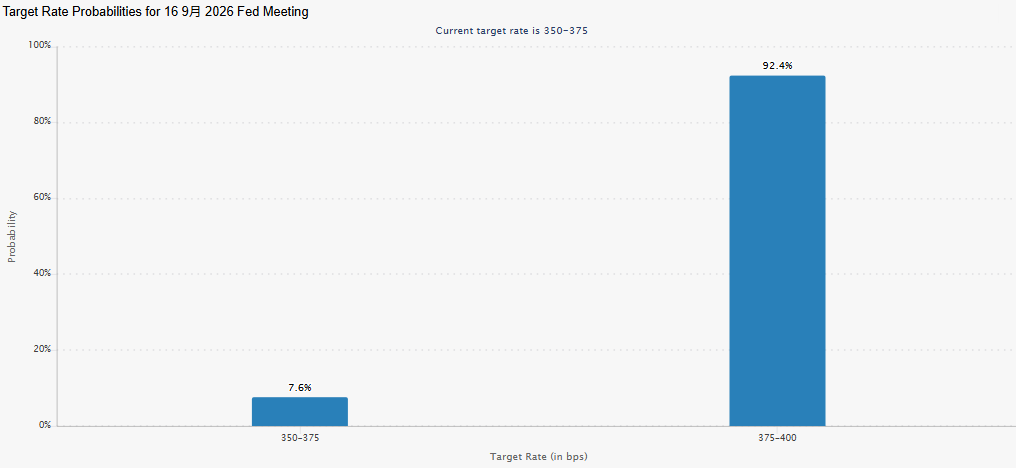
北京时间9月17日凌晨2:00,美联储将公布9月联邦公开市场委员会(FOMC)利率决议。截至9月16日,市场押注美联储加息25个基点的概率高达92.4%,较一个月前大幅抬升。
若加息落地,这将是美联储自2023年7月以来首次上调政策利率,也是美联储主席凯文·沃什今年5月就任后的首次加息。当前联邦基金利率目标区间为3.50%-3.75%,市场预期此次加息将使其升至3.75%-4.00%。
市场对9月加息的预期经历了剧烈重定价。杰克逊霍尔会议之前,市场对9月加息的概率预期仅约35%;美联储主席沃什在会议上发表鹰派讲话后升至近60%;而美国8月通胀数据公布后,一度飙升到了近90%。
推动这一变化的直接触发因素是8月通胀数据的全面超预期。美国劳工部数据显示,8月CPI同比上涨3.4%、环比上涨0.4%;核心CPI环比上涨0.3%,高于市场预期的0.2%,为4月以来最大单月涨幅。此前一天公布的8月PPI同比上涨5.4%,同样高于预期和前值。
数据出炉后,高盛经济学家将此前“按兵不动”的预测调整为“预计9月加息25个基点”,摩根大通等机构也纷纷跟进。
另外,能源价格是本轮通胀压力中不可忽视的外部变量。受中东局势影响,国际布伦特原油价格已突破每桶100美元,9月15日收于108.75美元;美国柴油期货价格更是创下历史新高。
汽油、柴油价格向运输、物流和食品价格的传导,正是美联储担忧的“第二轮效应”。
加息预期升温叠加美债收益率飙升,令美股市场情绪持续承压。
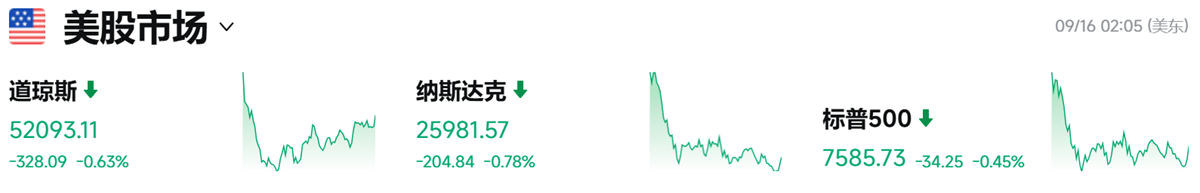
美国三大指数集体收跌,道指跌0.63%报52093.11点,标普500指数跌0.45%报7585.73点,创8月以来收盘新低,纳指跌0.78%报25981.57点。
美国国债遭遇新一轮猛烈抛售,10年期收益率突破5%关口,创出多年来新高;30年期国债收益率也攀升至5.3%,达到近20年来的最高水平。收益率持续攀升抬升了市场的无风险利率,压缩了股市估值空间,对成长股的压制作用尤为明显。
大型科技股多数下跌,美国科技七巨头指数跌0.69%,亚马逊跌2.02%,微软跌1.64%。
据CME“美联储观察”数据,美联储到9月维持利率不变的概率仅为7.6%,累计加息25个基点的概率高达92.4%;到10月,累计加息50个基点的概率已达44%。
华尔街投研机构警告称,美联储本周即将在主席沃什主持下启动的加息举措,极有可能成为美股市场震荡的催化剂,预计标普500指数近期将面临8%至10%的阶段性回调,且年底前可能迎来第二波下行压力。
9月FOMC大概率加息已成定局,关键在于加息后的表述和对市场预期的引导。
一是加息25bp但对后续不作承诺、视数据决定,这是概率较大的基准情形,政策含义更接近一次“风险管理式校准”,而非连续紧缩的自动起点;
二是加息25bp并释放极强硬鹰派态度,明确表示将持续加息直至通胀受控,这一组合的市场冲击可能大于加息50bp本身;
三是一次性加息50bp,概率极小。
市场预期,美联储或下调年底失业率预测、上调年底通胀预测,并可能上调未来两年的利率预测,以传递“抗通胀是当前首要任务”的信号。
不过,目前仍倾向本轮加息可能是一次性的,如果价格压力在2026年第四季度有所缓和,这可能也是本轮周期中唯一的加息。摩根士丹利也认为,即使9月加息25个基点,更像是一种向市场预期妥协的防御性加息,不代表新一轮紧缩周期的开始。