發布日期: 2026年09月14日
更新日期: 2026年09月14日
在金融市場中,絕大多數投資人習慣預測股價漲跌:看多就買入,看空就賣出。但還有一種交易策略,不把獲利重點放在市場方向,而是尋找兩隻資產之間的相對強弱變化,這就是配對交易。
配對交易聽起來科學、中性,甚至被視為一種優雅的市場中性策略。但它真的如宣傳中那麼穩健嗎?本文將從定義、運作原理、相關性與協整、實戰案例、優缺點及風險管理等方面,系統拆解這個經典策略,幫助投資人理解它如何運作,以及何時值得使用。
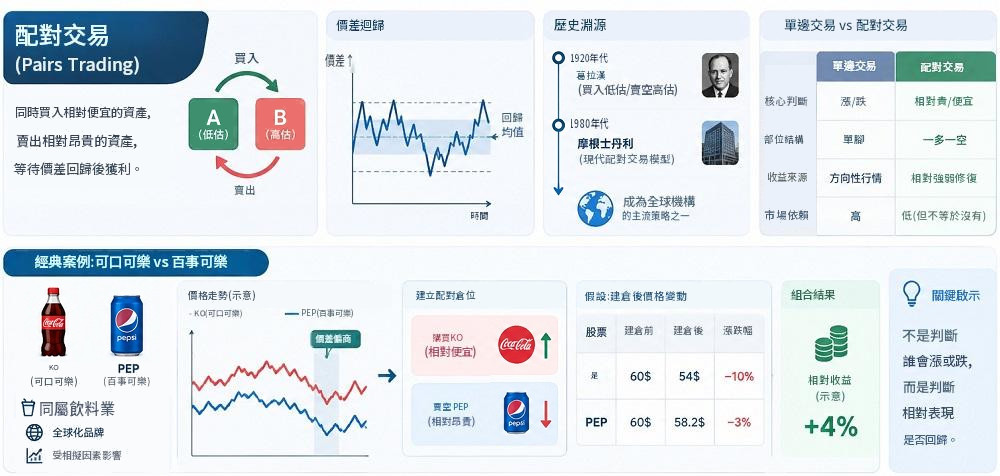
配對交易(Pairs Trading)屬於統計套利的經典策略。其核心假設為:部分資產由於產業屬性、業務模式或共同的經濟驅動因素,價格之間長期存在相對穩定的關係。當這種關係短期偏離正常水平時,交易者可以同時買入相對便宜的資產、賣出相對昂貴的資產,等待價差回歸後平倉獲利。
一句話理解:它不是預測市場整體漲跌,而是交易兩個資產之間「誰相對更貴、誰相對更便宜」。
其最著名的歷史,出現在1980年代的摩根士丹利——一群交易員利用統計方法尋找「走勢必然趨同」的股票對,發明了最早的現代配對交易模型。此後數十年,這項策略逐漸成為全球機構資金最主流的市場中性(Marke tNeutral)策略之一。
而鮮為人知的是,這一策略的思想源頭,可以追溯到一百多年前——本傑明·格雷厄姆在1920年代就已在實踐「買入相對低估、賣空相對高估」的對沖操作。
單邊交易主要判斷某資產未來會上漲或下跌;配對交易則較關注兩隻資產之間的相對錶現。
| 維度 | 單邊交易 | 配對交易 |
| 核心判斷 | 某資產未來漲還是跌 | 兩隻資產誰相對比較貴/便宜 |
| 部位結構 | 單腳 | 一多一空 |
| 收益來源 | 方向性行情 | 相對強弱修復 |
| 市場方向依賴 | 高 | 低(但不等於沒有) |
舉例:投資人認為A公司相對於B公司被低估,可以買進A,同時賣空B。即使整個股市下跌,只要A的跌幅小於B,組合仍可能獲得收益。但配對交易並不意味著風險自動消失——兩大資產可能同時下跌,也可能因市場環境變化而長期無法回歸,甚至出現兩邊同時虧損。
但請注意:配對交易並不意味著風險自動消失——兩大資產可能同時下跌,也可能因市場環境變化而長期無法回歸,甚至出現兩邊同時虧損。
並非所有兩隻股票都適合進行配對交易。理想的配對通常建立在兩個概念之上:相關性與共整合性。
相關性用於衡量兩項資產價格或收益率的同步程度。一般來說,相關係數介於-1至+1之間。
| 相關係數 | 意義 |
| 接近+1 | 收益率傾向於同向變化 |
| 接近0 | 線性相關性較弱 |
| 接近−1 | 收益率傾向反向變化(如EUR/USD與USD/CHF歷史上常呈現較強負相關) |
如果兩項資產具有較高相關性,表示它們可能受到相似因素影響。但相關性只能說明歷史上是否一起波動,不能證明價差未來一定會回歸。兩隻股票即使長期同步上漲,也可能因估值、獲利能力差異導致價差持續擴大。因此相關性只適合做初步篩選,不宜機械地把某個數值(如0.8)當作固定門檻。
協整性(Cointegration)是配對交易中更重要的統計概念。它關注的核心是:兩隻資產的價格雖然各自漲跌,但經過適當加權後形成的價差,能否長期圍繞某個均衡水準波動:
其中:
P A,t :資產A在時間t的價格;
P B,t :資產B在時間t的價格;
β:對沖比率;
Spread t :兩項資產經過調整後的價差。
如果價差長期圍繞某個平均值上下波動,當價差偏離過大時,交易者便可能尋找均值回歸機會。
不過,協整檢定只能提供統計證據,不能保證未來一定會回歸。市場結構改變後,原本存在的共整合關係也可能失效。
均值回歸是什麽意思?為何回歸均值?原理、識別工具與策略2026
普通交易關注的是單一資產的方向,例如「這檔股票會漲嗎?」而配對交易關注的是兩筆資產之間的相對表現:
A相對於B是否短期走強過度?
兩者的價差是否偏離歷史均衡水準?
目前偏離程度是否足以涵蓋交易成本,並形成可執行的交易機會?
因此,配對交易的分析對象通常不是單一價格,而是由兩隻資產構成的價差、價比或對數價差。
最簡單的價差公式為:
其中,(P A )和(P B )分別代表兩隻資產的價格,(k)為避險比率或權重係數。當價差擴大到歷史較高水準時,可能表示A相對於B變得更貴;當價差收窄或跌至較低水準時,則可能表示A相對於B變得更便宜。
價比直接衡量A的價格相對於B的倍數。例如,A股價為100美元、B股價為50美元,價比就是2。若A上漲而B不變,價比上升,表示A相對B表現更強。
但價格比率適合用於價格尺度相近、關係較簡單的資產。對於價格水準差異較大或波動特徵不同的資產,通常需要使用對數價格或統計估計方法。
對數價差常用於減少價格尺度差異:
對數價差適合研究長期相對價格關係,並可透過統計模型估計避險比率,能減少不同價格尺度所帶來的影響。
需要注意的是:價差並不天然具有平均值迴歸特徵。在實務中,交易者通常需要檢驗兩隻資產的價格關係是否穩定,然後再決定使用哪一種價差定義。
知道價差多少還不夠,還要判斷它處於歷史區間的什麼位置。 Z-Score(標準分數)衡量當前價差偏離歷史平均值的程度:
其中:
Spread:當前價差
μ:歷史價差平均值(常用移動平均近似)
σ:價差的歷史標準差
舉例:某配對歷史價差平均值為0,標準差為2,當前價差為6,則Z=(6−0)/2=3,即當前價差高於歷史平均值約3個標準差,屬於相對極端的偏離。
Z-Score就是「價差偏離平均值的標準化距離」 :接近0說明價差接近均衡,絕對值越大說明偏離越明顯。
| Z-Score | 可能的操作 |
| ≥ +2 | 做空相對昂貴的一方,做多相對便宜的一方 |
| 接近0 | 價差回歸均衡,考慮平倉 |
| ≤ −2 | 做多相對便宜的一方,做空相對昂貴的一方 |
| 持續擴大 | 檢查配對關係是否失效,考慮停損 |
這裡的±2只是說明策略邏輯的教學參數,並非普遍適用的最佳閾值。實際交易還需考慮交易成本、樣本穩定性、回歸速度和停損條件。
並不是。從平均值迴歸角度來看,Z-Score越極端,理論迴歸空間越大;但極端偏離也可能意味著原有關係正在失效。一檔股票突然大跌,可能不是暫時性波動,而是業績惡化、監管變化或商業模式改變——此時價差持續擴大反映的是基本面差異,而不是短期錯價。
更合理的做法是把Z-Score當作訊號之一,同時觀察共整合關係是否穩定、基本面是否改變。
兩家公司具有諸多共同特徵:同處軟性飲料及消費品產業、皆為全球化成熟品牌、受到原物料成本、消費需求、匯率及通膨等相近因素影響。基於這些相似性,市場長期形成了一個相對穩定的「合理價差區間」。一旦這個平衡被打破,交易機會就出現了。
某時期可口可樂因季度財報不如預期大跌,百事可樂跌幅較小,導致相對價格明顯偏離歷史正常水準:
| 股票 | 建倉前價格 | 建倉後價格 | 漲跌幅 |
| 可口可樂(KO) | 60美元 | 54美元 | −10% |
| 百事可樂(PEP) | 60美元 | 58.2美元 | −3% |
若經過統計檢定認為這種偏離具有回歸基礎,就可以:買入相對便宜的可口可樂+賣出相對昂貴的百事可樂,等待相對價格關係修復後同時平倉。
這裡的重點不是判斷可口可樂一定會上漲,而是判斷它相對於百事可樂的表現有望改善。
關鍵啟示:配對交易的核心不是“跌得多就一定會反彈”,而是判斷相對偏離是否具有回歸基礎。如果可口可樂下跌源自於競爭力惡化、財務問題或產業結構變化,價差可能持續擴大,導致虧損。
如可口可樂vs百事可樂,是最經典的應用場景——兩家公司產品高度相似、商業模式類似、採購相似的原材料、受相似的宏觀環境影響。如果價差如期收窄,無論大盤漲跌,兩個倉位一買一賣都能實現淨利。
其他常見候選:同一產業鏈上下游企業、高度重疊的產業ETF。
兩個貨幣對都涉及美元但報價方向相反:當歐元相對美元走強時,USD/CHF往往因美元走弱而下跌,因此可能呈現較強的負相關。當兩者價差出現異常偏離時,可考慮買入EUR/USD+同時賣出USD/CHF,等待相對關係向歷史均衡修復。
但負相關不等於完美避險──匯率政策、利率差、避險情緒及瑞郎自身的避險屬性,都可能改變兩者的關係。
配對交易可擴展到三隻甚至更多標的,例如研究澳大利亞、加拿大、南非等資源出口國ETF之間的相對價格關係,建構多元資產組合價差。但標的越多不代表策略越好——資產數量增加會帶來更複雜的權重估計、更高的交易成本和更難管理的模型風險。
| 維度 | 傳統配對 | 反向配對 |
| 部位結構 | 一多一空 | 向持有兩隻負相關資產 |
| 獲利邏輯 | 價差迴歸 | 利用相對關係與方向訊號 |
| 中性屬性 | 部分市場中性 | 不具備天然中性特徵 |
反向配對可能同時放大方向性風險,需要單獨評估部位、波動性、停損和極端行情下的相關性變化。
配對交易並不是找到兩隻相關資產後直接一多一空,而是一個從篩選標的、驗證關係、確定倉位,到製定交易規則和回測驗證的完整過程。
尋找具有共同經濟驅動因素、業務聯繫或相似風險暴露的資產:
同業公司(如可口可樂與百事可樂);
同一產業鏈上下游企業;
高度重疊的行業ETF;
具有相似經濟特徵的國家指數(如澳大利亞ETF與加拿大ETF,均具資源出口特徵,但產業結構、金融體系和資源品種不完全相同);
存在合理經濟連結的商品組合。
同時必須考慮成交量、市場深度、借券條件、交易時間和交易成本——即使統計關係良好,若流動性不足或難以藉券,也無法形成實際交易價值。
篩選出候選資產後,需要進一步驗證兩者的歷史關係。通常可以結合相關性(初步篩選)+協整性(驗證長期均衡)+價差穩定性+樣本外表現綜合判斷。
不要因為兩隻股票過去幾個月漲跌相似,就認定它們適合配對交易。需要確認這段關係是否具有一定的穩定性,以及背後是否有合理的經濟邏輯。
最簡單的方法是等名目金額對沖(多100萬+空100萬),但等金額不代表真正的風險對沖。更精細的做法是根據迴歸係數、Beta、波動率或風險貢獻調整兩邊部位。避險比例並非永久固定,需隨價格、基本面及市場結構變化重新估計。
在實際開倉前,應事先明確完整的交易規則,包括:
開倉條件:價差或Z-Score達到什麼水準才入場;
止盈條件:價差回歸到什麼位置平倉;
停損條件:價差繼續擴大到什麼程度退出;
持倉期限:如果長期不回歸,何時強制平倉;
關係失效條件:協整關係或經濟邏輯發生明顯變化時如何處理;
部位限制:單一配對最多佔用多少資金或風險預算。
這樣可以避免交易過程中會因為情緒變化而暫時修改規則。
重點檢視收益率、最大回撤、勝率、持倉時間和不同市場環境下的表現。回測必須納入真實成本:手續費、買賣價差與滑點、借券費、融資成本、資金費率、股利補償、保證金與成交限制。並進行樣本外測試和滾動驗證,避免過度擬合。
流程濃縮:篩選資產→驗證關係→確定對沖比例→制定交易規則→回測驗證→小規模實盤。核心不是尋找「永遠一起漲跌」的兩隻資產,而是尋找具有合理經濟聯繫、統計關係相對穩定,且扣除交易成本後仍有潛在價值的配對。
配對交易的收益,核心不是看單腳資產漲了多少,而是看多頭與空頭之間的相對錶現。簡化情況下,分別計算兩條腿的盈虧再相加。
舉例說明:假設投資人同時建立一組等名目金額的多空倉位,暫不考慮手續費、借券費、融資成本:
| 專案 | 多頭A | 空頭B |
| 建倉金額 | 100萬元 | 100萬元 |
| 價格變化 | 上漲10% | 下跌5% |
| 價格收益 | +10萬元 | +5萬元 |
組合收益=多頭收益+空頭收益=15萬元
以兩條腿總名義金額200萬元為分母:組合報酬率=15÷200=7.5%
注意:如果以實際投入的保證金或淨資金作為分母,計算出的收益率會不同。分析配對交易時必須明確收益率的計算口徑。實際交易中還需扣除手續費、買賣價差、滑點、借券費、融資成本、股利補償,並考慮保證金、資金佔用、槓桿與避險比例。理論價差收益≠最終實際收益。
假設投資人判斷科技股將強於傳統產業股,建立配對部位:做多納斯達克100期貨(NQ)+做空迷你道瓊斯期貨(YM)(簡化範例,兩腿以相同風險比例配置,暫不考慮合約乘數、保證金及交易成本差異)。
| 市場情形 | 多頭NQ | 空頭YM | 組合結果 |
| 情形一:兩個指數都上漲 | 7% | 3% | +4個百分點 |
| 情形二:兩個指數都下跌 | −2% | −6% | +4個百分點 |
| 情形三:強弱判斷錯誤 | 下跌 | 上漲 | 虧損 |
情形一:兩個市場都上漲,但多頭漲得更多,配對仍獲利。
情形二:多頭NQ雖然在虧,但空頭YM跌幅更大,空頭收益抵銷多頭損失,組合仍獲利。
情形三:納斯達克100下跌而道瓊斯上漲,兩條腿可能同時不利,組合面臨虧損。
核心結論:配對交易賺取的不是“市場一定上漲”或“市場一定下跌”,而是兩個資產之間的相對錶現差異。即使整體市場方向判斷錯誤,只要做多的一方相對較強、做空的一方相對較弱,理論上仍可能獲得正收益。但這不意味著沒有風險——交易成本、對沖比例偏差、價差持續擴大、配對關係失效以及極端行情,都可能侵蝕收益甚至造成較大虧損。
配對交易的核心優勢,在於透過多空組合降低單一市場方向的依賴,並利用統計關係與相對錶現尋找交易機會。具體來看,主要有以下四點:
透過同時建立多頭和空頭部位,兩腿之間可以部分抵消市場整體漲跌的影響,使策略對單一市場方向的依賴降低。不過,這並不意味著完全沒有市場風險,兩大資產仍可能因產業、基本面或市場環境變化而出現較大虧損。
配對交易可以圍繞價差、平均值、標準差、Z-Score和避險比例建立明確的交易規則,從標的篩選、開倉、止盈到停損都能夠進行量化,有利於建立系統化交易策略。
當同一產業或具有相似經濟特徵的資產出現階段性強弱分化時,投資人不必單純預測市場漲跌,而是可以透過做多相對便宜的一方、做空相對昂貴的一方,尋找兩者相對錶現回歸的機會。
配對交易不僅可以獨立運行,還可以融入更大的投資組合,例如與長期持倉、指數投資或其他量化策略搭配,透過多空組合調整整體風險暴露,增加投資策略的多樣性。
需要注意的是,配對交易並非無風險策略。其有效性依賴於配對關係的穩定性,一旦基本面、市場結構或統計關係發生變化,價差可能持續擴大。因此,實際應用中仍需結合交易成本、倉位管理及停損規則進行風險控制。
配對交易雖然可以降低對單一市場方向的依賴,但並不意味著低風險。其最大的挑戰在於:歷史上穩定的配對關係,未來可能失效。此外,做空成本、槓桿、交易成本和回測過擬合,也可能顯著影響實際收益。
如果其中一家公司出現財務危機、技術路線變化、監管衝擊或競爭力下降,原本穩定的價格關係可能發生結構性改變,價差不一定會以歷史規律回歸。此時若只是被動等待均值回歸,虧損可能持續擴大。一旦基本面或統計關係發生明顯變化,應及時重新評估配對邏輯,而不是機械等待回歸。
歷史數據反映的只是過去的市場環境。隨著產業結構、政策環境、企業基本面和資金偏好變化,原本較高的相關性或協整關係都可能減弱甚至消失。實盤中應持續監控相關性、協整性和價差穩定性,並結合基本面變化判斷配對關係是否仍有效。
配對交易通常涉及空頭倉位,需要承擔借券費、股息補償、融資成本、保證金要求以及強制平倉風險。在台股等市場,融券額度、券源、交易規則和可藉券條件也可能影響策略執行。即使理論上的價差機會成立,實際交易也可能因無法借券或成本過高而難以實現。
配對交易雖然採用一多一空的組合,但兩腿並不會始終同步波動。當價差短期快速擴大時,組合仍可能出現較大浮虧。如果使用高槓桿,價差的不利波動可能迅速消耗保證金,甚至迫使投資者在關係恢復之前平倉。
配對交易需要同時建立和關閉多空兩腿,交易次數越多,成本累積越明顯。如果價差回歸幅度較小,扣除手續費、買賣價差、滑點、借券費、融資成本、股利補償後,理論上的套利空間可能所剩無幾。評估策略時不能只看毛收益,還應重點觀察扣除全部交易成本後的淨收益。
如果策略包含過多參數(特定的回看視窗、Z-Score閾值、停盈停損比例和避險係數),可能會出現「歷史表現良好、實盤表現很差」的過度擬合問題。真正有價值的配對策略,應在不同參數、不同市場階段以及樣本外數據中保持相對穩定的表現。
配對交易並非純粹的現代量化策略。巴菲特在管理合夥基金期間,也曾使用過類似的多空配對想法。
在2008年波克夏·哈撒韋股東大會上,巴菲特曾確認,他在1964年致合夥人的信中提到的“削弱估值標準變化風險的方法”,就是通過做空相關股票來對沖市場估值變化帶來的風險。他還回憶道:
「那時我們向大學的財務主管借股票來做空。當我告訴他們'做空所有你擁有的股票'的時候,引起了一些奇怪的眼神……在1960年代,我們可能用這種方法賺了一些錢,但這不是我們現在做的事情。”
在巴菲特早期合夥基金的投資策略中,有一類機會屬於「相對低估」。例如,一家公司與同業具有相似的商業質量,但市場只給予其12倍市盈率,而同類優質公司卻獲得20倍市盈率。如果買入前者、同時做空後者,就可以降低整體估價水準下降對組合的影響。
巴菲特後來逐漸減少對短期估值差異和複雜多空結構的依賴,但這並不意味著他完全否定相對價值分析。他真正放棄的,更接近以下做法:
過度依賴短期估值差異;
頻繁判斷兩家公司誰相對便宜;
依靠複雜的多空組合來獲取有限價差收益;
為了對沖市場波動而承擔額外的借券、融資和執行成本;
在企業長期價值尚未被充分理解前,過早結束投資。
隨著投資理念逐漸成熟,巴菲特更加重視尋找真正優秀的企業,專注於其長期競爭優勢、現金流、資本回報率和管理層質量,並在估值合理時長期持有。
| 維度 | 配對交易 | 價值投資 |
| 關注重點 | 兩項資產的相對價格 | 企業的內在價值 |
| 收益依賴 | 統計關係和價差迴歸 | 基本面與長期成長 |
| 部位結構 | 通常需要多空兩腿 | 通常以長期做多為主 |
| 管理方式 | 需要持續監測對沖關係 | 更強調長期持有與耐心 |
| 換手率 | 可能頻繁調整部位 | 通常相對較低 |
配對交易賺的是相對價值回歸,而價值投資賺的是企業長期價值成長。巴菲特的經驗更適合作為風險警示,而不是簡單的「配對交易無效論」。對投資人而言,關鍵不是哪種方法絕對更好,而是理解各自的收益來源與風險結構,並選擇自己能夠真正理解和管理的策略。
| 風險管理措施 | 具體做法 |
| 設定停損 | 價差擴大到預設範圍時退出 |
| 設定時間停損 | 持倉超過期限仍未回歸則平倉 |
| 控制單組部位 | 不讓單一配對影響整體資產 |
| 控制總槓桿 | 保留足夠保證金與現金 |
| 動態檢查關係 | 定期重新檢驗相關性和協整性 |
| 納入真實成本 | 回測中加入手續費、滑價和借券費 |
| 避免過度集中 | 不要同時持有大量高度相似的配對 |
| 監控基本面 | 識別可能導致結構性脫鉤的事件 |
| 分階段建倉 | 不要一次性押注價差立即回歸 |
| 小資金試運行 | 實盤前先觀察執行與滑價狀況 |
其中,停損和時間停損尤其重要。
如果價差已經突破歷史極端區間,或持倉時間遠超正常回歸週期,投資人就需要重新判斷:這究竟是暫時偏離,還是原有交易邏輯已經失效。
配對交易看似透過多空組合降低了市場方向風險,但並不代表可以忽視風險管理。實際交易中,以下幾個常見迷思尤其需要注意。
配對交易只是透過多空兩腿降低部分市場方向暴露,並不能消除風險。價差可能持續擴大,配對關係也可能失效,同時也存在模型風險、流動性風險、做空風險和槓桿風險。
因此,「市場中性」不等於「風險中立」。
高相關性只能說明兩隻資產過去的價格或報酬率有較強的同步關係,並不能證明它們之間有穩定的長期均衡關係,更不能保證未來價差一定會回歸。
篩選配對時,除了相關性,還應結合協整性、價差穩定性和背後的經濟邏輯來判斷。
價差或Z-Score出現極端偏離,確實可能意味著平均值迴歸機會,但也可能代表基本面發生永久性變化,導致原有配對關係正在失效。
因此,極端偏離並不等於確定性較高。倉位應根據策略的歷史波動、風險承受能力、停損規則和整體風險預算決定,而不是隨著價差擴大盲目加倉。
回測結果高度依賴數據品質和交易假設。如果忽略手續費、滑點、借券費、融資成本、成交延遲、流動性限制和強制平倉規則,可能顯著高估策略的實際表現。
因此,除了關注歷史收益率,還應進行樣本外測試和不同市場環境下的穩健性檢定。
兩者的收益來源本身就不同:配對交易主要依靠相對價值變動和價差回歸獲利,而長期持倉則可能透過企業獲利成長、現金流改善和長期估值提升獲得收益。
因此,不能簡單比較哪種策略“更好”,而應根據投資目標、持有週期、風險承受能力和自身能力圈選擇適合的策略。
配對交易並不適合所有投資者。它需要同時管理多空兩腿,並持續監控價差、對沖比例、交易成本和配對關係是否失效,因此更適合具備一定交易經驗、風險管理能力和執行條件的投資者。
機構量化團隊-擁有大量歷史資料、程序化交易系統和嚴格風控,可運行多組配對分散風險;
有豐富做空經驗的成熟投資者-能辨識配對關係破裂的訊號,邏輯失效時及時止損,而非單純等待迴歸;
希望對沖組合風險的投資人-如持有某產業較大部位時,可透過做空相關資產避險部分產業或方向風險(只能降低部分風險,不能保證免於損失);
能嚴格執行交易規則的投資人-依賴明確的開倉、止盈、停損條件,適合依規則執行、持續監控數據、並接受價差可能長期不回歸的人。
缺乏做空經驗的一般散戶-同時管理多空兩腿,也面臨借券困難、融資成本、保證金和執行效率問題,實際難度遠高於理論模型;
把「市場中立」等同於「低風險」的投資人──關係可能失效、價差可能擴大,槓桿和保證金壓力下虧損可能被放大;
偏好長期價值投資的投資人-若目標是長期持有優質企業、分享獲利成長,頻繁調整多空部位未必適合。
經典配對交易通常需要同時建立多頭和空頭部位。若市場不允許直接做空,可以研究期貨、選擇權或其他替代工具,但這些工具會帶來不同的風險和成本。
不是。配對交易屬於相對價值策略,不是無風險套利。價差可能不會回歸,甚至因為基本面變化而持續擴大。
兩者用途不同。相關性適合初步篩選,協整性更接近驗證長期均衡關係。實務中也需要結合經濟邏輯、流動性和樣本外表現判斷。
不一定。 ±2只是常見教學參數。交易前也應確認價差是否穩定、經濟邏輯是否持續、交易成本是否合理,以及是否有結構性變動。
配對交易通常更偏向中短期相對價值交易。長期持有時,價差關係可能發生變化,投資者需要持續複檢,而不能機械地永久持有。
最大的風險是價差永久脫鉤。歷史上看似穩定的關係,可能因產業結構、公司基本面或宏觀環境變化而失效,因此必須設定停損和部位上限。
配對交易的核心,是從預測市場漲跌轉向分析資產之間的相對關係。它透過多空對沖降低部分方向性風險,並利用價差偏離與迴歸尋找收益機會。
但配對並非穩賺策略。統計關係可能失效,交易成本可能侵蝕利潤,槓桿和做空機制也會放大風險。對投資人而言,真正重要的不是尋找一個看似完美的配對,而是驗證經濟邏輯、控制部位、計入成本,並在交易邏輯失效時及時止損。