發布日期: 2026年09月15日
更新日期: 2026年09月15日
2026年9月15日週二,日本債市遭遇廣泛拋售,各期限殖利率顯著上行。投資者權衡政府支出擴張與減稅計劃,同時關注首相高市早苗的內閣改組以及本週日本央行會議。
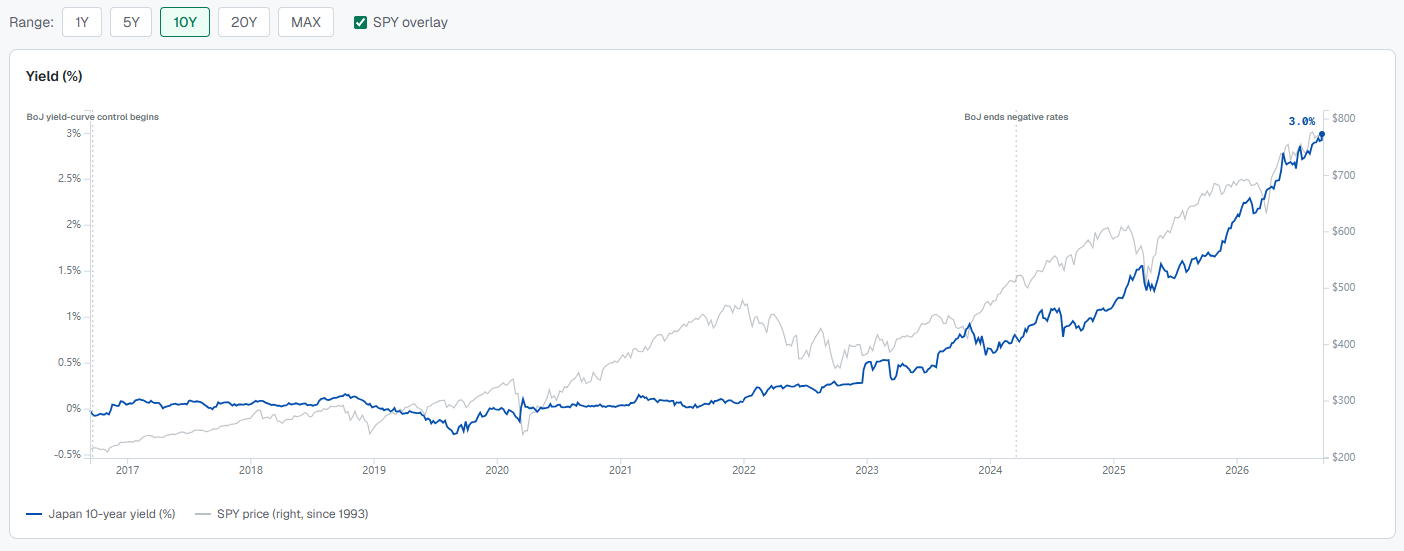
今日日本債市遭遇廣泛拋售,各期限殖利率顯著上行。 5年期日本公債殖利率升至2.315%,創下歷史新高;基準10年期殖利率一度觸及3.025%,為1996年9月以來約30年最高水平,過去12個月累計上行141.88個基點;30年期收益率同步上升5.5個基點累計上行141.88個基點;30年期收益率同步上升5.5個基點累積至4.12%。
這一走勢並非孤立。全球財政與通膨擔憂持續發酵,中東局勢推高油價,加劇通膨預期。美國、英國、德國、法國等主要經濟體長端國債同步承壓,日本作為高度依賴中東石油進口的經濟體,對能源價格波動特別敏感。
日本債市壓力的直接觸發因素,是日本政府於週二傍晚透過內閣會議敲定的稅制改革大綱。核心內容包括:
減稅方案:自2027年4月起,食品飲料消費稅率從8%暫時下調至1%,為期兩年,這是日本自1989年引入消費稅以來首次實施減稅。
補貼制度:政府計畫於2027年度引進與所得掛鉤的新補貼制度,支援中低收入勞工。
配套措施:明確對因減稅而收入減少的中小農戶和餐飲業提供支援,地方政府收入減少部分由中央透過特別財政轉移全額填補。
然而,大綱雖寫明“不依賴赤字國債”,卻將約10萬億日圓減稅財源的具體敲定內容推遲至年底。三井住友信託資產管理公司高級策略師Katsutoshi Inadome評論稱:「隨著計劃中的食品稅削減談判取得進展,對減稅資金來源的擔憂加劇。」財務大臣片山皋月當日回應稱,將通過審查支出和增加非稅收入來確保資金,並預計稅收將顯著超出預期水平。
市場同時密切關注高市早苗政府的首次內閣改組。高市已於15日在自民黨高層會議確認,9月16日進行黨內人事調整,17日正式改組內閣。這是她2025年10月上台以來首次推動高層人事調整。
除財務大臣片山皋月等核心職位外,負責監管政府退休金投資基金(GPIF)的厚生勞動省大臣任命尤為引人關注。 GPIF管理約318兆日圓資產,目前對國內債券的配置目標為25%。法國興業銀行計算,若不變更基準框架,GPIF最多可額外購買12.3兆日圓的日本公債。
市場普遍猜測,GPIF可能傾向於逐步增加日本國債配置,而非高調宣布調整。其是否增配日債,被視為影響日本債市殖利率和日圓走勢的關鍵變數。
日本央行將於9月17日至18日舉行貨幣政策會議。市場普遍預期央行將把政策利率從1.0%上調至1.25%,這將是1995年4月以來最高水平,也是本輪緊縮週期中加息間隔首次從六個月縮短至三個月。
通膨數據同樣支撐緊縮預期。 8月生產者物價指數年增7.6%,高於市場預估的7.4%;以日圓計價的進口物價指數上漲24.8%。上述數據進一步強化了日本債市對央行升息的定價。美國財政部長貝森特多次呼籲日本央行更積極地收緊政策,以遏止日圓過度疲軟。交易員將密切關注央行總裁植田和男會後對後續升息路徑的指引。
短期看,日本公債走勢將取決於三條主線:減稅財源能否在年底前明確、內閣改組後GPIF配置是否調整,以及日本央行升息路徑指引是否鷹派。若財政擴張預期持續升溫,而央行同時加速緊縮,長端收益率可能維持高位波動。日本國債、高市早苗內閣改組、GPIF、日本央行升息等關鍵字,將成為後續市場關注重點。