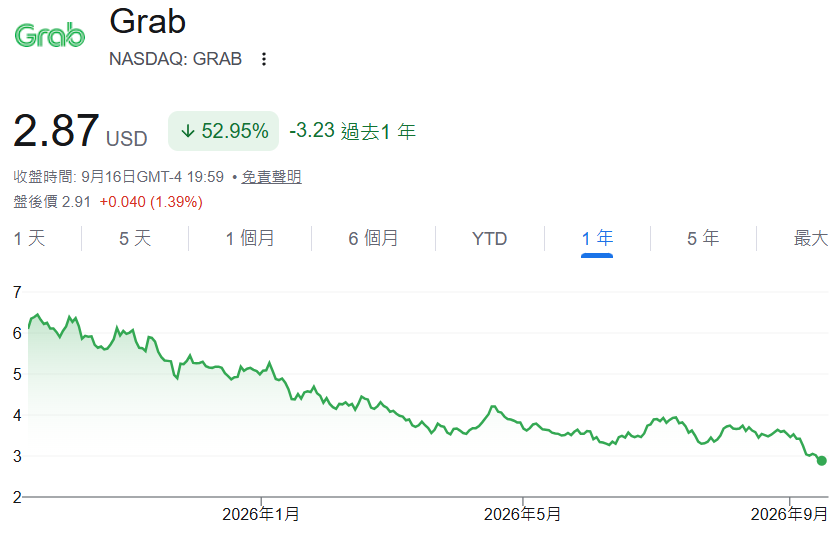
Grab股價從6美元多的高點跌至3美元附近,不到一年腰斬超過50%,正式淪為市場眼中的「低價股」。但股價暴跌,是否代表機會出現?答案遠沒有那麼簡單。
回顧歷史,AMD、Palantir都曾經歷市場質疑與股價大幅波動,隨後憑藉業務增長迎來強勁反轉;但更多暴跌的股票,最終在持續下跌中印證了基本面的惡化,讓抄底者越套越深。
那麼,Grab股價究竟是被市場錯殺,還是走上了下坡路?本文將以一套暴跌股反轉潛力四步驟判斷法,從業務模式、估值錨點、業績催化劑、財務數據四個維度系統拆解Grab的投資邏輯,幫助投資人判斷這只東南亞超級應用是否還具備反轉機會。
Grab(GrabHoldings,納斯達克代碼:GRAB)是東南亞領先的「超級應用」(SuperApp)公司,總部位於新加坡,由陳炳耀(Anthony Tan)於2012年在馬來西亞創立,2021年透過當時史上最大規模的SPAC合併在納斯達克上市,是東南亞第一家估值超百億美元的科技創業公司。
| 業務板塊 | 主要內容 | 戰略地位 |
| 出遊(Mobility) | 叫車、計程車叫車 | 起家業務,2018年收購Uber東南亞業務後佔據區域主導 |
| 外送(Deliveries) | GrabFood外帶、GrabMart生鮮雜貨配送 | 第二成長曲線 |
| 數位金融(Financial Services) | GrabPay電子錢包、借貸、保險、數位銀行 | 潛在估價催化劑 |
目前業務涵蓋東南亞8個國家、超過900個城市,主要競爭對手為印尼的GoTo和新加坡的SeaLimited(Shopee母公司)。
Grab的競爭優勢來自於飛輪效應:
使用多項服務的用戶,交易額是單一服務用戶的3到4倍-這是平台綜效最直接的量化證明。
2025年實現史上首次全年獲利,淨利約2億美元,營收32億美元,較去年同期成長19%;
2026年3月,宣布以6億美元收購foodpanda台灣外送業務,首次進入東南亞以外市場;
2026年9月,宣布以14.9億美元收購數位金融平台Atome Financial60%股權,加碼「先買後付」及消費信貸;
2026年第二季淨利年增620%至約2.5億美元,並啟動7.5億美元股票回購。
值得注意的是:一家歷史上首次實現全年盈利、淨利潤同比暴增620%、同時啟動大額回購的公司,股價卻腰斬了——這本身就是值得深挖的矛盾點。
股價從高點回落50%以上,通常引發兩種截然不同的判斷:
一種觀點認為,股價已經跌得夠多,市場可能過度悲觀。
另一種觀點認為,股價持續下跌往往反映企業獲利、競爭力或商業模式出現問題。
這兩種判斷都可能成立,關鍵不在於跌幅本身,而是企業價值是否仍然存在,以及未來獲利能否重新獲得市場認可。
以AMD和PayPal作為對照案例:
| 比較維度 | AMD案例 | PayPal案例 | Grab案例 |
| 股價表現 | 曾經歷大幅回撤 | 長期承受估值與業務壓力 | Grab股價高點回落超過50% |
| 下跌原因 | 關稅、出口限制等外部衝擊 | 支付交易成長及抽成率承壓 | 油價、司機補貼等外部與經營因素 |
| 長期估值依據 | 新一代產品與成長預期 | 長期指引存在,但催化劑不足 | 提及2028年長期指引 |
| 關鍵觀察點 | 產品能否推動獲利改善 | 交易品質能否恢復 | GMV、收入、抽成率及金融業務 |
要注意的是,AMD、PayPal與Grab的產業、商業模式和財務結構並不相同。案例比較的價值在於提供研究思路,而不是證明Grab股價一定會複製任何一家公司的走勢。
Grab股價大幅下跌後,投資人真正需要判斷的,並不是股價是否夠便宜,而是企業的獲利能力、競爭優勢與未來成長預期是否仍然成立。一檔股票能否從低位反轉,通常取決於四個關鍵問題:
1.什麼是「非戰之罪」?
指企業並非因經營失誤,而是受外部環境衝擊而下跌,常見因素包括:地緣政治衝突、油價上漲、貿易政策變化、利率環境變化、市場風險偏好下降。 AMD在2025年因關稅及晶片出口限制大跌,就是典型案例。
但要注意:外部衝擊不等於Grab股價一定反彈,投資人仍需判斷衝擊是暫時的,還是會永久改變企業獲利能力。
2.Grab的外部因素:油價與司機補貼
Grab出遊業務高度依賴司機運力,油價上漲時平台必須加強補貼才能維持供給。分析指出,Grab近期抽成率下降,與東南亞油價上漲、駕駛補助增加有直接關係:
| 情形 | 對企業的潛在影響 |
| 油價上漲,司機成本增加 | 平台需提高激勵以維持運力 |
| 激勵金額增加 | 平台確認的收入可能受到擠壓 |
| 油價回落,激勵減少 | 若交易需求與競爭環境穩定,收入品質可能改善 |
| 油價長期高企 | 補貼壓力持續,不能簡單視為短期因素 |
這裡的關鍵問題不是“油價上漲是不是Grab的錯”,而是兩個更深層的問題:油價衝擊會持續多久? Grab能否將成本壓力轉嫁給消費者或駕駛者?
3.外部衝擊與內部問題可能同時存在
一家企業完全可能同時承受宏觀壓力和經營問題。就Grab而言,至少有四條並行的壓力線:
油價上漲→司機補貼增加(外部)
競爭加劇→平台抽成率下降(產業)
消費環境→使用者對價格較敏感(需求端)
策略選擇→平台為擴大份額持續投入(內部)
因此,不能因為找到一個外部利空,就自動認定其他經營指標沒有問題。正確的做法是把收入、利潤率、訂單量、補貼和現金流放在同一張圖上交叉驗證,而不是各看各的。
估值錨點是投資者對企業未來經營規模或獲利能力的長期預期,包括未來收入、EBITDA、自由現金流、市場份額、用戶規模等。它的作用,是讓投資人從「股價跌了很多」轉向「公司未來能產生多少利潤」。沒有錨點的“便宜”,只是數字低,不是價值低。
例如,Grab以2028年約15億美元EBITDA為長期目標。
特別說明:此數字未經官方公告核驗,實際應以Grab投資者關係資料為準。以下演算均視其為假設性目標。
三條重要提醒:
這只是情境範例,不代表Grab一定能達成該利潤目標,也不代表市場一定願意給予20倍估值;
企業價值≠股東市值。從EV到股權價值還需調整:股權價值=企業價值−淨債務;
因此,絕對不能拿EBITDA乘以倍數就直接得出「Grab股價會漲到X美元」的結論。
估值錨點回答“公司未來可能值多少”,催化劑回答“靠什麼走到那裡”。錨點是終點,催化劑是路徑。
1.金融服務與Superbank
Grab金融服務業務正整合Superbank,涵蓋數位銀行、消費金融、支付、信用等,可望成為改善集團獲利的關鍵抓手。但投資人要關注的不是進軍金融本身,而是能否形成永續獲利,須同步盯緊五項指標:
| 指標 | 注意內容 |
| 淨利息收入 | 貸款規模與融資成本變化 |
| 信貸損失 | 違約及撥備情況 |
| 用戶成長 | 新用戶是否帶來真實收入 |
| 營運費用 | 擴張是否導致成本飆升 |
| 資本需求 | 成長是否需要持續投入資本 |
金融業務是一把雙面刃:它可能抬高集團利潤,也可能因信貸風險和資金成本而放大業績波動。
2.汽車交易平台與交叉銷售
商業邏輯是一條轉換鏈:汽車交易吸引購車用戶→產生貸款與金融需求→提高單一客戶收入。此模式同樣有庫存、融資、信用風險,投資人應緊盯實際交易量和利潤率,不能只憑想像空間估值。
3.催化劑的黃金標準:能否在財報中留下痕跡
有效催化劑的標誌:新業務收入成長、EBITDA利潤率改善、自由現金流轉正並擴大、獲客成本下降、貸款不良率可控。只有管理層宣布新計劃、卻沒有財務數據支撐的,仍只是「潛在催化劑」。區分這兩者,是成長股研究最重要的功課。
這是四步中最重要的一步。有目標不代表能實現,必須回到財報逐項核對。
1.GMV成長≠收入成長
GMV:用戶完成的交易規模;收入:依會計準則確認的實際營收。
簡化範例:某平台GMV100億美元、抽成率10%,收入10億美元;第二年GMV增加至120億美元、抽成率降至8%,收入=120×8%= 9.6億美元。
GMV成長20%,營收反降4%。看到「GMV創新高」先別樂觀,去看抽成率。
2.Take Rate(抽成率)
即平台從交易規模中取得收入的比例:TakeRate=平台收入÷GMV。實際分析中必須確認分子分母口徑一致,平台有補貼、淨額確認等情況,無法機械相除。
3.Grab抽成率下降代表什麼?
可能原因:司機激勵增加、消費者優惠、競爭加劇、主動降費率、業務組合或會計口徑變化。
其中補貼因素與競爭因素意義截然不同,是關鍵分水嶺:
若主要由油價衝擊下的補貼增加所致,補貼退坡後收入品質可望改善-反轉邏輯成立;
若源自於長期缺乏定價權、對手持續壓價,GMV再漲獲利也受壓——反轉邏輯證偽。
4.抽成率情境推演(教學範例)
| 情境 | GMV | 抽成率 | 平台收入 |
| 基準情景 | 100億美元 | 10% | 10億美元 |
| GMV成長、抽成下降 | 120億美元 | 8% | 9.6億美元 |
| GMV成長、抽成穩定 | 120億美元 | 10% | 12億美元 |
| GMV成長、抽成改善 | 120億美元 | 11% | 13.2億美元 |
投資人應專注驗證一件事:GMV的成長,能否穿越抽成率的下降,最終轉化為收入、利潤和自由現金流。能,則暴跌是錯殺;不能,則低價是陷阱。
| 步驟 | 回答的問題 | 對Grab的核心驗證點 |
| 第一步:Grab股價下跌原因 | 外部衝擊還是基本面惡化? | 油價補貼是短期還是長期?成本能否轉嫁? |
| 第二步:估值錨點 | 價值參照係是否存在? | 2028年EBITDA指引(以官方揭露為準) |
| 第三步:催化劑 | 靠什麼走到目標? | Superbank金融業務、汽車交易平台能否兌現 |
| 第四步:業績驗證 | 數據是否支援邏輯? | GMV→營收→利潤的轉換鏈是否通暢 |
四步驟環環相扣:先定性下跌性質,再建立估值座標,然後尋找驅動路徑,最後用財報資料閉環驗證。任何一步出現斷裂,反轉邏輯就要打折扣;四步全部打通,「暴跌」才真正可能成為「錯殺」。
EV/EBITDA=企業價值÷EBITDA ,用於比較企業經營獲利能力與企業價值。
假設某公司企業價值200億美元、EBITDA10億美元,則EV/EBITDA為20倍。但倍數是否合理,取決於成長速度、獲利品質、資本支出、競爭格局和風險。
對Grab做三情境推演(僅教學範例,非目標價):
| 情境 | 2028年EBITDA | EV/EBITDA倍數 | 企業價值 |
| 保守 | 10億美元 | 15倍 | 150億美元 |
| 基準 | 15億美元 | 20倍 | 300億美元 |
| 樂觀 | 20億美元 | 25倍 | 500億美元 |
估值倍數為什麼會變動?即使Grab如期達到EBITDA目標,若市場風險偏好下降,倍數仍可能收縮。因此必須同時判斷三個變數:
EBITDA能否實現(業績驗證);
估值倍數是否有合理依據(市場情緒);
淨債務和股本稀釋是否侵蝕每股價值(股權換算)。
假設投資人準備投入1萬美元,股價3美元時全部買入,約3,333股。
但如果股價繼續跌至2美元,持倉市值將縮水至約6,667美元,帳面虧損約3,333美元。
這說明:低價股不等於低風險,跌得多的股票也同樣可以跌得更深。部位管理比"撿便宜"更重要。
如果投資人經過研究後決定參與,可以把資金分成四個部分,按條件逐步投入,而不是一次打滿:
| 階段 | 資金比例 | 觸發條件 |
| 第一階段 | 25% | 估價與風險符合預設條件 |
| 第二階段 | 25% | 業務指標改善,投資邏輯初步驗證 |
| 第三階段 | 25% | 財報顯示獲利或現金流量持續改善 |
| 第四階段 | 25% | 長期邏輯進一步確認,或保留現金應對波動 |
核心想法是:用後續批次驗證前面的判斷,邏輯兌現再加倉,邏輯證偽就停止。以上僅為資金管理範例,不代表Grab股價目前的買入價位。
價格停損:跌破預設的技術支撐位時退出,控制市場波動帶來的損失。
邏輯停損:基本面惡化時退出,防止越跌越買。需要盯住的訊號包括:
營收成長持續低於預期;
抽成率長期惡化;
金融業務信貸風險上升;
自由現金流持續惡化;
公司長期指引被下調;
競爭導致獲利能力無法改善。
兩者不衝突:價格停損因應市場情緒,邏輯停損因應基本面變化。
面對3美元的Grab股價,正確的順序是:先研究、再分批、設好雙重停損。部位決定心態,心態決定執行-計畫做在買進前,而不是虧損之後。
如果平台需要持續提高司機和消費者激勵,收入與利潤率可能長期承壓。
Grab所處的旅遊、外送和金融服務市場競爭激烈。交易量成長並不必然帶來抽成率改善。
數位銀行和消費金融業務可能受到壞帳、撥備、融資成本及監理政策影響。
管理階層指引、分析師預測或投資人自行建立的估值錨點,都屬於對未來的預期,而非決定結果。
低價股票並不意味著風險低。Grab股價可能會繼續下跌,甚至出現流動性下降、估值倍數收縮或股本稀釋。
不是。股價下跌反映市場定價變化,不能單獨證明公司經營失敗。投資者應檢查現金流量、債務、收入、利潤率及未來融資能力。
GMV只是交易規模。若抽成率下降、補貼增加、營運成本上升,收入和利潤可能無法同步成長,市場仍可能下調估值。
金融服務可能擴大收入來源並提高客戶價值,但也會帶來信貸、資本和監管風險。需結合貸款成長、淨利息收入、信用損失及獲利能力分析。
不能僅憑歷史走勢判斷。 AMD和Grab的產業、獲利模式及催化劑不同。投資者應分別研究企業的長期獲利能力與估值條件。
不能。 EV/EBITDA首先得到的是企業價值,還需要考慮淨債務、現金、股本數量和潛在稀釋,才能進一步估算每股價值。
不應僅憑跌幅決定。更合理的做法是先驗證投資邏輯,再根據估值、資金管理和風險承受能力來制定計畫。
Grab股價跌至3美元附近,並不能單獨證明公司正在走向歸零,也不能保證它會複製AMD過去的上漲。分析暴跌後的投資機會,應從下跌原因、長期估值錨點、績效催化劑及實際經營數據四個構面展開。對於Grab,GMV成長能否轉化為營收與現金流、司機補貼是否持續、金融服務能否貢獻穩定利潤,以及長期指引能否兌現,才是判斷企業價值的重要依據。