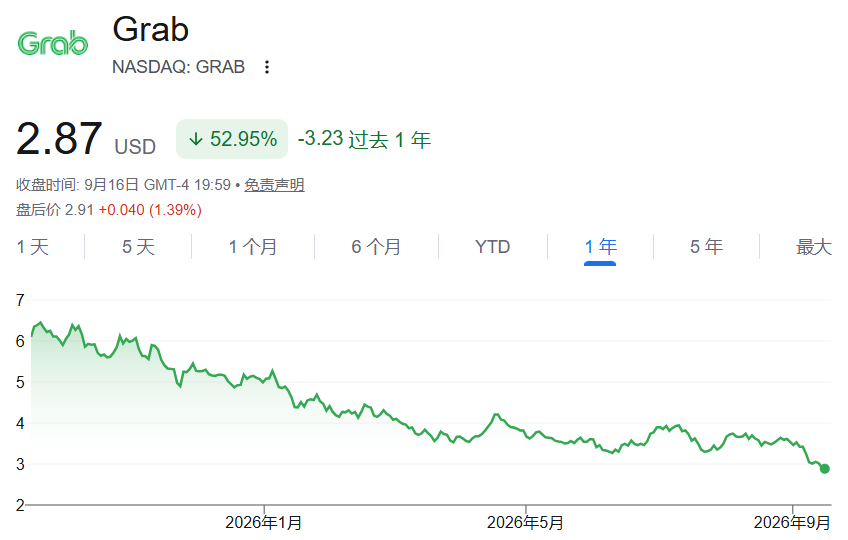
Grab股价从6美元多的高点跌至3美元附近,不到一年腰斩超过50%,正式沦为市场眼中的“低价股”。但股价暴跌,是否就意味着机会出现?答案远没有那么简单。
回顾历史,AMD、Palantir都曾经历市场质疑与股价大幅波动,随后凭借业务增长迎来强劲反转;但更多暴跌的股票,最终在持续下跌中印证了基本面的恶化,让抄底者越套越深。
那么,Grab股价究竟是被市场错杀,还是走上了下坡路?本文将用一套暴跌股反转潜力四步判断法,从业务模式、估值锚点、业绩催化剂、财务数据四个维度系统拆解Grab的投资逻辑,帮助投资者判断这只东南亚超级应用是否还具备反转机会。
Grab(GrabHoldings,纳斯达克代码:GRAB)是东南亚领先的“超级应用”(SuperApp)公司,总部位于新加坡,由陈炳耀(Anthony Tan)于2012年在马来西亚创立,2021年通过当时史上最大规模的SPAC合并在纳斯达克上市,是东南亚第一家估值超百亿美元的科技创业公司。
| 业务板块 | 主要内容 | 战略地位 |
| 出行(Mobility) | 网约车、出租车叫车 | 起家业务,2018年收购Uber东南亚业务后占据区域主导 |
| 外送(Deliveries) | GrabFood外卖、GrabMart生鲜杂货配送 | 第二增长曲线 |
| 数字金融(Financial Services) | GrabPay电子钱包、借贷、保险、数字银行 | 潜在估值催化剂 |
目前业务覆盖东南亚8个国家、超过900个城市,主要竞争对手为印尼的GoTo和新加坡的SeaLimited(Shopee母公司)。
Grab的竞争优势来自飞轮效应:
使用多项服务的用户,交易额是单一服务用户的3到4倍——这是平台协同效应最直接的量化证明。
2025年实现历史上首次全年盈利,净利润约2亿美元,营收32亿美元,同比增长19%;
2026年3月,宣布以6亿美元收购foodpanda台湾外送业务,首次进入东南亚以外市场;
2026年9月,宣布以14.9亿美元收购数字金融平台Atome Financial60%股权,加码“先买后付”和消费信贷;
2026年二季度净利润同比大增620%至约2.5亿美元,并启动7.5亿美元股票回购。
值得注意的是:一家历史上首次实现全年盈利、净利润同比暴增620%、同时启动大额回购的公司,股价却腰斩了——这本身就是值得深挖的矛盾点。
股价从高点回落50%以上,通常会引发两种截然不同的判断:
一种观点认为,股价已经跌得足够多,市场可能过度悲观。
另一种观点认为,股价持续下跌往往反映企业盈利、竞争力或商业模式出现问题。
这两种判断都可能成立,关键不在于跌幅本身,而在于企业价值是否仍然存在,以及未来盈利能否重新获得市场认可。
以AMD和PayPal作为对照案例:
| 比较维度 | AMD案例 | PayPal案例 | Grab案例 |
| 股价表现 | 曾经历大幅回撤 | 长期承受估值与业务压力 | Grab股价高点回落超过50% |
| 下跌原因 | 关税、出口限制等外部冲击 | 支付交易增长及抽成率承压 | 油价、司机补贴等外部与经营因素 |
| 长期估值依据 | 新一代产品与增长预期 | 长期指引存在,但催化剂不足 | 提及2028年长期指引 |
| 关键观察点 | 产品能否推动盈利改善 | 交易质量能否恢复 | GMV、收入、抽成率及金融业务 |
需要注意的是,AMD、PayPal与Grab的行业、商业模式和财务结构并不相同。案例比较的价值在于提供研究思路,而不是证明Grab股价一定会复制任何一家公司的走势。
Grab股价大幅下跌后,投资者真正需要判断的,并不是股价是否足够便宜,而是企业的盈利能力、竞争优势与未来增长预期是否仍然成立。一只股票能否从低位反转,通常取决于四个关键问题:
1.什么是“非战之罪”?
指企业并非因经营失误,而是受外部环境冲击而下跌,常见因素包括:地缘政治冲突、油价上涨、贸易政策变化、利率环境变化、市场风险偏好下降。AMD在2025年因关税及芯片出口限制大跌,就是典型案例。
但要注意:外部冲击不等于Grab股价一定反弹,投资者仍需判断冲击是暂时的,还是会永久改变企业盈利能力。
2.Grab的外部因素:油价与司机补贴
Grab出行业务高度依赖司机运力,油价上涨时平台必须加大补贴才能维持供给。分析指出,Grab近期抽成率下降,与东南亚油价上涨、司机补助增加直接相关:
| 情形 | 对企业的潜在影响 |
| 油价上涨,司机成本增加 | 平台需提高激励以维持运力 |
| 激励金额增加 | 平台确认的收入可能受到挤压 |
| 油价回落,激励减少 | 若交易需求与竞争环境稳定,收入质量可能改善 |
| 油价长期高企 | 补贴压力持续,不能简单视为短期因素 |
这里的关键问题不是“油价上涨是不是Grab的错”,而是两个更深层的问题:油价冲击会持续多久?Grab能否将成本压力转嫁给消费者或司机?
3.外部冲击与内部问题可能同时存在
一家企业完全可能同时承受宏观压力和经营问题。就Grab而言,至少存在四条并行的压力线:
油价上涨→司机补贴增加(外部)
竞争加剧→平台抽成率下降(行业)
消费环境→用户对价格更加敏感(需求端)
战略选择→平台为扩大份额持续投入(内部)
因此,不能因为找到一个外部利空,就自动认定其他经营指标没有问题。正确的做法是把收入、利润率、订单量、补贴和现金流放在同一张图上交叉验证,而不是各看各的。
估值锚点是投资者对企业未来经营规模或盈利能力的长期预期,包括未来收入、EBITDA、自由现金流、市场份额、用户规模等。它的作用,是让投资者从“股价跌了很多”转向“公司未来能产生多少利润”。没有锚点的“便宜”,只是数字低,不是价值低。
例如,Grab以2028年约15亿美元EBITDA作为长期目标。
特别说明:该数字未经官方公告核验,实际应以Grab投资者关系资料为准。以下演算均视其为假设性目标。
三条重要提醒:
这只是情景示例,不代表Grab一定能实现该利润目标,也不代表市场一定愿意给出20倍估值;
企业价值≠股东市值。从EV到股权价值还需调整:股权价值=企业价值−净债务;
因此,绝不能拿EBITDA乘以倍数就直接得出“Grab股价会涨到X美元”的结论。
估值锚点回答“公司未来可能值多少”,催化剂回答“靠什么走到那里”。锚点是终点,催化剂是路径。
1.金融服务与Superbank
Grab金融服务业务正整合Superbank,覆盖数字银行、消费金融、支付、信贷等,有望成为改善集团盈利的关键抓手。但投资者要关注的不是进军金融本身,而是能否形成可持续盈利,须同步盯紧五项指标:
| 指标 | 关注内容 |
| 净利息收入 | 贷款规模与融资成本变化 |
| 信贷损失 | 违约及拨备情况 |
| 用户增长 | 新用户是否带来真实收入 |
| 运营费用 | 扩张是否导致成本飙升 |
| 资本需求 | 增长是否需要持续投入资本 |
金融业务是一把双刃剑:它可能抬高集团利润,也可能因信贷风险和资金成本而放大业绩波动。
2.汽车交易平台与交叉销售
商业逻辑是一条转化链:汽车交易吸引购车用户→产生贷款与金融需求→提高单一客户收入。该模式同样存在库存、融资、信用风险,投资者应紧盯实际交易量和利润率,不能仅凭想象空间估值。
3.催化剂的黄金标准:能否在财报中留下痕迹
有效催化剂的标志:新业务收入增长、EBITDA利润率改善、自由现金流转正并扩大、获客成本下降、贷款不良率可控。只有管理层宣布新计划、却没有财务数据支撑的,仍只是“潜在催化剂”。区分这两者,是成长股研究最重要的功课。
这是四步中最重要的一步。有目标不代表能实现,必须回到财报逐项核对。
1.GMV增长≠收入增长
GMV:用户完成的交易规模;收入:按会计准则确认的实际营收。
简化示例:某平台GMV100亿美元、抽成率10%,收入10亿美元;第二年GMV增至120亿美元、抽成率降至8%,收入=120×8%=9.6亿美元。
GMV增长20%,收入反降4%。看到“GMV创新高”先别乐观,去看抽成率。
2.Take Rate(抽成率)
即平台从交易规模中获取收入的比例:TakeRate=平台收入÷GMV。实际分析中必须确认分子分母口径一致,平台存在补贴、净额确认等情况,不能机械相除。
3.Grab抽成率下降意味着什么?
可能原因:司机激励增加、消费者优惠、竞争加剧、主动降费率、业务组合或会计口径变化。
其中补贴因素与竞争因素含义截然不同,是关键分水岭:
若主要由油价冲击下的补贴增加所致,补贴退坡后收入质量有望改善——反转逻辑成立;
若源于长期缺乏定价权、对手持续压价,GMV再涨盈利也受压——反转逻辑证伪。
4.抽成率情景推演(教学示例)
| 情景 | GMV | 抽成率 | 平台收入 |
| 基准情景 | 100亿美元 | 10% | 10亿美元 |
| GMV增长、抽成下降 | 120亿美元 | 8% | 9.6亿美元 |
| GMV增长、抽成稳定 | 120亿美元 | 10% | 12亿美元 |
| GMV增长、抽成改善 | 120亿美元 | 11% | 13.2亿美元 |
投资者应重点验证一件事:GMV的增长,能否穿越抽成率的下降,最终转化为收入、利润和自由现金流。能,则暴跌是错杀;不能,则低价是陷阱。
| 步骤 | 回答的问题 | 对Grab的核心验证点 |
| 第一步:Grab股价下跌原因 | 外部冲击还是基本面恶化? | 油价补贴是短期还是长期?成本能否转嫁? |
| 第二步:估值锚点 | 价值参照系是否存在? | 2028年EBITDA指引(以官方披露为准) |
| 第三步:催化剂 | 靠什么走到目标? | Superbank金融业务、汽车交易平台能否兑现 |
| 第四步:业绩验证 | 数据是否支持逻辑? | GMV→收入→利润的转化链条是否通畅 |
四步环环相扣:先定性下跌性质,再建立估值坐标,然后寻找驱动路径,最后用财报数据闭环验证。任何一步出现断裂,反转逻辑就要打折扣;四步全部打通,“暴跌”才真正可能成为“错杀”。
EV/EBITDA=企业价值÷EBITDA,用于比较企业经营盈利能力与企业价值。
假设某公司企业价值200亿美元、EBITDA10亿美元,则EV/EBITDA为20倍。但倍数是否合理,取决于成长速度、盈利质量、资本开支、竞争格局和风险。
对Grab做三情景推演(仅教学示例,非目标价):
| 情景 | 2028年EBITDA | EV/EBITDA倍数 | 企业价值 |
| 保守 | 10亿美元 | 15倍 | 150亿美元 |
| 基准 | 15亿美元 | 20倍 | 300亿美元 |
| 乐观 | 20亿美元 | 25倍 | 500亿美元 |
估值倍数为什么会变化?即使Grab如期达到EBITDA目标,若市场风险偏好下降,倍数仍可能收缩。因此必须同时判断三个变量:
EBITDA能否实现(业绩验证);
估值倍数是否有合理依据(市场情绪);
净债务和股本稀释是否侵蚀每股价值(股权换算)。
假设投资者准备投入1万美元,股价3美元时全部买入,约3333股。
但如果股价继续跌至2美元,持仓市值将缩水至约6667美元,账面亏损约3333美元。
这说明:低价股不等于低风险,跌得多的股票同样可以跌得更深。仓位管理比"捡便宜"更重要。
如果投资者经过研究后决定参与,可以把资金分成四部分,按条件逐步投入,而不是一次打满:
| 阶段 | 资金比例 | 触发条件 |
| 第一阶段 | 25% | 估值与风险符合预设条件 |
| 第二阶段 | 25% | 业务指标改善,投资逻辑初步验证 |
| 第三阶段 | 25% | 财报显示盈利或现金流持续改善 |
| 第四阶段 | 25% | 长期逻辑进一步确认,或保留现金应对波动 |
核心思路是:用后续批次验证前面的判断,逻辑兑现再加仓,逻辑证伪就停止。以上仅为资金管理示例,不代表Grab股价当前的买入价位。
价格止损:跌破预设的技术支撑位时退出,控制市场波动带来的损失。
逻辑止损:基本面恶化时退出,防止越跌越买。需要盯住的信号包括:
收入增长持续低于预期;
抽成率长期恶化;
金融业务信贷风险上升;
自由现金流持续恶化;
公司长期指引被下调;
竞争导致盈利能力无法改善。
两者并不冲突:价格止损应对市场情绪,逻辑止损应对基本面变化。
面对3美元的Grab股价,正确的顺序是:先研究、再分批、设好双重止损。仓位决定心态,心态决定执行——计划做在买入之前,而不是亏损之后。
如果平台需要持续提高司机和消费者激励,收入与利润率可能长期承压。
Grab所处的出行、外送和金融服务市场竞争激烈。交易量增长并不必然带来抽成率改善。
数字银行和消费金融业务可能受到坏账、拨备、融资成本及监管政策影响。
管理层指引、分析师预测或投资者自行建立的估值锚点,都属于对未来的预期,而不是确定结果。
低价股票并不意味着风险低。Grab股价可能继续下跌,甚至出现流动性下降、估值倍数收缩或股本稀释。
不是。股价下跌反映市场定价变化,不能单独证明公司经营失败。投资者应检查现金流、债务、收入、利润率及未来融资能力。
GMV只是交易规模。若抽成率下降、补贴增加、运营成本上升,收入和利润可能无法同步增长,市场仍可能下调估值。
金融服务可能扩大收入来源并提高客户价值,但也会带来信贷、资本和监管风险。需要结合贷款增长、净利息收入、信用损失及盈利能力分析。
不能仅凭历史走势判断。AMD和Grab的行业、盈利模式及催化剂不同。投资者应分别研究企业的长期盈利能力与估值条件。
不能。EV/EBITDA首先得到的是企业价值,还需要考虑净债务、现金、股本数量和潜在稀释,才能进一步估算每股价值。
不应仅凭跌幅决定。更合理的做法是先验证投资逻辑,再根据估值、资金管理和风险承受能力制定计划。
Grab股价跌至3美元附近,并不能单独证明公司正在走向归零,也不能保证它会复制AMD过去的上涨。分析暴跌后的投资机会,应从下跌原因、长期估值锚点、业绩催化剂和实际经营数据四个维度展开。对于Grab,GMV增长能否转化为收入与现金流、司机补贴是否持续、金融服务能否贡献稳定利润,以及长期指引能否兑现,才是判断企业价值的重要依据。