在全球叫車市場中,Uber一直是投資人關注度較高的科技平台公司。從最初的叫車服務,到如今涵蓋外送配送、物流運輸、會員服務以及自動駕駛生態佈局,公司的商業模式已從單一出行業務逐漸轉向綜合生活服務平台。
對於關注成長股的投資人來說, UBER股票的吸引力不僅來自龐大的用戶基礎,也來自公司近年來持續改善獲利能力和現金流表現。市場關注的重點,已經從「Uber能否賺錢」逐漸轉向「Uber未來還能維持多快成長」。
Uber Technologies成立於2009年,總部位於美國舊金山,目前主要業務包括Mobility(出行)、Delivery(配送)以及Freight(貨運)三大板塊。
其中,出行業務仍是公司的核心收入來源。透過連接乘客和司機,Uber利用平台模式收取服務費用,同時降低傳統計程車行業中的營運成本。
近年來,外送配送業務也成為重要成長動力。隨著消費者線上消費習慣變化,Uber Eats不斷擴大市場範圍,並與餐廳、零售商建立合作關係。
此外,Uber還在積極佈局自動駕駛領域。雖然自動駕駛短期內仍有技術和監管挑戰,但長期來看,這可能改變叫車產業的成本結構,也是影響UBER股票估值的重要因素之一。
近期市場對UBER的關注主要集中在股價調整與公司基本面之間的差異。
截至2026年9月中旬,Uber股價在70美元附近波動,距離過去一年高點仍有一段距離。市場先前擔憂自動駕駛技術發展可能對傳統叫車模式造成影響,同時科技股估值壓力也讓部分成長型股票出現回檔。
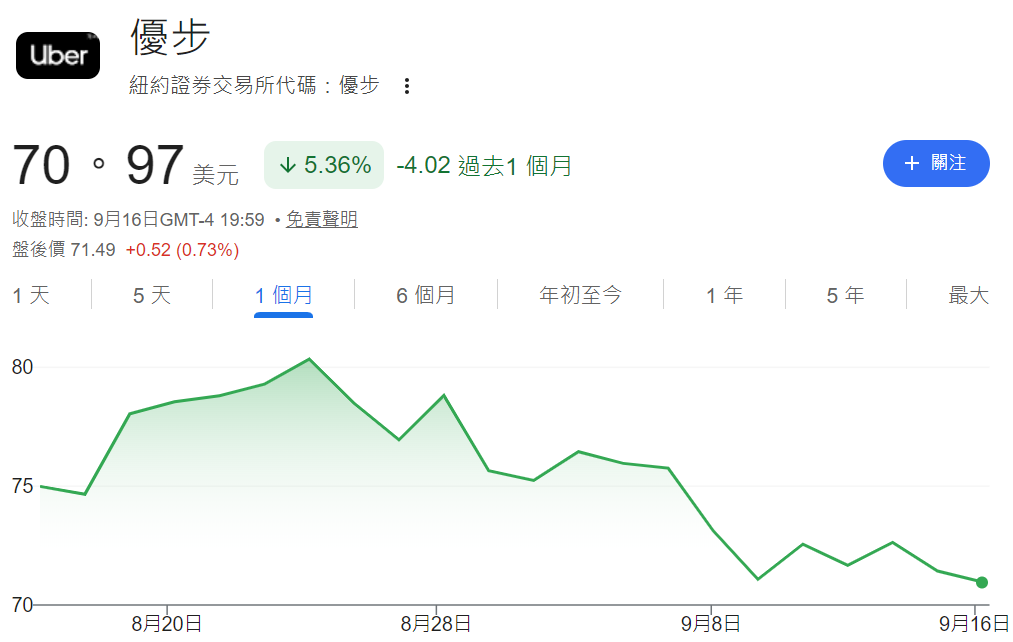
不過,公司管理階層近期增持倉票的消息,也引發市場關注。 Uber CEO Dara Khosrowshahi買進約1,000萬美元公司股票,被部分市場人士視為管理階層對長期價值的正面訊號。
從長期角度來看,投資人觀察UBER股票時,不能只看短期股價波動,更需要關注用戶成長、訂單規模以及獲利能力變化。
Uber近年來最大的變化,是營收成長的同時,獲利能力持續提升。
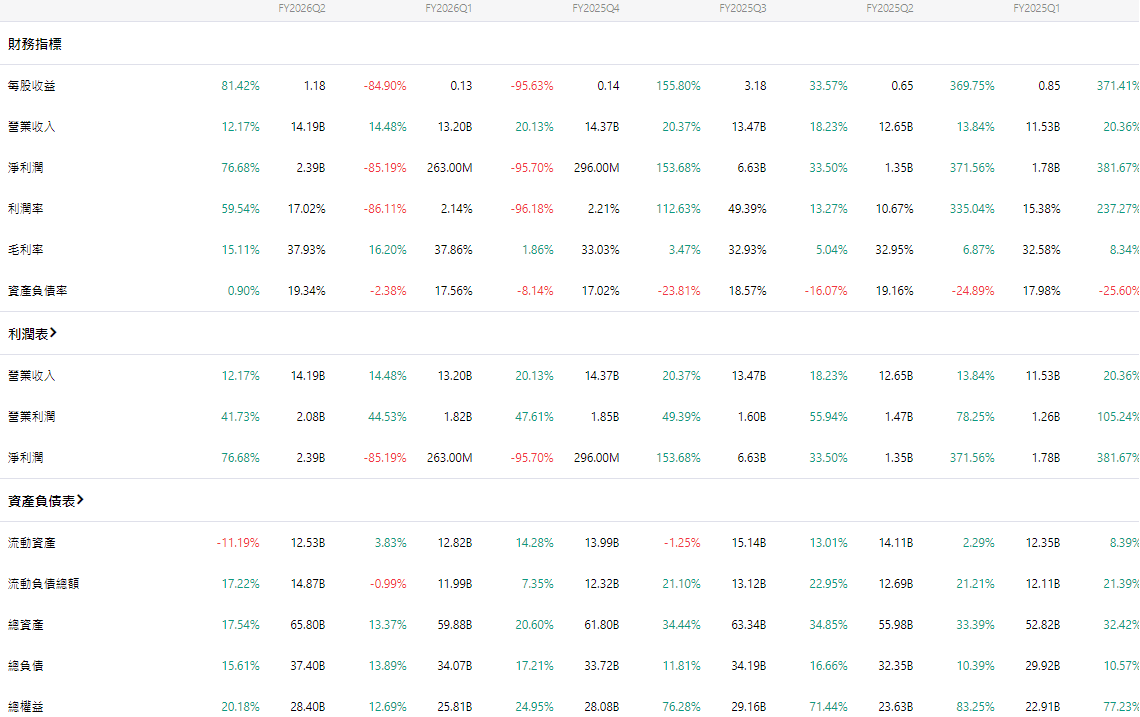
2026年第二季度,公司總訂單金額(Gross Bookings)達到580億美元,較去年同期成長22%(以固定匯率計算);完成訂單量達到39億次,較去年同期成長18%。同期,公司營收達142億美元,年增12%,調整後EBITDA達28億美元,年增33%。
從業務拆分來看:
Mobility旅遊業務訂單金額較去年同期成長約20%;
Delivery配送業務訂單金額較去年同期成長約25%;
Freight貨運業務也維持成長。
這說明Uber的平台生態正逐漸擴大,不再完全依賴叫車市場。
對投資人而言,UBER股票最大的變化是公司已經從高速擴張階段進入獲利兌現階段,現金流能力成為新的關注點。
如果只看股價變化,很容易忽略Uber近年來商業模式的變化。
過去市場對於Uber最大的擔憂,是公司長期虧損以及獲利能力不足。但隨著業務規模擴大,公司逐漸減少低效投入,提高營運效率,獲利能力開始明顯改善。
2026年第二季度,Uber實現營收142億美元,年增12%;GAAP營業利潤達19億美元,年增30%;調整後EBITDA達到28億美元,年增33%。
此外,公司季度訂單量達到39億次,較去年同期成長18%,每月活躍平台消費者達2.08億,較去年同期成長16%。
這些數據說明,Uber正在從過去單純追求用戶成長的平台企業,逐漸轉向收入、利潤和現金流共同成長的成熟科技公司。
這也是當前UBER股票能夠獲得市場重新關注的重要原因。
這是目前投資人比較關注的問題。
隨著公司獲利能力改善,UBER已不再是過去長期虧損的成長股,而更接近一家具有穩定現金流的平台型科技公司。
市場目前主要關註三個估值因素:
第一,公司未來營收成長速度;
第二,利潤率提升空間;
第三,自由現金流能否持續成長。
2026年第二季度,Uber自由現金流達到約28億美元,過去12個月自由現金流首次超過100億美元。
這意味著市場對於Uber的評價,已經逐漸從「未來故事」轉向「實際獲利能力」。
不過,要注意的是,隨著股價上漲,目前估值已經包含部分成長預期。如果未來訂單成長放緩,或利潤改善速度低於市場預期,估值壓力可能會增加。
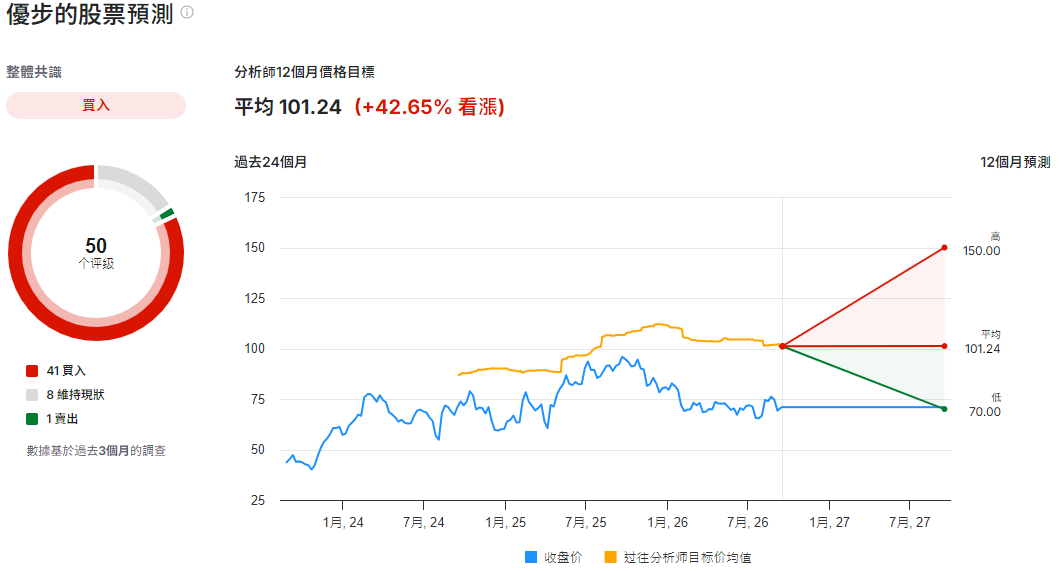
從華爾街分析來看,目前市場對於Uber未來仍保持較積極態度。
部分分析師認為,隨著公司獲利成長、現金流量改善以及平台價值提升,UBER仍有上漲空間。不過,不同機構之間也存在一定分歧。
支持較高目標價的觀點主要認為:
Uber用戶規模仍在擴大;
出行業務具有較強競爭力;
配送業務仍有成長空間;
現金流改善能夠支撐更高估值。
而較謹慎的觀點則關注:
自動駕駛可能帶來的競爭壓力;
未來成長速度是否放緩;
當前估值是否已提前反映利多。
因此,未來股價表現仍取決於獲利成長是否能夠繼續兌現。
雖然目前估值已經有所提升,但UBER仍存在繼續上漲的基本面邏輯。
獲利能力正在持續提升
過去Uber最大的市場質疑,是規模成長無法轉化為利潤。但近年來,公司透過優化成本結構,提高營運效率,讓營收成長逐漸轉化為獲利成長。
第二季度,UBER股票調整後營業利潤年增40%,調整後EPS年增35%。如果未來利潤率持續改善,市場可能會進一步提高對於公司的估值水準。
平台規模優勢明顯
Uber最大的競爭優勢,是多年累積的平台網絡。更多用戶能夠吸引更多司機和商家,而更多司機和商家又提昇平台體驗,形成較強的網路效應。
這種規模優勢讓Uber能夠同時涵蓋出行、配送和物流多個市場。因此,未來如果消費需求持續恢復,UBER股票仍有機會受益。
現金流成長提升投資價值
除了收入和利潤,現金流也是市場重新評估Uber的重要因素。
隨著公司經營模式成熟,穩定現金流能夠支援業務投資、股票回購以及長期策略佈局。這也讓Uber逐漸具備成熟科技公司的投資特質。
對於目前的UBER來說,市場專注於重點已從過去的高速成長,轉向獲利品質和長期競爭力。
如果公司能夠持續維持訂單成長,同時提升利潤率和現金流表現,那麼股價仍可能獲得市場重新定價。
但另一方面,Uber目前已成為市場關注度較高的平台科技股,未來上漲空間需要更多業績支撐。
整體來看,Uber依靠旅遊業務、配送業務以及平台生態優勢,已從單一叫車公司逐漸轉型為綜合性生活服務平台。
第二季訂單、營收和獲利表現改善,為UBER提供了基本面支撐;但未來股價能否持續走強,關鍵在於看公司能否持續兌現獲利成長預期。
UBER股票正從成長型平台向獲利型科技公司轉型,未來上漲空間取決於業務擴張、利潤提升以及平台生態價值能否持續釋放。